O plenário do Supremo Tribunal Federal (STF) reafirmou a inexistência de um direito constitucional à indexação real nas obrigações pecuniárias, tanto nas relações privadas quanto nas de direito público. O argumento central é que o princípio do nominalismo prevalece, conforme entendimento já estabelecido no RE 201.465.
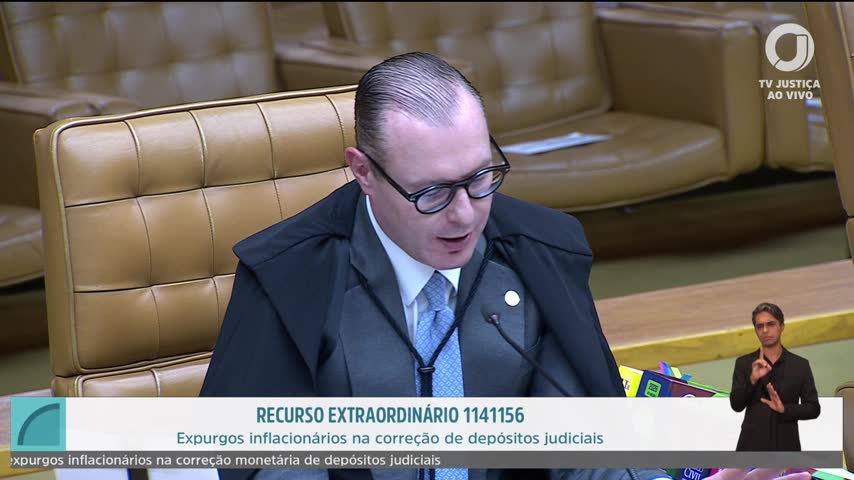
Para o empresário, essa decisão traz implicações diretas na forma como as obrigações financeiras são calculadas e corrigidas, especialmente em um cenário de alta inflação. A segurança jurídica sobre a aplicação de índices legais para correção monetária é fundamental para a previsibilidade das decisões financeiras.
O princípio do nominalismo prevalece
O plenário do STF sustentou que o ordenamento jurídico brasileiro rege-se pelo princípio do nominalismo, ou seja, as obrigações em dinheiro são pagas pelo número de unidades monetárias fixadas pela lei ou título, e não pelo poder de compra original dessas unidades. Assim, não há direito constitucional à indexação real, ou seja, à correção automática das obrigações pelo poder de compra da moeda.
Medidas de política econômica e planos econômicos
Os ministros também discutiram a constitucionalidade de medidas de política econômica, como os planos econômicos pré-severão, Collor 1 e Collor 2. Embora a Declaração de Constitucionalidade (DPF) 165 tenha reconhecido a legitimidade de certas medidas de política econômica, não declarou genericamente constitucionais todos os aspectos desses planos. A análise foi restrita a dispositivos específicos, não abrangendo todos os aspectos dos planos citados.
Depósitos judiciais tributários e expurgos inflacionários
O STF consolidou o entendimento de que os depósitos judiciais tributários, realizados para a suspensão da exigibilidade do crédito tributário, não comportam a inclusão de expurgos inflacionários. Esses depósitos seguem o regime de direito público e devem ser corrigidos apenas pelos índices legais, conforme o artigo 151, inciso 2, do Código Tributário Nacional.
O que o verificador encontrou
Paráfrase automática Não há direito constitucional à indexação real nas relações privadas ou de direito público.
A afirmação foi feita durante o julgamento sobre a aplicação de índices de correção monetária em depósitos judiciais tributários, discutindo se há direito constitucional à indexação real.
Justificativa: O STF, no RE 201.465, firmou entendimento de que não existe direito constitucional à indexação plena ou real das obrigações pecuniárias, prevalecendo o princípio do nominalismo. A Constituição não prevê direito à correção monetária automática pelo poder de compra original da moeda, e o STF já declarou constitucionais planos econômicos que alteraram índices de correção.
Evidência: RE 201.465, rel. Min. Sepúlveda Pertence, julgamento em 22/06/1995: 'Não há direito adquirido à manutenção de critérios de correção monetária'. Constituição Federal: não há dispositivo que assegure indexação real obrigatória nas relações privadas ou públicas.
Fontes: RE 201.465, STF (Não há direito adquirido à manutenção de critérios de correção monetária.) · Constituição Federal (Não há previsão de direito constitucional à indexação real.)
Paráfrase automática Planos econômicos pré-severão, Collor 1 e Collor 2 foram declarados constitucionais na DPF 165.
O orador cita o julgamento da DPF 165 para afirmar que os planos econômicos pré-severão, Collor 1 e Collor 2 foram declarados constitucionais pelo STF.
Justificativa: A DPF 165 tratou da constitucionalidade de medidas dos planos econômicos, mas não declarou genericamente constitucionais todos os planos pré-severão, Collor 1 e Collor 2. O julgamento reconheceu a legitimidade de medidas específicas de política econômica, mas a análise foi restrita a determinados dispositivos e contextos, não abrangendo todos os aspectos ou normas dos referidos planos. Portanto, a afirmação é confirmada quanto ao reconhecimento da legitimidade de medidas de política econômica, mas não quanto à declaração genérica de constitucionalidade de todos os planos citados.
Evidência: STF, DPF 165, voto do relator e acórdão: o STF julgou improcedente o pedido para declarar a inconstitucionalidade de dispositivos específicos dos planos econômicos, reconhecendo a legitimidade de medidas de política econômica, mas não declarou genericamente constitucionais todos os planos (https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=AC&docID=754224).
Fontes: STF – DPF 165 (O Supremo Tribunal Federal julgou improcedente o pedido para declarar a inconstitucionalidade de dispositivos específicos dos planos econômicos, reconhecendo a legitimidade de medidas de política econômica.)
Limitações e divergências: A transcrição automática pode ter simplificado a fala do orador. O acórdão da DPF 165 não faz declaração genérica de constitucionalidade de todos os planos econômicos citados, mas sim de dispositivos específicos questionados.
Paráfrase automática Depósitos judiciais tributários não comportam inclusão de expurgos inflacionários.
O plenário do STF discute se depósitos judiciais tributários devem ser corrigidos por expurgos inflacionários ou apenas pelos índices legais previstos no regime de direito público.
Justificativa: O STF consolidou o entendimento de que depósitos judiciais tributários, realizados para suspensão da exigibilidade do crédito tributário (art. 151, II, do CTN), não comportam a inclusão de expurgos inflacionários, pois seguem o regime de direito público e devem ser corrigidos apenas pelos índices legais. O RE 201.465 fixou que não há direito constitucional à indexação real, e a jurisprudência do STF e do STJ é pacífica nesse sentido.
Evidência: RE 201.465, STF, rel. Min. Sepúlveda Pertence, DJ 24/08/2001, e art. 151, II, do CTN: 'Art. 151. Suspendem a exigibilidade do crédito tributário: … II – o depósito do seu montante integral.'; Informativo 656/STF; decisões do STJ (REsp 1.348.536/RS, rel. Min. Mauro Campbell Marques, DJe 19/12/2016).
Fontes: Código Tributário Nacional (art. 151, II) · RE 201.465, STF (ementa e voto) · Informativo 656/STF (item sobre depósitos judiciais tributários)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O Supremo Tribunal Federal reafirmou que não há direito constitucional à indexação real das obrigações pecuniárias, o que está em consonância com o princípio do nominalismo. Esse entendimento foi confirmado no RE 201.465 e é consistente com a jurisprudência do tribunal. A decisão também reforça a segurança jurídica ao estabelecer que depósitos judiciais tributários não devem incluir expurgos inflacionários.
Embora a DPF 165 tenha reconhecido a legitimidade de medidas específicas de política econômica, a declaração de constitucionalidade não se estendeu a todos os planos econômicos citados. Essa decisão não altera a estrutura das obrigações financeiras, mas reafirma a aplicação dos índices legais, impactando a previsibilidade das decisões financeiras empresariais.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.