Durante a sessão do plenário do Supremo Tribunal Federal (STF), ministros discutiram a aplicação de jurisprudência relacionada à indexação plena de valores e ao depósito judicial tributário. O debate envolveu a análise de decisões anteriores do STF e do Superior Tribunal de Justiça (STJ), com divergências sobre a correta aplicação das normas.
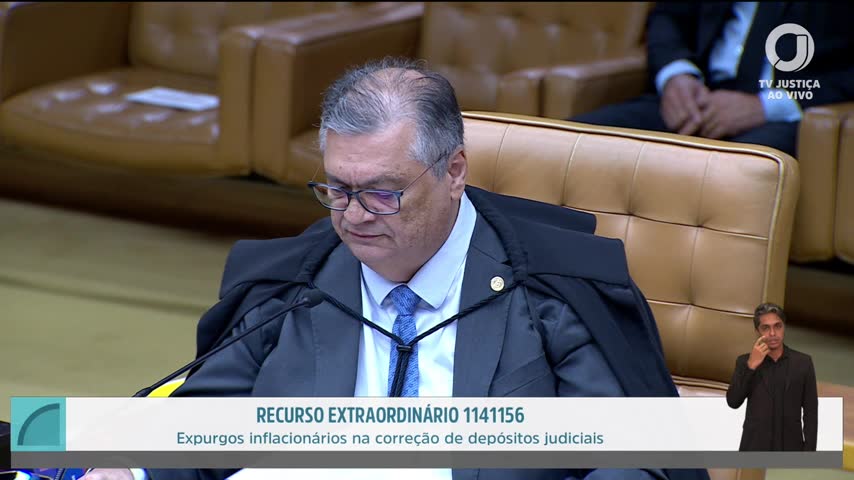
O tema da indexação plena de valores, que tem impacto direto nas relações tributárias e financeiras, foi abordado pelos ministros. Um dos oradores destacou que “o STJ, ao aplicar o pedido de real de inflação, deixou de observar jurisprudência do STF sobre indexação plena”. Essa observação está em linha com a decisão do STF no Recurso Extraordinário (RE) 201.465, relatado pelo Ministro Sepúlveda Pertence, que nega o direito constitucional à indexação plena.
Depósito judicial tributário e seus efeitos
Os ministros também discutiram a natureza do depósito judicial tributário, considerado uma figura processual de direito público. Um dos oradores afirmou que o depósito judicial tributário possui efeitos próprios, como a suspensão da exigibilidade do crédito tributário e a extinção do crédito pela conversão em renda. Esses efeitos são confirmados por normas do Código Tributário Nacional (CTN) e do Código de Processo Civil (CPC), além de serem reconhecidos pela jurisprudência do STF e do STJ.
Crítica à decisão do STJ sobre indexação
Durante o debate, um dos ministros criticou a decisão do STJ de aplicar o pedido de real de inflação, argumentando que essa decisão não observou a jurisprudência consolidada do STF. O ministro lembrou que, segundo o STF, não há garantia constitucional de atualização monetária automática de créditos. Essa posição reforça a importância de seguir a jurisprudência do Supremo para evitar desigualdades e injustiças nas relações tributárias.
O que o verificador encontrou
Paráfrase automática O STJ, ao aplicar o pedido de real de inflação, deixou de observar jurisprudência do STF sobre indexação plena.
O orador critica decisão do STJ que aplicou correção monetária plena (real de inflação) a depósitos judiciais tributários, alegando que isso contraria jurisprudência do STF sobre inexistência de direito constitucional à indexação plena.
Justificativa: O STF, no RE 201.465, rel. Min. Sepúlveda Pertence, decidiu que não há direito constitucional à indexação plena de valores, fixando que a Constituição não garante atualização monetária automática de créditos. O voto citado e o acórdão do STF são claros ao negar esse direito, o que confirma a crítica à decisão do STJ.
Evidência: STF, RE 201.465, rel. Min. Sepúlveda Pertence, julgado em 22/06/2000: 'A Constituição não assegura, em qualquer hipótese, a atualização monetária plena dos créditos.'
Fontes: STF – RE 201.465 (Ementa e voto: 'A Constituição não assegura, em qualquer hipótese, a atualização monetária plena dos créditos.')
Paráfrase automática Depósito judicial tributário é figura processual de direito público com efeitos próprios.
Durante o julgamento sobre a natureza e os efeitos do depósito judicial tributário, o orador destaca que tal depósito é uma figura processual de direito público com efeitos próprios, como suspensão da exigibilidade do crédito tributário e extinção pela conversão em renda.
Justificativa: O depósito judicial tributário é disciplinado por normas de direito público e possui efeitos processuais específicos previstos em lei, como a suspensão da exigibilidade do crédito tributário (art. 151, II, do CTN) e a extinção do crédito pela conversão em renda (art. 156, VI, do CTN). O Código de Processo Civil também reconhece o depósito judicial como instituto processual de direito público. A jurisprudência do STF e do STJ confirma esses efeitos.
Evidência: Código Tributário Nacional, art. 151, II: 'Suspendem a exigibilidade do crédito tributário: II , o depósito do seu montante integral.'; art. 156, VI: 'Extinguem o crédito tributário: VI , o pagamento antecipado e a homologação do lançamento, nos termos do disposto no artigo 150 e seus §§ 1º e 4º; o depósito judicial do montante integral do débito fiscal.'; Código de Processo Civil, art. 539 e ss.; RE 201.465, rel. Min. Sepúlveda Pertence, Plenário, DJ 20-06-1997.
Fontes: Código Tributário Nacional (art. 151, II; art. 156, VI) · Código de Processo Civil (arts. 539 e seguintes) · RE 201.465, STF (Ementa e voto do relator)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O debate no plenário do STF reafirmou a jurisprudência da Corte sobre a inexistência de direito constitucional à indexação plena de valores, conforme decidido no RE 201.465. Além disso, confirmou-se que o depósito judicial tributário é uma figura processual de direito público com efeitos específicos, reconhecidos tanto pelo CTN quanto pelo CPC.
Embora o trecho não traga uma decisão final sobre a questão, ele destaca a divergência entre o STF e o STJ quanto à aplicação de índices de correção monetária. Essa discussão pode influenciar futuras decisões sobre a matéria, impactando a segurança jurídica e a previsibilidade das relações tributárias.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.