R$ 22,4 bilhões em débitos federais saíram do balanço da Raízen com um único acordo. Da parte que cabia à própria empresa, R$ 16,7 bilhões, ela vai desembolsar em dinheiro cerca de R$ 2,5 bilhões, à vista. É a maior transação tributária celebrada pela União desde que esse tipo de acordo ganhou regras próprias, em 2020, e o dobro do recorde anterior.
O número impressiona, mas o detalhe que interessa a você está escondido nele. Pouco mais da metade da redução veio de desconto. O resto foi pago com algo que a empresa já tinha guardado e que muita companhia carrega sem perceber que vale dinheiro: prejuízo fiscal acumulado de anos anteriores.
Como R$ 16,7 bilhões viraram R$ 2,5 bilhões
O acordo, fechado com a Receita Federal e a Procuradoria-Geral da Fazenda Nacional e comunicado ao mercado em fato relevante de 28 de outubro, seguiu três degraus. Primeiro, R$ 8,5 bilhões de multas e juros foram perdoados, e a dívida caiu para R$ 8,2 bilhões. Depois, até R$ 5,7 bilhões desse saldo puderam ser quitados com prejuízo fiscal. Sobrou o pagamento à vista, que também pesou a favor do desconto. Os outros R$ 5,7 bilhões do total cabem aos controladores, Cosan e Shell.
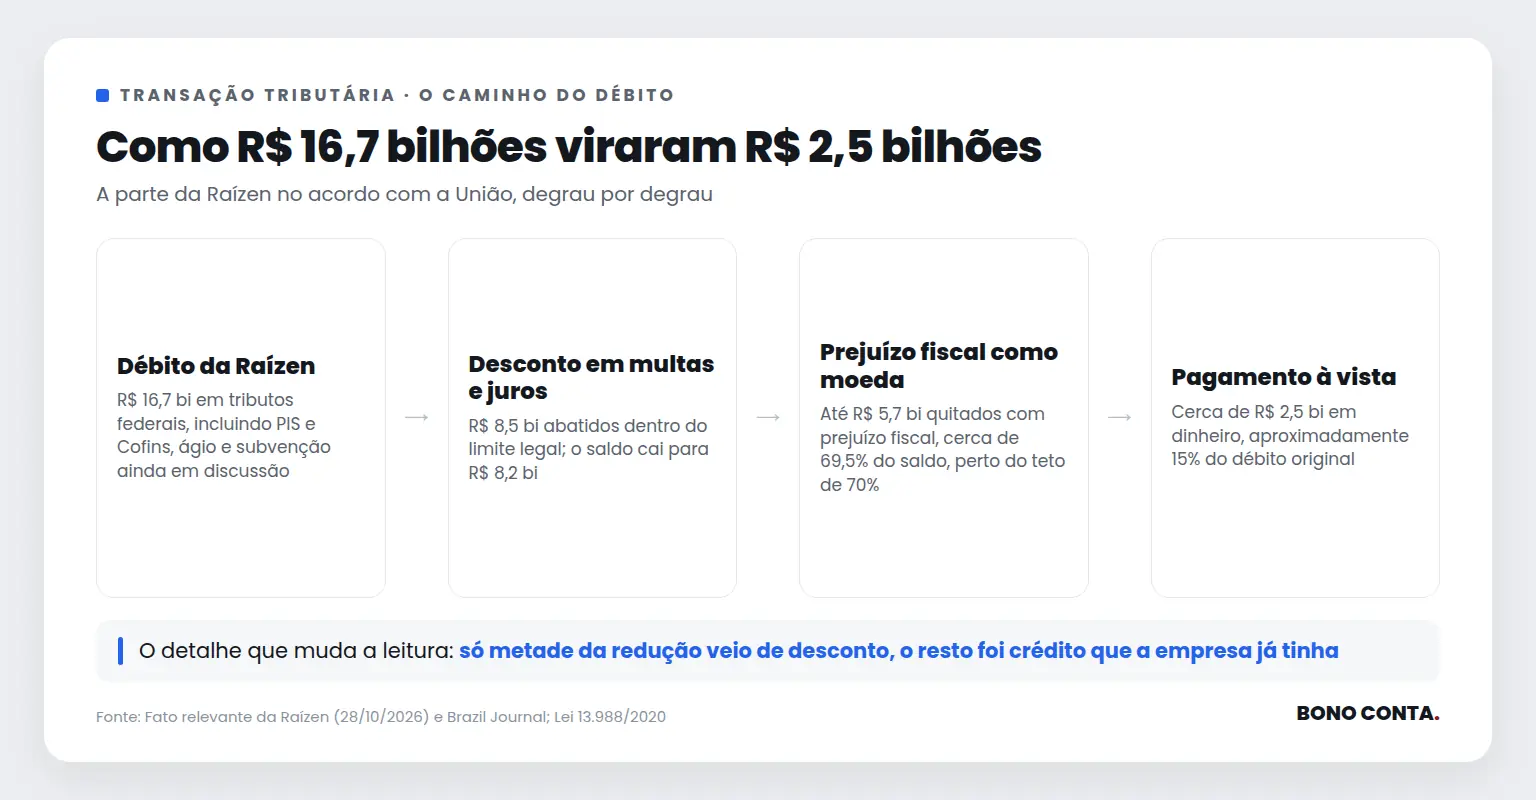
Repare no segundo degrau. A Lei 13.988 permite usar prejuízo fiscal e base negativa da CSLL até 70% do saldo que sobra depois dos descontos. O limite autorizado para a Raízen, R$ 5,7 bilhões sobre R$ 8,2 bilhões, equivale a cerca de 69,5%: praticamente o teto. Nada ali foi improviso. Foi cálculo feito antes de sentar à mesa.
A lógica do Fisco mudou, e o calendário mostra isso
A possibilidade de acordo existe no Código Tributário Nacional desde 1966, mas ficou décadas sem regra para sair do papel. A Lei 13.988, de abril de 2020, deu o caminho, e a Lei 14.375, de 2022, ampliou o alcance: desconto de até 65% sobre o valor total, prazo de até 120 meses e o uso do prejuízo fiscal como moeda. O principal do tributo, esse, nunca é reduzido.
Desde então, os acordos crescem ano a ano. O Grupo João Santos negociou R$ 11 bilhões em 2023. Azul e Gol, cerca de R$ 7,5 bilhões no ano passado. A Americanas fechou recentemente algo perto de R$ 2 bilhões. Uma fonte envolvida na negociação da Raízen resumiu a virada: esses acordos tiram a lógica beligerante do Fisco e a trocam pela consensualidade.
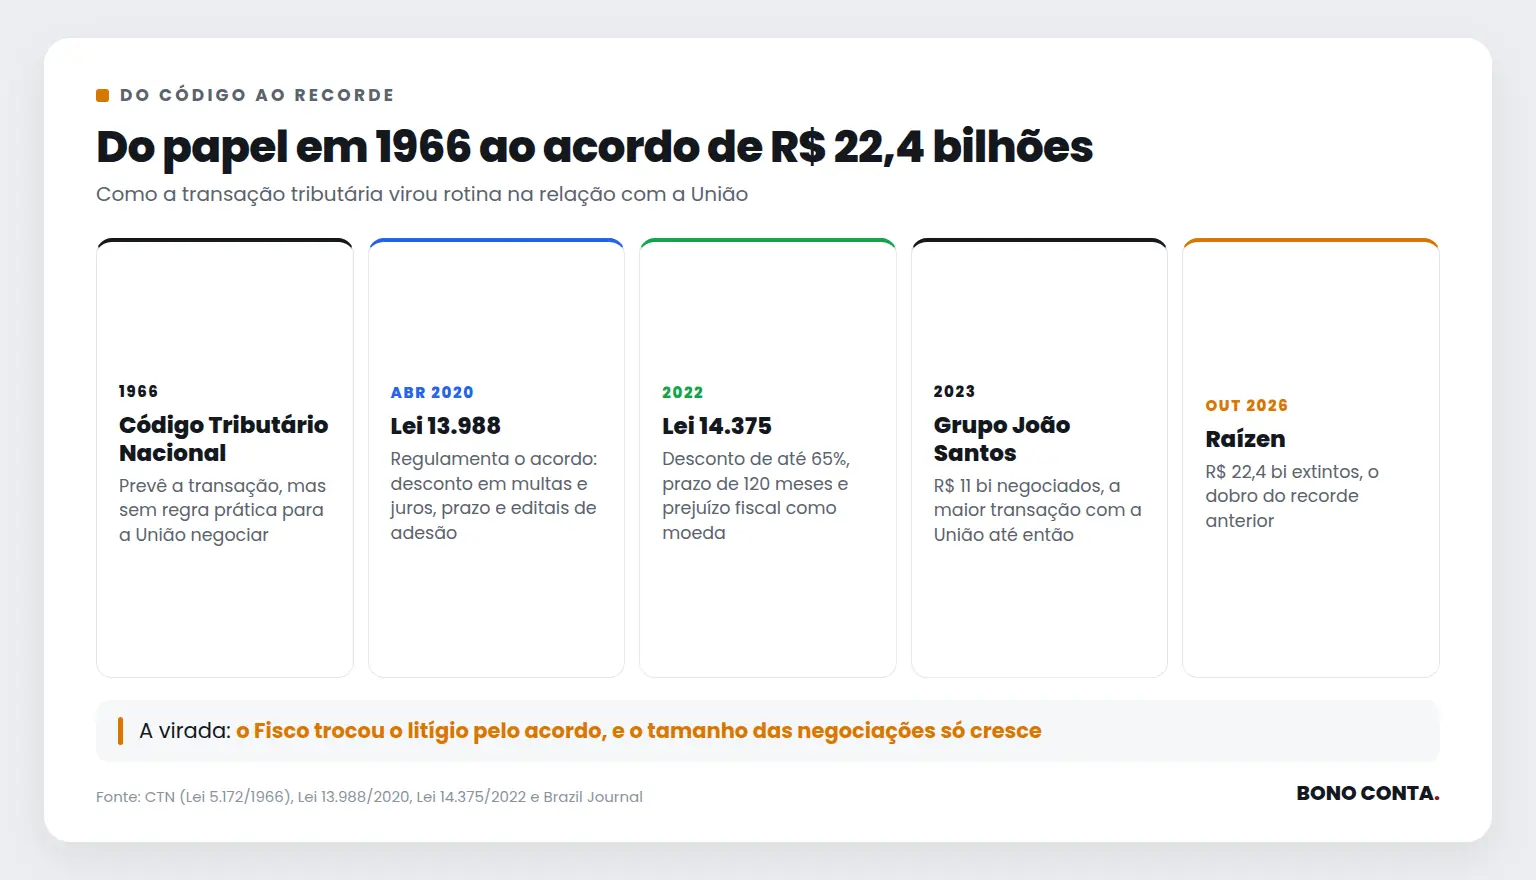
Olhe a escala da linha do tempo. Foram 54 anos entre a previsão no código e a primeira regra prática, e só seis anos entre essa regra e um acordo de R$ 22,4 bilhões. A negociação deixou de ser exceção.
“Isso é coisa de empresa gigante.” Não exatamente
A transação não foi desenhada só para quem deve bilhões. A mesma lei reserva às microempresas, às empresas de pequeno porte e às pessoas físicas condições mais generosas: desconto de até 70% e prazo de até 145 meses. E boa parte dos acordos não exige negociação individual. A PGFN publica editais de adesão, em que basta cumprir os requisitos para entrar.
Um ponto exige cuidado. O desconto que mais chamou atenção no caso da Raízen dependeu do prejuízo fiscal, e ele só existe para quem apura pelo lucro real. Empresa do Simples Nacional ou do lucro presumido não acumula esse crédito. Para ela, o ganho está no desconto maior e no prazo mais longo, não numa moeda escondida no balanço.
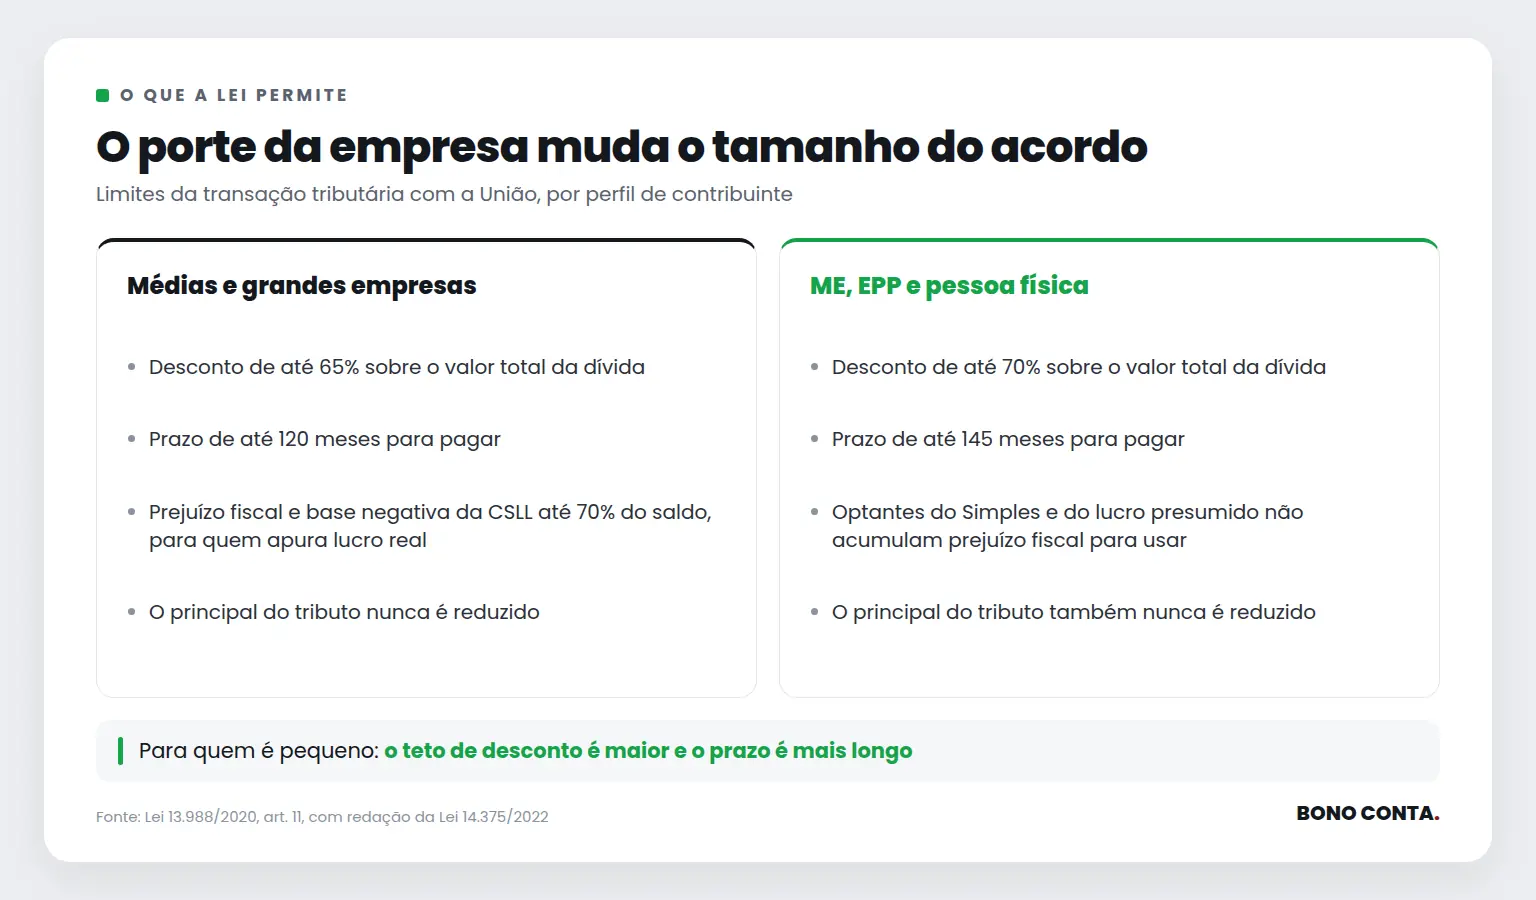
A coluna da direita é a que vale para a maioria dos negócios: quanto menor o porte, maior o teto de desconto e mais tempo para pagar.
O que a Raízen fez que quase ninguém faz
O desconto elevado não veio só do tamanho da empresa. A companhia decidiu levar à mesa todos os débitos de uma vez, inclusive os que ainda estavam em discussão na Justiça e no processo administrativo, como PIS e Cofins, ágio e subvenção. Ficou de fora apenas o que ainda estava em fiscalização e, por isso, nem tinha virado débito formal.
A maioria das empresas faz o contrário. Trata cada autuação como um caso isolado, parcela uma dívida aqui, recorre de outra ali, e nunca enxerga o passivo inteiro. Sem esse mapa, não dá para saber se vale mais negociar, parcelar ou continuar discutindo, nem quanto caixa separar para uma entrada ou um pagamento à vista.
A conta que ninguém faz antes da hora
A diferença entre quem negocia bem e quem aceita a primeira proposta aparece antes do edital sair. Quem já sabe o tamanho real do passivo, quanto dele é multa e juros, que créditos tem acumulados e quanto pode pagar à vista entra na negociação com números. Quem descobre tudo isso na última semana do prazo entra com pressa, e pressa custa caro.
Traduzir as regras da transação para os seus débitos, o seu regime e o seu caixa é trabalho de contabilidade consultiva: levantar o passivo completo, simular cenários e escolher a modalidade que mais reduz o custo sem apertar a operação. Já mostramos como essas janelas funcionam na Semana Nacional de Regularização Tributária e o que muda com a reforma nos desafios das transações envolvendo IBS e CBS.
Antes do próximo edital, vale conversar com a Bono Conta sobre quanto dos seus débitos ainda está na mesa.
Oportunidades para a sua empresa
- Desconto de até 70% e prazo de até 145 meses para ME, EPP e pessoa física
- Editais de adesão da PGFN, sem negociação individual
- Uso de prejuízo fiscal para quitar parte do saldo, no lucro real
- Inclusão de débitos ainda em discussão administrativa ou judicial
Com informações de Brazil Journal. Análise e texto: Redação Bono Conta. Foto de capa: Ricardo R. Rodrigues, Wikimedia Commons, licença CC BY-SA 4.0 (imagem recortada, com letreiro e selo).
Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.