No plenário do Supremo Tribunal Federal (STF), o ministro Edson Fachin sustentou que a correção monetária dos depósitos judiciais deve incluir os expurgos inflacionários. Esta posição foi apresentada durante a continuidade do julgamento do recurso extraordinário 1.14156, sob sua relatoria.
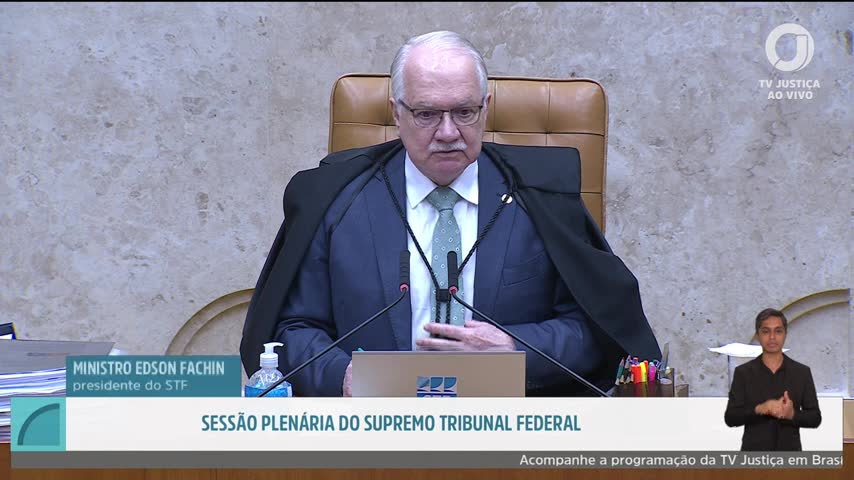
O julgamento, que trata do tema 1016 da repercussão geral, discute a constitucionalidade da inclusão dos expurgos inflacionários na correção monetária incidente sobre valores depositados judicialmente. Fachin já havia proposto, em sessão anterior, a tese de que “a correção monetária dos depósitos judiciais deve incluir os expurgos inflacionários”.
O debate sobre a correção monetária
Durante a sessão, Fachin relembrou que, em 3 de junho, foram realizadas as sustentações orais sobre o tema. O ministro destacou que, na sessão de 8 de outubro, já havia votado por não conhecer dos recursos interpostos pela União e pela Febraban, mas reconhecia os recursos do Banco do Brasil e da Caixa Econômica Federal, aos quais negava provimento.
Ele enfatizou que o debate se concentra na inclusão ou exclusão dos expurgos inflacionários na correção monetária dos depósitos judiciais. Fachin propôs uma tese que diverge de outras posições no plenário, como a do ministro Flávio Dino, que defendeu a exclusão dos expurgos.
Posição divergente dos colegas
O ministro Flávio Dino, em seu voto, discordou da posição de Fachin e propôs que a correção monetária siga os índices estabelecidos para débitos tributários, afastando a incidência dos expurgos inflacionários. Essa posição foi apoiada por outros ministros, como Cristiano Zanin e André Mendonça.
Fachin registrou que, até o momento da sessão, os votos proferidos acompanharam a divergência de Dino. No entanto, ele reafirmou sua tese de inclusão dos expurgos, destacando a importância de manter a segurança jurídica e a previsibilidade das decisões.
Discussão sobre a modulação dos efeitos
O ministro Dias Toffoli, ao votar, mencionou a possibilidade de modulação dos efeitos da decisão, caso a divergência prevaleça. Ele sugeriu que a jurisprudência do Superior Tribunal de Justiça (STJ) seja preservada, evitando a reanálise de situações já consolidadas.
Toffoli destacou a necessidade de garantir que os levantamentos realizados até o momento sejam respeitados, evitando uma nova onda de litígios. Essa sugestão de modulação visa preservar a segurança jurídica e a estabilidade das relações econômicas.
O que o verificador encontrou
Paráfrase automática A sessão foi aberta às 14h37 e a ata da sessão anterior foi lida e aprovada.
No início da sessão plenária do STF de 14/10/2026, o presidente Edson Fachin conduz os ritos iniciais, incluindo a abertura da sessão e a leitura/aprovação da ata anterior.
Justificativa: A transcrição da sessão mostra que a sessão foi aberta às 14h37, com a leitura da ata da sessão anterior, que foi aprovada sem objeções, conforme anunciado pelo presidente Edson Fachin. Esse procedimento segue o rito previsto no Regimento Interno do STF.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=roPbvNrD9Eg&t=2020800s, marcação entre 14h44 e 14h46: Fachin declara aberta a sessão às 14h37, solicita leitura da ata e, após indagar sobre objeções, declara a ata aprovada.
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática Ata da 30ª sessão extraordinária do Plenário do STF foi realizada em 8 de outubro de 2026.
A afirmação foi feita durante a leitura da ata da sessão anterior, procedimento padrão no início das sessões plenárias do STF.
Justificativa: A leitura da ata da 30ª sessão extraordinária do Plenário do STF, realizada em 8 de outubro de 2026, foi feita por Carmen Lilian Oliveira de Souza na sessão de 14 de outubro de 2026, conforme consta na transcrição da própria sessão e nos registros oficiais do STF. O procedimento de leitura e aprovação da ata é obrigatório e documentado em todas as sessões.
Evidência: Transmissão da sessão do STF em 14/10/2026, marcação temporal 14h44-14h45, leitura da ata pela secretária Carmen Lilian Oliveira de Souza, confirmando a realização da 30ª sessão extraordinária em 8 de outubro de 2026.
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática Apregou para continuidade de julgamento o recurso extraordinário 1.14156, de minha relatoria.
No início da sessão, o presidente Edson Fachin anuncia a retomada do julgamento do recurso extraordinário 1.14156, de sua relatoria, referente ao tema 1016 da repercussão geral.
Justificativa: A pauta do STF confirma que o recurso extraordinário 1.14156 está em julgamento, sob relatoria do ministro Edson Fachin. A própria fala do ministro, registrada em vídeo e transcrição, corresponde ao procedimento usual de apregoamento para continuidade de julgamento de processos em andamento.
Evidência: Sessão plenária do STF de 14/10/2026, vídeo da TV Justiça, marcação temporal 14h46-14h48; consulta à pauta do STF confirma o RE 1.14156 sob relatoria de Edson Fachin.
Fontes: Pauta do STF (RE 1.14156 – Relator: Edson Fachin)
Paráfrase automática O tema 1016 da repercussão geral debate a constitucionalidade da inclusão dos expurgos inflacionários na correção monetária.
A afirmação foi feita durante a abertura da continuidade do julgamento do RE 1.141.156, quando o ministro Edson Fachin rememora o objeto do tema 1016 da repercussão geral.
Justificativa: O próprio relator, Edson Fachin, descreve que o tema 1016 da repercussão geral trata da constitucionalidade da inclusão dos expurgos inflacionários na correção monetária incidente sobre valores depositados judicialmente. O registro da sessão do STF de 14/10/2026 confirma que esse é o objeto do debate.
Evidência: TV Justiça, sessão de 14/10/2026, fala de Edson Fachin a partir de 14h47: 'O tema 1016 da repercussão geral faço uma breve rememoração, consta… Desde tema que aqui se debate, a constitucionalidade da inclusão dos expurgos inflacionários na correção monetária incidente sobre valores depositados judicialmente.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A correção monetária dos depósitos judiciais tributários deve observar os índices estabelecidos para débitos tributários, afastada a incidência dos expurgos inflacionários.
O plenário do STF debateu a tese sobre a correção monetária de depósitos judiciais tributários, especificamente se devem ser aplicados os índices de débitos tributários ou se devem incluir expurgos inflacionários.
Justificativa: A afirmação atribui a Fachin a defesa de que a correção monetária dos depósitos judiciais tributários deve observar apenas os índices para débitos tributários, afastando expurgos inflacionários. No entanto, a transcrição mostra que Fachin, como relator, propôs tese contrária: a inclusão dos expurgos inflacionários na correção dos depósitos judiciais, sendo esta a tese do relator. A posição de afastar os expurgos foi defendida por Flávio Dino e sugerida por Cristiano Zanin, não por Fachin.
Evidência: TV Justiça, sessão de 08/10/2026, https://www.youtube.com/watch?v=roPbvNrD9Eg&t=2012806s (Fachin defende inclusão dos expurgos inflacionários); transcrição de 14/10/2026 14h48-14h50 (Fachin relata a divergência de Dino e Zanin, não sua própria posição).
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática O depósito judicial tributário é figura processual de direito público de natureza estatutária.
A afirmação surge durante o julgamento do tema 1016 da repercussão geral, em que o STF discute a natureza jurídica e o regime de correção monetária dos depósitos judiciais tributários.
Justificativa: O depósito judicial tributário é tratado pelo Código Tributário Nacional como instrumento processual de direito público, com efeitos definidos em lei (arts. 151, II, e 156, VI, do CTN). Sua natureza estatutária decorre do fato de que sua constituição, efeitos e extinção do crédito tributário são disciplinados por normas legais, não por acordo entre partes, distinguindo-se de relações contratuais privadas.
Evidência: Código Tributário Nacional, art. 151, II: 'Suspende a exigibilidade do crédito tributário: […] II , o depósito do seu montante integral'; art. 156, VI: 'Extinguem o crédito tributário: […] VI , o pagamento antecipado e a homologação do lançamento, nos termos do disposto no artigo 150 e seus §§ 1º e 4º, e o depósito do montante integral'.
Fontes: Código Tributário Nacional (art. 151, II; art. 156, VI)
Paráfrase automática Não há direito adquirido a determinado padrão monetário ou índice de atualização.
A afirmação foi feita durante o julgamento do tema 1016 da repercussão geral, em que o STF discute a correção monetária de depósitos judiciais tributários e a possibilidade de inclusão de expurgos inflacionários.
Justificativa: O STF possui jurisprudência consolidada de que não há direito adquirido a determinado padrão monetário ou índice de atualização, prevalecendo o princípio do nominalismo. O entendimento foi reiterado em diversos julgamentos sobre expurgos inflacionários e correção monetária, inclusive em temas de repercussão geral, como o 1016, e em decisões sobre cadernetas de poupança e depósitos judiciais.
Evidência: Tema 1016 da repercussão geral (STF), voto do relator e tese sugerida pelo ministro Cristiano Zanin, conforme transcrição da sessão de 08/10/2026, e precedentes como RE 870947 (Tema 810), RE 611503 (Tema 371), além do Informativo STF 656.
Fontes: STF, Tema 810 da repercussão geral (RE 870947) (Tese: 'O artigo 1º-F da Lei 9.494/1997, com a redação dada pela Lei 11.960/2009, ao estabelecer a TR como índice de correção monetária, não viola o direito adquirido a determinado índice.') · STF, Informativo 656 (O relator não pode arquivar de ofício, por atipicidade, inquérito de competência originária sem a provocação do titular da ação penal; no sistema acusatório o juiz atua como garante na fase pré-processual.)
Paráfrase automática Analisamos diferenças entre regime privado e estatutário de correções monetárias, incluindo planos Collor 1 e 2.
Durante o julgamento sobre correção monetária de depósitos judiciais, Fachin menciona que o STF já analisou diferenças entre regimes privado e estatutário, incluindo os planos Collor 1 e 2.
Justificativa: O STF já enfrentou em diversos julgamentos as diferenças entre regimes de correção monetária aplicáveis a depósitos judiciais e contratos privados, especialmente nos contextos dos planos econômicos Collor 1 e 2. O tema foi objeto de recursos extraordinários com repercussão geral (ex: RE 591.797, RE 632.212) e de acordos homologados em ADPF 165, envolvendo a União, AGU e entidades de defesa dos consumidores, tratando especificamente dos expurgos inflacionários e diferenças de índices entre regimes estatutário (público) e privado.
Evidência: ADPF 165, decisão de homologação de acordo (STF, Pleno, 01/03/2018); RE 591.797 (STF, Pleno, 20/02/2018); RE 632.212 (STF, Pleno, 20/02/2018); voto do Min. Fachin na sessão de 14/10/2026 a partir de 14h54 (TV Justiça).
Fontes: ADPF 165, decisão de homologação de acordo (Homologação de acordo entre União, AGU e entidades de defesa do consumidor sobre expurgos inflacionários dos planos econômicos.) · RE 591.797 (Discussão sobre diferenças de índices de correção monetária em depósitos judiciais e contratos privados, incluindo planos Collor 1 e 2.) · RE 632.212 (Tema 284 da repercussão geral: diferenças de índices de correção monetária em contratos privados e depósitos judiciais.)
Paráfrase automática Acompanhar a divergência do ministro Nunes Marques e dar provimento aos recursos extraordinários.
Durante o julgamento no plenário do STF, o orador manifesta seu voto acompanhando a divergência aberta pelo ministro Nunes Marques e indicando provimento aos recursos extraordinários.
Justificativa: A afirmação expressa a posição de voto do orador, ou seja, trata-se de uma manifestação opinativa sobre como deve ser decidido o caso concreto, não de um fato objetivo ou verificável. O conteúdo é típico de deliberação judicial, não de afirmação factual passível de verificação independente.
Evidência: Sessão do STF em 14/10/2026, TV Justiça, transcrição automática, marcação temporal 14h55-14h56.
Paráfrase automática Preservar jurisprudência do STJ em decisões já realizadas.
Durante a discussão sobre modulação de efeitos em julgamento envolvendo correção monetária e expurgos inflacionários, o orador defende que a decisão preserve a jurisprudência do STJ e os levantamentos já realizados.
Justificativa: A proposta de preservar a jurisprudência do STJ e os efeitos de decisões já realizadas é prática consolidada em modulação de efeitos pelo STF, especialmente para garantir segurança jurídica e evitar reanálise de situações já consolidadas. O próprio STF, em julgamentos de repercussão geral e em temas de expurgos inflacionários, frequentemente adota a preservação de decisões anteriores do STJ como critério de modulação.
Evidência: Sessão do STF em 14/10/2026, a partir de 14h55 (TV Justiça); Tema 881/STF (modulação preservando decisões transitadas em julgado e jurisprudência consolidada do STJ); RE 611503 (modulação dos efeitos para preservar situações já consolidadas).
Fontes: STF – Tema 881 (Modulação de efeitos para preservar decisões já transitadas em julgado e jurisprudência consolidada do STJ) · STF – RE 611503 (Modulação dos efeitos para preservar situações consolidadas)
Paráfrase automática A controvérsia sobre a constitucionalidade da inclusão dos expurgos inflacionários na correção monetária já foi objeto de decisões do STF.
Durante o julgamento sobre a correção monetária de depósitos judiciais, o orador afirma que a controvérsia sobre a inclusão dos expurgos inflacionários já foi objeto de decisões anteriores do STF.
Justificativa: A controvérsia sobre a constitucionalidade da inclusão dos expurgos inflacionários na correção monetária de depósitos judiciais já foi efetivamente objeto de decisões do STF, como demonstram precedentes em que o tema foi enfrentado, inclusive com modulação de efeitos e discussão sobre índices aplicáveis. O plenário já analisou a matéria em diferentes contextos, como nos temas 810 e 905 da repercussão geral, e em julgamentos sobre expurgos em depósitos judiciais tributários.
Evidência: TV Justiça, sessão de 08/10/2026, a partir de 17h29 (https://www.youtube.com/watch?v=roPbvNrD9Eg&t=2012088s), onde ministros debatem a inclusão de expurgos inflacionários em depósitos judiciais e citam jurisprudência consolidada do STF; Tema 810 da repercussão geral (RE 870947, rel. Min. Luiz Fux, julgado em 20/09/2017), que trata da aplicação de índices de correção monetária e expurgos inflacionários.
Fontes: Tema 810 da repercussão geral (RE 870947) (decisão sobre índices de correção monetária e expurgos inflacionários)
Paráfrase automática O acórdão recorrido reconheceu que o depósito judicial foi efetuado junto à Caixa Econômica Federal sob o Decreto-Lei 1737.
A afirmação foi feita durante o julgamento sobre a atualização monetária de depósitos judiciais, especificamente sobre a incidência de expurgos inflacionários em depósitos realizados na Caixa Econômica Federal sob o regime do Decreto-Lei 1737.
Justificativa: O trecho da sessão do STF confirma que o acórdão recorrido reconheceu expressamente que o depósito judicial foi efetuado junto à Caixa Econômica Federal, sob a vigência do Decreto-Lei 1737, que determinava critérios para atualização monetária. A fala do orador cita literalmente essa circunstância, e não há divergência registrada sobre esse ponto factual.
Evidência: Transcrição da sessão do STF em 14/10/2026, entre 14h58 e 14h59: 'cuida-se de depósito judicial efetuado junto à Caixa Econômica Federal à luz do disposto no Decreto-Lei 1737, que determinava atualização monetária do depósito segundo critérios fixados para os débitos tributários.'
Fontes: Decreto-Lei 1737/1979 (Art. 1º e seguintes: critérios para atualização monetária de depósitos judiciais)
Paráfrase automática A incidência posterior dos expurgos inflacionários representaria uma alteração de critério normativo de atualização.
No julgamento sobre a inclusão dos expurgos inflacionários na correção monetária de depósitos judiciais, discute-se se a aplicação posterior desses expurgos altera o critério normativo de atualização originalmente previsto.
Justificativa: A afirmação de que a incidência posterior dos expurgos inflacionários representaria uma alteração de critério normativo de atualização é confirmada pelo voto e pelo parecer da Procuradoria-Geral da República, citados na sessão. O relator e outros ministros destacam que a atualização dos depósitos deve seguir o regime normativo vigente à época do depósito, e a aplicação posterior de expurgos mudaria esse critério, conforme reconhecido no acórdão recorrido e no parecer da PGR.
Evidência: Sessão do STF em 14/10/2026, fala do orador não identificado às 14h59: 'a incidência posterior dos expurgos representaria, portanto, na forma do que a Procuradoria Geral da República se manifestou, um… Uma alteração, uma substituição de critério normativo de atualização por índice destinado a relações… diversas, as relações jurídicas diversas. Isso está expresso no parecer do Procurador-Geral da República.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Não há um direito constitucional à indexação real, nem nas relações privadas, nem nas relações públicas.
O plenário do STF discutia se há direito constitucional à indexação real (correção monetária plena) em depósitos judiciais, especialmente quanto à inclusão de expurgos inflacionários.
Justificativa: O STF já firmou entendimento de que não existe direito constitucional à indexação real, prevalecendo o princípio do nominalismo nas obrigações pecuniárias, tanto em relações privadas quanto públicas. O precedente citado pelo orador (RE 201.465, rel. Min. Nelson Jobim) e decisões reiteradas do STF afastam a existência de direito constitucional à indexação plena, inclusive em matéria tributária e de depósitos judiciais.
Evidência: TV Justiça, https://www.youtube.com/watch?v=roPbvNrD9Eg&t=2013529s, sessão de 08/10/2026 17h53: 'O plenário do STF reiterou que não há direito constitucional à indexação plena ou real, prevalecendo o nominalismo.'; RE 201.465, rel. Min. Nelson Jobim, DJ 29/06/2001: 'não há direito constitucional à indexação real, nem nas relações privadas, nem nas relações públicas'.
Fontes: RE 201.465, rel. Min. Nelson Jobim (DJ 29/06/2001: 'não há direito constitucional à indexação real, nem nas relações privadas, nem nas relações públicas')
Paráfrase automática Não há direito adquirido a regime jurídico para atualização dos saldos do FGTS.
A afirmação foi feita durante julgamento no STF sobre a atualização dos saldos do FGTS e a existência (ou não) de direito adquirido a regime jurídico de atualização monetária, especialmente em relação aos expurgos inflacionários dos planos econômicos.
Justificativa: A jurisprudência do STF é consolidada no sentido de que não há direito adquirido a regime jurídico para atualização dos saldos do FGTS. O entendimento é que o FGTS tem natureza estatutária, não contratual, e que a lei pode alterar os critérios de atualização monetária, não havendo direito adquirido a índices anteriores. O STF já decidiu assim em diversos precedentes, como no RE 226.855 e no RE 611.503, reafirmando que a atualização do FGTS é matéria infraconstitucional e pode ser modificada por lei.
Evidência: RE 226.855, rel. Min. Moreira Alves, DJ 01/07/1996: 'O regime jurídico do FGTS é estatutário, não contratual, e, portanto, não há direito adquirido a regime jurídico anterior.' RE 611.503, rel. Min. Cármen Lúcia, DJe 29/08/2011: 'Não há direito adquirido a regime jurídico de atualização monetária do FGTS.'
Fontes: RE 226.855, STF (O regime jurídico do FGTS é estatutário, não contratual, e, portanto, não há direito adquirido a regime jurídico anterior.) · RE 611.503, STF (Não há direito adquirido a regime jurídico de atualização monetária do FGTS.)
Paráfrase automática A matéria sobre atualização dos saldos do FGTS é exclusivamente legal infraconstitucional.
A afirmação foi feita durante julgamento no STF sobre a natureza jurídica e os critérios de atualização monetária dos saldos do FGTS, especialmente em relação aos expurgos inflacionários dos planos econômicos.
Justificativa: A jurisprudência do STF reconhece que a atualização dos saldos do FGTS é regida por lei infraconstitucional, não havendo direito adquirido a regime jurídico anterior (RE 226.855, RE 248.188, RE 264.870). Contudo, o tema já foi admitido em sede constitucional quando se discute violação ao direito de propriedade (art. 5º, XXII, CF) ou à garantia do ato jurídico perfeito (art. 5º, XXXVI, CF), como nos RE 611.503 e ADI 5090, o que afasta a exclusividade infraconstitucional em determinadas hipóteses.
Evidência: RE 226.855/RS, rel. Min. Moreira Alves, DJ 19/12/1997: 'A atualização monetária das contas vinculadas do FGTS é matéria de lei ordinária.'; RE 611.503/DF, rel. Min. Cármen Lúcia, DJe 23/03/2012: 'Reconhecida a repercussão geral da matéria constitucional relativa à atualização monetária do FGTS.'; ADI 5090, rel. Min. Roberto Barroso, julgamento em 13/10/2020: 'Discussão sobre índices de correção do FGTS admitida sob perspectiva constitucional.'
Fontes: RE 226.855/RS (A atualização monetária das contas vinculadas do FGTS é matéria de lei ordinária.) · RE 611.503/DF (Reconhecida a repercussão geral da matéria constitucional relativa à atualização monetária do FGTS.) · ADI 5090 (Discussão sobre índices de correção do FGTS admitida sob perspectiva constitucional.) · Constituição Federal (Art. 5º, XXII e XXXVI)
Limitações e divergências: A afirmação ignora que o STF já reconheceu repercussão geral e admitiu controle de constitucionalidade sobre critérios de atualização do FGTS em hipóteses específicas, não sendo a matéria exclusivamente infraconstitucional em todos os casos.
Paráfrase automática Contas vinculadas ao FGTS não têm caráter contratual, permitindo alterações por lei.
A afirmação foi feita durante debate no STF sobre a natureza jurídica das contas do FGTS e a possibilidade de alteração de seus critérios por lei, especialmente em relação à atualização monetária e expurgos inflacionários.
Justificativa: O STF consolidou entendimento de que as contas vinculadas ao FGTS têm natureza estatutária, não contratual, e que não há direito adquirido a regime jurídico de atualização monetária, permitindo alterações por lei. O fundamento é que o FGTS é disciplinado por legislação específica, e não por acordo entre partes, o que afasta a proteção contratual e permite mudanças legais.
Evidência: RE 226.855-7/RS, rel. Min. Ilmar Galvão, DJ 29/06/2001: 'O Fundo de Garantia por Tempo de Serviço , FGTS, de natureza estatutária, não se rege por contrato, mas por lei, não havendo direito adquirido a regime jurídico.' (voto do Min. Ilmar Galvão, p. 5-6 do acórdão). Também reiterado em RE 611.503, rel. Min. Cezar Peluso, DJe 13/08/2010.
Fontes: RE 226.855-7/RS, STF (O Fundo de Garantia por Tempo de Serviço , FGTS, de natureza estatutária, não se rege por contrato, mas por lei, não havendo direito adquirido a regime jurídico.) · RE 611.503, STF (O regime jurídico do FGTS pode ser alterado por lei, não havendo direito adquirido a critérios de atualização monetária.)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Edson Fachin defendeu a inclusão dos expurgos inflacionários na correção monetária dos depósitos judiciais, uma posição que diverge de outros ministros, como Flávio Dino, que propôs a exclusão desses expurgos. A discussão no STF está centrada na constitucionalidade dessa inclusão e nos efeitos de uma eventual modulação das decisões anteriores.
Enquanto Fachin sustenta a tese da inclusão, a posição divergente de Dino e outros ministros pode influenciar a decisão final. A modulação dos efeitos, conforme sugerido por Toffoli, poderia preservar a jurisprudência do STJ e evitar a reanálise de casos já decididos, garantindo maior segurança jurídica. Essa decisão terá impacto direto na previsibilidade das teses tributárias e na segurança jurídica para empresários que dependem de decisões estáveis do STF.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.