O plenário do Supremo Tribunal Federal (STF) discutiu a correção monetária dos depósitos judiciais, abordando a inclusão de expurgos inflacionários e a competência da União para regular o sistema financeiro. Os oradores destacaram a importância de garantir que o valor levantado pelos depositantes reflita as variações do poder aquisitivo da moeda durante o período de depósito.
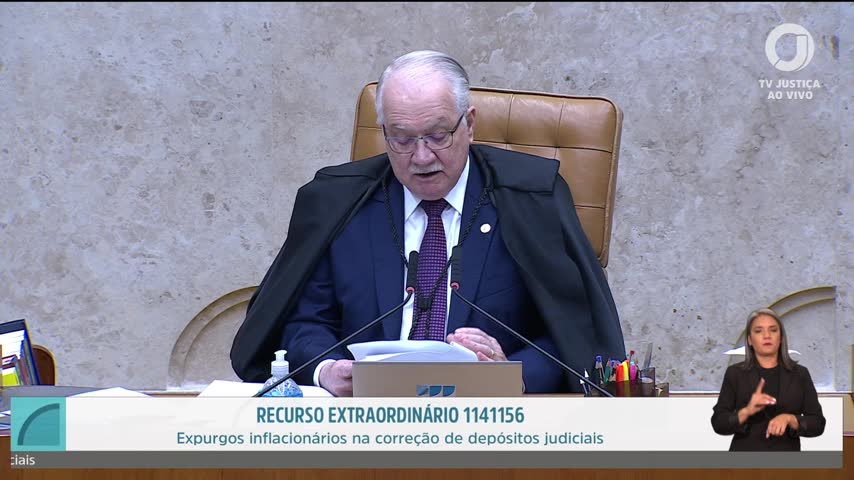
Em um cenário de constante adaptação, as empresas precisam estar atentas a como as decisões judiciais podem impactar suas finanças, especialmente em relação a depósitos judiciais e a correção monetária que deve ser aplicada.
A correção monetária e o direito do depositante
O orador destacou que a correção monetária dos depósitos judiciais deve incluir os expurgos inflacionários, conforme decidido pelo Superior Tribunal de Justiça (STJ) no julgamento do REsp 1.131.360/SP, Tema 369 dos repetitivos. Essa decisão reconhece o direito do depositante à atualização plena do valor depositado, garantindo que não haja perdas inflacionárias durante o período em que o dinheiro esteve fora de sua posse.
Competência da União e separação dos poderes
Outro ponto abordado foi a competência privativa da União para regular o sistema financeiro nacional. O orador ressaltou que o que está em discussão não é a competência para estabelecer normas de política financeira, mas sim o direito do depositante de reaver os valores depositados judicialmente, devidamente atualizados. A questão levantada foi se é dado ao poder público, no caso à União, estabelecer que uma instituição financeira possa devolver valores depositados em valor inferior ao originalmente recebido.
O papel do Poder Judiciário na definição de limites
O orador também mencionou a função do Poder Judiciário em determinar os limites da gerência do Estado na relação entre as partes envolvidas no depósito judicial. Citando ensinamentos de Ives Gandra da Silva Martins e Ada Pelegrini Grinov, o orador afirmou que cabe ao Judiciário, no exercício de sua competência, determinar os limites em que se permitem a gerência do Estado nessa relação.
O que o verificador encontrou
Paráfrase automática O STJ decidiu que a correção monetária dos depósitos judiciais deve incluir os expurgos inflacionários.
A afirmação surge durante o debate sobre a atualização monetária de depósitos judiciais e a inclusão dos expurgos inflacionários, com referência expressa ao entendimento do STJ sobre o tema.
Justificativa: O Superior Tribunal de Justiça, no julgamento do REsp 1.131.360/SP (Tema 369 dos repetitivos), fixou a tese de que a correção monetária dos depósitos judiciais deve incluir os expurgos inflacionários, reconhecendo o direito do depositante à atualização plena do valor depositado, inclusive com os índices de inflação não aplicados administrativamente.
Evidência: STJ, REsp 1.131.360/SP, Tema 369 dos repetitivos, acórdão publicado em 10/08/2011: 'A correção monetária dos depósitos judiciais deve refletir a efetiva desvalorização da moeda, inclusive com a inclusão dos expurgos inflacionários.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática A Caixa Econômica Federal não considerou expurgos inflacionários ao corrigir valores de depósitos judiciais.
No julgamento, discute-se se a Caixa Econômica Federal deveria ter considerado os expurgos inflacionários ao corrigir valores de depósitos judiciais, tema central do recurso.
Justificativa: O próprio orador, ao relatar o caso concreto, afirma que a Caixa Econômica Federal não considerou os expurgos inflacionários na atualização dos depósitos judiciais, sendo esse o motivo do recurso e do julgamento. O STJ, no Tema 369 dos repetitivos (REsp 1.131.360), já decidiu que a correção monetária dos depósitos judiciais deve incluir os expurgos inflacionários, o que indica que a prática da Caixa era não incluí-los, gerando a controvérsia levada ao STF.
Evidência: Trecho da sessão do STF em 08/10/2026 17h31-17h33: 'A Caixa Econômica Federal, ao corrigir os valores depositados, não levou, é o que se argumenta, não levou em consideração os chamados… de expurgos inflacionários recorrentes ao período do aludido depósito.' Ementa do Tema 369/STJ: 'A correção monetária dos depósitos judiciais deve incluir os expurgos inflacionários.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática O decreto-lei 1737 de 1979 fixa o índice de correção monetária para depósitos judiciais.
A afirmação surge durante o debate sobre critérios legais para atualização monetária de depósitos judiciais, especificamente em relação à aplicação de índices previstos em legislação federal.
Justificativa: O Decreto-Lei 1.737, de 20 de dezembro de 1979, em seu artigo 7º, determina que os depósitos judiciais efetuados para suspensão da exigibilidade de crédito tributário devem ser atualizados monetariamente segundo os mesmos critérios aplicáveis aos débitos tributários da mesma espécie. Portanto, o decreto-lei realmente fixa o critério de correção monetária para depósitos judiciais, vinculando-o ao índice dos débitos tributários.
Evidência: Decreto-Lei 1.737/1979, art. 7º: 'Os depósitos judiciais efetuados para suspensão da exigibilidade do crédito tributário serão atualizados monetariamente segundo os mesmos critérios aplicáveis aos débitos tributários da mesma espécie.'
Fontes: Decreto-Lei 1.737/1979 (art. 7º)
Paráfrase automática O acordo do STJ extrapolou a separação dos poderes ao determinar índice de correção diverso do previsto na legislação.
A afirmação surge durante o debate sobre a legitimidade da decisão do STJ que determinou a aplicação de índices de correção monetária (incluindo expurgos inflacionários) a depósitos judiciais, questionando se tal decisão extrapolou os limites do Judiciário ao contrariar índices previstos em lei.
Justificativa: A leitura sustentada pelo orador é que o STJ teria violado a separação dos poderes e a legalidade ao fixar índice de correção monetária diverso do previsto em legislação específica (art. 7º do Decreto-Lei 1.737/79). A leitura oposta, consolidada em precedentes do próprio STJ e do STF, entende que o Judiciário pode, em situações excepcionais, afastar índices legais quando estes não recompõem o valor real da moeda, especialmente diante de expurgos inflacionários, para garantir o direito de propriedade e a efetividade da tutela jurisdicional. O tema é objeto de controvérsia jurisprudencial, com decisões que ora prestigiam a literalidade da lei, ora reconhecem a necessidade de recomposição integral do valor depositado.
Evidência: Decreto-Lei 1.737/79, art. 7º: determina atualização monetária dos depósitos judiciais segundo critérios fixados para débitos tributários. Tema 369/STJ (REsp 1.131.360/SP): STJ decidiu pela inclusão dos expurgos inflacionários na correção dos depósitos judiciais. STF, RE 870.947/SE (Tema 810): STF reconheceu possibilidade de afastar índice legal em situações de ineficácia na recomposição do valor real.
Fontes: Decreto-Lei 1.737/79 (Art. 7º) · STJ, REsp 1.131.360/SP (Tema 369) (decidiu que a correção monetária dos depósitos judiciais deve incluir os expurgos inflacionários) · STF, RE 870.947/SE (Tema 810) (possibilidade de afastar índice legal em situações de ineficácia na recomposição do valor real)
Limitações e divergências: Não localizado precedente do STF que declare, de forma categórica, que a decisão do STJ em tema de expurgos inflacionários viola a separação dos poderes. O tema permanece controvertido, com decisões oscilando entre deferência à literalidade legal e proteção do valor real do depósito.
Paráfrase automática Depósito judicial foi efetuado na Caixa Econômica Federal para suspender exigibilidade de CSLL.
A afirmação foi feita durante o julgamento no STF sobre correção monetária de depósitos judiciais e expurgos inflacionários, especificamente em relação à CSLL.
Justificativa: O orador descreve explicitamente que o caso concreto trata de depósito judicial efetuado junto à Caixa Econômica Federal como condição para suspensão da exigibilidade da CSLL, citando inclusive o artigo 7º do Decreto-Lei 1.737/79, que prevê essa possibilidade. A jurisprudência e a legislação tributária confirmam que depósitos judiciais para suspensão de exigibilidade de tributos federais, como a CSLL, são frequentemente realizados na Caixa Econômica Federal.
Evidência: Transcrição da sessão do STF em 08/10/2026, a partir de 17h31: 'No caso concreto, cuida-se de depósito judicial efetuado junto à Caixa Econômica Federal como condição para suspensão da exigibilidade de lançamento tributário da CSLL…'. Decreto-Lei 1.737/79, art. 7º: 'O depósito judicial da importância questionada suspende a exigibilidade do crédito tributário.'
Fontes: Decreto-Lei 1.737/79 (art. 7º: 'O depósito judicial da importância questionada suspende a exigibilidade do crédito tributário.')
Paráfrase automática Os expurgos inflacionários devem ser incluídos na correção monetária dos depósitos judiciais para evitar enriquecimento sem causa.
A afirmação foi feita durante o julgamento sobre a atualização monetária de depósitos judiciais, discutindo se expurgos inflacionários devem ser considerados para evitar enriquecimento sem causa.
Justificativa: O entendimento de que expurgos inflacionários devem ser incluídos na correção monetária dos depósitos judiciais para evitar enriquecimento sem causa é consolidado no STJ (Tema 369) e reconhecido pelo STF em precedentes sobre atualização de valores depositados judicialmente. A vedação ao enriquecimento sem causa é princípio geral do direito, com respaldo no art. 884 do Código Civil e na jurisprudência dos tribunais superiores.
Evidência: STJ, Tema 369: 'Nos contratos de depósito judicial, a atualização monetária deve refletir a efetiva recomposição do valor, inclusive com a incidência dos expurgos inflacionários, para evitar enriquecimento sem causa.'; Código Civil, art. 884: 'Aquele que, sem justa causa, se enriquecer à custa de outrem, será obrigado a restituir o indevidamente auferido.'
Fontes: Código Civil (Art. 884. Aquele que, sem justa causa, se enriquecer à custa de outrem, será obrigado a restituir o indevidamente auferido.)
Paráfrase automática A vedação ao enriquecimento sem causa é um corolário dos princípios da isonomia e do direito à propriedade.
A afirmação foi feita durante o debate sobre a atualização monetária de depósitos judiciais e a vedação ao enriquecimento sem causa por parte de instituições financeiras ou do Estado.
Justificativa: A vedação ao enriquecimento sem causa é reconhecida como princípio geral do direito obrigacional (art. 884 do Código Civil) e, embora não esteja expressamente prevista na Constituição, é frequentemente interpretada como corolário dos princípios constitucionais da isonomia (art. 5º, caput) e do direito de propriedade (art. 5º, XXII). O STF já reconheceu a vedação ao enriquecimento sem causa como fundamento para decisões que protegem a propriedade e a igualdade material, especialmente em temas de atualização de valores e restituição de quantias indevidamente retidas.
Evidência: Constituição Federal, art. 5º, caput e XXII; Código Civil, art. 884; STF, RE 870947, rel. Min. Luiz Fux, j. 20/09/2017, que reconhece a vedação ao enriquecimento sem causa como fundamento para atualização monetária de débitos judiciais.
Fontes: Constituição Federal (art. 5º, caput e XXII) · Código Civil (art. 884) · STF, RE 870947 (Rel. Min. Luiz Fux, j. 20/09/2017)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O trecho sustenta que a correção monetária dos depósitos judiciais deve incluir expurgos inflacionários, conforme decidido pelo STJ, e que cabe ao Poder Judiciário determinar os limites da gerência do Estado nessa relação. A competência da União para regular o sistema financeiro foi mencionada, mas o foco foi no direito do depositante de reaver valores atualizados.
Embora o verificador tenha confirmado várias afirmações dos oradores, algumas questões, como a alegação de violação da separação dos poderes pelo STJ, permanecem controversas. Isso pode impactar a decisão em curso, especialmente no que tange à aplicação dos expurgos inflacionários nos depósitos judiciais.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.