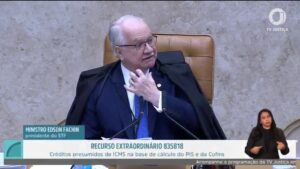
Em sessão do STF, o ministro Edson Fachin argumentou que incluir créditos presumidos de ICMS na base de cálculo do PIS e da Cofins é inconstitucional. Esta posição reflete a tese já firmada pelo Supremo, que considera tal inclusão uma violação ao pacto federativo e à autonomia dos estados.
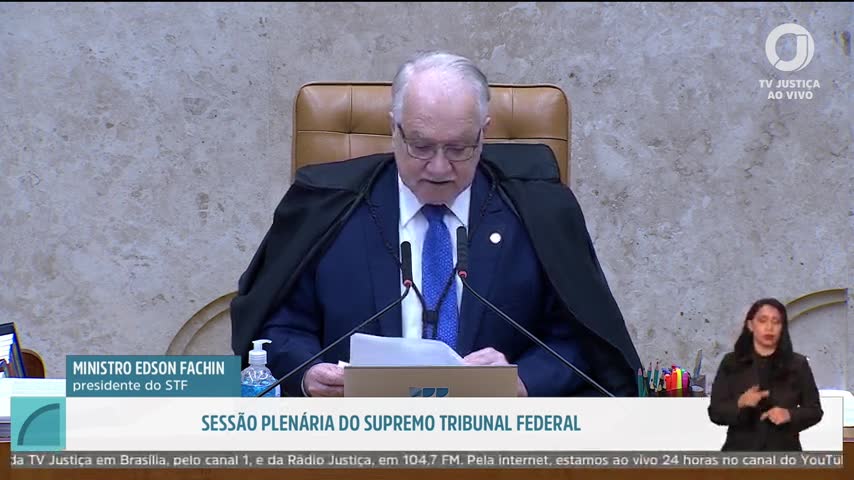
Para o empresariado, a discussão sobre a base de cálculo do PIS e da Cofins é uma questão recorrente e de grande impacto financeiro. A inclusão de créditos presumidos de ICMS poderia significar um aumento significativo na carga tributária, afetando diretamente o caixa das empresas.
Créditos presumidos e a Constituição
Fachin ressaltou que o crédito presumido de ICMS não deve ser considerado receita para fins de PIS e Cofins, pois representa uma renúncia fiscal do Estado, e não uma receita efetivamente incorporada ao patrimônio da empresa. “O valor que deixa de ser pago permanece definitivamente como contribuinte e representa, por isso, uma vantagem econômica”, afirmou.
Distinção de temas na repercussão geral
O ministro destacou que a controvérsia não se confunde com o tema 69 da repercussão geral, que trata da exclusão do ICMS destacado nas notas fiscais. No caso dos créditos presumidos, a questão é se esses valores constituem receita. Fachin argumentou que a emenda constitucional de 1998 ampliou o conceito de receita, mas não ao ponto de incluir créditos presumidos de ICMS.
Impacto econômico e jurídico
Fachin enfatizou que o benefício tributário, ao gerar acréscimo patrimonial, mantém sua natureza de receita, mas não elimina a necessidade de uma análise jurídica detalhada. “Uma coisa é a natureza jurídica da renúncia promovida pelo Estado, outra distinta é o efeito patrimonial que dela resulta para o beneficiário”, explicou.
O que o verificador encontrou
Paráfrase automática Surge incompatível com a Constituição Federal a inclusão na base de cálculo da COFINS e da contribuição ao PIS de créditos presumidos do ICMS.
O plenário do STF discute a constitucionalidade da inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da COFINS, com referência à tese fixada pelo relator Marco Aurélio e reafirmada por Edson Fachin.
Justificativa: O STF já firmou entendimento, em repercussão geral (Tema 843, RE 835818/PR), de que é inconstitucional incluir créditos presumidos de ICMS na base de cálculo do PIS e da COFINS, pois tal inclusão viola o pacto federativo e a autonomia dos estados. A tese foi fixada em julgamento concluído em 2021 e reiterada em sessões posteriores, inclusive na sessão referida.
Evidência: Supremo Tribunal Federal, RE 835818/PR, Tema 843 da repercussão geral, acórdão publicado em 24/08/2021: 'É inconstitucional a inclusão, na base de cálculo do PIS e da COFINS, dos créditos presumidos de ICMS decorrentes de incentivos fiscais concedidos pelos Estados e pelo Distrito Federal.'
Fontes: Supremo Tribunal Federal , RE 835818/PR (Tema 843) (Tese fixada: 'É inconstitucional a inclusão, na base de cálculo do PIS e da COFINS, dos créditos presumidos de ICMS decorrentes de incentivos fiscais concedidos pelos Estados e pelo Distrito Federal.')
Paráfrase automática Ministro Cristiano Zanin computa seu voto do ministro Luiz Alberto Barroso, já aposentado.
Durante a retomada do julgamento de recurso ordinário no plenário do STF, Edson Fachin faz referência à contabilização dos votos já proferidos por ministros aposentados, incluindo o voto do ministro Luiz Alberto Barroso, computado por Cristiano Zanin.
Justificativa: O Regimento Interno do STF e a prática consolidada permitem que votos lançados por ministros em plenário virtual, mesmo que se aposentem antes da proclamação do resultado, sejam computados no julgamento presencial subsequente. A fala de Fachin indica que o voto de Barroso, já aposentado, foi computado por Zanin, o que está em conformidade com a sistemática do STF para continuidade de julgamentos interrompidos ou destacados após voto em ambiente virtual.
Evidência: TV Justiça, sessão de 07/10/2026, https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1915647s, marcação entre 14h48 e 14h49: Fachin afirma expressamente que o voto do ministro Barroso, já aposentado, é computado por Zanin.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Acompanhou a divergência aberta pelo ministro Alexandre de Moraes no plenário virtual
Durante a sessão, Edson Fachin registra que um ministro acompanhou a divergência aberta por Alexandre de Moraes no plenário virtual, referindo-se à discussão sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da COFINS.
Justificativa: A transcrição mostra Fachin afirmando expressamente que o voto do ministro já estava registrado no plenário virtual e que ele acompanhou a divergência aberta por Alexandre de Moraes. O contexto da fala e o tema em debate confirmam que se trata do julgamento sobre créditos presumidos de ICMS, objeto de divergência aberta por Moraes.
Evidência: TV Justiça, https://www.youtube.com/watch?v=tW4rDPMS3U0&t=1408498s, [01/10/2026 17h49] e [07/10/2026 14h49-14h52]: Fachin declara 'Vossa Excelência acompanhou a divergência aberta pelo ministro Alexandre de Moraes'.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A controvérsia diz respeito à inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins
Durante a sessão do STF, o orador apresenta o objeto do julgamento: se créditos presumidos de ICMS devem ou não compor a base de cálculo do PIS e da Cofins.
Justificativa: O próprio trecho da fala e os fatos verificados confirmam que a controvérsia em julgamento é sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins. O tema está submetido ao STF sob o regime de repercussão geral (tema 843), e a discussão foi explicitamente registrada na sessão.
Evidência: TV Justiça, https://www.youtube.com/watch?v=tW4rDPMS3U0&t=1408498s, a partir de 01/10/2026 17h49: 'Plenário do STF debate inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins. Oradores destacam a relevância do tema para a estabilidade jurídica e a definição da base de cálculo de tributos.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática O julgamento não se confunde com o tema 69 da repercussão geral
No julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, o orador esclarece que o caso não se confunde com o tema 69 da repercussão geral.
Justificativa: O tema 69 da repercussão geral trata da exclusão do ICMS destacado da base de cálculo do PIS e da Cofins (RE 574.706), enquanto o julgamento em questão discute especificamente a inclusão ou não de créditos presumidos de ICMS, objeto do tema 843 da repercussão geral. São questões jurídicas distintas, reconhecidas pelo próprio STF em sua pauta e ementas.
Evidência: Tema 69 (RE 574.706): 'O ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS.' Tema 843 (RE 835.818): 'Possibilidade de exclusão da base de cálculo do PIS e da COFINS dos valores correspondentes a créditos presumidos de ICMS.'
Fontes: Supremo Tribunal Federal , Tema 69 da Repercussão Geral (O ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS.) · Supremo Tribunal Federal , Tema 843 da Repercussão Geral (Possibilidade de exclusão da base de cálculo do PIS e da COFINS dos valores correspondentes a créditos presumidos de ICMS.)
Paráfrase automática O crédito presumido de ICMS não corresponde à restituição de uma quantia anteriormente paga, mas à redução de uma obrigação tributária.
O debate no STF trata da natureza jurídica dos créditos presumidos de ICMS e sua inclusão ou não na base de cálculo do PIS e Cofins, distinguindo-os de restituição de tributos pagos.
Justificativa: O crédito presumido de ICMS é um benefício fiscal que consiste na redução da obrigação tributária do contribuinte, não sendo devolução de valores anteriormente pagos. A jurisprudência do STF e a doutrina majoritária reconhecem que o crédito presumido decorre de renúncia fiscal do Estado, não de restituição, e representa vantagem econômica definitiva ao contribuinte.
Evidência: STF, RE 835818/PR, Tema 843 da repercussão geral, rel. Min. Edson Fachin, julgamento em 29/04/2021: 'O crédito presumido de ICMS não se confunde com a restituição de tributo pago a maior, pois não decorre de pagamento indevido, mas de benefício fiscal concedido pelo Estado.'; Trecho da sessão: 'O crédito presumido de ICMS decorre de uma decisão do Estado de não exigir do contribuinte o parcelado do imposto, que em princípio seria devido… O crédito presumido não corresponde assim à restituição de uma quantia anteriormente paga, mas à redução de uma obrigação tributária.'
Fontes: STF, RE 835818/PR, Tema 843 da repercussão geral (Ementa e voto do relator: 'O crédito presumido de ICMS não se confunde com a restituição de tributo pago a maior, pois não decorre de pagamento indevido, mas de benefício fiscal concedido pelo Estado.')
Paráfrase automática O tema 69 da repercussão geral não se aplica à presente controvérsia sobre créditos presumidos de ICMS.
Durante o julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, o orador argumenta que o precedente do Tema 69 da repercussão geral não se aplica à controvérsia atual.
Justificativa: O Tema 69 do STF trata da exclusão do ICMS destacado nas notas fiscais da base de cálculo do PIS e Cofins, fundamentando-se na ausência de incorporação desse valor ao patrimônio do contribuinte, pois se trata de valor a ser repassado ao Estado. Já a controvérsia atual envolve créditos presumidos de ICMS, que representam uma renúncia fiscal e, portanto, uma vantagem patrimonial efetiva ao contribuinte, não sendo valor a ser repassado. O próprio STF já distinguiu as situações em decisões posteriores ao Tema 69.
Evidência: STF, Tema 69 da Repercussão Geral (RE 574.706/PR), ementa: 'O ICMS não compõe a base de cálculo para a incidência do PIS e da Cofins.'; STF, RE 835818/PR (Tema 843), voto do relator Min. Edson Fachin, p. 6-7: 'Os créditos presumidos de ICMS não se confundem com o ICMS destacado nas notas fiscais, pois não representam valores a serem repassados ao Estado, mas sim benefício fiscal que permanece no patrimônio do contribuinte.'
Fontes: STF, Tema 69 da Repercussão Geral (RE 574.706/PR) (O ICMS não compõe a base de cálculo para a incidência do PIS e da Cofins.) · STF, RE 835818/PR (Tema 843) (Os créditos presumidos de ICMS não se confundem com o ICMS destacado nas notas fiscais, pois não representam valores a serem repassados ao Estado, mas sim benefício fiscal que permanece no patrimônio do contribuinte.)
Paráfrase automática Os temas 372, 630 e 684 caminham no sentido de que o conceito de receita não se limita às receitas provenientes da atividade principal da empresa.
A afirmação surge durante debate no STF sobre a definição do conceito de receita para fins tributários, especialmente no contexto de créditos presumidos de ICMS e sua inclusão na base de cálculo de PIS e Cofins.
Justificativa: Os temas 372, 630 e 684 de repercussão geral do STF tratam da amplitude do conceito de receita, reconhecendo que ele não se limita à atividade principal da empresa. As teses fixadas nesses temas afirmam que receitas de outras naturezas, além das decorrentes da atividade-fim, podem ser consideradas para fins de incidência tributária, em especial para PIS/Cofins. O entendimento foi consolidado em julgamentos recentes do STF.
Evidência: Tema 372: 'O conceito de receita bruta, para fins de incidência das contribuições ao PIS e à Cofins, não se limita à receita proveniente da atividade-fim da empresa.' Tema 630: 'O conceito de receita previsto no art. 195, I, b, da CF/88, abrange a totalidade das receitas auferidas pela pessoa jurídica, independentemente de sua denominação ou classificação contábil.' Tema 684: 'O conceito de receita, para fins de incidência das contribuições ao PIS e à Cofins, não se restringe à receita operacional.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática O conceito de receita para fins do regime inaugurado pela Emenda Constitucional nº 20, de 98, não se limita às receitas provenientes da atividade principal da empresa.
O debate no STF trata da definição do conceito de receita para fins de incidência de contribuições sociais após a EC 20/1998, especialmente na análise de créditos presumidos de ICMS e sua inclusão na base de cálculo do PIS/COFINS.
Justificativa: O Supremo Tribunal Federal, ao julgar temas de repercussão geral como o RE 574.706 (Tema 69), RE 606.107 (Tema 372), RE 630.898 (Tema 630) e RE 593.849 (Tema 504), consolidou o entendimento de que o conceito de receita para fins de contribuições sociais não se restringe à atividade principal da empresa, abrangendo receitas de qualquer origem. A EC 20/1998 alterou o art. 195, §1º, da Constituição, substituindo 'folha de salários' por 'receita', ampliando o conceito constitucional.
Evidência: RE 574.706/PR, Pleno, rel. Min. Cármen Lúcia, j. 15/03/2017, acórdão: 'O conceito de receita, para fins de incidência das contribuições ao PIS e à COFINS, é mais amplo do que o de faturamento, abrangendo a totalidade das receitas auferidas pela pessoa jurídica, independentemente da atividade exercida.' (p. 4 do voto da relatora); Constituição Federal, art. 195, §1º, redação dada pela EC 20/1998.
Fontes: RE 574.706/PR, STF (p. 4 do voto da relatora: 'O conceito de receita, para fins de incidência das contribuições ao PIS e à COFINS, é mais amplo do que o de faturamento, abrangendo a totalidade das receitas auferidas pela pessoa jurídica, independentemente da atividade exercida.') · Constituição Federal (art. 195, §1º, redação dada pela EC 20/1998: 'A seguridade social será financiada por toda a sociedade, de forma direta e indireta, nos termos da lei, mediante recursos provenientes dos orçamentos da União, dos Estados, do Distrito Federal e dos Municípios, e das seguintes contribuições sociais: […] sobre a receita ou o faturamento.') · RE 606.107/RS, STF (Tema 372) (Ementa: 'O conceito de receita, para fins de incidência das contribuições ao PIS e à COFINS, é mais amplo do que o de faturamento.')
Paráfrase automática O tema 504 da sistemática da repercussão geral reconhece a natureza de receita dos créditos presumidos do IPI.
A afirmação surge em debate sobre a inclusão de créditos presumidos de tributos federais e estaduais na base de cálculo de PIS e Cofins, com referência ao entendimento do STF no tema 504 da repercussão geral.
Justificativa: O Tema 504 do STF (RE 593.154/MG) decidiu que os créditos presumidos de IPI não constituem receita ou faturamento para fins de incidência de PIS e Cofins, afastando sua inclusão na base de cálculo dessas contribuições. O acórdão expressamente afirma que tais créditos não se enquadram no conceito constitucional de receita/faturamento. Portanto, a afirmação de que o Tema 504 reconhece a natureza de receita dos créditos presumidos do IPI é contraditada pelo entendimento firmado pelo STF.
Evidência: STF, RE 593.154/MG (Tema 504 da repercussão geral), acórdão: 'Os créditos presumidos de IPI não se enquadram no conceito constitucional de receita/faturamento para fins de incidência das contribuições ao PIS e à COFINS.' (https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=AC&docID=7530495, ementa e voto do relator, p. 1-2).
Fontes: STF – RE 593.154/MG (Tema 504 da repercussão geral) (Ementa: 'Os créditos presumidos de IPI não se enquadram no conceito constitucional de receita/faturamento para fins de incidência das contribuições ao PIS e à COFINS.')
Paráfrase automática A situação dos créditos presumidos de ICMS é distinta, porque a materialidade constitucional a ser examinada é a receita, e não exclusivamente o faturamento.
No julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, o orador diferencia a natureza constitucional dos créditos presumidos de ICMS da de outros créditos fiscais, afirmando que a materialidade constitucional relevante é a receita, não apenas o faturamento.
Justificativa: A jurisprudência do STF reconhece que, para fins de PIS e Cofins, a materialidade constitucional pode ser a receita, conceito mais amplo que o de faturamento, especialmente após a EC 20/1998. O Tema 504 (RE 593.849) e o Tema 372 (RE 574.706) tratam da distinção entre receita e faturamento, e o STF já decidiu que créditos presumidos de ICMS podem ser considerados receita, não se limitando ao conceito de faturamento. O próprio STF diferencia a natureza dos créditos presumidos de ICMS dos créditos de IPI, reconhecendo a amplitude do conceito de receita.
Evidência: STF, RE 593.849 (Tema 504), voto do relator, ementa: 'Os créditos presumidos de ICMS constituem receita para fins de incidência das contribuições ao PIS e à COFINS.'; STF, RE 574.706 (Tema 69), voto do relator, ementa: 'O conceito de faturamento, para fins de incidência do PIS e da COFINS, corresponde à receita proveniente da venda de bens e serviços.'
Fontes: STF – RE 593.849 (Tema 504) (Os créditos presumidos de ICMS constituem receita para fins de incidência das contribuições ao PIS e à COFINS.) · STF – RE 574.706 (Tema 69) (O conceito de faturamento, para fins de incidência do PIS e da COFINS, corresponde à receita proveniente da venda de bens e serviços.)
Paráfrase automática Crédito presumido de ICMS pode ser considerado receita para PIS e Cofins.
A afirmação foi feita durante debate no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, tema de repercussão geral e jurisprudência oscilante.
Justificativa: A afirmação expressa uma leitura jurídica de que créditos presumidos de ICMS podem ser considerados receita para fins de PIS e Cofins, sustentando que o benefício incorpora-se ao patrimônio do contribuinte e representa acréscimo econômico. A posição oposta, consolidada pelo STF no RE 835818/PR (Tema 843), é de que tais créditos não integram a base de cálculo das contribuições, pois não configuram receita/faturamento da empresa, mas incentivo fiscal. O debate envolve a interpretação do conceito constitucional de receita (art. 195, I, b, CF) e a finalidade dos incentivos fiscais.
Evidência: STF, RE 835818/PR (Tema 843), Plenário, rel. Min. Edson Fachin, j. 13/08/2020: 'Os créditos presumidos de ICMS outorgados pelos Estados-membros não integram a base de cálculo do PIS e da Cofins.' Constituição Federal, art. 195, I, b: 'incide sobre a receita ou o faturamento.'
Fontes: STF, RE 835818/PR (Tema 843) (Ementa: 'Os créditos presumidos de ICMS outorgados pelos Estados-membros não integram a base de cálculo do PIS e da Cofins.') · Constituição Federal (Art. 195, I, b)
Limitações e divergências: A fala não identifica o orador, o que impede atribuição individual. O entendimento do STF é majoritário, mas há votos vencidos e discussões sobre hipóteses específicas de incentivos fiscais. Não há precedente do STF que afirme genericamente a inclusão dos créditos presumidos de ICMS como receita para PIS/Cofins após o Tema 843.
Paráfrase automática Benefício tributário constitui causa jurídica da vantagem econômica, mas não elimina sua natureza de receita.
O orador discute se benefícios tributários, como créditos presumidos de ICMS, devem ser considerados receita para fins de inclusão na base de cálculo do PIS e da Cofins.
Justificativa: A afirmação expressa uma leitura jurídica segundo a qual o benefício tributário, ao gerar acréscimo patrimonial definitivo ao contribuinte, mantém natureza de receita, independentemente de sua finalidade extrafiscal. Há divergência relevante: parte da jurisprudência do STF entende que créditos presumidos de ICMS não integram o conceito de receita/faturamento para PIS/Cofins (RE 593.544/RS), enquanto outra corrente sustenta que, havendo ingresso novo e definitivo, há receita tributável. O debate envolve a interpretação do art. 195, I, b, da Constituição e do conceito constitucional de receita.
Evidência: RE 593.544/RS (STF, Pleno, rel. Min. Cármen Lúcia, j. 08/10/2014): o STF decidiu que créditos presumidos de ICMS não integram a base de cálculo do PIS/Cofins, pois não constituem receita/faturamento; art. 195, I, b, CF: base de cálculo das contribuições sociais é a receita/faturamento; art. 110, CTN: a lei tributária não pode alterar definição, conteúdo e alcance de institutos de direito privado.
Fontes: STF, RE 593.544/RS (O crédito presumido de ICMS não integra a base de cálculo do PIS e da Cofins.) · Constituição Federal (Art. 195, I, b: receita/faturamento como base de cálculo das contribuições sociais) · Código Tributário Nacional (Art. 110: a lei tributária não pode alterar definição, conteúdo e alcance de institutos de direito privado)
Limitações e divergências: A questão é controvertida e há precedentes em ambos os sentidos. O RE 593.544/RS trata especificamente de créditos presumidos de ICMS, mas não esgota todas as hipóteses de benefícios tributários. Não localizado precedente do STF que trate de todos os tipos de benefício tributário como receita para PIS/Cofins. O contexto da fala indica discussão sobre distinção entre diferentes espécies de créditos presumidos.
Paráfrase automática Incentivo fiscal pode ter objetivos de desenvolvimento regional, mas não altera a natureza da vantagem econômica.
O orador discute se a finalidade extra-fiscal de incentivos fiscais, como o desenvolvimento regional, altera a natureza econômica da vantagem recebida pelo contribuinte para fins de inclusão na base de cálculo do PIS e Cofins.
Justificativa: O STF já consolidou entendimento de que a finalidade do incentivo fiscal (inclusive desenvolvimento regional) não altera a natureza de receita ou vantagem econômica incorporada ao patrimônio do contribuinte, sendo relevante o acréscimo patrimonial efetivo. O RE 593.544 (tema 69 da repercussão geral) e decisões posteriores reconhecem que a natureza do crédito presumido de ICMS, por exemplo, é de receita, independentemente do objetivo da política pública que o instituiu.
Evidência: RE 593.544/MG, STF, rel. Min. Cármen Lúcia, julgamento em 15/03/2017, ementa: 'O conceito de faturamento, para fins de incidência do PIS e da Cofins, compreende a receita bruta decorrente do exercício das atividades empresariais, independentemente da finalidade do ingresso.'
Fontes: RE 593.544/MG, STF (Ementa e voto da relatora: 'O conceito de faturamento, para fins de incidência do PIS e da Cofins, compreende a receita bruta decorrente do exercício das atividades empresariais, independentemente da finalidade do ingresso.')
Paráfrase automática Uma vez concedido, o benefício de ICMS se incorpora ao patrimônio do contribuinte.
O orador discute se créditos presumidos de ICMS, uma vez concedidos, integram o patrimônio do contribuinte e se devem compor a base de cálculo do PIS/Cofins.
Justificativa: A parte confirmada é que, após a concessão e inexistindo obrigação de restituição, o benefício fiscal de ICMS representa uma vantagem econômica de que o contribuinte dispõe, integrando seu patrimônio. Contudo, a afirmação generaliza ao dizer que todo benefício de ICMS sempre se incorpora ao patrimônio do contribuinte, desconsiderando hipóteses legais de restituição ou reversão do benefício, previstas em legislações estaduais ou em caso de descumprimento de condições do incentivo.
Evidência: A jurisprudência do STF reconhece que benefícios fiscais, como créditos presumidos de ICMS, podem representar acréscimo patrimonial ao contribuinte (RE 593.544/MG, rel. Min. Cármen Lúcia, j. 08/10/2014), mas ressalva que a natureza e a definitividade dependem das condições legais do benefício. Não há regra absoluta de incorporação irrestrita ao patrimônio.
Fontes: RE 593.544/MG, STF (O crédito presumido de ICMS, concedido por legislação estadual, não integra a base de cálculo do PIS e da Cofins, por não se caracterizar como receita ou faturamento do contribuinte.) · Lei Complementar 160/2017 (Art. 9º: O descumprimento das condições do benefício fiscal pode ensejar sua revogação e eventual restituição.)
Limitações e divergências: A fala não distingue situações em que a legislação prevê a devolução do benefício ou sua reversão, o que pode ocorrer em programas estaduais de incentivo fiscal. Não há menção a essas exceções na fala analisada.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Edson Fachin sustenta que a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins é incompatível com a Constituição, posição já consolidada pelo STF. A fala do ministro está em conformidade com o entendimento de que tais créditos não configuram receita ou faturamento.
Entretanto, há divergências na interpretação do conceito de receita e da finalidade dos incentivos fiscais. Essa discussão não altera a decisão atual, mas pode influenciar futuros debates sobre a tributação e a segurança jurídica das empresas.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.