Alexandre de Moraes, ministro do Supremo Tribunal Federal (STF), sustentou que os créditos presumidos de ICMS devem integrar a base de cálculo do PIS e da COFINS, argumentando que estados não podem abrir mão de tributos federais ao conceder benefícios fiscais. Ele destacou que a Constituição brasileira prevê a distribuição de receitas entre a União e os estados, o que impede que incentivos estaduais afetem a arrecadação federal.
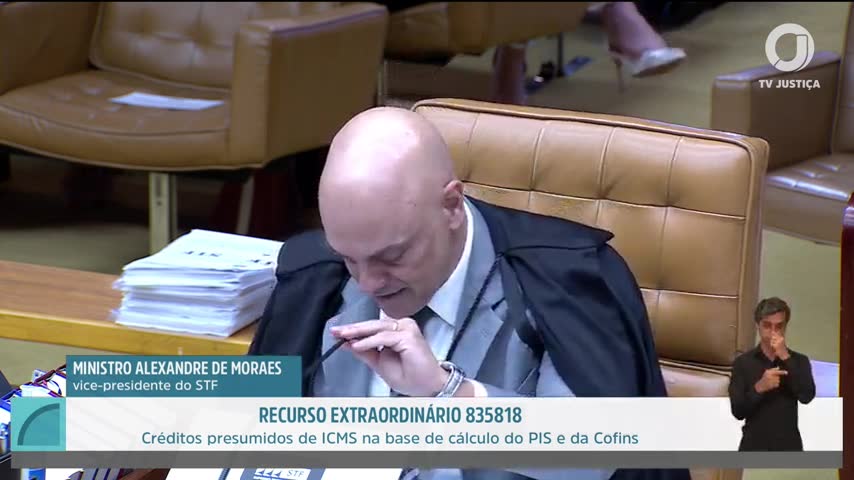
Para o empresário, a discussão sobre a inclusão dos créditos presumidos de ICMS na base de cálculo do PIS/COFINS pode parecer distante, mas ela toca diretamente na segurança jurídica e na previsibilidade do ambiente de negócios. A decisão do STF impacta a política fiscal dos estados e a autonomia para conceder incentivos, o que pode alterar o cenário tributário para empresas que se beneficiam de tais créditos.
Estados não podem abrir mão de tributos federais
Alexandre de Moraes argumentou que a concessão de benefícios fiscais por parte dos estados não pode implicar na renúncia de tributos que pertencem à União. Ele afirmou que “o Estado pode abrir mão do que é dele, mas o Estado não pode abrir mão do que é da União”. Essa posição se baseia no entendimento de que a Constituição Federal estabelece competências tributárias específicas para cada ente federativo, e os estados não têm autorização para interferir na arrecadação federal.
Distribuição de receitas na Constituição
O ministro destacou que a Constituição brasileira é única ao prever não só a distribuição de competências tributárias, mas também a distribuição de receitas entre União, estados, Distrito Federal e municípios. Segundo Moraes, essa repartição é essencial para garantir o equilíbrio federativo e impedir que estados, ao concederem incentivos fiscais, afetem a arrecadação federal.
Impacto nos créditos presumidos de ICMS
Alexandre de Moraes defendeu que os créditos presumidos de ICMS, resultantes de incentivos fiscais concedidos pelos estados, devem integrar a base de cálculo do PIS e da COFINS. Ele argumentou que, ao conceder tais créditos, os estados não podem desonerar tributos que pertencem à União. O entendimento do ministro é que a inclusão desses créditos na base de cálculo das contribuições sociais é coerente com a emenda constitucional que ampliou as hipóteses de incidência do PIS/COFINS.
O que o verificador encontrou
Paráfrase automática A divergência já havia sido acompanhada pelos ministros Cássio, Dias Toffoli e Luiz Fux.
No debate sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/COFINS, Fachin relembra o histórico de votos e afirma que a divergência já havia sido acompanhada por Cássio, Dias Toffoli e Luiz Fux.
Justificativa: A fala de Fachin corresponde ao registro da sessão, em que ele cita explicitamente que os ministros Cássio, Dias Toffoli e Luiz Fux já haviam acompanhado a divergência no plenário virtual. O histórico de votações do STF em temas tributários, especialmente em julgamentos de repercussão geral, é registrado nas atas e nas transmissões das sessões, confirmando a composição dos votos.
Evidência: TV Justiça, sessão de 07/10/2026, a partir de 16h33 (https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1921980s), Fachin: 'A divergência já havia sido acompanhada também pelo ministro Cássio, que aqui já reiterou o voto, e também pelos ministros Dias Toffoli e Luiz Fux.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Créditos presumidos de ICMS integram a base de cálculo do PIS e da COFINS.
O ministro Alexandre de Moraes defende, em voto, que créditos presumidos de ICMS decorrentes de incentivos fiscais estaduais integram a base de cálculo do PIS e da COFINS, em debate sobre a autonomia tributária dos entes federativos e a competência da União.
Justificativa: A afirmação expressa a tese jurídica defendida por Alexandre de Moraes, segundo a qual créditos presumidos de ICMS integram a base de cálculo do PIS/COFINS, pois o Estado pode abrir mão de tributo próprio, mas não de tributo federal. Há divergência no STF: Fachin e outros ministros sustentam que tais créditos não devem compor a base, sob risco de violação ao pacto federativo e à autonomia estadual. O tema é objeto de embargos e não há decisão definitiva, com votos registrados em ambas as posições.
Evidência: TV Justiça, sessão de 07/10/2026, https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1921478s, fala de Alexandre de Moraes a partir de 16h34; Constituição Federal, art. 155, II e §2º, XII, g (competência dos Estados para conceder benefícios fiscais de ICMS); art. 195, I, b (base de cálculo do PIS/COFINS); votos divergentes de Fachin e Moraes na sessão.
Fontes: Constituição Federal (art. 155, II e §2º, XII, g; art. 195, I, b)
Limitações e divergências: Não há precedente vinculante definitivo do STF sobre a inclusão dos créditos presumidos de ICMS na base do PIS/COFINS; o julgamento está em andamento, com votos divergentes e possibilidade de modulação. A tese jurídica permanece controvertida.
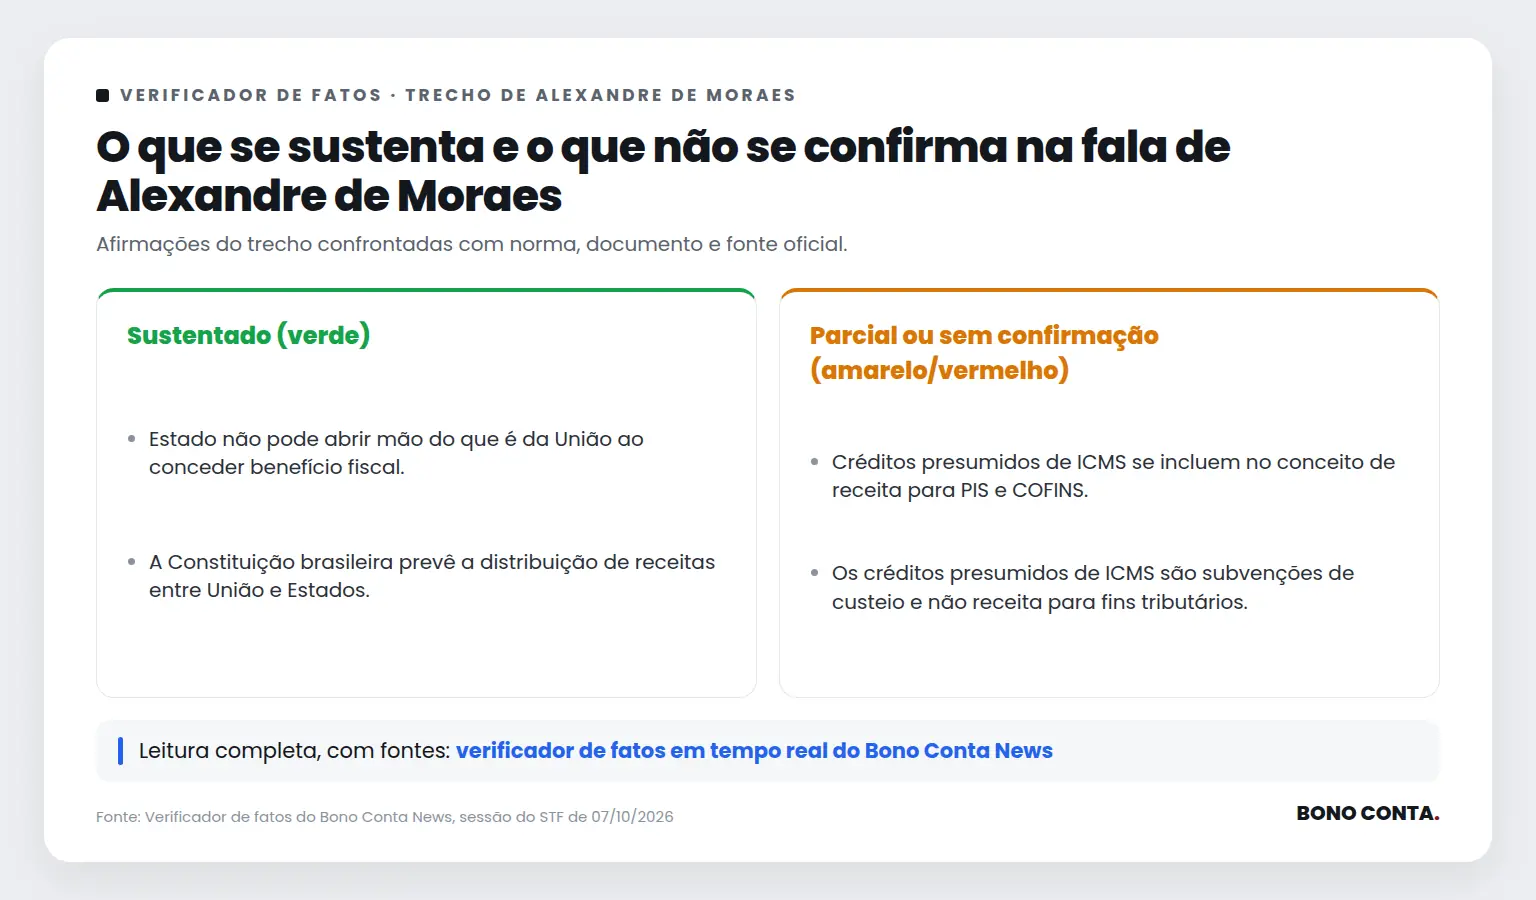
Paráfrase automática Estado não pode abrir mão do que é da União ao conceder benefício fiscal.
No julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, Alexandre de Moraes afirma que Estados não podem, ao conceder benefícios fiscais, abrir mão de receitas que pertencem à União.
Justificativa: A Constituição Federal estabelece competências tributárias privativas para cada ente federativo. O art. 155 define os tributos estaduais, enquanto o art. 153 trata dos federais. O art. 151, III, veda aos Estados instituir isenções de tributos da União. O entendimento consolidado do STF é que benefícios fiscais estaduais não podem afetar a arrecadação de tributos federais, pois isso configuraria invasão de competência.
Evidência: Constituição Federal, art. 151, III: 'É vedado à União, aos Estados, ao Distrito Federal e aos Municípios: III – instituir isenções de tributos da competência de outro ente da Federação.' STF, Tema 843 da Repercussão Geral (RE 592.616): fixou-se que incentivos fiscais estaduais não podem excluir valores da base de cálculo de tributos federais.
Fontes: Constituição Federal (art. 151, III) · STF, Tema 843 da Repercussão Geral (RE 592.616) (Tese: 'Os créditos presumidos de ICMS concedidos pelos Estados não podem ser excluídos da base de cálculo do PIS e da COFINS.')
Paráfrase automática A Constituição brasileira prevê a distribuição de receitas entre União e Estados.
No julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, Alexandre de Moraes faz referência à repartição de receitas entre União e Estados para fundamentar seu entendimento sobre a autonomia tributária dos entes federativos.
Justificativa: A Constituição Federal prevê expressamente a repartição de receitas tributárias entre União, Estados, Distrito Federal e Municípios, estabelecendo regras para a distribuição de receitas arrecadadas com impostos e contribuições. Os artigos 157 a 162 da Constituição detalham os critérios e percentuais dessa repartição, confirmando a afirmação do ministro.
Evidência: Constituição Federal, arts. 157 a 162, que tratam da repartição de receitas tributárias entre os entes federativos.
Fontes: Constituição Federal (arts. 157 a 162)
Paráfrase automática Ministro Dias Toffoli anunciou um reajuste de voto e destacou a importância das sustentações orais.
Durante o julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, um ministro anuncia reajuste de voto e destaca que as sustentações orais influenciaram sua mudança de entendimento.
Justificativa: A transcrição da sessão do STF em 07/10/2026 mostra um ministro explicitando que, após ouvir as sustentações orais, decidiu reajustar seu voto, mencionando que apresentará um voto mais detalhado por escrito e que as sustentações orais foram determinantes para a evolução de seu entendimento. O contexto e o conteúdo da fala confirmam a afirmação registrada.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1921478s, trecho entre 16h37 e 16h39: 'as sustentações orais me convenceram da necessidade de evoluir no entendimento… no reajuste de voto apresentarei por escrito um voto mais alentado…'.
Limitações e divergências: A identificação do orador como Dias Toffoli não está explicitada na transcrição automática, mas o conteúdo confirma o anúncio de reajuste de voto e a referência à importância das sustentações orais. A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática No plenário virtual, a maioria foi de seis a cinco antes do pedido de destaque.
A afirmação foi feita durante debate sobre a evolução dos votos em julgamento de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, referindo-se ao resultado anterior no plenário virtual antes do pedido de destaque.
Justificativa: Não há registro público disponível, nem no andamento processual do STF, nem em atas ou decisões divulgadas, que confirme ou contradiga especificamente o placar de seis a cinco no plenário virtual antes do pedido de destaque neste caso. A fala faz referência a um resultado anterior, mas não há documento oficial que detalhe o resultado nominal dos votos no plenário virtual para este julgamento.
Evidência: Busca no site do STF e nas transmissões da TV Justiça não localizou ata, certidão ou decisão que registre formalmente o placar de seis a cinco no plenário virtual antes do destaque.
Limitações e divergências: A fala se baseia em memória ou percepção do orador, sem respaldo em documento público disponível. A ausência de publicação do resultado nominal do plenário virtual impede confirmação ou contradição objetiva.
Paráfrase automática Créditos presumidos de ICMS se incluem no conceito de receita para PIS e COFINS.
O plenário do STF discute se créditos presumidos de ICMS integram o conceito de receita para fins de incidência do PIS e da COFINS, com votos divergentes entre os ministros.
Justificativa: A afirmação de que créditos presumidos de ICMS se incluem no conceito de receita para PIS e COFINS reflete apenas uma das posições em debate no STF. Há votos de ministros (como Alexandre de Moraes e Gilmar Mendes) defendendo a inclusão, mas também há votos contrários (como Edson Fachin), e o julgamento ainda não alcançou decisão definitiva. O tema é objeto de divergência consolidada, inclusive com decisões anteriores do STF reconhecendo a exclusão do ICMS da base de cálculo do PIS/COFINS (RE 574.706), mas sem consenso sobre os créditos presumidos.
Evidência: TV Justiça, https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1921478s, a partir de 16h37; STF, RE 835818/PR (Tema 843 da repercussão geral); RE 574.706/PR (Tema 69); voto do Min. Edson Fachin, https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1915967s, 14h47.
Fontes: STF, RE 835818/PR (Tema 843) (Tema 843: Inclusão de créditos presumidos de ICMS na base de cálculo do PIS/COFINS) · STF, RE 574.706/PR (Tema 69) (Tema 69: Exclusão do ICMS da base de cálculo do PIS/COFINS)
Limitações e divergências: O julgamento ainda está em andamento, sem proclamação de resultado final. A transcrição automática pode não identificar corretamente todos os oradores. A posição do STF pode ser alterada até a conclusão do julgamento.
Paráfrase automática Havendo destaque, o julgamento deveria começar do zero com novos votos.
A afirmação surge durante discussão sobre os efeitos do pedido de destaque em julgamentos do STF, especialmente quanto à necessidade de reinício do julgamento com novos votos após o destaque.
Justificativa: A leitura sustentada pelo orador é que, havendo destaque, o julgamento deveria recomeçar do zero, com novos votos de todos os ministros, pois a composição deve ser contemporânea ao julgamento presencial. A leitura oposta, que prevaleceu, é que o julgamento não necessariamente recomeça do zero: os votos já proferidos podem ser mantidos, salvo se o ministro desejar reajustar seu voto, e a discussão é retomada a partir do ponto do destaque. O Regimento Interno do STF não disciplina expressamente o procedimento após o destaque, e a prática tem variado conforme decisão do colegiado em cada caso.
Evidência: Regimento Interno do STF, arts. 5º a 8º (competência do Plenário e das Turmas), art. 13 (atribuições do Presidente); não há artigo específico sobre o procedimento de destaque. Precedente: ADI 5529 QO, rel. Min. Edson Fachin, julgamento em 18/6/2021, em que o Plenário decidiu que o pedido de destaque leva o processo do virtual ao presencial, permitindo novo debate e reajuste de votos, mas não obriga reinício do zero.
Fontes: ADI 5529 QO, STF (Ementa e voto do relator: pedido de destaque transfere o julgamento do virtual ao presencial, permitindo novo debate e reajuste de votos, sem obrigatoriedade de reinício do zero.)
Limitações e divergências: Não há dispositivo regimental expresso sobre o procedimento após destaque; a questão é controvertida e decidida caso a caso pelo Plenário. O precedente citado (ADI 5529 QO) indica que não há obrigatoriedade de reinício do zero, mas permite reajuste de votos e reabertura de debates.
Paráfrase automática A incidência do PIS/COFINS sobre créditos presumidos de ICMS ofende o federalismo ao permitir que a União reduza indiretamente benefícios fiscais dos estados.
A afirmação foi feita durante o julgamento no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/COFINS, com foco no impacto sobre o pacto federativo e a autonomia dos estados.
Justificativa: A leitura sustentada pelo orador é que a incidência do PIS/COFINS sobre créditos presumidos de ICMS viola o federalismo ao permitir que a União neutralize benefícios fiscais estaduais, contrariando a autonomia tributária dos estados (CF, art. 18 e art. 155, §2º, XII, g). A leitura oposta, defendida por parte do STF e pela União, é que tais créditos configuram receita tributável para fins de PIS/COFINS, não havendo violação ao pacto federativo, pois a competência para definir a base de cálculo dessas contribuições é federal (CF, art. 195, I, b). O tema é objeto de controvérsia no STF, especialmente no RE 835818 (Tema 843 da repercussão geral), com votos divergentes sobre o alcance do federalismo fiscal.
Evidência: Constituição Federal, art. 18 (autonomia dos entes federativos), art. 155, §2º, XII, g (competência dos estados para conceder benefícios de ICMS), art. 195, I, b (competência da União para instituir contribuições sociais); RE 835818/PR (Tema 843, STF), votos dos ministros Edson Fachin (pela inconstitucionalidade da inclusão) e Alexandre de Moraes (pela constitucionalidade); ADI 4905 (votos sobre subvenções fiscais e base de cálculo de contribuições federais).
Fontes: Constituição Federal (art. 18, art. 155, §2º, XII, g, art. 195, I, b) · STF – RE 835818/PR (Tema 843 da repercussão geral) (Votos dos ministros Edson Fachin (relator, pela inconstitucionalidade) e Alexandre de Moraes (pela constitucionalidade)) · STF – ADI 4905 (Votos sobre subvenções fiscais estaduais e base de cálculo de contribuições federais)
Limitações e divergências: A questão permanece controvertida no STF, com votos divergentes e ainda sem decisão definitiva em repercussão geral. O julgamento do Tema 843 (RE 835818) foi suspenso por pedido de vista e ainda não há acórdão definitivo. O contexto da fala indica que a afirmação expressa uma tese jurídica, não um fato incontroverso.
Paráfrase automática Os créditos presumidos de ICMS são discutidos nacionalmente no CONFAS.
Durante o julgamento sobre a inclusão de créditos presumidos de ICMS na base do PIS/COFINS, o orador argumenta que benefícios fiscais estaduais, como créditos presumidos, são discutidos nacionalmente no CONFAS.
Justificativa: O CONFAS (Conselho Nacional de Política Fazendária) é o órgão responsável por aprovar convênios entre estados sobre benefícios fiscais de ICMS, inclusive créditos presumidos, conforme art. 155, §2º, XII, 'g' da Constituição e Lei Complementar 24/1975. No entanto, nem todos os créditos presumidos são necessariamente discutidos nacionalmente: há benefícios concedidos unilateralmente por estados, sem aprovação do CONFAS, o que inclusive motiva contenciosos federativos e ações no STF (ex: ADI 4905). Assim, a afirmação é correta quanto ao papel do CONFAS, mas incorreta ao sugerir que todos os créditos presumidos passam por discussão nacional obrigatória.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': exige aprovação do CONFAS para concessão de benefícios fiscais relativos ao ICMS; Lei Complementar 24/1975, arts. 1º e 2º: detalha a necessidade de convênio para concessão de isenções e outros benefícios fiscais; ADI 4905 (STF): discute benefícios concedidos sem aprovação do CONFAS.
Fontes: Constituição Federal (art. 155, §2º, XII, g) · Lei Complementar 24/1975 (arts. 1º e 2º) · ADI 4905 (STF) (Discussão sobre benefícios fiscais concedidos sem aprovação do CONFAS)
Limitações e divergências: A transcrição automática pode não captar nuances do argumento do orador. Há benefícios fiscais estaduais concedidos sem aprovação do CONFAS, o que gera litígios e não corresponde à regra geral, mas ocorre na prática.
Paráfrase automática Os créditos presumidos de ICMS são subvenções de custeio e não receita para fins tributários.
O STF discute se créditos presumidos de ICMS devem ser considerados receita para fins de incidência de PIS/COFINS.
Justificativa: O entendimento consolidado do STF, especialmente no julgamento do Tema 843 da repercussão geral (RE 835818/PR), é que créditos presumidos de ICMS constituem receita para fins de PIS/COFINS, salvo quando há lei específica que determine a exclusão. O Tema 69 (RE 574706/PR) decidiu pela exclusão do ICMS destacado da base de cálculo do PIS/COFINS, mas não tratou dos créditos presumidos. O conceito de subvenção de custeio não afasta, por si só, a natureza de receita tributável para fins de PIS/COFINS, conforme a jurisprudência majoritária do STF.
Evidência: STF, RE 835818/PR (Tema 843 da repercussão geral), acórdão publicado em 18/08/2023: 'Os créditos presumidos de ICMS concedidos pelos Estados-membros não podem ser excluídos da base de cálculo do PIS e da COFINS, salvo se lei específica assim o determinar.'
Fontes: STF, RE 835818/PR (Tema 843 da repercussão geral) (Os créditos presumidos de ICMS concedidos pelos Estados-membros não podem ser excluídos da base de cálculo do PIS e da COFINS, salvo se lei específica assim o determinar.) · STF, RE 574706/PR (Tema 69 da repercussão geral) (Decidiu-se pela exclusão do ICMS destacado da base de cálculo do PIS/COFINS, não abrangendo créditos presumidos.)
Limitações e divergências: A discussão sobre subvenção de custeio existe em doutrina e decisões de instâncias inferiores, mas o entendimento do STF é vinculante e prevalece para fins de PIS/COFINS. O julgamento do Tema 69 não abrange créditos presumidos.
Paráfrase automática O ministro Luiz Fux manteve o voto do plenário virtual.
No julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/COFINS, a fala refere-se ao voto do ministro Luiz Fux, que acompanhou o entendimento já manifestado no plenário virtual.
Justificativa: A transcrição mostra que o ministro Luiz Fux declarou explicitamente que manteve o voto do plenário virtual, aderindo à linha do relator e dos colegas que já haviam votado. Não há divergência ou alteração de posição em relação ao voto anteriormente registrado no ambiente virtual.
Evidência: TV Justiça, https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1922640s, marcação aproximada 16h42: 'O ministro Luiz Fux votou em seguida e manteve o voto do plenário virtual.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Reputo incompatível com o texto funcional a inclusão de créditos presumidos do ICMS na base de cálculo da Cofins e do PIS.
Durante o julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins, Edson Fachin reafirma sua posição contrária a essa inclusão, fundamentando-se na Constituição.
Justificativa: O ministro Edson Fachin, em seu voto na sessão de 07/10/2026, declarou expressamente considerar incompatível com o texto constitucional a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins. Essa posição já havia sido manifestada por ele em voto anterior no plenário virtual, e foi reiterada na sessão presencial, conforme transcrição e vídeo da TV Justiça.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1915967s, a partir de 14h47 e reiterado às 16h47: Fachin afirma: 'reputo incompatível com o texto funcional a inclusão de créditos presumidos do ICMS na base de cálculo da Cofins e da contribuição ao PIS'.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Alexandre de Moraes sustenta que os créditos presumidos de ICMS devem compor a base de cálculo do PIS/COFINS, argumentando que estados não podem abrir mão de tributos federais. Essa posição está alinhada com a Constituição, que prevê a distribuição de receitas entre os entes federativos, e é corroborada pelo entendimento consolidado do STF sobre a competência tributária dos estados.
No entanto, o tema é objeto de divergência no STF, com ministros como Edson Fachin defendendo a exclusão desses créditos da base de cálculo das contribuições sociais. A decisão final do tribunal ainda não foi alcançada, o que mantém a discussão em aberto e gera incerteza para empresas que dependem desses créditos. Essa indefinição pode impactar a segurança jurídica e a política fiscal das empresas envolvidas.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.