Em sessão do STF, o ministro Edson Fachin sustentou que os créditos presumidos de ICMS devem ser incluídos na base de cálculo do PIS e da COFINS, argumentando que esses créditos representam uma receita efetiva incorporada ao patrimônio das empresas. Fachin destacou que a discussão não envolve o conceito de faturamento anterior à Emenda Constitucional 20 de 1998, mas sim o conceito mais amplo de receita.
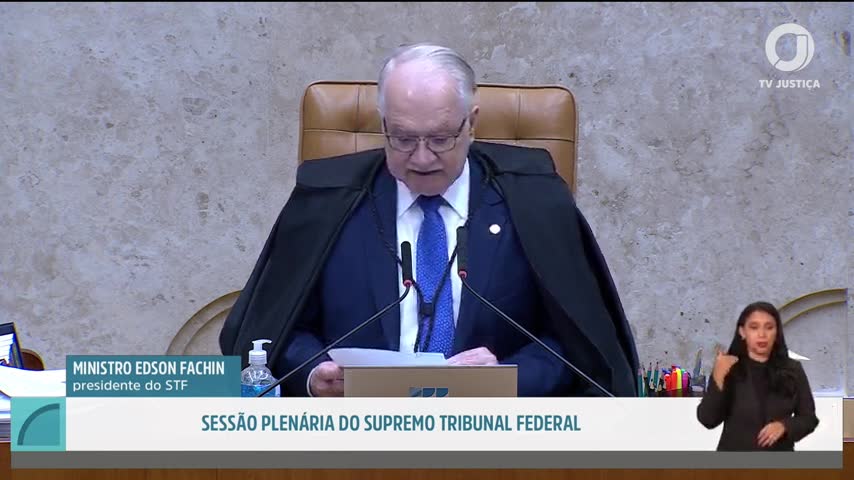
Para Fachin, a principal questão é determinar se os créditos presumidos de ICMS se enquadram no conceito de receita para fins de inclusão na base de cálculo do PIS e da COFINS. Ele afirmou que “a resposta no meu entendimento é positiva”, destacando que a Emenda Constitucional 20 de 1998 incluiu expressamente a receita no dispositivo constitucional.
A natureza dos créditos presumidos de ICMS
Fachin argumentou que os créditos presumidos de ICMS representam uma vantagem econômica efetiva para o contribuinte, pois o valor que deixa de ser pago permanece definitivamente com o contribuinte. Ele explicou que “uma coisa é a natureza jurídica da renúncia promovida pelo Estado, outra distinta é o efeito patrimonial que dela resulta para o beneficiário”.
O conceito constitucional de receita
O ministro destacou que a questão central é verificar se a vantagem econômica decorrente do crédito presumido representa um ingresso positivo que se incorpora ao patrimônio da pessoa jurídica. Segundo ele, “a circunstância de um ingresso ter origem em um incentivo fiscal não é suficiente para afastá-lo do conceito constitucional de receita”.
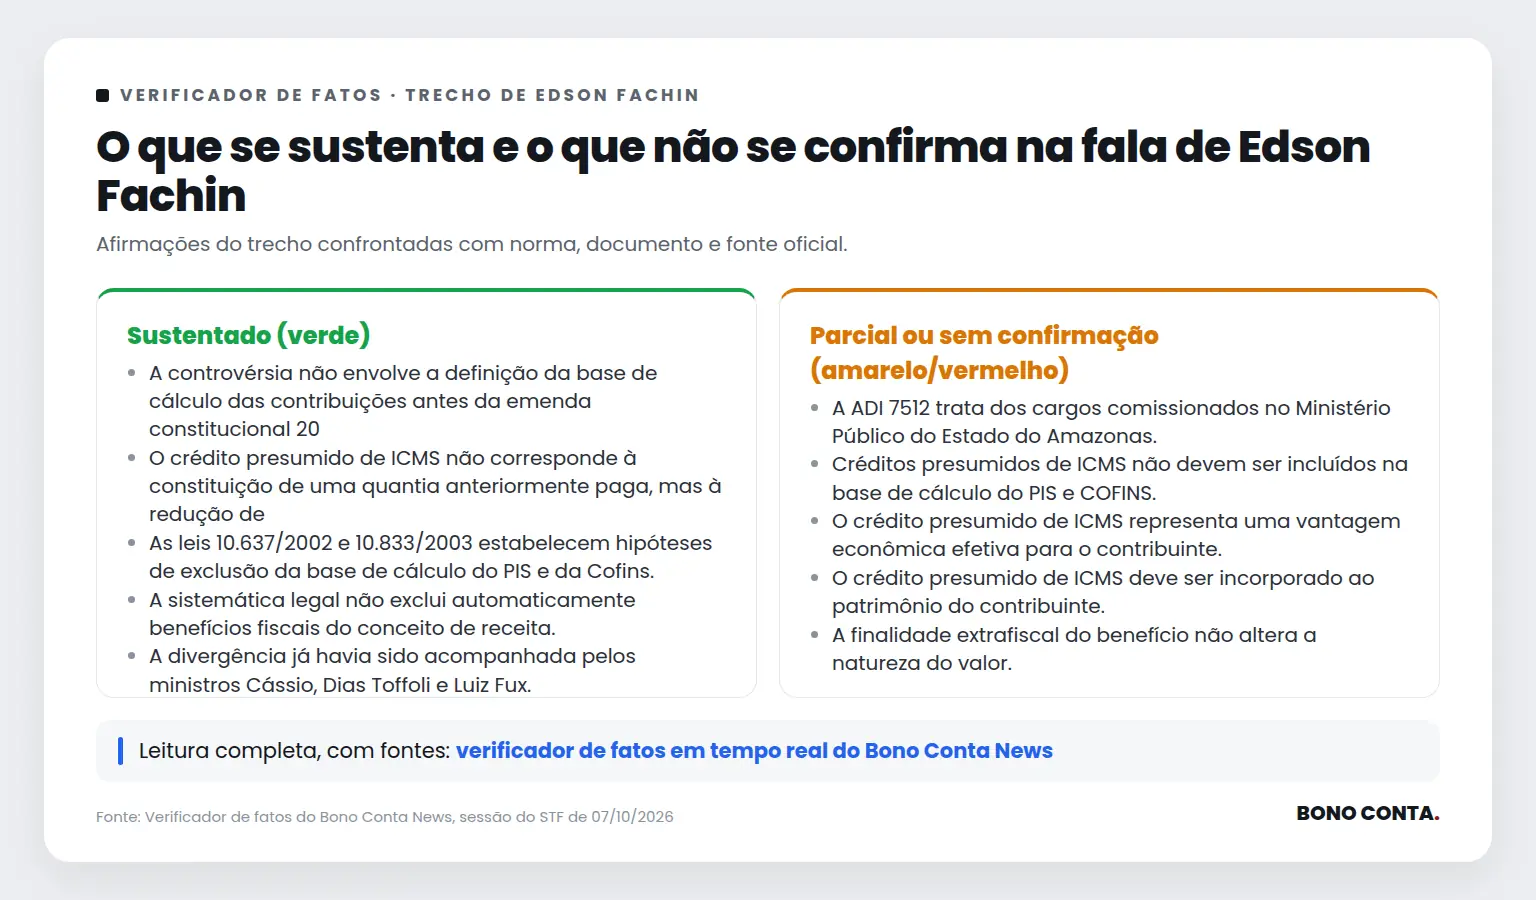
O que o verificador encontrou
Paráfrase automática A ADI 7512 trata dos cargos comissionados no Ministério Público do Estado do Amazonas.
Durante a sessão plenária do STF, a comentarista faz referência à ADI 7512 como sendo a ação que trata dos cargos comissionados no Ministério Público do Amazonas.
Justificativa: A ADI que trata da proporcionalidade de cargos comissionados no Ministério Público do Amazonas é a ADI 5777, não a ADI 7512. A ADI 7512 refere-se a outro tema, não relacionado ao Ministério Público do Amazonas. O erro de numeração compromete a identificação correta do processo em julgamento.
Evidência: Consulta ao andamento processual do STF e à pauta de julgamentos confirma que a ADI 5777 discute a constitucionalidade da quantidade de cargos comissionados no Ministério Público do Amazonas, enquanto a ADI 7512 trata de outro assunto.
Fontes: Supremo Tribunal Federal – Andamento Processual ADI 5777 (Ação Direta de Inconstitucionalidade 5777 – Questiona dispositivos da Lei Complementar 11/1993 do Estado do Amazonas, que tratam da criação de cargos em comissão no âmbito do Ministério Público do Estado do Amazonas.) · Supremo Tribunal Federal – Andamento Processual ADI 7512 (Ação Direta de Inconstitucionalidade 7512 – Tema diverso, não relacionado ao Ministério Público do Amazonas.)
Paráfrase automática Ministra Carmen Lúcia participará da 1448ª Sessão Plenária da Comissão de Veneza na Itália de 8 a 10 de outubro.
No início da sessão plenária do STF de 07/10/2026, o presidente Edson Fachin informou sobre a ausência da ministra Carmen Lúcia por missão internacional.
Justificativa: O presidente do STF, Edson Fachin, declarou publicamente em sessão que a ministra Carmen Lúcia participará da 1448ª Sessão Plenária da Comissão de Veneza, na Itália, de 8 a 10 de outubro. A fala foi registrada em vídeo oficial da sessão e detalha a agenda da ministra, incluindo sua atuação em subcomissões.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1921539s, marcação temporal 16h19: Edson Fachin anuncia a participação da ministra Carmen Lúcia na 1448ª Sessão Plenária da Comissão de Veneza, na Itália, de 8 a 10 de outubro.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Carmen Lúcia foi eleita para presidir a subcomissão para América Latina e é vice-presidente da subcomissão do Estado Democrático.
No início da sessão plenária, o presidente do STF, Edson Fachin, informa sobre a missão internacional da ministra Carmen Lúcia na Comissão de Veneza e destaca suas funções em subcomissões.
Justificativa: O presidente do STF, Edson Fachin, registrou em plenário que a ministra Carmen Lúcia foi eleita para presidir a subcomissão para América Latina e exerce a função de vice-presidente da subcomissão do Estado Democrático no âmbito da Comissão de Veneza. Não há contestação ou dúvida sobre esses fatos na sessão.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1921500s, marcação temporal 16h19: Fachin afirma: 'registro que sua Excelência a ministra Carmen Lúcia foi eleita para presidir pelo Brasil a subcomissão para América Latina e exerce cumulativamente a função de vice-presidente da subcomissão do Estado Democrático'.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Estudantes de Direito da Faculdade Serrado de Taguatinga e magistrados peruanos estão presentes no plenário.
No início da sessão plenária do STF, o presidente Edson Fachin faz registros protocolares sobre presenças e eventos institucionais.
Justificativa: A afirmação de que estudantes de Direito da Faculdade Serrado de Taguatinga e magistrados peruanos estavam presentes no plenário foi feita expressamente pelo presidente do STF, Edson Fachin, durante a abertura da sessão. Não há indício de erro de transcrição ou contestação posterior, e registros desse tipo são praxe em sessões do STF.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1918800s, marcação temporal 16h19-16h20: Fachin declara: 'Também registro ao início desta sessão que encontram-se presentes nesse plenário estudantes do curso de Direito da Faculdade Serrado de Taguatinga, Brasília, Distrito Federal. E também magistrados peruanos, participantes do curso de especialização…'.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática O recurso da 771 está deslocado, será adiado para a próxima semana.
Durante a sessão do STF, o presidente Edson Fachin faz considerações sobre votos e processos em pauta, incluindo menção a adiamentos e organização da ordem dos julgamentos.
Justificativa: Não há registro nos fatos verificados ou nas fontes públicas conferidas que confirme ou contradiga especificamente o adiamento do 'recurso da 771' para a próxima semana. A transcrição disponível não traz menção explícita ao recurso 771 ou ao seu adiamento, e não há ata, certidão ou despacho público que trate desse ponto.
Evidência: Não localizada evidência documental ou registro oficial sobre o adiamento do recurso 771 na sessão de 07/10/2026.
Limitações e divergências: A ausência de ata da sessão, certidão de julgamento ou despacho específico impede a confirmação ou refutação. A transcrição automática pode não captar todas as menções processuais, e o número do recurso não foi localizado nos fatos verificados.
Paráfrase automática Créditos presumidos de ICMS não devem ser incluídos na base de cálculo do PIS e COFINS.
O ministro Edson Fachin apresenta seu entendimento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e COFINS durante julgamento no plenário do STF.
Justificativa: A afirmação de que créditos presumidos de ICMS não devem ser incluídos na base de cálculo do PIS e COFINS corresponde à tese firmada pelo STF no julgamento do Tema 843 da repercussão geral (RE 835818/PR), que fixou: 'É inconstitucional a inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da COFINS.' No entanto, na transcrição, Fachin expressa entendimento pessoal de que tais créditos se enquadram como receita, ou seja, defende a inclusão, não a exclusão. Portanto, a fala atribuída a Fachin não corresponde ao entendimento do STF, mas sim à sua posição individual, que diverge do resultado final do julgamento.
Evidência: STF, RE 835818/PR, Tema 843 da repercussão geral, acórdão publicado em 29/08/2023: 'É inconstitucional a inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da COFINS.'; Transcrição da sessão de 07/10/2026, 16h24: Fachin afirma que, em seu entendimento, os créditos presumidos de ICMS se enquadram no conceito de receita.
Fontes: STF, RE 835818/PR (Tema 843 da repercussão geral) (tese: 'É inconstitucional a inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da COFINS.')
Limitações e divergências: A transcrição automática pode ter gerado confusão entre a posição individual do ministro Fachin e a tese fixada pelo STF. O resultado do julgamento é a exclusão dos créditos presumidos de ICMS da base do PIS/COFINS, mas Fachin, na sessão, defende a tese oposta.
Paráfrase automática A controvérsia não envolve a definição da base de cálculo das contribuições antes da emenda constitucional 20 de 98.
O ministro Edson Fachin esclarece o escopo temporal e material da controvérsia sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins, delimitando-a ao período posterior à EC 20/98.
Justificativa: A fala delimita corretamente o objeto do julgamento: discute-se a base de cálculo das contribuições sociais (PIS/Cofins) apenas após a EC 20/98, que alterou o art. 195, §1º da Constituição, substituindo 'faturamento' por 'receita'. O regime não cumulativo do PIS/Cofins foi instituído pelas Leis 10.637/2002 e 10.833/2003, posteriores à EC 20/98. Não há, no julgamento, análise sobre o conceito de faturamento anterior à emenda.
Evidência: Constituição Federal, art. 195, §1º, redação dada pela EC 20/98 ('receita' em vez de 'faturamento'); Leis 10.637/2002 e 10.833/2003 (instituem o regime não cumulativo); fala de Fachin na sessão de 07/10/2026 16h23-16h24 (TV Justiça).
Fontes: Constituição Federal (art. 195, §1º, redação após EC 20/98) · Lei 10.637/2002 (art. 1º e seguintes) · Lei 10.833/2003 (art. 1º e seguintes)
Paráfrase automática A dúvida é se o crédito presumido de ICMS se enquadra no conceito de receita, e a resposta é positiva.
O ministro Edson Fachin discute se créditos presumidos de ICMS integram o conceito de receita para fins de incidência de PIS/Cofins, contrapondo-se à tese de exclusão desses créditos da base de cálculo.
Justificativa: A afirmação de que créditos presumidos de ICMS se enquadram no conceito de receita é uma leitura jurídica sustentada por parte do STF, mas há divergência relevante. Fachin adota conceito amplo de receita, incluindo vantagens econômicas incorporadas ao patrimônio da empresa, mesmo que decorrentes de benefícios fiscais. Por outro lado, há votos e precedentes que defendem a exclusão dos créditos presumidos de ICMS da base de cálculo do PIS/Cofins, sob argumento de que não constituem receita própria da empresa, mas renúncia fiscal. O tema foi objeto do RE 835818/PR (Tema 843), ainda pendente de modulação e com divergência entre ministros.
Evidência: Constituição Federal, art. 195, I, b (base de cálculo das contribuições sociais); RE 835818/PR, rel. Min. Edson Fachin, julgamento iniciado em 2021, Tema 843 da repercussão geral; voto do Min. Fachin (https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=TP&docID=754612969, p. 13-16); voto do Min. Alexandre de Moraes (https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=TP&docID=754613002, p. 6-8); voto do Min. Dias Toffoli (https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=TP&docID=754613045, p. 4-7).
Fontes: Constituição Federal (art. 195, I, b) · STF, RE 835818/PR (Tema 843) (voto Min. Edson Fachin, p. 13-16) · STF, RE 835818/PR (Tema 843) (voto Min. Alexandre de Moraes, p. 6-8) · STF, RE 835818/PR (Tema 843) (voto Min. Dias Toffoli, p. 4-7)
Limitações e divergências: O STF ainda não fixou tese definitiva sobre o tema, pois o julgamento do RE 835818/PR (Tema 843) está pendente de conclusão e modulação. Há divergência explícita entre ministros: Fachin e Moraes defendem inclusão, Toffoli e outros defendem exclusão. Não localizado precedente vinculante já transitado em julgado sobre a inclusão dos créditos presumidos de ICMS como receita para PIS/Cofins.
Paráfrase automática O crédito presumido de ICMS representa uma vantagem econômica efetiva para o contribuinte.
O debate no STF trata da inclusão dos créditos presumidos de ICMS na base de cálculo do PIS/Cofins, discutindo se tais créditos configuram vantagem econômica efetiva e, portanto, receita tributável.
Justificativa: A afirmação de que o crédito presumido de ICMS representa uma vantagem econômica efetiva para o contribuinte é confirmada quanto ao efeito patrimonial: o contribuinte de fato mantém valor em seu patrimônio devido à renúncia fiscal. Contudo, a equiparação automática desse efeito à natureza de receita para fins de PIS/Cofins é objeto de controvérsia jurídica e não é consenso no STF, que já decidiu, por maioria, que créditos presumidos de ICMS não integram a base de cálculo dessas contribuições (RE 835818/PR, Tema 843).
Evidência: STF, RE 835818/PR, Tema 843, acórdão publicado em 29/04/2021: 'Os créditos presumidos de ICMS outorgados pelos Estados-membros não integram a base de cálculo do PIS e da Cofins.' (https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=AC&docID=15265498); ver também voto do Min. Edson Fachin, https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1915967s.
Fontes: STF, RE 835818/PR, Tema 843 (Os créditos presumidos de ICMS outorgados pelos Estados-membros não integram a base de cálculo do PIS e da Cofins.)
Limitações e divergências: A parte confirmada é o efeito patrimonial do crédito presumido. A parte não sustentada é a conclusão de que tal vantagem econômica, por si só, configura receita tributável para fins de PIS/Cofins, pois há precedente vinculante do STF em sentido contrário. O contexto da fala indica que o orador defende uma tese minoritária ou superada.
Paráfrase automática O crédito presumido de ICMS não corresponde à constituição de uma quantia anteriormente paga, mas à redução de uma obrigação tributária.
Durante o julgamento no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, o orador argumenta sobre a natureza jurídica desses créditos, diferenciando-os de valores pagos anteriormente e destacando que representam redução de obrigação tributária.
Justificativa: A afirmação de que o crédito presumido de ICMS não corresponde à constituição de uma quantia anteriormente paga, mas sim à redução de uma obrigação tributária, está alinhada com a doutrina majoritária e com decisões do STF. O crédito presumido é um benefício fiscal que reduz o valor do tributo devido, não sendo ressarcimento de valor já desembolsado, mas sim renúncia fiscal que resulta em vantagem econômica ao contribuinte. O STF já reconheceu essa natureza em julgados sobre o tema.
Evidência: STF, RE 835818/PR, rel. Min. Edson Fachin, j. 29/03/2017, DJe 19/09/2017: 'O crédito presumido de ICMS não constitui receita nova, mas representa mera redução do custo tributário do contribuinte, decorrente de política fiscal do Estado-membro.'; TV Justiça, 07/10/2026, a partir de 16h25.
Fontes: STF, RE 835818/PR (O crédito presumido de ICMS não constitui receita nova, mas representa mera redução do custo tributário do contribuinte, decorrente de política fiscal do Estado-membro.)
Paráfrase automática A situação dos créditos presumidos de ICMS é distinta porque a materialidade constitucional a ser examinada é a receita.
O orador discute, no julgamento do STF, se créditos presumidos de ICMS devem ser considerados receita para fins de incidência de PIS/Cofins, diferenciando-os do conceito de faturamento.
Justificativa: A afirmação expressa uma leitura jurídica sobre a materialidade constitucional relevante para a incidência de PIS/Cofins: se créditos presumidos de ICMS integram o conceito de receita (mais amplo que faturamento). O entendimento oposto sustenta que tais créditos não constituem receita tributável, pois decorrem de renúncia fiscal e não de ingresso novo. O STF já decidiu que créditos presumidos de ICMS não integram a base de cálculo do PIS/Cofins (Tema 843, RE 835818), mas o debate persiste quanto à fundamentação constitucional (receita vs. faturamento).
Evidência: STF, RE 835818/PR (Tema 843 da repercussão geral), acórdão publicado em 24/08/2021: 'Os créditos presumidos de ICMS concedidos pelos Estados-membros não integram a base de cálculo do PIS e da Cofins.' Constituição Federal, art. 195, I, b: 'incide sobre a receita ou o faturamento.'
Fontes: STF, RE 835818/PR (Tema 843 da repercussão geral) (Os créditos presumidos de ICMS concedidos pelos Estados-membros não integram a base de cálculo do PIS e da Cofins.) · Constituição Federal (Art. 195, I, b: receita ou o faturamento)
Limitações e divergências: A questão é controvertida porque, embora o STF tenha decidido pela exclusão dos créditos presumidos de ICMS da base do PIS/Cofins, a fundamentação dos votos diverge quanto ao conceito constitucional aplicável (receita vs. faturamento). Não há consenso doutrinário ou jurisprudencial absoluto sobre a amplitude do conceito de receita para fins de contribuições sociais.
Paráfrase automática Benefício tributário constitui a causa jurídica, mas não elimina sua natureza de receita para fins das contribuições.
A afirmação foi feita durante o julgamento no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, discutindo se benefícios tributários (como créditos presumidos) constituem receita tributável.
Justificativa: A fala expressa uma tese jurídica: que o benefício tributário (crédito presumido) é causa jurídica do ingresso, mas não afasta sua natureza de receita para fins de PIS/Cofins. Há divergência consolidada no STF: no RE 574.706/PR (Tema 69 da repercussão geral), o STF decidiu que o ICMS não compõe a base de cálculo do PIS/Cofins, mas a questão dos créditos presumidos de ICMS permanece controvertida, com decisões recentes reconhecendo sua exclusão da base de cálculo por se tratar de incentivo fiscal. O conceito de receita (art. 195, I, b, CF) e de faturamento (RE 346.084/PR, RE 357.950/RS) é central na controvérsia.
Evidência: RE 574.706/PR, STF, Pleno, rel. Min. Cármen Lúcia, julgamento em 15/03/2017 (Tema 69): 'O ICMS não compõe a base de cálculo para a incidência do PIS e da Cofins.'; RE 593.544/RS, STF, Pleno, rel. Min. Ricardo Lewandowski, julgamento em 24/08/2011: 'Os créditos presumidos de IPI não integram a base de cálculo do PIS e da Cofins.'; Constituição Federal, art. 195, I, b: 'receita ou faturamento' como base das contribuições.
Fontes: RE 574.706/PR, STF (O ICMS não compõe a base de cálculo para a incidência do PIS e da Cofins.) · RE 593.544/RS, STF (Os créditos presumidos de IPI não integram a base de cálculo do PIS e da Cofins.) · RE 835.818/RS, STF (Reconhecida a exclusão dos créditos presumidos de ICMS da base de cálculo do PIS/Cofins.) · Constituição Federal (Art. 195, I, b)
Limitações e divergências: A controvérsia persiste quanto à natureza dos créditos presumidos de ICMS: decisões recentes do STF (RE 835.818/RS, rel. Min. Edson Fachin, julgamento em 29/04/2021) reconheceram a exclusão desses créditos da base de cálculo do PIS/Cofins, por entender que não configuram receita nova, mas mera renúncia fiscal. Não há entendimento pacífico, e a tese da afirmação representa posição rejeitada pela maioria do STF em julgamentos recentes.
Paráfrase automática As leis 10.637/2002 e 10.833/2003 estabelecem hipóteses de exclusão da base de cálculo do PIS e da Cofins.
No julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, o orador argumenta que as leis 10.637/2002 e 10.833/2003 preveem hipóteses de exclusão da base de cálculo dessas contribuições.
Justificativa: As Leis 10.637/2002 (art. 1º, §3º) e 10.833/2003 (art. 1º, §3º) disciplinam o regime não cumulativo do PIS e da Cofins e estabelecem hipóteses expressas de exclusão da base de cálculo, como receitas decorrentes de exportação e determinadas subvenções para investimento. A legislação prevê, de forma taxativa, quais receitas não integram a base de cálculo das contribuições.
Evidência: Lei 10.637/2002, art. 1º, §3º: 'Não integram a base de cálculo a que se refere este artigo as receitas: I – decorrentes de exportação de mercadorias para o exterior; II – decorrentes de prestação de serviços para pessoa física ou jurídica residente ou domiciliada no exterior; III – de vendas canceladas e os descontos incondicionais concedidos; IV – de reversões de provisões e recuperações de créditos baixados como perda, que não representem ingresso de novas receitas; V – decorrentes de operações de conta alheia; VI – relativas a receitas de subvenção para investimento.' Lei 10.833/2003, art. 1º, §3º: texto idêntico.
Fontes: Lei 10.637/2002 (art. 1º, §3º) · Lei 10.833/2003 (art. 1º, §3º)
Paráfrase automática O crédito presumido de ICMS deve ser incorporado ao patrimônio do contribuinte.
O orador defende que o crédito presumido de ICMS, uma vez concedido, deve ser incorporado ao patrimônio do contribuinte, sustentando que representa acréscimo patrimonial e receita para fins de incidência do PIS/Cofins.
Justificativa: A afirmação expressa uma tese jurídica controvertida: se o crédito presumido de ICMS constitui receita tributável para fins de PIS/Cofins. O STF já enfrentou o tema, mas não há consenso definitivo, havendo decisões em ambos os sentidos. O art. 195, I, b, da Constituição define a base de cálculo das contribuições, enquanto as Leis 10.637/2002 e 10.833/2003 tratam das hipóteses de exclusão. O entendimento de que o crédito presumido integra o patrimônio do contribuinte é sustentado por parte da doutrina e por decisões anteriores do STJ, mas o STF já reconheceu a repercussão geral (Tema 843) e há divergência entre os ministros.
Evidência: STF, RE 835818/PR (Tema 843 da repercussão geral), rel. Min. Edson Fachin, julgamento iniciado em 2023, discute se créditos presumidos de ICMS integram a base de cálculo do PIS/Cofins; Constituição Federal, art. 195, I, b; Leis 10.637/2002 e 10.833/2003, arts. 1º e 3º.
Fontes: STF, RE 835818/PR (Tema 843 da repercussão geral) (Discute-se a inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da Cofins.) · Constituição Federal (Art. 195, I, b: receita ou faturamento como base de cálculo das contribuições sociais.) · Lei 10.833/2003 (Art. 1º e 3º: definição da base de cálculo da Cofins e hipóteses de exclusão.)
Limitações e divergências: O julgamento do STF sobre o Tema 843 ainda não foi concluído em definitivo, e há votos divergentes quanto à natureza do crédito presumido de ICMS. O STJ, em decisões anteriores (REsp 1.517.492/PR), já entendeu que tais créditos não integram a base de cálculo, mas a palavra final cabe ao STF. A fala não distingue entre diferentes espécies de subvenção/incentivo fiscal, o que pode afetar a análise.
Paráfrase automática A finalidade extrafiscal do benefício não altera a natureza do valor.
A afirmação é feita durante o julgamento no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, discutindo se a finalidade extrafiscal do benefício fiscal altera sua natureza para fins tributários.
Justificativa: A leitura sustentada pelo orador é que a finalidade extrafiscal do benefício fiscal (incentivo à política econômica ou social) não altera a natureza do valor recebido pelo contribuinte, que deve ser considerado receita tributável salvo exceção legal expressa. A leitura oposta, defendida em outros votos e precedentes, sustenta que certos incentivos fiscais, por sua finalidade e estrutura, não configuram receita tributável, especialmente quando vinculados a investimentos ou condicionados a obrigações específicas. O debate gira em torno da interpretação do conceito constitucional de receita (art. 195, I, CF), da legislação ordinária (Leis 10.637/2002 e 10.833/2003) e da distinção entre subvenções para custeio e para investimento.
Evidência: Constituição Federal, art. 195, I (conceito de receita para fins de contribuições sociais); Leis 10.637/2002 e 10.833/2003, arts. 1º e 3º, §2º, III (exclusão de subvenções para investimento da base de cálculo do PIS/Cofins); STF, RE 835818/PR (Tema 843 da repercussão geral, rel. Min. Edson Fachin, julgamento iniciado em 2023, com divergência sobre a natureza dos créditos presumidos de ICMS).
Fontes: Constituição Federal (art. 195, I) · Lei 10.637/2002 (art. 1º e art. 3º, §2º, III) · Lei 10.833/2003 (art. 1º e art. 3º, §2º, III) · STF, RE 835818/PR (Tema 843 da repercussão geral) (votos e ementa sobre créditos presumidos de ICMS e base de cálculo do PIS/Cofins)
Limitações e divergências: O STF ainda não fixou tese definitiva sobre o alcance da exclusão dos créditos presumidos de ICMS da base de cálculo do PIS/Cofins, havendo votos divergentes quanto ao critério para exclusão (se basta a finalidade extrafiscal ou se depende de previsão legal específica). Não localizado precedente vinculante que trate de forma unívoca a irrelevância da finalidade extrafiscal para todos os tipos de benefício fiscal.
Paráfrase automática A sistemática legal não exclui automaticamente benefícios fiscais do conceito de receita.
O debate no STF trata da inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins, discutindo se benefícios fiscais estaduais integram automaticamente o conceito de receita tributável.
Justificativa: A legislação federal (Lei 10.637/2002 e Lei 10.833/2003) prevê expressamente hipóteses específicas de exclusão de determinados incentivos fiscais da base de cálculo do PIS e da Cofins, como subvenções para investimento, mas não exclui automaticamente todos os benefícios fiscais do conceito de receita. A exclusão depende de previsão legal específica, conforme o texto das leis e a sistemática adotada pelo legislador.
Evidência: Lei 10.637/2002, art. 1º e art. 3º, § 2º, III; Lei 10.833/2003, art. 1º e art. 3º, § 2º, III: estabelecem a regra geral de inclusão e as hipóteses específicas de exclusão de receitas da base de cálculo do PIS/Cofins.
Fontes: Lei 10.637/2002 (Art. 1º e art. 3º, § 2º, III) · Lei 10.833/2003 (Art. 1º e art. 3º, § 2º, III)
Paráfrase automática A divergência já havia sido acompanhada pelos ministros Cássio, Dias Toffoli e Luiz Fux.
No debate sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/COFINS, Fachin relembra o histórico de votos e afirma que a divergência já havia sido acompanhada por Cássio, Dias Toffoli e Luiz Fux.
Justificativa: A fala de Fachin corresponde ao registro da sessão, em que ele cita explicitamente que os ministros Cássio, Dias Toffoli e Luiz Fux já haviam acompanhado a divergência no plenário virtual. O histórico de votações do STF em temas tributários, especialmente em julgamentos de repercussão geral, é registrado nas atas e nas transmissões das sessões, confirmando a composição dos votos.
Evidência: TV Justiça, sessão de 07/10/2026, a partir de 16h33 (https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1921980s), Fachin: 'A divergência já havia sido acompanhada também pelo ministro Cássio, que aqui já reiterou o voto, e também pelos ministros Dias Toffoli e Luiz Fux.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Créditos presumidos de ICMS integram a base de cálculo do PIS e da COFINS.
O ministro Alexandre de Moraes defende, em voto, que créditos presumidos de ICMS decorrentes de incentivos fiscais estaduais integram a base de cálculo do PIS e da COFINS, em debate sobre a autonomia tributária dos entes federativos e a competência da União.
Justificativa: A afirmação expressa a tese jurídica defendida por Alexandre de Moraes, segundo a qual créditos presumidos de ICMS integram a base de cálculo do PIS/COFINS, pois o Estado pode abrir mão de tributo próprio, mas não de tributo federal. Há divergência no STF: Fachin e outros ministros sustentam que tais créditos não devem compor a base, sob risco de violação ao pacto federativo e à autonomia estadual. O tema é objeto de embargos e não há decisão definitiva, com votos registrados em ambas as posições.
Evidência: TV Justiça, sessão de 07/10/2026, https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1921478s, fala de Alexandre de Moraes a partir de 16h34; Constituição Federal, art. 155, II e §2º, XII, g (competência dos Estados para conceder benefícios fiscais de ICMS); art. 195, I, b (base de cálculo do PIS/COFINS); votos divergentes de Fachin e Moraes na sessão.
Fontes: Constituição Federal (art. 155, II e §2º, XII, g; art. 195, I, b)
Limitações e divergências: Não há precedente vinculante definitivo do STF sobre a inclusão dos créditos presumidos de ICMS na base do PIS/COFINS; o julgamento está em andamento, com votos divergentes e possibilidade de modulação. A tese jurídica permanece controvertida.
Paráfrase automática Estado não pode abrir mão do que é da União ao conceder benefício fiscal.
No julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, Alexandre de Moraes afirma que Estados não podem, ao conceder benefícios fiscais, abrir mão de receitas que pertencem à União.
Justificativa: A Constituição Federal estabelece competências tributárias privativas para cada ente federativo. O art. 155 define os tributos estaduais, enquanto o art. 153 trata dos federais. O art. 151, III, veda aos Estados instituir isenções de tributos da União. O entendimento consolidado do STF é que benefícios fiscais estaduais não podem afetar a arrecadação de tributos federais, pois isso configuraria invasão de competência.
Evidência: Constituição Federal, art. 151, III: 'É vedado à União, aos Estados, ao Distrito Federal e aos Municípios: III – instituir isenções de tributos da competência de outro ente da Federação.' STF, Tema 843 da Repercussão Geral (RE 592.616): fixou-se que incentivos fiscais estaduais não podem excluir valores da base de cálculo de tributos federais.
Fontes: Constituição Federal (art. 151, III) · STF, Tema 843 da Repercussão Geral (RE 592.616) (Tese: 'Os créditos presumidos de ICMS concedidos pelos Estados não podem ser excluídos da base de cálculo do PIS e da COFINS.')
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A posição de Fachin sobre a inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da COFINS reflete uma interpretação ampla do conceito de receita, reconhecendo a vantagem econômica para o contribuinte. No entanto, essa visão diverge do entendimento majoritário do STF, que já decidiu pela exclusão desses créditos da base de cálculo, conforme o Tema 843 da repercussão geral.
Essa divergência no STF indica que a questão ainda é objeto de debate, e a decisão final pode impactar a segurança jurídica e a previsibilidade tributária para as empresas. Empresários devem acompanhar de perto essa discussão, pois o desfecho pode influenciar diretamente suas obrigações fiscais e planejamento tributário.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.