O plenário do Supremo Tribunal Federal (STF) discutiu a proposta de tese para o tema 1016, que trata da natureza jurídica e da correção monetária de depósitos judiciais tributários. A discussão abordou a ausência de direito adquirido a um índice de correção específico e a aplicação de critérios distintos dos utilizados em relações contratuais privadas.
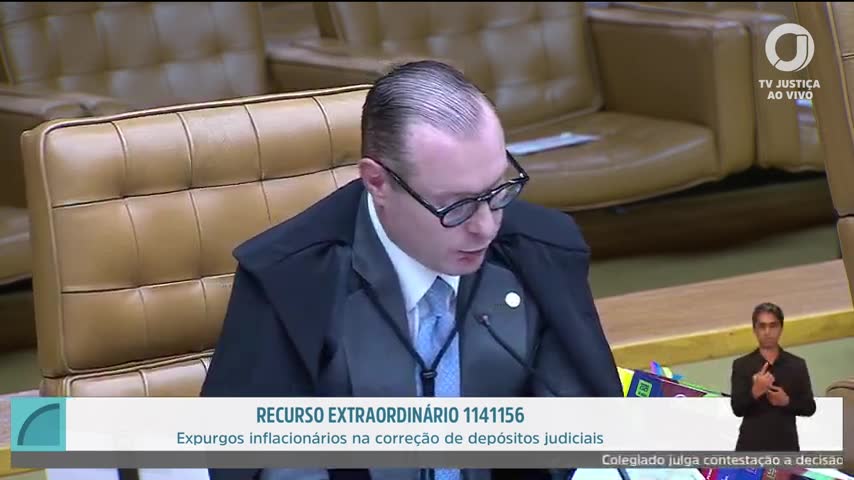
Para muitos empresários, a atualização monetária dos depósitos judiciais é uma questão de segurança financeira. O entendimento do STF pode impactar diretamente o fluxo de caixa das empresas, especialmente em tempos de instabilidade econômica.
Proposta de tese e natureza jurídica
Durante a sessão, foi apresentada uma proposta de tese dividida em dois itens principais. O primeiro item afirma que o depósito judicial tributário é uma figura de direito público, com natureza estatutária, conforme os artigos 151, inciso 2, e 156, inciso 6 do Código Tributário Nacional. A correção monetária desses depósitos deve seguir a legislação específica vigente durante a custódia.
Correção monetária e ausência de direito adquirido
O segundo item da proposta de tese destaca que não há direito adquirido a um padrão monetário ou índice de atualização específico. A inclusão de expurgos inflacionários dos planos econômicos, aplicando critérios próprios de relações contratuais como a caderneta de poupança, é considerada indevida. A tese sugere que a decisão do STF sobre cadernetas de poupança não se aplica aos depósitos judiciais, uma vez que se trata de uma relação pública e não privada.
Comparação com julgados anteriores
Os ministros também mencionaram julgados anteriores do STF, como o caso do FGTS, onde foi afastada a inclusão dos expurgos inflacionários. A proposta de tese busca alinhar o entendimento sobre depósitos judiciais tributários com esses precedentes, ressaltando a distinção entre relações privadas e públicas.
O que o verificador encontrou
Nenhuma afirmação verificável registrada neste trecho.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O plenário do STF debateu a proposta de tese para o tema 1016, que aborda a natureza jurídica dos depósitos judiciais tributários e a ausência de direito adquirido a um índice de correção monetária específico. A tese sugere que a atualização monetária deve seguir a legislação vigente e não os critérios de relações contratuais privadas.
Embora a proposta de tese tenha sido apresentada, o verificador de fatos não encontrou afirmações verificáveis específicas neste trecho do debate. O impacto dessa discussão pode ser significativo para empresas que dependem da previsibilidade em suas operações financeiras, especialmente em tempos de mudanças econômicas. A decisão final do STF sobre o tema ainda está em aberto.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.