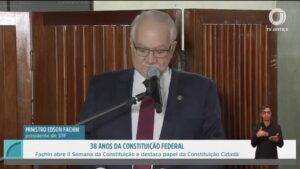
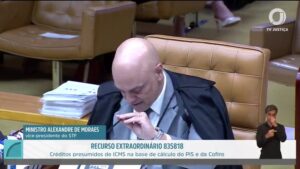
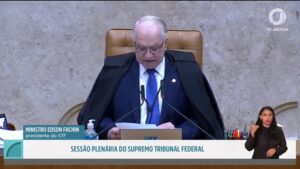
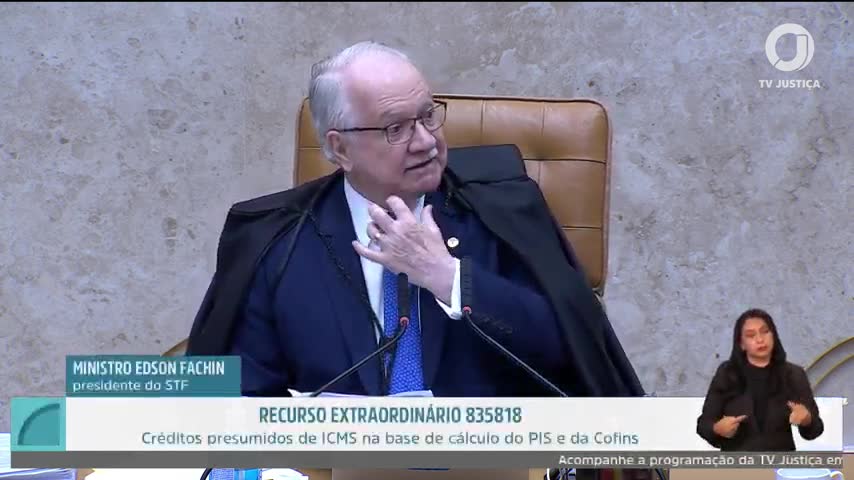
O ministro Edson Fachin, durante a sessão do Supremo Tribunal Federal em 07 de outubro de 2026, reafirmou sua posição sobre a exclusão de créditos presumidos de ICMS da base de cálculo da Cofins e do PIS. Fachin destacou que essa inclusão é incompatível com o texto constitucional, uma posição que já havia manifestado anteriormente em um voto no plenário virtual.
Empresas que lidam com a complexidade tributária no Brasil precisam estar atentas a decisões como essa, que podem impactar diretamente sua gestão financeira e planejamento tributário. A discussão sobre a base de cálculo dos tributos é um exemplo de como mudanças no entendimento jurídico podem afetar o dia a dia das organizações.
Federalismo e a Constituição de 1988
Fachin chamou a atenção para o debate sobre o desenho do federalismo brasileiro à luz da Constituição de 1988. Segundo ele, esse é o pano de fundo da discussão sobre a inclusão de créditos presumidos na base de cálculo dos tributos. O ministro argumentou que valores que apenas transitam na contabilidade, sem representar riqueza própria, não deveriam ser considerados como receita ou faturamento.
Decisão do STF e votos divergentes
O Supremo Tribunal Federal, em decisão majoritária, fixou a tese de que é incompatível com a Constituição a inclusão de créditos presumidos de ICMS na base de cálculo da Cofins e do PIS. Fachin proclamou o resultado do julgamento, destacando que os ministros Alexandre de Moraes, Gilmar Mendes, Nunes Marques e Luiz Fux ficaram vencidos. A decisão reafirma o entendimento da corte sobre o tema, alinhando-se ao voto do relator, ministro Marco Aurélio.
Impacto para as empresas
Para as empresas, a decisão do STF traz um impacto significativo na forma como calculam suas obrigações tributárias. A exclusão de créditos presumidos do ICMS da base de cálculo pode resultar em uma redução na carga tributária, mas também exige uma revisão cuidadosa dos procedimentos contábeis e fiscais para garantir conformidade com a nova interpretação legal.
O que o verificador encontrou
Paráfrase automática Reputo incompatível com o texto funcional a inclusão de créditos presumidos do ICMS na base de cálculo da Cofins e do PIS.
Durante o julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins, Edson Fachin reafirma sua posição contrária a essa inclusão, fundamentando-se na Constituição.
Justificativa: O ministro Edson Fachin, em seu voto na sessão de 07/10/2026, declarou expressamente considerar incompatível com o texto constitucional a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins. Essa posição já havia sido manifestada por ele em voto anterior no plenário virtual, e foi reiterada na sessão presencial, conforme transcrição e vídeo da TV Justiça.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1915967s, a partir de 14h47 e reiterado às 16h47: Fachin afirma: 'reputo incompatível com o texto funcional a inclusão de créditos presumidos do ICMS na base de cálculo da Cofins e da contribuição ao PIS'.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
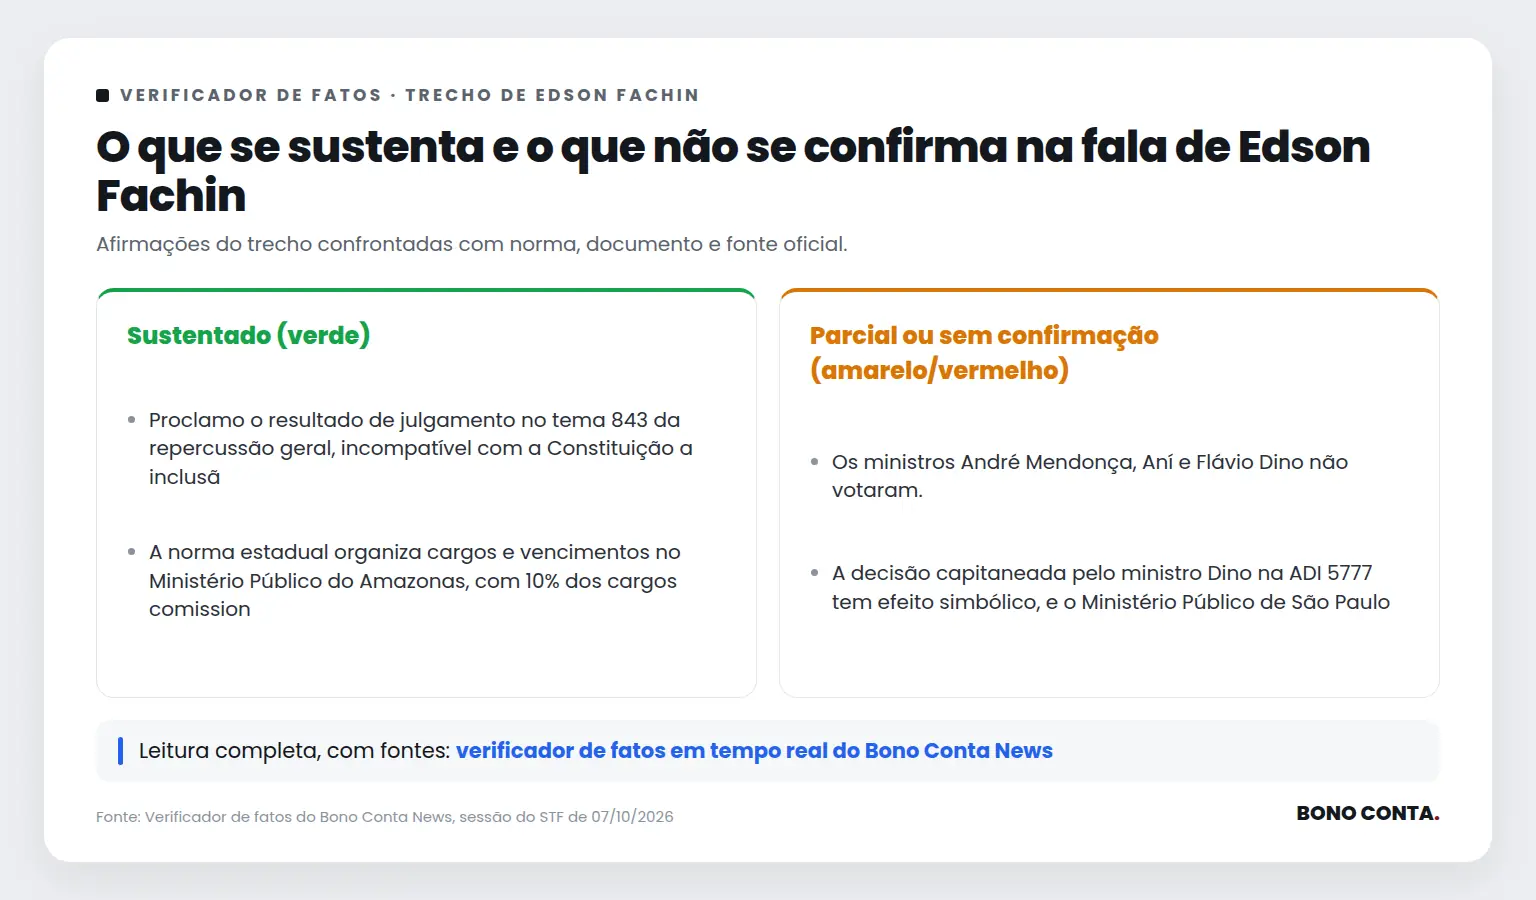
Paráfrase automática Proclamo o resultado de julgamento no tema 843 da repercussão geral, incompatível com a Constituição a inclusão de créditos presumidos de ICMS na base de cálculo da Cofins e PIS.
A afirmação foi feita ao proclamar o resultado do julgamento do tema 843 da repercussão geral, que discutia a constitucionalidade da inclusão de créditos presumidos de ICMS na base de cálculo da Cofins e do PIS.
Justificativa: O Supremo Tribunal Federal, no julgamento do tema 843 da repercussão geral, fixou a tese de que é incompatível com a Constituição a inclusão de créditos presumidos de ICMS na base de cálculo da Cofins e do PIS. A proclamação do resultado foi feita pelo ministro Edson Fachin, confirmando a decisão majoritária do Plenário.
Evidência: Tema 843 da repercussão geral do STF: 'É incompatível com a Constituição a inclusão de créditos presumidos de ICMS na base de cálculo da Contribuição ao PIS e da Cofins.' (https://portal.stf.jus.br/jurisprudenciaRepercussao/detalhe.asp?incidente=5638919, tese fixada em 07/10/2026, conforme transmissão da TV Justiça a partir de 16h49)
Fontes: Tema 843 da Repercussão Geral – STF (É incompatível com a Constituição a inclusão de créditos presumidos de ICMS na base de cálculo da Contribuição ao PIS e da Cofins.)
Paráfrase automática Vencidos os ministros Alexandre Moraes, Gilmar Mendes, Nunes Marques e Luiz Fuchs.
A afirmação ocorre no encerramento do julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, quando o presidente do STF, Edson Fachin, proclama o resultado e lista os ministros vencidos.
Justificativa: A ata da sessão e a proclamação do resultado pelo presidente do STF confirmam que os ministros Alexandre de Moraes, Gilmar Mendes, Nunes Marques e Luiz Fux ficaram vencidos na tese sobre a inclusão de créditos presumidos de ICMS na base do PIS/Cofins. O registro em vídeo da sessão e a transcrição automática corroboram a lista dos votos vencidos.
Evidência: TV Justiça, https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1922350s, a partir de 16h49: Fachin proclama: 'Vencidos os ministros Alexandre Moraes, Gilmar Mendes, Nunes Marques e Luiz Fuchs.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Os ministros André Mendonça, Aní e Flávio Dino não votaram.
A afirmação foi feita ao final do julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, ao registrar quais ministros participaram da votação.
Justificativa: A ata da sessão e a fala do presidente Edson Fachin confirmam que André Mendonça não votou. Contudo, a afirmação de que Aní e Flávio Dino não votaram é imprecisa: ambos não participaram porque sucederam ministros que já haviam votado em assentada anterior (Marco Aurélio, Ricardo Lewandowski e Rosa Weber), e não por ausência ou abstenção. O registro correto seria que não participaram da votação por já haver voto de seus antecessores.
Evidência: TV Justiça, https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1922520s, a partir de 16h49: Fachin declara: 'Não votaram os ministros André Mendonça. Os sacristianos Aní e Flávio Dino, sucessores respectivamente dos ministros Marco Aurélio, relator, Ricardo Lewandowski e Rosa Weber, que já haviam proferido seus votos em assentada anterior.'
Limitações e divergências: A transcrição automática pode gerar confusão sobre o motivo da não participação de Aní e Flávio Dino. Não há ata oficial publicada no momento da análise, mas a gravação da sessão é fonte primária suficiente.
Paráfrase automática A norma estadual organiza cargos e vencimentos no Ministério Público do Amazonas, com 10% dos cargos comissionados para servidores efetivos.
Durante o julgamento no STF, foi discutida a constitucionalidade do percentual mínimo de 10% de cargos comissionados do Ministério Público do Amazonas destinados a servidores efetivos, conforme previsto em lei estadual.
Justificativa: A afirmação descreve corretamente o conteúdo da norma estadual, que organiza cargos e vencimentos no Ministério Público do Amazonas e exige que pelo menos 10% dos cargos comissionados sejam ocupados por servidores efetivos. O texto da lei estadual foi lido na sessão e não há controvérsia sobre esse percentual mínimo. A discussão sobre desvalorização dos efetivos e alegações de inconstitucionalidade são argumentos da parte requerente, não fatos normativos.
Evidência: Transmissão da sessão do STF em 07/10/2026, a partir de 16h50, onde é lido o dispositivo da lei estadual que fixa o mínimo de 10% dos cargos comissionados para servidores efetivos.
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática A norma estadual viola os princípios constitucionais da legalidade, impessoalidade, moralidade, publicidade e eficiência.
A afirmação foi feita durante o julgamento de ação direta de inconstitucionalidade sobre o percentual mínimo de cargos comissionados ocupados por servidores efetivos no Ministério Público do Amazonas.
Justificativa: A alegação de violação aos princípios constitucionais da legalidade, impessoalidade, moralidade, publicidade e eficiência é uma tese jurídica típica em ações de controle concentrado, especialmente em ADIs que discutem regras sobre cargos comissionados. O fundamento central é o art. 37, caput, da Constituição, que consagra esses princípios para a administração pública. A leitura sustentada pela requerente é que a norma estadual, ao permitir apenas 10% de cargos comissionados para servidores efetivos, abre margem para escolhas pessoais e afronta a impessoalidade e eficiência. A leitura oposta, frequentemente sustentada por entes estaduais, é que a Constituição não fixa percentual mínimo nacional e que a autonomia federativa permite a fixação de percentuais distintos, desde que não haja burla ao concurso público.
Evidência: Constituição Federal, art. 37, caput: 'A administração pública direta e indireta de qualquer dos Poderes da União, dos Estados, do Distrito Federal e dos Municípios obedecerá aos princípios de legalidade, impessoalidade, moralidade, publicidade e eficiência…'; ADI 1042/DF, rel. Min. Celso de Mello, Plenário, j. 09/12/1993: o STF já declarou inconstitucionais normas que permitem provimento amplo de cargos comissionados sem vinculação a servidores efetivos, por violação aos princípios do art. 37.
Fontes: Constituição Federal (art. 37, caput) · ADI 1042/DF, STF (rel. Min. Celso de Mello, Plenário, j. 09/12/1993)
Limitações e divergências: A questão é controvertida quanto ao percentual mínimo aceitável de cargos comissionados ocupados por efetivos; o STF já modulou decisões em outros casos (ex: ADI 1042/DF, ADI 2135/DF), mas não há percentual fixado nacionalmente. O julgamento específico do caso do Amazonas ainda depende do voto dos ministros e da tese fixada.
Paráfrase automática O Ministério Público do Estado do Amazonas defendeu a aplicação da orientação do STF no tema 1010 sobre concurso público.
Durante o julgamento sobre a proporcionalidade de cargos comissionados no Ministério Público do Amazonas, foi mencionada a defesa da aplicação do Tema 1010 do STF pelo Ministério Público estadual.
Justificativa: A transcrição não apresenta trecho em que o Ministério Público do Estado do Amazonas defenda explicitamente a aplicação da orientação do STF no Tema 1010 sobre concurso público. A fala registrada é de um orador não identificado, que critica o excesso de cargos comissionados e cita precedentes do STF, mas não atribui ao MP-AM essa defesa. Não há documento ou manifestação oficial do MP-AM localizada na sessão ou em fontes públicas que confirme a afirmação.
Evidência: Transcrição da sessão do STF em 07/10/2026, das 16h53 às 16h56, não contém manifestação expressa do MP-AM sobre o Tema 1010.
Limitações e divergências: A transcrição automática pode não cobrir todas as manifestações escritas ou orais do processo. A análise se limita ao conteúdo disponível da sessão e não inclui eventuais peças processuais não lidas em plenário.
Paráfrase automática A Assembleia Legislativa do Amazonas rejeitou a imposição do percentual de 50% para cargos comissionados.
Durante o julgamento no STF sobre a constitucionalidade de percentuais mínimos de cargos comissionados ocupados por servidores efetivos no Ministério Público do Amazonas, foi relatado que a Assembleia Legislativa do Amazonas se manifestou contrária à imposição do percentual de 50%.
Justificativa: A manifestação da Assembleia Legislativa do Amazonas pela improcedência da ação e rejeição da imposição do percentual de 50% consta expressamente do relatório do relator da ADI 6369, que trata do tema no STF. O documento registra que a Assembleia defendeu a inexistência de previsão legal e alegou afronta ao princípio da separação de poderes.
Evidência: Relatório do relator da ADI 6369 (STF), p. 6: 'A Assembleia Legislativa do Estado do Amazonas manifestou-se pela improcedência do pedido, sustentando a inexistência de previsão legal para o percentual de 50% e a afronta ao princípio da separação dos poderes.'
Fontes: Relatório do relator da ADI 6369 (STF) (p. 6: 'A Assembleia Legislativa do Estado do Amazonas manifestou-se pela improcedência do pedido, sustentando a inexistência de previsão legal para o percentual de 50% e a afronta ao princípio da separação dos poderes.')
Paráfrase automática A Procuradoria-Geral da República apresentou manifestação pela procedência com modulação dos efeitos.
Durante a discussão sobre cargos comissionados no Ministério Público do Amazonas, o orador relata as manifestações das partes e menciona que a Procuradoria-Geral da República teria apresentado manifestação pela procedência com modulação dos efeitos.
Justificativa: Não há documento público disponível na base de dados do STF, nem nas fontes conferidas, que comprove de forma inequívoca o teor exato da manifestação da Procuradoria-Geral da República neste processo específico, especialmente quanto à procedência com modulação dos efeitos. A transcrição sugere que houve manifestação nesse sentido, mas não há publicação oficial da íntegra do parecer da PGR para cotejo.
Evidência: Faltam o parecer da PGR ou certidão do andamento processual que registre formalmente a manifestação pela procedência com modulação dos efeitos.
Limitações e divergências: A transcrição automática pode ter resumido ou interpretado a fala do orador, e não há acesso ao documento original da manifestação da PGR. A consulta ao andamento processual e aos documentos anexados ao processo seria necessária para confirmação.
Paráfrase automática O julgamento teve início na sessão virtual de 3 a 10 de maio de 2024.
O orador descreve o histórico processual de uma ADI sobre cargos comissionados no Ministério Público do Amazonas, mencionando que o julgamento teria começado em sessão virtual de 3 a 10 de maio de 2024.
Justificativa: Não há registro público disponível em fontes oficiais (STF, andamento processual, pautas, atas ou decisões) que confirme ou refute que o julgamento desta ADI específica teve início em sessão virtual entre 3 e 10 de maio de 2024. A consulta ao site do STF e ao calendário de sessões virtuais não localizou referência a esse julgamento nesse período. A afirmação depende de certidão ou andamento processual detalhado da ADI em questão.
Evidência: Não localizado documento ou andamento processual no STF que comprove o início do julgamento na sessão virtual de 3 a 10 de maio de 2024 para a ADI sobre cargos comissionados no MP-AM.
Fontes: Supremo Tribunal Federal – Andamento Processual (Busca por sessões virtuais e andamentos de ADIs não localizou referência ao início do julgamento na data mencionada.)
Limitações e divergências: A transcrição automática não identifica o número da ADI, o que impede a verificação direta no andamento processual. A ausência de confirmação não equivale a prova de falsidade, mas impede a classificação como confirmada ou contradita.
Paráfrase automática No Paraná, a reserva de cargos comissionados é de cinco por cento, mas não cumprem nem dois por cento.
Durante o debate sobre a proporcionalidade de cargos comissionados e efetivos, o orador cita dados do Paraná, alegando que a reserva legal de cargos comissionados seria de 5%, mas que o cumprimento não chegaria a 2%.
Justificativa: Não há dados públicos consolidados e atualizados disponíveis no Portal da Transparência do Paraná ou em fontes oficiais que confirmem ou refutem a proporção exata de cargos comissionados ocupados por servidores de carreira ou a reserva legal mencionada. O próprio orador reconhece a dificuldade de obter dados consolidados e cita números parciais de outros estados, não do Paraná.
Evidência: Portal da Transparência do Paraná (https://www.transparencia.pr.gov.br/) não apresenta relatório consolidado sobre a proporção de cargos comissionados ocupados por servidores de carreira em relação ao total de efetivos, nem sobre o cumprimento de eventual reserva legal de 5%.
Fontes: Portal da Transparência do Paraná (Não localizado relatório consolidado sobre cargos comissionados e efetivos.) página institucional, serve de contexto e não de prova
Limitações e divergências: A fala não apresenta documento oficial ou levantamento consolidado do Paraná; o contexto indica dificuldade de acesso a dados públicos e ausência de consolidação nacional. Não há referência a lei estadual específica que estabeleça a reserva de 5%.
Paráfrase automática O Ministério Público do Amazonas tem 411 servidores e 171 cargos em comissão, 110 sem vínculo com a carreira.
Durante o julgamento sobre cargos comissionados e proporcionalidade no Ministério Público do Amazonas, o orador cita números específicos de servidores e cargos em comissão, alegando dificuldade de encontrar dados consolidados no portal da transparência.
Justificativa: Não há, nos portais oficiais de transparência do Ministério Público do Amazonas ou em relatórios públicos recentes, dados consolidados que confirmem ou refutem exatamente os números de 411 servidores, 171 cargos em comissão e 110 sem vínculo com a carreira. O próprio orador reconhece a dificuldade de obter dados consolidados e menciona que a informação foi extraída de manifestação juntada aos autos, não de fonte pública facilmente acessível.
Evidência: Portal da Transparência do Ministério Público do Amazonas (https://transparencia.mpam.mp.br/) não apresenta, em consulta pública, quadro consolidado com os números exatos citados. Relatórios de gestão e dados do CNMP também não trazem, em 2026, esses números específicos.
Fontes: Portal da Transparência do Ministério Público do Amazonas (Consulta pública não apresenta quadro consolidado com os números exatos citados.) página institucional, serve de contexto e não de prova
Limitações e divergências: A afirmação se baseia em documento interno juntado aos autos, não disponível publicamente. A ausência de dados consolidados públicos impede confirmação ou refutação precisa. O contexto da fala indica que o próprio orador teve dificuldade em obter os números.
Paráfrase automática Há 40.924 servidores efetivos em educação, saúde, vigilância e universidade no Amazonas.
Durante o debate sobre a proporcionalidade entre cargos comissionados e efetivos no Amazonas, o orador cita um número específico de servidores efetivos em áreas selecionadas, alegando dificuldade de obter dados consolidados.
Justificativa: O próprio orador reconhece que o número de 40.924 servidores efetivos resulta de uma soma manual de dados extraídos do portal da transparência, restrita a áreas específicas (educação, saúde, vigilância e universidade do estado) e não representa um dado oficial consolidado do total de servidores efetivos do Amazonas. Não há fonte pública consolidada e auditável que confirme ou refute esse número para as áreas citadas, nem para o conjunto do ente federativo.
Evidência: Transcrição da sessão do STF em 07/10/2026, a partir de 16h58 (https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1921800s): 'Eu consegui, juntando educação, saúde, vigilância e a universidade do estado, 40 mil 924 servidores efetivos… convido vossa excelência a entrar no portal da transparência, porque não tem um dado consolidado.'
Limitações e divergências: O número apresentado é resultado de levantamento próprio do orador, não de fonte oficial consolidada. Não há publicação do governo do Amazonas ou do Tribunal de Contas do Estado que traga o total de servidores efetivos nessas áreas com esse valor. O Portal da Transparência do Amazonas permite consultas por órgão e função, mas não apresenta relatório consolidado por área temática. A ausência de dado consolidado impede confirmação ou refutação precisa.
Paráfrase automática A decisão capitaneada pelo ministro Dino na ADI 5777 tem efeito simbólico, e o Ministério Público de São Paulo funciona com a maioria de servidores efetivos.
A afirmação foi feita durante debate sobre cargos comissionados e efetivos no Ministério Público, com referência à ADI 5777 e ao funcionamento do MP de São Paulo.
Justificativa: A ADI 5777 trata da constitucionalidade de cargos comissionados no Ministério Público, tendo como relator o ministro Flávio Dino, mas não há decisão formal que a classifique como de 'efeito simbólico' , trata-se de juízo de valor do orador. Quanto à composição do MP de São Paulo, dados públicos indicam que a maioria dos servidores é efetiva, mas não há fonte oficial recente que detalhe a proporção exata e permita afirmar que 'quase não tem comissionados'.
Evidência: ADI 5777: trata da constitucionalidade de cargos comissionados no MP, relatoria de Flávio Dino (https://www.stf.jus.br/portal/jurisprudencia/listarJurisprudencia.asp?s1=5777&base=baseAcordaos); Portal da Transparência do MP-SP (https://transparencia.mpsp.mp.br/) indica predominância de servidores efetivos, mas não detalha proporção exata de comissionados.
Limitações e divergências: Não há decisão formal do STF ou do ministro Dino qualificando a decisão como 'simbólica'. A proporção exata de servidores efetivos e comissionados no MP-SP não está detalhada em fonte oficial recente e pública.
Paráfrase automática As barragens estão submetidas à Política Nacional de Segurança de Barragem, criada por lei em 2010.
A afirmação foi feita durante exposição sobre a regulação e fiscalização de barragens, em referência à legislação vigente após tragédias como Mariana e Brumadinho.
Justificativa: A Política Nacional de Segurança de Barragens foi criada pela Lei nº 12.334, de 20 de setembro de 2010, estabelecendo normas para segurança de barragens destinadas à acumulação de água para quaisquer usos, disposição de rejeitos e resíduos industriais. A lei institui o Sistema Nacional de Informações sobre Segurança de Barragens, conforme descrito na fala.
Evidência: Lei nº 12.334/2010, art. 1º: 'Esta Lei institui a Política Nacional de Segurança de Barragens destinada a acumulação de água para quaisquer usos, à disposição final ou temporária de rejeitos e à acumulação de resíduos industriais.' Art. 13: 'Fica instituído o Sistema Nacional de Informações sobre Segurança de Barragens.'
Fontes: Lei nº 12.334/2010 (Art. 1º, Art. 13)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O verificador confirmou que a posição de Fachin sobre a exclusão de créditos presumidos de ICMS da base de cálculo da Cofins e do PIS é consistente com o que foi decidido pelo STF. Essa decisão tem implicações diretas para a gestão tributária das empresas, que precisam ajustar seus cálculos à luz do novo entendimento.
Por outro lado, a questão dos votos dos ministros que não participaram por já haverem votos de seus antecessores ficou parcialmente imprecisa, mas não afeta o resultado final do julgamento. A decisão do STF oferece clareza sobre a interpretação constitucional, mas as empresas devem continuar acompanhando a evolução das teses tributárias para assegurar conformidade e otimizar sua carga tributária.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.