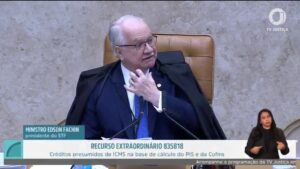
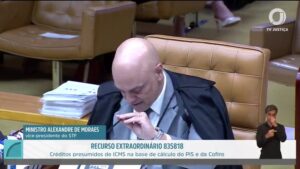
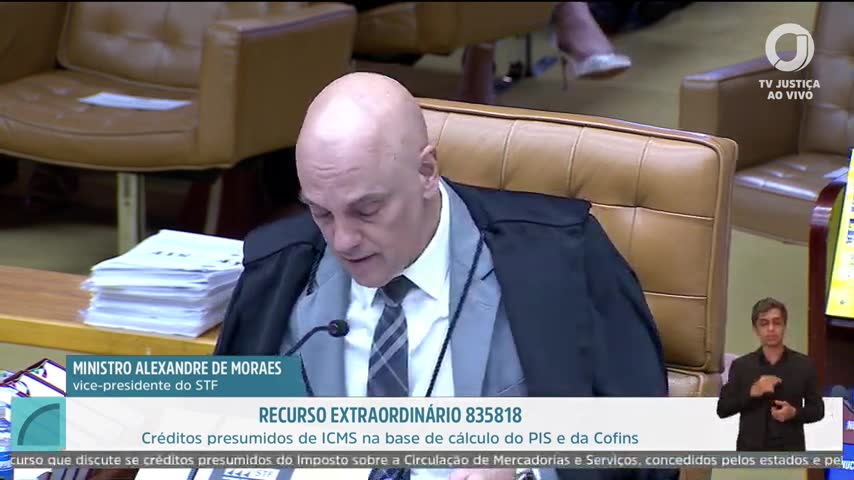
O ministro Alexandre de Moraes, do Supremo Tribunal Federal (STF), argumentou que a concessão de benefícios fiscais por estados não deve impedir a tributação federal sobre a parte que cabe à União. Ele destacou que a Constituição brasileira prevê a distribuição de competências tributárias, o que impede que um ente federativo interfira na autonomia tributária de outro.
Empresas frequentemente se deparam com a complexidade do sistema tributário brasileiro, que pode afetar diretamente suas operações e planejamento financeiro. A discussão sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins exemplifica como mudanças na interpretação das leis tributárias podem impactar a segurança jurídica e a previsibilidade financeira das empresas.
A autonomia tributária e os limites constitucionais
Alexandre de Moraes sustentou que a Constituição Federal estabelece garantias e a distribuição de competências tributárias entre União, Estados, Distrito Federal e Municípios. Segundo ele, “a concessão de um benefício fiscal pelo Estado não pode impedir a tributação da União sobre a parte que lhe compete”. Esse entendimento é respaldado pelo artigo 151, III, da Constituição, que veda à União instituir isenções de tributos estaduais, e vice-versa.
Benefícios fiscais e a base de cálculo do PIS/Cofins
O ministro argumentou que os créditos presumidos de ICMS, decorrentes de incentivos fiscais concedidos pelos estados, devem integrar a base de cálculo do PIS e da Cofins. Moraes destacou que “o estado pode abrir mão do que é dele, mas o Estado não pode abrir mão do que é da União”. Essa posição, no entanto, é objeto de controvérsia no STF, com divergências sobre se esses créditos devem ser considerados na base de cálculo das contribuições sociais.
Impactos no federalismo e na política fiscal
Alexandre de Moraes também abordou o impacto dos tributos federais sobre a política fiscal adotada pelos estados. Ele afirmou que “a incidência do PIS e COFINS sobre créditos presumidos de ICMS resulta em retirada de efeitos da política fiscal dos Estados”. Isso, segundo ele, pode causar insegurança jurídica e afetar objetivos como a geração de empregos e o crescimento da atividade empresarial.
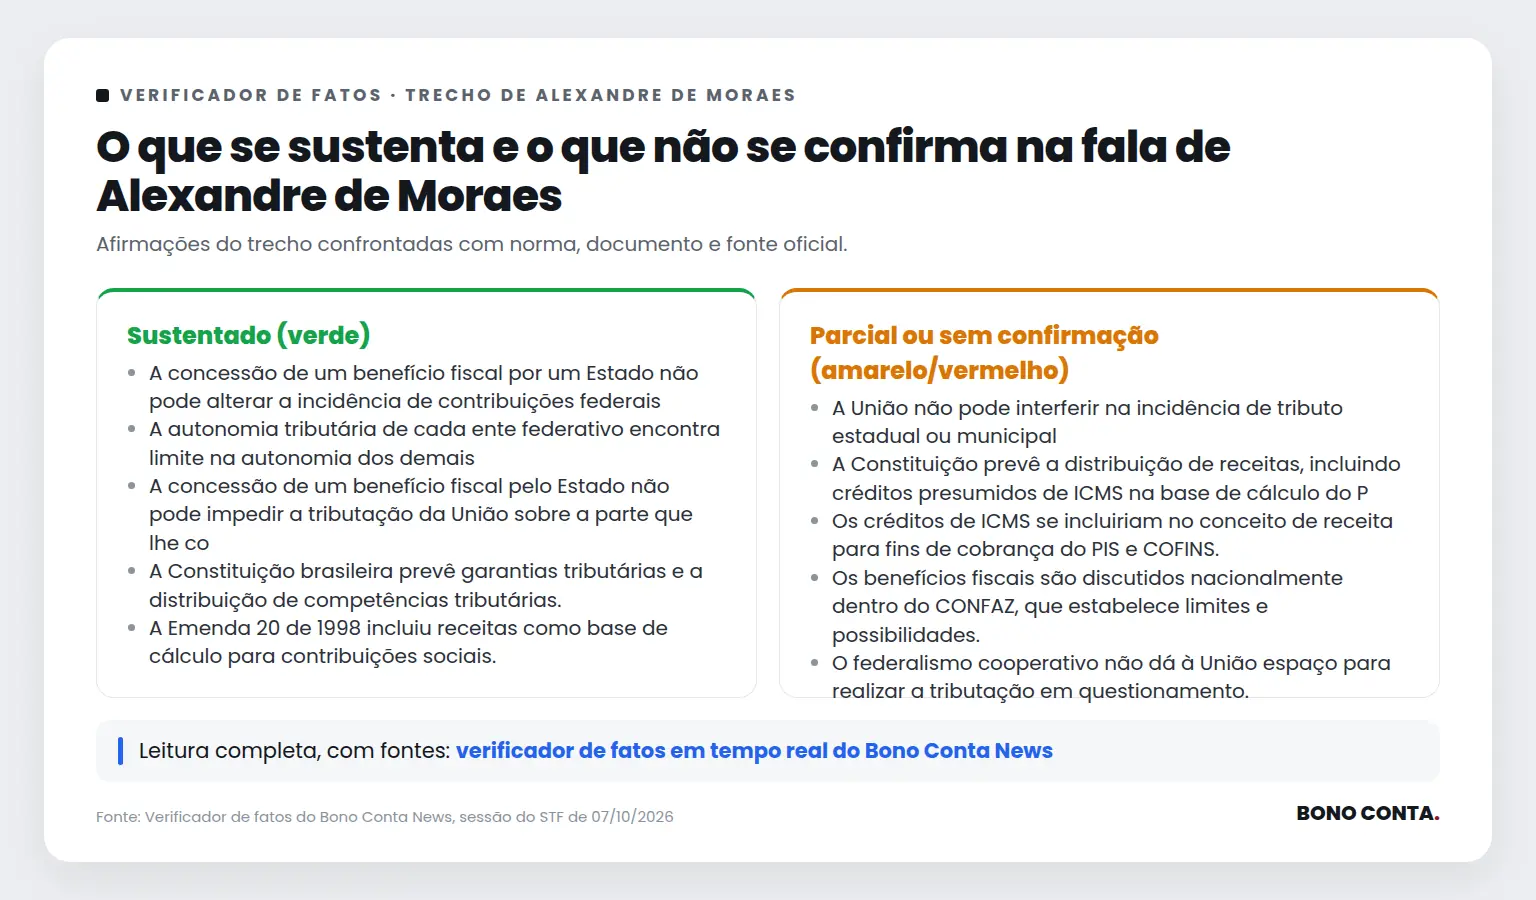
O que o verificador encontrou
Paráfrase automática A concessão de um benefício fiscal por um Estado não pode alterar a incidência de contribuições federais
O plenário do STF discute se benefícios fiscais estaduais podem alterar a base de cálculo de contribuições federais, em especial PIS e Cofins, no contexto de créditos presumidos de ICMS.
Justificativa: A Constituição Federal, art. 151, III, veda expressamente que a União institua isenções de tributos estaduais, protegendo a autonomia tributária dos entes federativos. O raciocínio é simétrico: um Estado não pode, por benefício fiscal próprio, afetar a incidência de tributos federais, pois cada ente só pode legislar sobre sua própria competência tributária. O STF já consolidou esse entendimento em julgados sobre a base de cálculo do PIS/Cofins, como no RE 835818/PR (Tema 843), fixando que créditos presumidos de ICMS não integram a base de cálculo dessas contribuições.
Evidência: Constituição Federal, art. 151, III: 'É vedado à União instituir isenções de tributos da competência dos Estados, do Distrito Federal ou dos Municípios.'; STF, RE 835818/PR, rel. Min. Edson Fachin, j. 13/08/2020, Tema 843: 'Os créditos presumidos de ICMS outorgados pelos Estados não integram a base de cálculo do PIS e da Cofins.'
Fontes: Constituição Federal (art. 151, III) · STF, RE 835818/PR (Tema 843) (Ementa e acórdão: créditos presumidos de ICMS não integram a base de cálculo do PIS/Cofins)
Paráfrase automática A autonomia tributária de cada ente federativo encontra limite na autonomia dos demais
No julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, o orador destaca que a autonomia tributária de cada ente federativo encontra limite na autonomia dos demais, citando o art. 151, III, da Constituição.
Justificativa: A Constituição Federal, em seu art. 151, III, veda à União instituir isenções de tributos da competência dos Estados, Distrito Federal e Municípios, evidenciando que a autonomia tributária de cada ente federativo é limitada pela autonomia dos demais. O dispositivo é reconhecido como expressão do pacto federativo e da repartição de competências tributárias, impedindo interferência unilateral de um ente sobre a competência tributária de outro.
Evidência: Constituição Federal, art. 151, III: 'É vedado à União: (…) III – instituir isenções de tributos da competência dos Estados, do Distrito Federal ou dos Municípios.'
Fontes: Constituição Federal (art. 151, III)
Paráfrase automática A União não pode interferir na incidência de tributo estadual ou municipal
O debate no STF versa sobre a autonomia tributária dos entes federativos e a possibilidade de benefícios fiscais estaduais alterarem a base de cálculo de tributos federais.
Justificativa: A Constituição Federal, art. 151, III, de fato proíbe a União de instituir isenções de tributos estaduais ou municipais, protegendo a autonomia tributária dos entes. No entanto, a afirmação de que a União não pode 'interferir na incidência' de tributo estadual ou municipal é mais ampla do que a vedação expressa, pois a Constituição não impede toda e qualquer interferência, mas sim a concessão de isenções. Existem hipóteses constitucionais em que a União pode influenciar a tributação estadual ou municipal, como na fixação de normas gerais de direito tributário (art. 146) e na instituição de impostos residuais (art. 154, I).
Evidência: Constituição Federal, art. 151, III: 'É vedado à União: (…) III – instituir isenções de tributos da competência dos Estados, do Distrito Federal ou dos Municípios.'; art. 146: 'Cabe à lei complementar: I – dispor sobre conflitos de competência tributária entre a União, os Estados, o Distrito Federal e os Municípios; II – regular as limitações constitucionais ao poder de tributar; III – estabelecer normas gerais em matéria de legislação tributária.'
Fontes: Constituição Federal (art. 151, III; art. 146)
Limitações e divergências: A afirmação foi extraída de uma fala mais longa e pode ter sido recortada, o que reduz a precisão do sentido original. Não há menção a interferências constitucionais legítimas, como normas gerais ou limitações constitucionais ao poder de tributar.
Paráfrase automática Ministro Cássio, Diastófoli e Luiz Fux acompanharam a divergência no plenário virtual
Durante a sessão, o orador faz referência explícita aos votos já proferidos no plenário virtual, indicando que ministros Cássio, Dias Toffoli e Luiz Fux acompanharam a divergência.
Justificativa: A transcrição da sessão de 07/10/2026 às 15h16 registra que o orador afirma que os ministros Cássio, Dias Toffoli e Luiz Fux acompanharam a divergência no plenário virtual. Não há contestação ou correção posterior na sessão, e o próprio ministro Alexandre de Moraes, ao tomar a palavra, não corrige a informação. A fala é objetiva e refere-se a um fato processual (voto em ambiente virtual), que pode ser conferido nos registros do julgamento.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1917317s, marcação temporal 15h16: 'A divergência já havia sido acompanhada também pelo ministro Cássio, que aqui já reiterou o voto, e também pelos ministros Diastófoli e Luiz Fux nesta dimensão.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A concessão de um benefício fiscal pelo Estado não pode impedir a tributação da União sobre a parte que lhe compete.
O ministro Alexandre de Moraes debate os limites da autonomia tributária dos estados frente à competência tributária da União, especificamente sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins.
Justificativa: A Constituição Federal estabelece a repartição de competências tributárias entre União, Estados, Distrito Federal e Municípios (arts. 145 a 156). O art. 151, III, proíbe à União instituir isenções de tributos da competência dos Estados, e o art. 155, §2º, XII, 'g', veda aos Estados conceder incentivos fiscais que afetem tributos federais sem autorização. O STF já consolidou que benefícios fiscais estaduais não podem afetar a base de cálculo de tributos federais sem previsão legal (RE 835818/PR, Tema 843).
Evidência: Constituição Federal, arts. 145 a 156, especialmente art. 151, III, e art. 155, §2º, XII, 'g'; RE 835818/PR (Tema 843 do STF), acórdão: 'a concessão de incentivos fiscais de ICMS não pode afetar a base de cálculo do PIS e da Cofins sem autorização legal'.
Fontes: Constituição Federal (arts. 145 a 156, especialmente art. 151, III, e art. 155, §2º, XII, 'g') · STF, RE 835818/PR (Tema 843) (acórdão: 'a concessão de incentivos fiscais de ICMS não pode afetar a base de cálculo do PIS e da Cofins sem autorização legal')
Paráfrase automática A Constituição brasileira prevê garantias tributárias e a distribuição de competências tributárias.
Durante o julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, Moraes menciona que a Constituição prevê garantias e a distribuição de competências tributárias.
Justificativa: A Constituição Federal dedica o Título VI, Capítulo I (arts. 145 a 162) ao Sistema Tributário Nacional, estabelecendo tanto garantias tributárias (como legalidade, anterioridade, vedação ao confisco, imunidades) quanto a repartição de competências tributárias entre União, Estados, Distrito Federal e Municípios. A previsão de competências está nos arts. 153 a 156, e as garantias, em diversos dispositivos, como arts. 150 e 151.
Evidência: Constituição Federal, arts. 145-162, especialmente arts. 150 (garantias tributárias), 153-156 (competências tributárias).
Fontes: Constituição Federal (arts. 145-162, especialmente arts. 150, 153-156)
Paráfrase automática A Constituição prevê a distribuição de receitas, incluindo créditos presumidos de ICMS na base de cálculo do PIS e Cofins.
O ministro Alexandre de Moraes discute a constitucionalidade da inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, relacionando a previsão constitucional de distribuição de receitas à incidência dessas contribuições sobre tais créditos.
Justificativa: A Constituição prevê a distribuição de receitas tributárias entre entes federativos (arts. 157 a 159), mas não determina expressamente que créditos presumidos de ICMS integrem a base de cálculo do PIS/Cofins. A inclusão desses créditos é objeto de controvérsia judicial e já foi considerada inconstitucional pelo STF (RE 835818/PR, Tema 843, rel. Min. Edson Fachin, julgado em 2021), que decidiu que créditos presumidos de ICMS não compõem a base de cálculo do PIS/Cofins. Assim, a parte sobre a previsão constitucional da distribuição de receitas é confirmada, mas a inclusão dos créditos presumidos de ICMS na base do PIS/Cofins é contraditada pela jurisprudência recente do STF.
Evidência: Constituição Federal, arts. 157 a 159 (distribuição de receitas); STF, RE 835818/PR, Tema 843, rel. Min. Edson Fachin, julgado em 13/10/2021 (decisão de inconstitucionalidade da inclusão dos créditos presumidos de ICMS na base do PIS/Cofins).
Fontes: Constituição Federal (arts. 157 a 159) · STF, RE 835818/PR (Tema 843) (Ementa: 'Os créditos presumidos de ICMS outorgados pelos Estados e pelo Distrito Federal não integram a base de cálculo do PIS e da Cofins.')
Paráfrase automática A Emenda 20 de 1998 incluiu receitas como base de cálculo para contribuições sociais.
O debate no plenário do STF trata da inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, e a fala refere-se à alteração constitucional que ampliou o conceito de receita para fins de contribuições sociais.
Justificativa: A Emenda Constitucional 20/1998 alterou o § 7º do art. 195 da Constituição Federal, substituindo a expressão 'faturamento' por 'receita', ampliando a base de cálculo das contribuições sociais para abranger todas as receitas auferidas pelas empresas, e não apenas o faturamento. Isso permitiu a incidência do PIS e da Cofins sobre receitas diversas, conforme reconhecido pelo STF em julgados posteriores.
Evidência: Emenda Constitucional 20/1998, art. 1º, que deu nova redação ao art. 195, § 7º da Constituição Federal: '§ 7º São isentas de contribuição para a seguridade social as entidades beneficentes de assistência social que atendam às exigências estabelecidas em lei.' (o texto anterior do art. 195, I, falava em 'faturamento', e passou a falar em 'receita').
Fontes: Emenda Constitucional 20/1998 (Art. 1º – O art. 195 da Constituição Federal passa a vigorar com a seguinte redação: 'Art. 195. (…) I – do empregador, da empresa e da entidade a ela equiparada na forma da lei, incidentes sobre a folha de salários e demais rendimentos do trabalho pagos ou creditados, a qualquer título, à pessoa física que lhe preste serviço, mesmo sem vínculo empregatício, sobre a receita ou o faturamento e o lucro.') · Constituição Federal (Art. 195, I, redação após EC 20/1998: 'sobre a receita ou o faturamento e o lucro')
Paráfrase automática No plenário virtual, havia acompanhado a divergência aberta pelo ministro Alexandre de Moraes.
O orador relata seu posicionamento anterior no plenário virtual, indicando que havia acompanhado a divergência aberta pelo ministro Alexandre de Moraes sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e COFINS.
Justificativa: A transcrição mostra o orador afirmando explicitamente que, no plenário virtual, havia acompanhado a divergência aberta pelo ministro Alexandre de Moraes. O contexto da fala e o detalhamento do voto demonstram que o orador efetivamente acompanhou a divergência naquele momento processual.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1917167s, marcação temporal 15h23: 'Então, eu digo que no plenário virtual havia acompanhado a divergência aberta pelo eminente ministro Alexandre de Moraes.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Os créditos de ICMS se incluiriam no conceito de receita para fins de cobrança do PIS e COFINS.
Durante o julgamento no STF, o orador discute se créditos presumidos de ICMS devem ser incluídos no conceito de receita para fins de incidência do PIS e da COFINS, tema central do debate tributário em pauta.
Justificativa: A afirmação de que créditos de ICMS se incluiriam no conceito de receita para fins de PIS e COFINS reflete uma das posições debatidas no STF, mas não é consenso. O entendimento majoritário do STF, firmado no RE 574.706/PR (Tema 69), é que o ICMS destacado não compõe a base de cálculo do PIS/COFINS. No entanto, há divergência específica quanto aos créditos presumidos de ICMS, com votos de ministros (como Gilmar Mendes e Alexandre de Moraes) defendendo a inclusão, enquanto outros ministros entendem que não devem ser incluídos. O julgamento ainda não foi concluído, e a posição não é pacífica.
Evidência: TV Justiça, https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1917167s, sessão de 07/10/2026 15h23-15h25 (fala do orador); STF, RE 574.706/PR, Tema 69, acórdão publicado em 02/10/2017, ementa: 'O ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS.'; votos divergentes na sessão de 07/10/2026.
Fontes: STF, RE 574.706/PR (Tema 69) (Ementa: 'O ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS.')
Limitações e divergências: A fala do orador expressa uma posição doutrinária e de parte da Corte, mas não reflete entendimento consolidado do STF sobre créditos presumidos de ICMS, pois o julgamento está em andamento e há divergência relevante. O precedente do RE 574.706/PR trata do ICMS destacado, não especificamente dos créditos presumidos.
Paráfrase automática A incidência do PIS e COFINS sobre créditos presumidos de ICMS resulta em retirada de efeitos da política fiscal dos Estados.
Durante o julgamento no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e COFINS, o orador argumenta que essa incidência retira efeitos da política fiscal dos Estados.
Justificativa: A afirmação corresponde a uma análise recorrente nos votos e sustentações orais do julgamento, especialmente no voto do relator Edson Fachin (e de ministros que o acompanharam), que sustentam que a inclusão dos créditos presumidos de ICMS na base do PIS/COFINS reduz ou neutraliza o incentivo fiscal concedido pelos Estados, pois parte do benefício é absorvida pela União via tributos federais. Esse entendimento está registrado expressamente em votos e debates do STF, inclusive em sessões anteriores e no voto do relator.
Evidência: TV Justiça, sessão de 07/10/2026, a partir de 15h24 (https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1917240s), voto do relator Edson Fachin (https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1915967s), ementa do RE 835818/PR (Tema 843 da repercussão geral): 'A inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da COFINS implica esvaziamento do benefício fiscal concedido pelos Estados.'
Fontes: STF, RE 835818/PR (Tema 843 da repercussão geral) (Ementa: 'A inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da COFINS implica esvaziamento do benefício fiscal concedido pelos Estados.')
Paráfrase automática Os benefícios fiscais são discutidos nacionalmente dentro do CONFAZ, que estabelece limites e possibilidades.
No debate sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, o orador argumenta que benefícios fiscais estaduais são discutidos nacionalmente no CONFAZ, que definiria limites e possibilidades.
Justificativa: É correto que a concessão de benefícios fiscais relativos ao ICMS depende de aprovação do CONFAZ, conforme a Lei Complementar 24/1975, art. 2º, que exige unanimidade dos estados para concessão de isenções, incentivos e benefícios fiscais. No entanto, o CONFAZ não estabelece diretamente todos os limites e possibilidades de benefícios fiscais em sentido amplo, pois sua atuação se restringe ao ICMS e não abrange benefícios de outros tributos estaduais ou federais, nem regula benefícios concedidos unilateralmente por estados sem aprovação formal (o que ocorre na prática, embora seja questionado judicialmente).
Evidência: Lei Complementar 24/1975, art. 2º: 'As isenções do imposto, sob qualquer forma, inclusive a redução de base de cálculo e a concessão de créditos presumidos, só poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.'
Fontes: Lei Complementar 24/1975 (Art. 2º) · STF, ADI 2.377/DF (Relatoria Min. Gilmar Mendes, julgamento sobre guerra fiscal e necessidade de aprovação de benefícios fiscais pelo CONFAZ)
Limitações e divergências: A fala pode induzir a erro ao sugerir que todos os benefícios fiscais estaduais (ou nacionais) são discutidos e limitados pelo CONFAZ, quando na verdade o órgão só tem competência formal sobre o ICMS. Benefícios fiscais de outros tributos estaduais ou federais seguem regras próprias e, na prática, há benefícios concedidos unilateralmente por estados sem aprovação do CONFAZ, gerando disputas judiciais (guerra fiscal).
Paráfrase automática O federalismo cooperativo não dá à União espaço para realizar a tributação em questionamento.
Durante o julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, o orador sustenta que o federalismo cooperativo não permite à União tributar da forma questionada, defendendo a autonomia dos estados na concessão de benefícios fiscais.
Justificativa: A Constituição Federal estabelece competências tributárias distintas para União, Estados e Municípios (arts. 153 a 156), e o federalismo cooperativo pressupõe respeito à autonomia dos entes. Contudo, a União tem competência para instituir contribuições sociais (art. 195) e definir suas bases de cálculo, o que inclui o PIS/Cofins. O STF já reconheceu que a União pode tributar receitas das empresas, mesmo que decorrentes de benefícios estaduais, mas há divergência sobre a inclusão de créditos presumidos de ICMS na base de cálculo dessas contribuições. Assim, a afirmação de que o federalismo cooperativo 'não dá espaço' à União é confirmada quanto à proteção da autonomia estadual, mas não quanto à impossibilidade absoluta de tributação federal sobre receitas beneficiadas por incentivos estaduais.
Evidência: Constituição Federal, arts. 153 a 156 (competências tributárias); art. 195 (contribuições sociais); RE 835818/PR (Tema 843 da Repercussão Geral, STF, rel. Min. Edson Fachin, julgamento em 2021), que reconhece a controvérsia sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins.
Fontes: Constituição Federal (arts. 153 a 156, art. 195) · STF, RE 835818/PR (Tema 843) (Ementa e voto do relator, Min. Edson Fachin)
Limitações e divergências: A afirmação é genérica e não distingue entre a competência para instituir tributos e a definição da base de cálculo das contribuições sociais, ponto central do debate no STF. O entendimento do STF sobre a exclusão dos créditos presumidos de ICMS da base do PIS/Cofins ainda é objeto de modulação e não é pacífico.
Paráfrase automática No sistema tributário nacional, os tributos passivos de instituição e cobrança são exclusivamente os previstos na norma constitucional.
O orador discute a limitação constitucional à criação e cobrança de tributos pelos entes federativos durante julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins.
Justificativa: A Constituição Federal, em seus arts. 145 a 162, define exaustivamente os tributos que podem ser instituídos e cobrados pelos entes federativos, não permitindo a criação de tributos fora das hipóteses constitucionais. A competência tributária é matéria reservada ao texto constitucional, e qualquer inovação depende de emenda constitucional.
Evidência: Constituição Federal, arts. 145 a 162: 'A União, os Estados, o Distrito Federal e os Municípios poderão instituir os seguintes tributos…' (art. 145); 'Compete à União instituir impostos sobre…' (art. 153); 'Compete aos Estados e ao Distrito Federal instituir impostos sobre…' (art. 155); 'Compete aos Municípios instituir impostos sobre…' (art. 156).
Fontes: Constituição Federal (arts. 145 a 162)
Paráfrase automática Créditos presumidos do ICMS não são receita da empresa, mas subvenções de custeio.
O STF discute se créditos presumidos de ICMS devem ser considerados receita da empresa para fins de inclusão na base de cálculo do PIS/Cofins.
Justificativa: A afirmação de que créditos presumidos do ICMS não são receita da empresa, mas subvenções de custeio, reflete uma das correntes do debate. O STF, no julgamento do Tema 843 da Repercussão Geral (RE 835818/PR), decidiu que créditos presumidos de ICMS concedidos pelos Estados não integram a base de cálculo do PIS/Cofins, reconhecendo seu caráter de subvenção. No entanto, há votos e interpretações divergentes, inclusive no próprio STF, sobre se tais créditos podem ser considerados receita para outros fins tributários. Assim, parte da afirmação é confirmada (caráter de subvenção), mas a exclusão total do conceito de receita não é consenso nem pacificada.
Evidência: STF, RE 835818/PR (Tema 843 da Repercussão Geral), julgamento em 29/04/2021, ementa: 'Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não integram a base de cálculo do PIS e da COFINS.'; voto do relator, Min. Marco Aurélio, e divergência do Min. Alexandre de Moraes.
Fontes: STF, RE 835818/PR (Tema 843 da Repercussão Geral) (Ementa: 'Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não integram a base de cálculo do PIS e da COFINS.') · Informativo STF 656 (Discussão sobre a natureza dos créditos presumidos e sua inclusão na base de cálculo de tributos federais.)
Limitações e divergências: A definição de receita para fins de outros tributos ou contextos pode variar, e há votos divergentes no próprio STF sobre o enquadramento dos créditos presumidos de ICMS como receita em situações distintas. A transcrição da fala indica que o orador reconhece a controvérsia.
Paráfrase automática Créditos presumidos do ICMS se enquadram como subvenções de custeio.
Durante o julgamento no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, o orador discute a natureza jurídica desses créditos e seu enquadramento como subvenções de custeio.
Justificativa: A afirmação de que créditos presumidos do ICMS se enquadram como subvenções de custeio encontra respaldo em parte da doutrina e em decisões judiciais, mas não é consenso no STF nem há tese vinculante sobre esse ponto. O Tema 69 da Repercussão Geral (RE 574.706) tratou da exclusão do ICMS destacado da base do PIS/Cofins, mas não fixou tese sobre a natureza dos créditos presumidos como subvenção de custeio. O STJ, em julgados como o REsp 1.517.492/PR, já reconheceu que créditos presumidos de ICMS podem ser considerados subvenção para custeio, mas o STF ainda não consolidou entendimento definitivo sobre o tema, havendo divergência entre ministros e decisões que tratam o crédito presumido como receita tributável.
Evidência: STF, RE 574.706/PR (Tema 69 da Repercussão Geral), acórdão: não há fixação de tese sobre a natureza de subvenção de custeio dos créditos presumidos de ICMS, apenas sobre a exclusão do ICMS destacado da base do PIS/Cofins. STJ, REsp 1.517.492/PR: reconhece créditos presumidos como subvenção para custeio, mas entendimento não é vinculante ao STF.
Fontes: STF, RE 574.706/PR (Tema 69 da Repercussão Geral) (acórdão, ementa e voto: trata da exclusão do ICMS destacado da base do PIS/Cofins, sem fixar tese sobre créditos presumidos como subvenção de custeio)
Limitações e divergências: O STF ainda não fixou tese vinculante sobre o enquadramento dos créditos presumidos de ICMS como subvenção de custeio, e há divergência entre ministros. O julgamento do Tema 69 não abrangeu especificamente essa classificação. A transcrição automática pode não captar nuances do voto.
Paráfrase automática Créditos presumidos do ICMS vertem como receita da empresa.
O STF discute se créditos presumidos de ICMS devem ser considerados receita da empresa para fins de inclusão na base de cálculo do PIS e Cofins.
Justificativa: A afirmação de que créditos presumidos do ICMS vertem como receita da empresa é objeto de controvérsia no STF. Parte dos ministros entende que esses créditos, por representarem ingresso financeiro definitivo, configuram receita e podem compor a base de cálculo do PIS/Cofins. Outra corrente, porém, sustenta que créditos presumidos são subvenções fiscais e não receita operacional típica, defendendo sua exclusão da base de cálculo. O julgamento do Tema 843 da Repercussão Geral (RE 835818) ainda não consolidou entendimento unânime, e há decisões anteriores (Tema 69) que excluem o ICMS destacado, mas não tratam diretamente dos créditos presumidos.
Evidência: STF, RE 835818/PR (Tema 843 da Repercussão Geral), voto do relator Min. Edson Fachin, sessão de 07/10/2026, https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1915967s; Informativo STF 656 (Tema 69), https://www.stf.jus.br/arquivo/informativo/documento/informativo656.htm
Fontes: STF – Informativo 656 (Tema 69) (Exclusão do ICMS destacado da base do PIS/Cofins; não trata diretamente dos créditos presumidos) · STF – RE 835818/PR (Tema 843) (Processo em andamento sobre créditos presumidos de ICMS)
Limitações e divergências: O julgamento do STF sobre créditos presumidos de ICMS na base do PIS/Cofins ainda não foi finalizado e não há acórdão publicado consolidando a tese. A transcrição indica divergência entre os ministros, com votos em sentidos opostos.
Paráfrase automática A União tem competência para tributar receita via contribuição fundada no artigo 195, inciso I, alínea b da Constituição Federal.
O debate no STF trata da possibilidade de inclusão de créditos presumidos de ICMS na base de cálculo do PIS/COFINS, discutindo a competência da União para tributar receitas via contribuições sociais.
Justificativa: O artigo 195, inciso I, alínea b da Constituição Federal atribui expressamente à União a competência para instituir contribuições sociais sobre a receita ou o faturamento das empresas. O fundamento constitucional é claro e não há controvérsia sobre a titularidade dessa competência tributária.
Evidência: Constituição Federal, art. 195, I, b: 'A seguridade social será financiada por toda a sociedade, de forma direta e indireta, nos termos da lei, mediante recursos provenientes dos orçamentos da União, dos Estados, do Distrito Federal e dos Municípios, e das seguintes contribuições sociais: I – do empregador, da empresa e da entidade a ela equiparada na forma da lei, incidentes sobre: … b) a receita ou o faturamento.'
Fontes: Constituição Federal (art. 195, I, b)
Paráfrase automática Os valores correspondentes à criação presumida de ICMS decorrente de incentivos fiscais integram a base de cálculo do PIS e da Cofins.
O STF discute se créditos presumidos de ICMS, concedidos como incentivos fiscais por estados, devem compor a base de cálculo do PIS e da Cofins, com votos divergentes entre os ministros.
Justificativa: A afirmação de que os valores de créditos presumidos de ICMS integram a base do PIS/Cofins reflete uma das posições em julgamento, mas não é consenso no STF. O relator e parte dos ministros defendem a inclusão, enquanto outros, como Edson Fachin, votaram pela exclusão desses créditos da base de cálculo, apontando inconstitucionalidade. O julgamento ainda não foi concluído e há divergência registrada em votos e debates.
Evidência: TV Justiça, sessão de 07/10/2026, a partir de 15h34 (https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1917246s); voto do ministro Edson Fachin pela exclusão dos créditos presumidos de ICMS da base do PIS/Cofins (https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1915967s).
Limitações e divergências: O julgamento não foi finalizado e há votos divergentes; a afirmação representa apenas uma das posições em debate, não o entendimento consolidado do STF.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Alexandre de Moraes argumentou que a Constituição protege a autonomia tributária dos entes federativos, impedindo que benefícios fiscais estaduais interfiram na tributação federal. Essa posição é confirmada pela jurisprudência do STF sobre a base de cálculo do PIS/Cofins. No entanto, a inclusão de créditos presumidos de ICMS nessa base é uma questão ainda em debate, sem consenso definitivo.
O julgamento em curso no STF pode ter implicações significativas para empresas, especialmente em termos de segurança jurídica e previsibilidade tributária. A decisão pode afetar a forma como benefícios fiscais estaduais são tratados em relação a tributos federais, impactando o planejamento financeiro e a política de caixa das empresas. É fundamental que empresários acompanhem de perto os desdobramentos desse julgamento para ajustar suas estratégias fiscais e tributárias.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.