O Supremo Tribunal Federal (STF) discutiu recentemente a questão dos créditos presumidos de ICMS e seu impacto na base de cálculo de contribuições federais como o PIS e a Cofins. A principal discussão girou em torno de se esses créditos devem ser considerados como receita para fins de incidência dessas contribuições.
Para muitos empresários, a gestão de tributos é um desafio constante, especialmente quando se trata de entender como benefícios fiscais, como os créditos presumidos, afetam o cálculo de outros impostos. A complexidade do sistema tributário brasileiro frequentemente leva a incertezas e a necessidade de acompanhamento especializado para evitar surpresas fiscais.
O que são créditos presumidos de ICMS?
Durante a sessão, foi esclarecido que o crédito presumido é um mecanismo de compensação tributária, geralmente utilizado no âmbito do ICMS. Ele permite que contribuintes abatam do imposto devido um valor presumido pela legislação. Entretanto, não se trata genericamente de um benefício fiscal que o Estado pode conceder a um setor ou região, como foi mencionado de forma imprecisa na discussão.
Impacto na base de cálculo de PIS e Cofins
O debate central foi se os créditos presumidos de ICMS devem ser incluídos na base de cálculo do PIS e da Cofins. O ministro Gilmar Mendes argumentou que sim, afirmando que esses créditos configuram receita ou faturamento e, portanto, devem compor a base de cálculo dessas contribuições federais. Essa visão, no entanto, não foi unânime entre os ministros.
A posição do Supremo sobre créditos presumidos
O STF já decidiu anteriormente que os créditos presumidos de ICMS concedidos pelos estados devem compor a base de cálculo do PIS e da Cofins, conforme o julgamento do RE 835818/PR. Essa decisão implica que tais créditos são considerados parte do faturamento para fins de tributação federal, uma posição que pode impactar significativamente o planejamento tributário das empresas.
O que o verificador encontrou
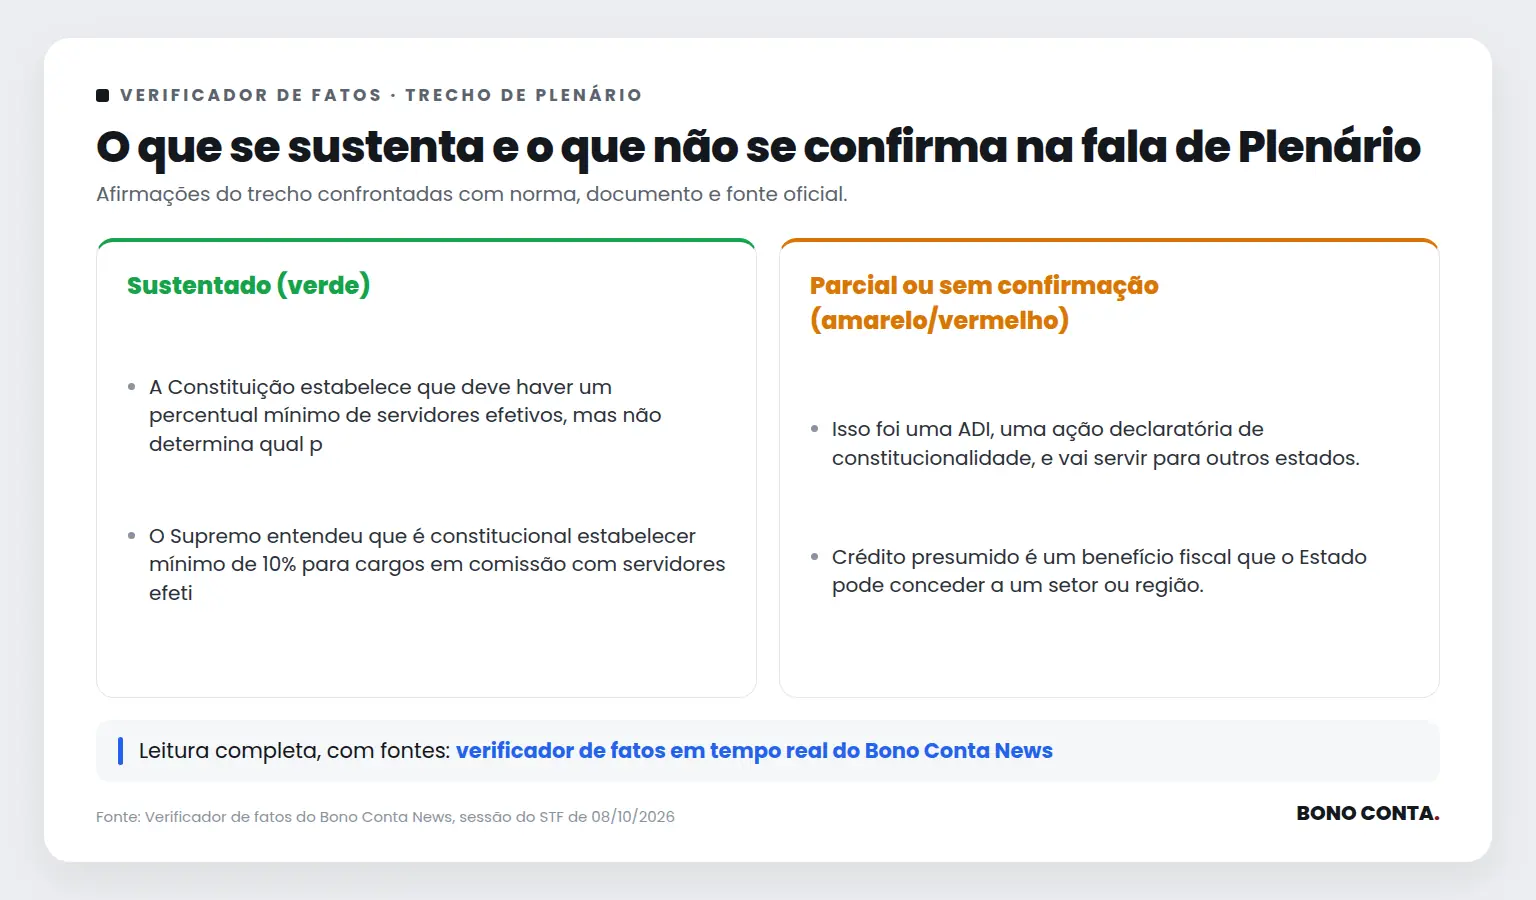
Paráfrase automática A Constituição estabelece que deve haver um percentual mínimo de servidores efetivos, mas não determina qual porcentagem.
O orador comenta sobre a exigência constitucional de servidores efetivos em cargos comissionados, esclarecendo que a Constituição não fixa o percentual mínimo, mas admite que a lei o faça.
Justificativa: O art. 37, V, da Constituição Federal determina que cargos em comissão devem ser preenchidos por servidores de carreira nos casos, condições e percentuais mínimos previstos em lei, mas não fixa diretamente qual percentual. O STF já reconheceu a constitucionalidade de leis que estipulam percentuais mínimos, mas a Constituição apenas exige que haja previsão legal, sem definir o número.
Evidência: Constituição Federal, art. 37, V: 'as funções de confiança, exercidas exclusivamente por servidores ocupantes de cargo efetivo, e os cargos em comissão, a serem preenchidos por servidores de carreira nos casos, condições e percentuais mínimos previstos em lei'; ADI 3772/DF, STF, rel. Min. Cármen Lúcia, julgamento em 19/02/2014: reconhece a constitucionalidade de lei que fixa percentual mínimo.
Fontes: Constituição Federal (art. 37, V) · ADI 3772/DF, STF (Ementa e voto relatora Min. Cármen Lúcia)
Paráfrase automática O Supremo entendeu que é constitucional estabelecer mínimo de 10% para cargos em comissão com servidores efetivos.
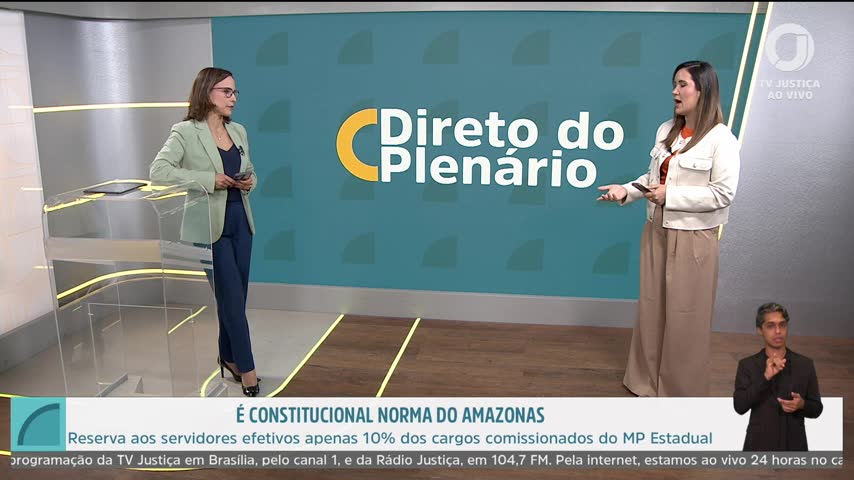
O plenário do STF analisou a constitucionalidade de norma estadual que reserva percentual mínimo de cargos em comissão para servidores efetivos.
Justificativa: O STF julgou constitucional a exigência de que ao menos 10% dos cargos em comissão sejam ocupados por servidores efetivos, como decidido na ADI 5296 (Amazonas), com maioria formada nesse sentido. O entendimento foi de que a reserva atende aos princípios constitucionais da legalidade, impessoalidade e moralidade, sem violar a autonomia administrativa.
Evidência: ADI 5296/AM, STF, julgamento em 09/12/2021, rel. Min. Alexandre de Moraes: 'É constitucional a exigência de que, no mínimo, 10% dos cargos em comissão sejam ocupados por servidores efetivos.' (Acórdão, ementa e voto do relator).
Fontes: ADI 5296/AM, STF (Ementa: 'É constitucional a exigência de que, no mínimo, 10% dos cargos em comissão sejam ocupados por servidores efetivos.')
Paráfrase automática Isso foi uma ADI, uma ação declaratória de constitucionalidade, e vai servir para outros estados.
O orador comenta decisão do STF sobre a constitucionalidade de percentual mínimo de cargos em comissão ocupados por servidores efetivos, afirmando que foi em ADI e que a decisão terá efeito para outros estados.
Justificativa: A decisão foi tomada em ADI, o que confere efeito vinculante e eficácia erga omnes (para todos), conforme art. 102, §2º, da Constituição. No entanto, a afirmação de que foi uma 'ação declaratória de constitucionalidade' está incorreta: trata-se de Ação Direta de Inconstitucionalidade (ADI), não de ADC. Além disso, embora a decisão em ADI tenha efeito para outros estados, a aplicação concreta pode depender de situações fáticas e normas estaduais específicas.
Evidência: Constituição Federal, art. 102, §2º: 'As decisões definitivas de mérito, proferidas pelo Supremo Tribunal Federal, nas ações diretas de inconstitucionalidade e nas ações declaratórias de constitucionalidade, produzirão eficácia contra todos e efeito vinculante…'. Consulta ao andamento processual e acórdão da ADI 6569 (exemplo de caso sobre cargos comissionados).
Fontes: Constituição Federal (art. 102, §2º) · ADI 6569/DF (exemplo de decisão sobre cargos comissionados) (Ementa e acórdão)
Limitações e divergências: A fala confunde ADI com ADC, que são instrumentos distintos. Não há referência ao número do processo ou ao texto exato da decisão, o que limita a precisão sobre o alcance prático imediato para todos os estados.
Paráfrase automática Crédito presumido é um benefício fiscal que o Estado pode conceder a um setor ou região.
A afirmação surge em meio a discussões sobre cargos comissionados e percentuais mínimos de servidores efetivos, mas trata de conceito tributário não relacionado ao tema da sessão.
Justificativa: A definição apresentada para crédito presumido não corresponde ao conceito jurídico-tributário vigente. Crédito presumido é mecanismo de compensação tributária, normalmente no âmbito do ICMS, em que o contribuinte pode abater do imposto devido um valor presumido pela legislação, não se tratando genericamente de 'benefício fiscal que o Estado pode conceder a um setor ou região'. Embora possa ser utilizado como instrumento de política fiscal setorial ou regional, o conceito técnico é mais restrito e específico.
Evidência: Lei Kandir (Lei Complementar 87/1996), art. 8º, § 5º: 'O imposto será não-cumulativo, compensando-se o que for devido em cada operação relativa à circulação de mercadorias ou prestação de serviços com o montante cobrado nas anteriores pelo mesmo ou outro Estado ou pelo Distrito Federal.' Jurisprudência do STJ: REsp 1.517.492/PR, rel. Min. Gurgel de Faria, DJe 19/12/2016: 'O crédito presumido de ICMS não constitui benefício fiscal genérico, mas técnica de apuração do imposto.'
Fontes: Lei Complementar 87/1996 (Lei Kandir) (art. 8º, § 5º)
Paráfrase automática A decisão sobre créditos presumidos do ICMS foi um recurso extraordinário.
A afirmação surge em meio a debate sobre cargos em comissão e a constitucionalidade do percentual mínimo de servidores efetivos nesses cargos.
Justificativa: A transcrição não apresenta menção a decisão sobre créditos presumidos de ICMS, tampouco há referência clara a qual julgamento ou recurso extraordinário se refere. Não há elementos suficientes para identificar a decisão mencionada, nem para confirmar se ela foi tomada em recurso extraordinário.
Evidência: Não localizada decisão sobre créditos presumidos de ICMS na transcrição fornecida ou nas fontes de apoio.
Limitações e divergências: Faltam dados sobre qual decisão específica sobre créditos presumidos do ICMS está sendo referida. Seria necessário identificar o número do processo ou o acórdão correspondente para análise.
Paráfrase automática O Supremo entendeu que a decisão sobre cargos comissionados serve como parâmetro para todo o país.
O orador discute decisão do STF sobre a constitucionalidade de percentual mínimo de cargos em comissão ocupados por servidores efetivos e afirma que o entendimento serve como parâmetro nacional.
Justificativa: O STF já decidiu que é constitucional a exigência de percentual mínimo de cargos em comissão ocupados por servidores efetivos (ex: ADI 3772, rel. Min. Cármen Lúcia, julgamento em 2015). Contudo, o Supremo não fixa um percentual único obrigatório para todo o país, mas julga a constitucionalidade do percentual estabelecido em cada lei impugnada. O entendimento serve de parâmetro quanto à possibilidade de fixação de percentuais mínimos, mas não impõe um valor nacional uniforme.
Evidência: ADI 3772/DF, rel. Min. Cármen Lúcia, julgamento em 13/08/2015, acórdão: 'É constitucional a exigência de que parte dos cargos em comissão seja ocupada por servidores efetivos.' Não há fixação de percentual nacional obrigatório.
Fontes: ADI 3772/DF, STF (É constitucional a exigência de que parte dos cargos em comissão seja ocupada por servidores efetivos.) · Constituição Federal, art. 37, V (as funções de confiança, exercidas exclusivamente por servidores ocupantes de cargo efetivo, e os cargos em comissão, destinados apenas às atribuições de direção, chefia e assessoramento)
Limitações e divergências: A fala pode induzir à interpretação de que o STF determinou um percentual único para todo o país, o que não ocorreu. O Supremo reconheceu a constitucionalidade do percentual mínimo previsto em lei, mas não estabeleceu um parâmetro nacional obrigatório.
Paráfrase automática O plenário entendeu que o crédito presumido não deve incidir no valor total do PIS e da COFINS.
A afirmação foi feita durante debate sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da COFINS.
Justificativa: O STF, no julgamento do RE 835818/PR (Tema 843 da repercussão geral), decidiu em 29/04/2021 que os créditos presumidos de ICMS concedidos pelos estados NÃO devem ser excluídos da base de cálculo do PIS e da COFINS, ou seja, devem compor a base de cálculo das contribuições federais. A maioria do plenário entendeu que tais créditos configuram receita/faturamento para fins de incidência do PIS/COFINS.
Evidência: STF, RE 835818/PR, Tema 843, julgamento em 29/04/2021, ementa: 'Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não devem ser excluídos da base de cálculo do PIS e da COFINS.'
Fontes: STF, RE 835818/PR (Tema 843 da repercussão geral) (Ementa: 'Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não devem ser excluídos da base de cálculo do PIS e da COFINS.')
Paráfrase automática O pacto federativo está no artigo 18 da Constituição.
Durante discussão sobre a base de cálculo de tributos federais e estaduais, o orador faz referência ao pacto federativo e sua previsão constitucional.
Justificativa: O artigo 18 da Constituição Federal trata da organização político-administrativa do Brasil, estabelecendo a existência da União, Estados, Distrito Federal e Municípios, o que é a base do pacto federativo. No entanto, o texto do artigo 18 não utiliza expressamente a expressão 'pacto federativo', embora seja consenso doutrinário e jurisprudencial que o artigo consagra esse princípio. Assim, a afirmação está parcialmente correta: o artigo 18 fundamenta o pacto federativo, mas não o menciona literalmente.
Evidência: Constituição Federal, art. 18: 'A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos, nos termos desta Constituição.'
Fontes: Constituição Federal (art. 18)
Limitações e divergências: O artigo 18 não contém a expressão literal 'pacto federativo', mas é reconhecido como seu fundamento estrutural. Não há menção expressa ao termo no texto constitucional.
Paráfrase automática Estados podem legislar sobre incentivos fiscais dentro de sua competência.
No debate sobre a base de cálculo do PIS e da Cofins, foi afirmado que estados podem legislar sobre incentivos fiscais dentro de sua competência.
Justificativa: A Constituição Federal, art. 155, §2º, XII, 'g', prevê que cabe à lei complementar regular a concessão de incentivos fiscais relativos ao ICMS, exigindo convênio entre os estados (Lei Complementar 24/1975). Estados podem conceder incentivos fiscais, mas não de forma unilateral e irrestrita: dependem de autorização em convênio no âmbito do Confaz. Portanto, a competência existe, mas é limitada por normas federais e pela necessidade de acordo interestadual.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'caberá à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'. Lei Complementar 24/1975, art. 1º: 'As isenções do ICMS, inclusive as concedidas em função de objetivos de caráter regional ou setorial, somente poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal'.
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/1975 (art. 1º) · STF, Súmula Vinculante 69 (É inconstitucional a concessão de isenção, incentivo ou benefício fiscal relativo ao ICMS sem a aprovação unânime dos Estados e do Distrito Federal no âmbito do CONFAZ.)
Limitações e divergências: A afirmação não distingue entre incentivos fiscais concedidos unilateralmente e aqueles dependentes de convênio, o que é central na jurisprudência do STF (ADI 2.377, rel. Min. Ilmar Galvão, e Súmula Vinculante 69).
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A discussão no STF sobre os créditos presumidos de ICMS e sua inclusão na base de cálculo do PIS e da Cofins foi confirmada pela decisão anterior do tribunal, que já havia determinado que esses créditos devem compor o faturamento para fins de tributação federal. Essa decisão é relevante para as empresas, pois afeta diretamente o cálculo de suas contribuições e a gestão de seus benefícios fiscais.
Entretanto, algumas afirmações feitas durante a sessão sobre a natureza dos créditos presumidos e a competência dos estados para conceder incentivos fiscais foram parcialmente corretas ou imprecisas. Isso destaca a importância de uma análise cuidadosa e fundamentada ao lidar com questões tributárias complexas, especialmente no contexto de decisões judiciais que podem ter efeitos amplos.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.