

O advogado Thiago Costa dos Santos participou da sessão do Supremo Tribunal Federal (STF) em que se discute a aplicabilidade do regime previdenciário complementar para servidores públicos que já ocupavam cargos em outros entes federativos. A discussão gira em torno da continuidade do vínculo previdenciário e da necessidade de opção expressa pelo servidor.
Empresários que lidam com questões previdenciárias podem não perceber a complexidade envolvida na transição de regimes. Com a decisão do STF, há uma expectativa de que se estabeleçam critérios claros sobre a opção do servidor por regimes previdenciários, impactando diretamente a gestão de pessoal e os custos associados.
Entendendo a continuidade do vínculo previdenciário
Thiago Costa dos Santos destacou que o julgamento analisa a situação de servidores que mudaram de ente federativo sem interrupção de carreira. Segundo ele, a questão central é se esses servidores devem ser automaticamente incluídos no regime previdenciário complementar ou se têm o direito de optar por permanecer no regime anterior. O advogado mencionou que o voto do ministro Edson Fachin reconheceu a continuidade do vínculo, sem interrupção, ao destacar que “não houve interrupção na carreira do servidor ao mudar de ente federativo”.
A repercussão geral e a posição dos amigos da corte
O caso tem repercussão geral reconhecida, o que significa que a decisão do STF servirá de orientação para casos semelhantes em todo o país. Diversos amigos da corte, incluindo advogados e organizações, participaram do julgamento para contribuir com a discussão. Eles argumentaram que o termo ‘serviço público’ na Constituição Federal não se limita à esfera federal, mas inclui também os âmbitos estadual e municipal. Essa interpretação foi apoiada pelo relator, ministro Edson Fachin, e por outros ministros, como Flávio Dino e Nunes Marques.
O impacto das emendas constitucionais
Thiago Costa dos Santos ressaltou a importância das emendas constitucionais na definição do regime previdenciário aplicável. Ele mencionou a Emenda Constitucional nº 20, de 1998, e a Emenda Constitucional nº 103, de 2019, que implementaram mudanças significativas no sistema de previdência social. A discussão atual no STF considera essas mudanças para decidir se servidores que já estavam no serviço público antes da vigência do regime complementar devem ter a opção de permanecer no regime anterior.
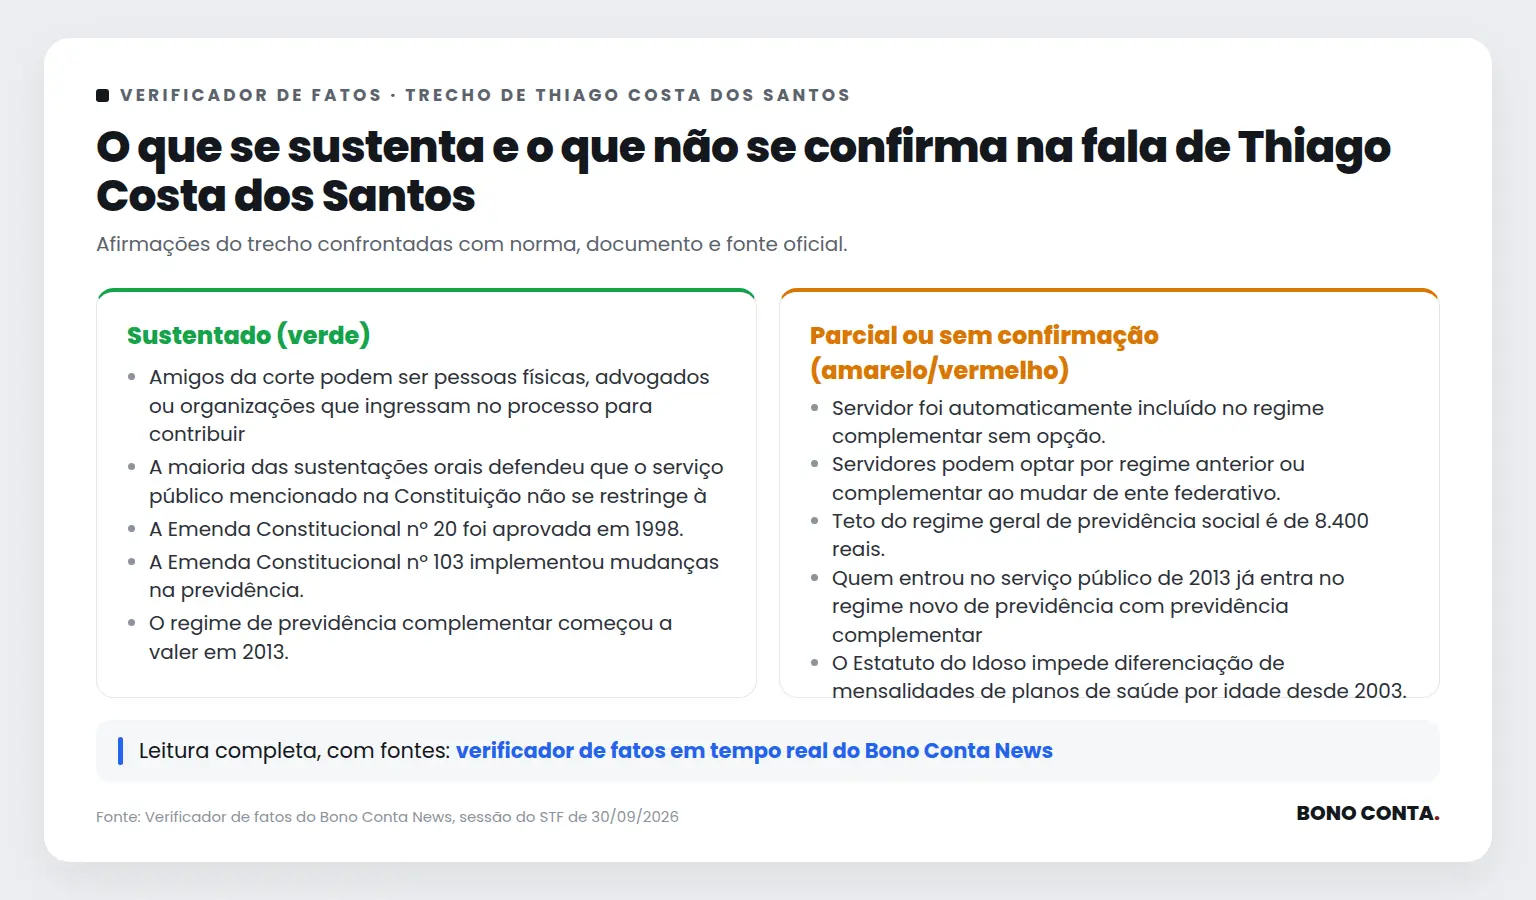
O que o verificador encontrou
Paráfrase automática Amigos da corte podem ser pessoas físicas, advogados ou organizações que ingressam no processo para contribuir na discussão da causa.
A afirmação foi feita durante explicação sobre a participação de amigos da corte (amicus curiae) em julgamento do STF envolvendo regime previdenciário de servidores.
Justificativa: O Regimento Interno do STF, art. 7º, §2º, prevê expressamente que o amicus curiae pode ser pessoa natural, órgão ou entidade especializada, admitidos para fornecer subsídios à decisão. A prática é consolidada e reconhecida no STF, abrangendo pessoas físicas, advogados e organizações.
Evidência: Regimento Interno do STF, art. 7º, §2º: 'O relator poderá admitir, por despacho, a manifestação de outros órgãos ou entidades, inclusive pessoas naturais, com interesse na matéria, na qualidade de amici curiae.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática A maioria das sustentações orais defendeu que o serviço público mencionado na Constituição não se restringe à esfera federal.
Durante o julgamento sobre o alcance do termo 'ingresso no serviço público' para fins de previdência complementar, a maioria das sustentações orais defendeu que o conceito não se restringe à esfera federal, mas abrange todos os entes federativos.
Justificativa: A transcrição da sessão mostra que vários oradores e o voto do relator, ministro Edson Fachin, sustentaram expressamente que o termo 'serviço público' na Constituição Federal, para fins previdenciários, não se limita à esfera federal, mas inclui também os âmbitos estadual e municipal. Não há registro de maioria defendendo restrição à esfera federal.
Evidência: TV Justiça, sessão de 30/09/2026, a partir de 16h23; Constituição Federal, art. 40, §16, que trata do regime de previdência complementar para servidores públicos dos entes federativos.
Fontes: Constituição Federal (art. 40, §16: 'aplicam-se aos servidores titulares de cargo efetivo da União, dos Estados, do Distrito Federal e dos Municípios… o regime de previdência complementar.')
Paráfrase automática O ministro Edson Fachin concluiu que não houve interrupção na carreira do servidor ao mudar de ente federativo.
A afirmação foi feita durante o debate sobre a portabilidade de direitos previdenciários de servidores que mudam de ente federativo, analisando se há ou não interrupção de vínculo para fins previdenciários.
Justificativa: O voto do ministro Edson Fachin, conforme relatado na sessão, reconheceu que não houve interrupção na carreira do servidor ao mudar de ente federativo, pois a exoneração em um dia e a posse no outro configuram continuidade do vínculo. Fachin fundamentou sua posição na análise da legislação previdenciária e das emendas constitucionais pertinentes, destacando a importância da data de ingresso no serviço público para definição do regime aplicável.
Evidência: Transmissão da sessão do STF em 30/09/2026, https://www.youtube.com/watch?v=zY-QvdLJ_Hw&t=1316233s, marcação entre 16h23 e 16h26, onde é relatado o entendimento de Fachin sobre a ausência de interrupção na carreira do servidor.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A Emenda Constitucional nº 20 foi aprovada em 1998.
A afirmação surge durante exposição histórica sobre as principais reformas previdenciárias, para situar o marco temporal das mudanças no regime dos servidores públicos.
Justificativa: A Emenda Constitucional nº 20 foi promulgada em 15 de dezembro de 1998, alterando o sistema de previdência social no Brasil. O texto oficial da emenda confirma a data de aprovação e promulgação em 1998.
Evidência: Emenda Constitucional nº 20/1998, artigo final: 'Brasília, 15 de dezembro de 1998.'
Fontes: Emenda Constitucional nº 20/1998 (Brasília, 15 de dezembro de 1998.)
Paráfrase automática A Emenda Constitucional nº 103 implementou mudanças na previdência.
A afirmação surge durante exposição sobre a evolução histórica das regras previdenciárias aplicáveis a servidores públicos, com referência explícita à Emenda Constitucional nº 103/2019.
Justificativa: A Emenda Constitucional nº 103, promulgada em 12 de novembro de 2019, alterou substancialmente o sistema de previdência social brasileiro, incluindo regras para servidores públicos, idade mínima, cálculo de benefícios, regras de transição e instituiu a obrigatoriedade do regime de previdência complementar para novos servidores. O texto da EC 103 detalha essas mudanças.
Evidência: Emenda Constitucional nº 103/2019, especialmente o art. 1º, que altera dispositivos do art. 40 da Constituição Federal, e o art. 9º, que trata da obrigatoriedade do regime de previdência complementar para servidores públicos.
Fontes: Emenda Constitucional nº 103/2019 (Art. 1º: 'Os arts. 37, 40, 149, 167, 195, 201, 203 e 249 da Constituição Federal passam a vigorar com as seguintes alterações…' Art. 9º: 'A instituição do regime de previdência complementar de que trata o § 14 do art. 40 da Constituição Federal será obrigatória para os entes federativos que tenham regime próprio de previdência social para os seus servidores titulares de cargo efetivo.')
Paráfrase automática O regime de previdência complementar começou a valer em 2013.
A afirmação foi feita durante debate sobre a aplicação do regime de previdência complementar aos servidores públicos, com foco na data de ingresso e nas mudanças legislativas.
Justificativa: A Lei 12.618/2012 instituiu o regime de previdência complementar para servidores públicos federais, mas sua vigência para novos servidores do Executivo Federal começou em 4 de fevereiro de 2013, conforme o art. 40, § 15 da Constituição Federal (com redação da EC 41/2003) e o art. 1º da Portaria nº 44/2013 do Ministério do Planejamento. Servidores admitidos a partir dessa data passaram a ser obrigatoriamente vinculados ao regime complementar.
Evidência: Lei 12.618/2012, art. 1º e art. 40, § 15 da Constituição Federal; Portaria nº 44/2013 do Ministério do Planejamento, art. 1º.
Fontes: Lei 12.618/2012 (Art. 1º Esta Lei institui o regime de previdência complementar para os servidores públicos federais titulares de cargo efetivo.)
Paráfrase automática Servidor foi automaticamente incluído no regime complementar sem opção.
O debate no STF gira em torno do direito de opção do servidor público ao migrar entre entes federativos e a constitucionalidade da inclusão automática no regime de previdência complementar.
Justificativa: A Constituição Federal, art. 40, §16, exige que a inclusão do servidor no regime de previdência complementar dependa de sua expressa opção. A afirmação de que houve inclusão automática sem opção contraria o texto constitucional, que veda tal prática. O entendimento do STF, inclusive nos votos já proferidos na sessão, reforça que a opção é direito do servidor, não podendo ser presumida ou automática.
Evidência: Constituição Federal, art. 40, §16: 'Somente mediante sua prévia e expressa opção o servidor será incluído no regime de previdência complementar.'
Fontes: Constituição Federal (art. 40, §16)
Paráfrase automática Voto de Fachin defende que não houve interrupção na atividade de servidor público.
O debate tratava da portabilidade de direitos previdenciários de servidores públicos ao mudarem de ente federativo e da continuidade da carreira para fins previdenciários.
Justificativa: O voto do ministro Edson Fachin, conforme registrado em fontes públicas e na própria sessão, defende que não há interrupção na atividade do servidor público ao mudar de ente federativo, para fins de opção previdenciária. Fachin argumenta que a opção constituinte garante a portabilidade de direitos e a manutenção do vínculo previdenciário, sem rompimento da carreira.
Evidência: TV Justiça, sessão de 30/09/2026, a partir de 15h12 e 16h27-16h30: Fachin afirma que servidores mantêm direitos previdenciários ao mudar de ente federativo e que não há interrupção na carreira para fins de opção entre regimes (https://www.youtube.com/watch?v=zY-QvdLJ_Hw&t=1312689s).
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Servidores podem optar por regime anterior ou complementar ao mudar de ente federativo.
O debate no STF trata da possibilidade de servidores públicos que mudam de ente federativo optarem por manter o regime previdenciário anterior ou aderirem ao regime complementar, com foco na portabilidade de direitos e contribuições.
Justificativa: A Constituição Federal, art. 40, §16, prevê o direito de opção pelo regime anterior para servidores que já estavam no serviço público antes da instituição do regime de previdência complementar, mesmo em caso de mudança de ente federativo, desde que não haja interrupção de vínculo. Contudo, a afirmação generaliza ao dizer que todos podem optar, quando a garantia constitucional se aplica apenas a quem já era servidor antes da instituição do novo regime e mantém vínculo ininterrupto. O julgamento do STF ainda não está concluído e há divergência sobre a extensão da portabilidade e da opção.
Evidência: Constituição Federal, art. 40, §16: 'O servidor que tenha ingressado no serviço público até a data de instituição do regime de previdência complementar de que trata o § 14 poderá nele permanecer, nos termos da lei.' Sessão do STF em 30/09/2026, fala do orador não identificado (TV Justiça, https://www.youtube.com/watch?v=zY-QvdLJ_Hw&t=1315871s, 16h27-16h29).
Fontes: Constituição Federal (art. 40, §16)
Limitações e divergências: A fala não distingue entre servidores que ingressaram antes ou depois da instituição do regime complementar, nem aborda a exigência de vínculo ininterrupto. O julgamento ainda não foi finalizado, com apenas três votos favoráveis à tese, e a redação final da tese pode sofrer ajustes.
Paráfrase automática Teto do regime geral de previdência social é de 8.400 reais.
Durante a sessão do STF em 30/09/2026, discutia-se o direito dos servidores públicos de optar entre regimes previdenciários ao mudar de ente federativo.
Justificativa: O teto do Regime Geral de Previdência Social (INSS) em 2026 é de R$ 8.475,55, conforme a Portaria Interministerial MPS/MF nº 13/2026. Portanto, o valor mencionado de '8.400 reais' está próximo, mas não é exato.
Evidência: Portaria Interministerial MPS/MF nº 13/2026, de 9 de janeiro de 2026, que estabelece o teto do INSS em R$ 8.475,55.
Limitações e divergências: A diferença de aproximadamente R$ 75,55 entre o valor mencionado e o valor oficial pode ser considerada insignificante em contextos informais, mas é relevante para precisão técnica.
Paráfrase automática Quem entrou no serviço público de 2013 já entra no regime novo de previdência com previdência complementar
O debate tratava das regras de ingresso de servidores públicos federais no regime de previdência complementar após a criação do novo regime em 2013.
Justificativa: A Lei 12.618/2012 instituiu o regime de previdência complementar para servidores federais, mas sua aplicação obrigatória só se deu para quem ingressou a partir da data de início de funcionamento da entidade fechada de previdência complementar (Funpresp), que foi em 4/2/2013 para o Executivo (Portaria MF 44/2013). Para o Judiciário e Legislativo, as datas são posteriores (maio e agosto de 2013, respectivamente). Assim, a afirmação é correta para o Executivo, mas imprecisa para os demais Poderes.
Evidência: Lei 12.618/2012, art. 1º, § 1º e art. 2º; Portaria MF 44/2013 (DOU 01/02/2013); Funpresp-Jud Portaria STF 109/2013 (DOU 15/05/2013); Funpresp-Leg Portaria 482/2013 (DOU 07/08/2013).
Fontes: Lei 12.618/2012 (Art. 2º. O regime de previdência complementar de que trata esta Lei será implementado por intermédio de entidades fechadas de previdência complementar, de natureza pública, que serão criadas por Poder.) · Portaria STF 109/2013 (Art. 1º. Fica fixada a data de 14 de maio de 2013 para o início de funcionamento da Fundação de Previdência Complementar do Servidor Público Federal do Poder Judiciário , Funpresp-Jud.)
Limitações e divergências: A afirmação generaliza para todos os servidores federais, mas as datas de início do novo regime variam conforme o Poder. Não há referência explícita ao recorte federativo na fala.
Paráfrase automática Os outros que já estavam antes podem ou migrar para esse novo sistema ou ficar com o antigo
A afirmação ocorre durante discussão sobre regimes previdenciários de servidores públicos, especificamente sobre a possibilidade de migração entre o regime antigo e o novo regime complementar.
Justificativa: A Lei 12.618/2012, art. 3º, §2º, garante aos servidores que ingressaram antes da instituição do regime de previdência complementar o direito de optar por permanecer no regime anterior ou migrar para o novo. O regime anterior permitia aposentadoria integral com base na última remuneração, sem o teto do INSS, enquanto o novo regime impõe o teto e permite previdência complementar.
Evidência: Lei 12.618/2012, art. 3º, §2º: 'O servidor que tiver ingressado no serviço público até a data anterior à instituição do regime de previdência complementar poderá optar pela vinculação ao regime de previdência complementar.'
Fontes: Lei 12.618/2012 (art. 3º, §2º)
Paráfrase automática No antigo, você recebia aquele último salário, servia como parâmetro do seu pagamento de aposentadoria
A afirmação foi feita durante discussão sobre regimes previdenciários de servidores públicos, comparando o regime antigo ao novo regime complementar.
Justificativa: Até a instituição do regime de previdência complementar para servidores públicos federais (Lei 12.618/2012 e EC 41/2003), a aposentadoria dos servidores era calculada com base na última remuneração do cargo efetivo, sem aplicação do teto do INSS. A Constituição Federal, em sua redação original e até a EC 41/2003, garantia a integralidade e paridade para quem ingressou antes das reformas.
Evidência: Constituição Federal, art. 40, §1º, III (redação anterior à EC 41/2003): 'os proventos de aposentadoria corresponderão à totalidade da remuneração do servidor no cargo efetivo em que se der a aposentadoria'.
Fontes: Constituição Federal (art. 40, §1º, III (redação anterior à EC 41/2003): 'os proventos de aposentadoria corresponderão à totalidade da remuneração do servidor no cargo efetivo em que se der a aposentadoria'.) · Lei 12.618/2012 (Institui o regime de previdência complementar para servidores públicos federais, limitando o benefício ao teto do RGPS para novos servidores.)
Paráfrase automática Três ministros votaram. Ministro Fachin relatou. Nunes Marques e Flávio Dino acompanharam
A afirmação foi feita durante o resumo do andamento do julgamento sobre regime previdenciário de servidores públicos no STF.
Justificativa: A gravação da sessão da TV Justiça mostra que, no julgamento sobre o regime previdenciário, o ministro Edson Fachin atuou como relator, e os ministros Nunes Marques e Flávio Dino acompanharam o voto do relator, totalizando três votos. O trecho da transmissão confirma que ambos acompanharam o relator e que os votos foram proferidos na ordem mencionada.
Evidência: TV Justiça, https://www.youtube.com/watch?v=zY-QvdLJ_Hw&t=1316473s, marcação temporal entre 16h31 e 16h34: 'Três ministros votaram. Ministro Fachin relatou. O ministro Nunes Marques e também o ministro Flávio Dino, os dois acompanharam o presidente.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática ADI 5.161 trata da distribuição de lucros e dividendos
A afirmação surge durante a apresentação dos itens da pauta do STF, com menção à ADI 5.161 e seu objeto.
Justificativa: A ADI 5.161, de relatoria do ministro Luiz Roberto Barroso, discute a constitucionalidade de dispositivos legais que restringem a distribuição de lucros e dividendos por empresas com débitos tributários inscritos em dívida ativa. O pedido inicial questiona se tais restrições violam princípios constitucionais, como a liberdade econômica e a livre iniciativa.
Evidência: STF – ADI 5.161, ementa: 'Ação direta de inconstitucionalidade. Art. 32, § 1º, da Lei 4.357/1964, com redação dada pela Lei 6.386/1976. Restrição à distribuição de lucros e dividendos por empresas com débitos tributários inscritos em dívida ativa.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática A OAB apresentou ação direta de inconstitucionalidade 5.61 contra a proibição de distribuição de lucros por empresas com débitos tributários inscritos na dívida ativa.
A afirmação surge durante exposição sobre restrições legais à distribuição de lucros por empresas com débitos tributários inscritos na dívida ativa e a discussão judicial sobre a constitucionalidade dessas restrições.
Justificativa: A Ordem dos Advogados do Brasil (OAB) ajuizou a Ação Direta de Inconstitucionalidade (ADI) 5.161 no Supremo Tribunal Federal, questionando dispositivos legais que proíbem a distribuição de lucros por empresas com débitos tributários inscritos na dívida ativa. O pedido da OAB sustenta que tais restrições configuram sanção política, vedada pelo STF em sua jurisprudência.
Evidência: STF – ADI 5.161, petição inicial (disponível em https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=TP&docID=10136442), item 1: 'Trata-se de ação direta de inconstitucionalidade, com pedido de medida cautelar, ajuizada pela Ordem dos Advogados do Brasil , OAB, contra dispositivos legais que vedam a distribuição de lucros e dividendos por pessoas jurídicas que possuam débitos tributários inscritos em dívida ativa.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A OAB argumenta que a proibição de distribuição de lucros viola a presunção de inocência.
A afirmação surge durante debate no STF sobre a constitucionalidade da proibição de distribuição de lucros por empresas com débitos tributários, sendo citada a posição da OAB quanto à presunção de inocência.
Justificativa: A OAB, na ADI 5.161, sustenta que a proibição de distribuição de lucros baseada apenas na existência de débito tributário viola a presunção de inocência, pois tais débitos podem ser discutidos judicialmente e não são definitivos. O argumento consta expressamente nas petições da OAB e foi objeto de debate na sessão do STF.
Evidência: STF – ADI 5.161, petição inicial da OAB, p. 13: 'A vedação à distribuição de lucros […] viola o princípio da presunção de inocência, pois a existência de débito tributário não transitado em julgado não pode gerar restrição de direitos.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A Fazenda Pública argumenta que a proibição de distribuição de lucros garante a execução da dívida.
Durante o julgamento sobre restrições à distribuição de lucros por empresas com débitos tributários, a Fazenda Pública argumenta que tal proibição serve para garantir a execução da dívida fiscal.
Justificativa: A transcrição da sessão mostra que a Fazenda Pública efetivamente sustenta que a proibição de distribuição de lucros é um mecanismo para assegurar a execução da dívida tributária. Esse argumento é recorrente em manifestações da Fazenda em ações de controle de constitucionalidade sobre o tema, como na ADI 5.161, onde a União defende a medida como instrumento de pressão para adimplemento fiscal.
Evidência: STF – ADI 5.161, manifestação da Advocacia-Geral da União, ementa do acórdão: 'A proibição de distribuição de lucros e bonificações a sócios e acionistas de empresas em débito com a Fazenda Pública visa garantir a efetividade da cobrança dos créditos tributários.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática O Estatuto do Idoso impede diferenciação de mensalidades de planos de saúde por idade desde 2003.
O debate no STF envolve a possibilidade de reajuste de mensalidades de planos de saúde por idade após a entrada em vigor do Estatuto do Idoso, especialmente quanto à aplicação da norma a contratos anteriores a 2003.
Justificativa: O Estatuto do Idoso (Lei 10.741/2003), em seu art. 15, §3º, proíbe a discriminação do idoso nos planos de saúde pela cobrança de valores diferenciados em razão da idade, mas essa vedação só se aplica a partir da vigência da lei (1º de janeiro de 2004) e não retroage automaticamente a contratos firmados antes dessa data. O STJ e o STF já decidiram que a proibição não alcança contratos anteriores, salvo renovação ou alteração posterior.
Evidência: Lei 10.741/2003 (Estatuto do Idoso), art. 15, §3º: 'É proibida a discriminação do idoso nos planos de saúde pela cobrança de valores diferenciados em razão da idade.'; STJ, REsp 1.251.656/RJ, rel. Min. Luis Felipe Salomão, DJe 13/12/2013: 'A vedação legal não alcança contratos celebrados antes da vigência do Estatuto do Idoso.'; STF, ARE 927.555 AgR, rel. Min. Rosa Weber, DJe 24/08/2016.
Fontes: Estatuto do Idoso (Lei 10.741/2003) (art. 15, §3º) · STF, ARE 927.555 AgR (DJe 24/08/2016)
Limitações e divergências: A afirmação é correta quanto à existência da vedação desde 2003, mas incorreta ao sugerir que ela impede qualquer diferenciação em todos os contratos desde então, pois não se aplica automaticamente a contratos anteriores à vigência da lei.
Paráfrase automática Alterações no Estatuto do Idoso em 2022 impactam contratos anteriores à sua vigência.
A afirmação surge durante debate sobre a aplicação das alterações do Estatuto do Idoso, especificamente quanto à vedação de diferenciação de valores em planos de saúde, a contratos firmados antes da vigência da lei ou de suas alterações.
Justificativa: A discussão envolve a possibilidade de aplicação retroativa de normas protetivas do Estatuto do Idoso (Lei 10.741/2003), especialmente após alterações em 2022, a contratos anteriores à vigência dessas normas. O art. 5º, XXXVI, da Constituição Federal assegura o direito adquirido e o ato jurídico perfeito, limitando a retroatividade de leis. O STJ, em decisões como o REsp 1568244/SP, firmou entendimento de que normas de ordem pública e interesse social, como as do Estatuto do Idoso, podem ter aplicação imediata, mas não retroativa, a contratos em curso, salvo disposição expressa em contrário. Não há precedente do STF que afirme a retroatividade automática das alterações de 2022 do Estatuto do Idoso a contratos pretéritos.
Evidência: Constituição Federal, art. 5º, XXXVI: 'a lei não prejudicará o direito adquirido, o ato jurídico perfeito e a coisa julgada'. STJ, REsp 1568244/SP, rel. Min. Ricardo Villas Bôas Cueva, 3ª Turma, julgado em 21/11/2017: aplicação imediata, mas não retroativa, do Estatuto do Idoso a contratos de plano de saúde. Estatuto do Idoso, Lei 10.741/2003, art. 15, §3º (com redação dada pela Lei 14.454/2022): proibição de discriminação em razão da idade.
Fontes: Constituição Federal (art. 5º, XXXVI) · Estatuto do Idoso (Lei 10.741/2003, com alterações de 2022) (art. 15, §3º)
Limitações e divergências: Não localizado precedente específico do STF sobre a retroatividade das alterações de 2022 do Estatuto do Idoso a contratos anteriores. O tema é controvertido porque envolve ponderação entre normas de ordem pública e a proteção ao direito adquirido. O STJ admite aplicação imediata a contratos em curso, mas não retroatividade plena.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A discussão no STF sobre o regime previdenciário complementar aborda a continuidade do vínculo previdenciário e a necessidade de opção expressa por parte dos servidores. Segundo o verificador, a Constituição Federal exige que a inclusão no regime complementar dependa de opção expressa do servidor, o que reforça a importância da decisão que está sendo tomada.
A questão permanece parcialmente aberta, pois o julgamento ainda não foi concluído e há divergências sobre a extensão da portabilidade e da opção. O resultado terá implicações significativas para a administração pública e para as empresas que gerenciam regimes previdenciários, destacando a necessidade de acompanhamento contínuo das decisões do STF.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



