

Às 10h desta terça-feira, 15 de setembro, o plenário do Supremo Tribunal Federal abre uma sessão sem precedente na história da Corte: decidir se o ministro Alexandre de Moraes pode ser investigado. O material em análise são mensagens trocadas entre o ex-banqueiro Daniel Vorcaro, controlador do Banco Master, e um número de celular atribuído ao ministro, encontradas pela Polícia Federal na quebra de sigilo do telefone de Vorcaro, segundo a Agência Brasil.
Antes de qualquer leitura, vale fixar o que a sessão faz e o que não faz. Ela não julga culpa. Ela decide se existem elementos para que uma apuração comece. É um primeiro passo, e a distância entre esse passo e qualquer conclusão é longa. Quem confunde os dois erra a análise logo na largada, e isso vale para os dois lados do debate.
O rito, as posições e o que pode interromper a sessão
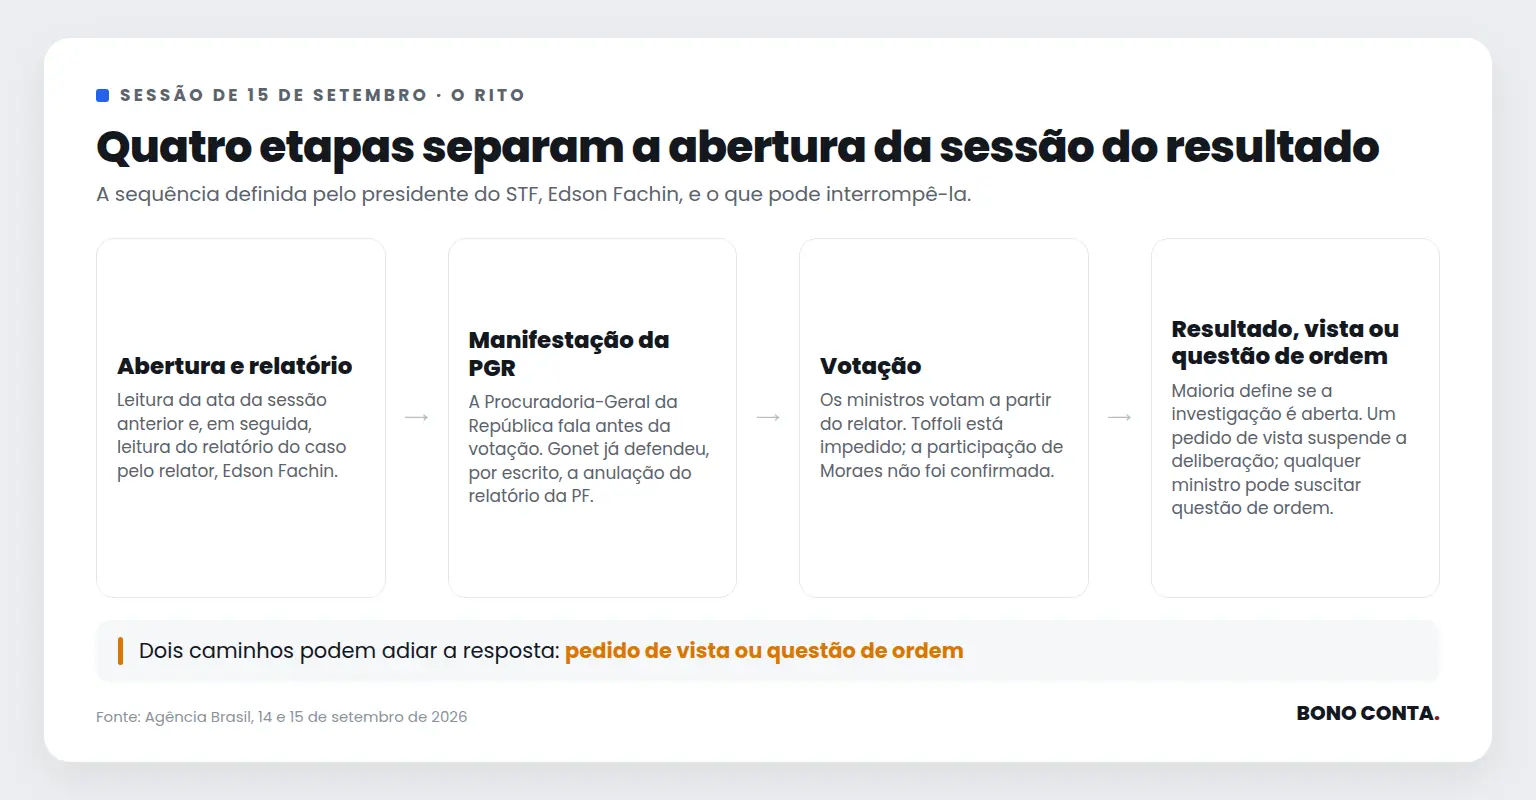
O presidente do STF, Edson Fachin, que assumiu a relatoria do caso, definiu a sequência: leitura da ata, relatório, manifestação da Procuradoria-Geral da República e votação. A sessão é transmitida pela TV Justiça e pela internet. Qualquer ministro pode levantar questão de ordem, e um pedido de vista suspende a deliberação. Dias Toffoli declarou-se impedido nos julgamentos do caso Master no início do ano. A participação de Moraes na sessão não havia sido confirmada pelo tribunal.
As posições estão registradas. O procurador-geral da República, Paulo Gonet, pediu a anulação do relatório da PF: para ele, o aprofundamento da apuração sobre um ministro só poderia ocorrer com autorização prévia do plenário. Moraes, na manhã desta terça, classificou a investigação conduzida pelo ministro André Mendonça como “inconstitucional e ilegal” e negou ter cometido qualquer irregularidade, conforme a Agência Brasil. Mendonça, relator anterior do caso Master, foi quem retirou o sigilo do relatório em 1º de setembro e enviou o material a Fachin.
De onde o caso vem: quatro datas
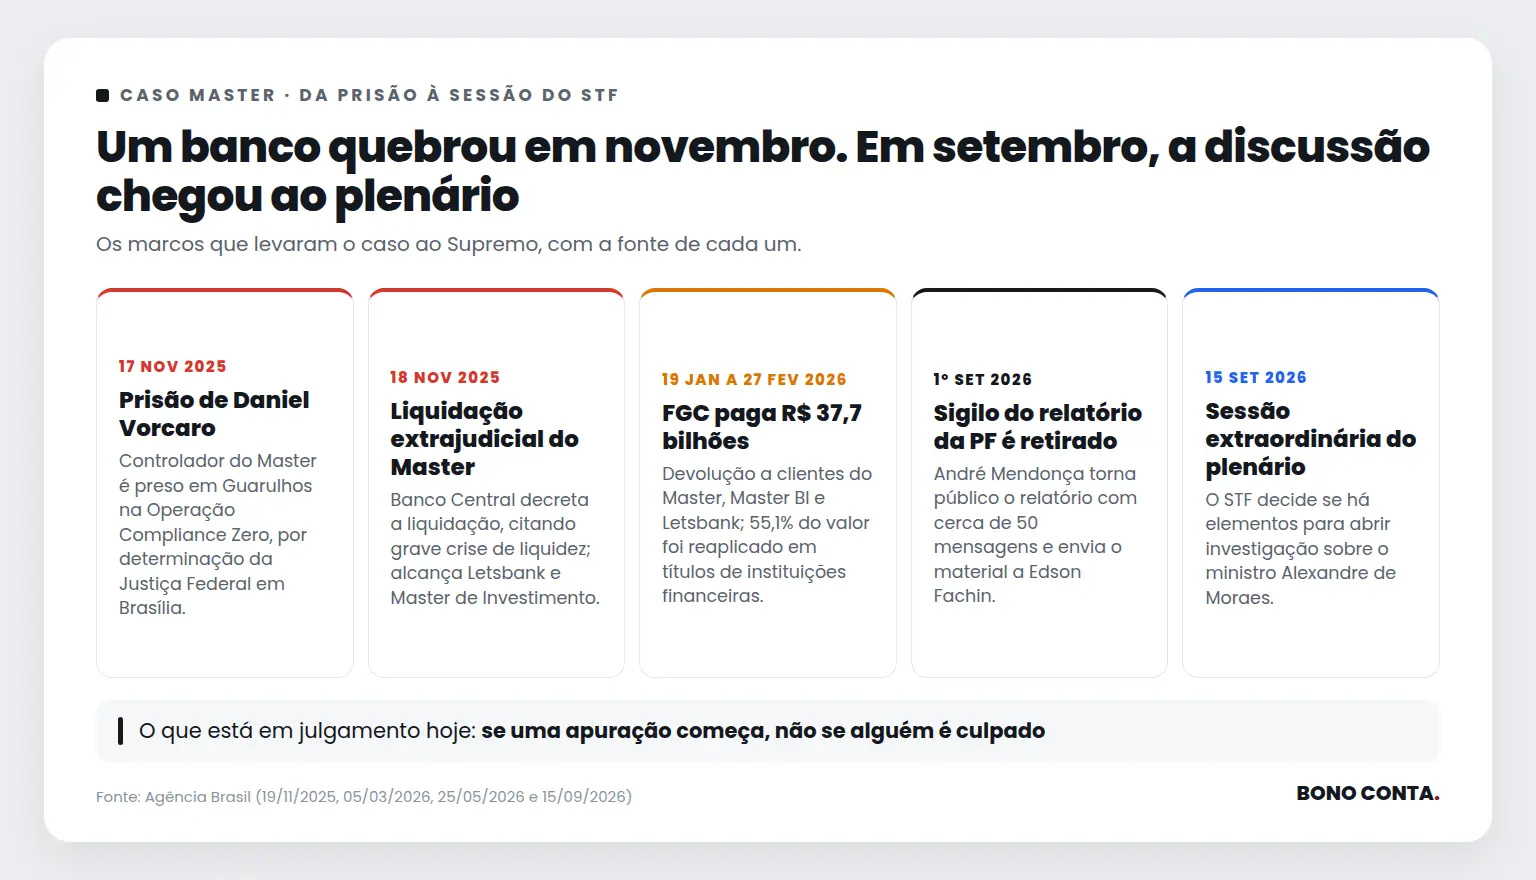
A história não começa no Supremo. Em 17 de novembro de 2025, Vorcaro foi preso no Aeroporto de Guarulhos na Operação Compliance Zero, que investiga fraudes no Master e a tentativa de venda do banco ao BRB. No dia seguinte, o Banco Central decretou a liquidação extrajudicial do Master, citando grave crise de liquidez. Entre 19 de janeiro e 27 de fevereiro de 2026, o Fundo Garantidor de Créditos pagou R$ 37,7 bilhões a clientes do Master, do Master BI e do Letsbank. Em março, os bancos do sistema fizeram um aporte extra de R$ 32,5 bilhões no FGC, o equivalente a 60 meses de contribuições ordinárias, para recompor a solidez do fundo.
Repare na sequência. Um banco quebra, um fundo garantidor paga, o sistema inteiro recompõe o fundo, e só depois a discussão chega ao tribunal que julga, entre outras coisas, as teses tributárias que definem quanto imposto a sua empresa paga. Cada elo dessa cadeia toca o ambiente em que você opera.
“Isso é assunto de Brasília, não da minha empresa.”
É a objeção mais comum, e ela merece resposta com número. O FGC cobre até R$ 250 mil por CPF ou CNPJ, por instituição, com teto de R$ 1 milhão a cada quatro anos. Toda empresa que mantinha caixa, CDB ou aplicação acima disso numa instituição liquidada ficou, na parte excedente, na fila de credores. A pergunta que o caso Master coloca para o seu financeiro não é sobre política: é onde o dinheiro da empresa dorme, em quantas instituições e com que critério de escolha.
Há um segundo efeito, mais silencioso. O aporte extra dos bancos no FGC é um custo do sistema, e custo do sistema tende a aparecer, cedo ou tarde, no preço do crédito. Na segunda-feira, 14, o dólar fechou perto de R$ 5,15 e o Ibovespa caiu quase 1%, num dia que a Agência Brasil descreveu como marcado por aversão ao risco, com avanço do petróleo, incertezas no cenário político doméstico e tensões geopolíticas. Não cabe atribuir o movimento a um único fator. Cabe registrar que o cenário político doméstico entrou na lista.
O que o Supremo decide sobre o seu imposto
Nas últimas semanas, este portal tratou de duas decisões do STF que mexem diretamente na apuração das empresas: a tese de que receita fora da atividade típica não é faturamento, no Tema 1.309, e a leitura sobre o que a reforma tributária alcança nos processos antigos. É o mesmo tribunal. A previsibilidade das suas decisões, a modulação de efeitos e o tempo que cada tese leva para transitar em julgado são variáveis que entram no planejamento tributário de qualquer empresa que discute crédito ou base de cálculo. Quando a própria Corte vira objeto de uma sessão, a estabilidade dessas variáveis passa a ser um dado a acompanhar, não uma premissa.
A diferença entre acompanhar e entender
Há um jeito de seguir este caso que só produz ansiedade: ler manchete, escolher um lado, esperar o próximo capítulo. E há outro, que produz decisão: registrar cada fato com a fonte, separar o que foi decidido do que foi apenas dito, e traduzir o que muda para o caixa, o crédito e o calendário tributário da empresa. O Bono Conta News abriu uma cobertura especial contínua, com linha do tempo, fonte e link em cada registro, para fazer o segundo jeito.
Traduzir um julgamento em Brasília para a política de caixa da sua empresa, para o limite de exposição por banco e para o risco das teses que você discute no Judiciário não é leitura de notícia. É trabalho de quem olha os seus números com esse mapa na frente.
Se a sua empresa nunca definiu quanto do caixa pode ficar numa única instituição, vale sentar com a Bono Conta antes que o próximo capítulo decida isso por você.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



