

Em 2 de setembro, por seis votos a quatro, o Supremo Tribunal Federal decidiu que o dinheiro que as seguradoras ganham aplicando suas reservas técnicas não entra na base do PIS e da Cofins. É o Tema 1.309, julgado no RE 1.479.774, com relatoria do ministro Luiz Fux. O impacto estimado para a União, segundo o Anexo de Riscos Fiscais da LDO 2026, é de R$ 5,3 bilhões.
Se a sua empresa não vende apólice, a tentação é pular essa notícia. Só que o que importa aqui não é o setor. É a régua que o tribunal usou para separar o que é faturamento do que não é. E quase toda empresa tem entrada que não vem de venda: o aluguel de um imóvel parado, o rendimento do dinheiro no caixa, uma indenização de seguro, a venda de uma máquina usada, o juro que o cliente pagou por atraso.
O critério que o Supremo usou
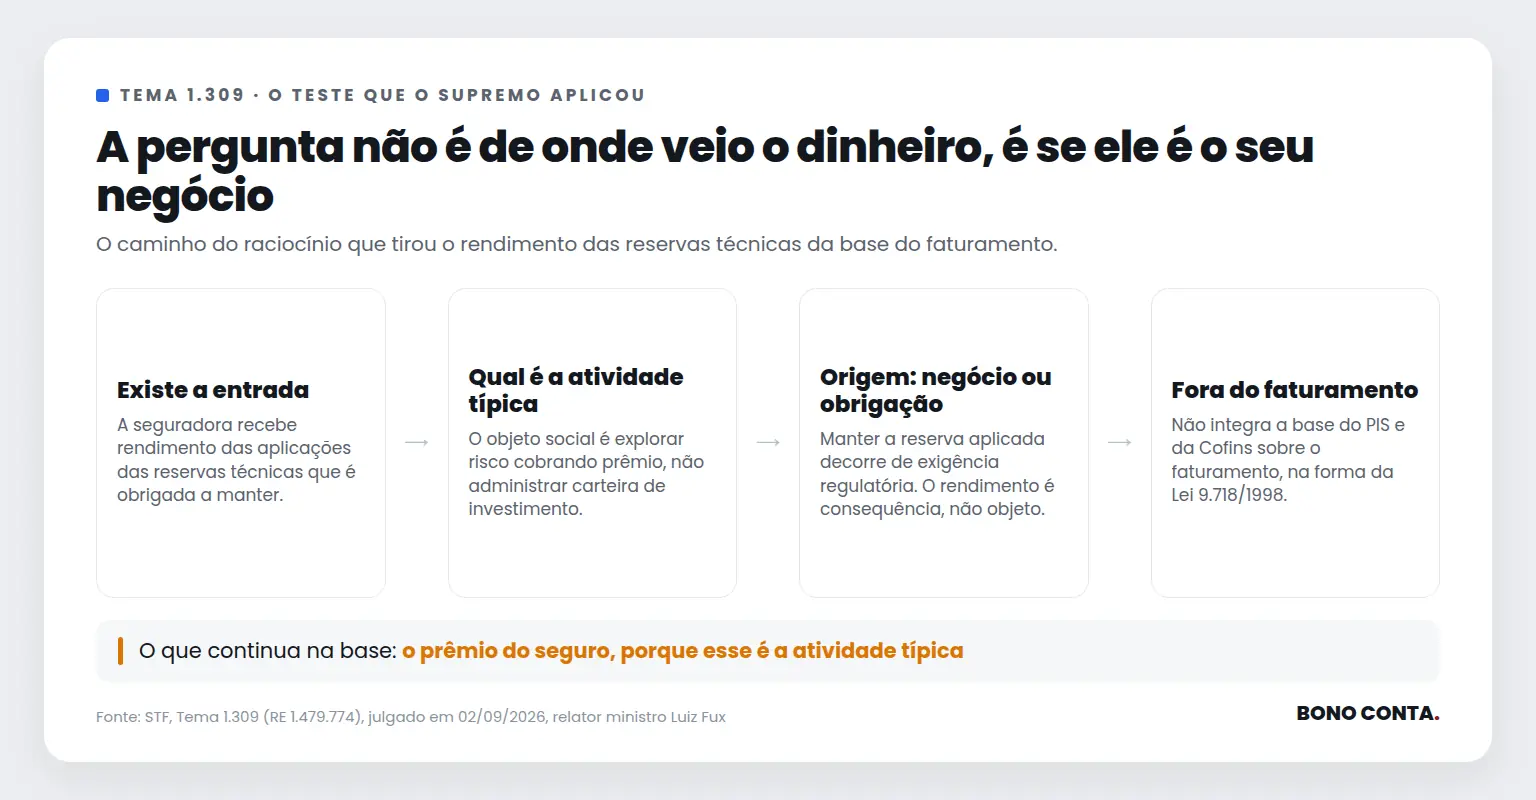
A maioria entendeu que a atividade típica da seguradora é explorar risco, cobrando prêmio por isso. Manter reserva técnica aplicada não é o negócio dela: é uma obrigação imposta pela regulação. O rendimento dessa aplicação, portanto, é consequência de uma exigência legal, não fruto do objeto social.
Repare no que a decisão não fez. Os prêmios recebidos pela venda de seguros continuam sendo receita da atividade típica e seguem tributados normalmente. O que saiu da base foi só o que orbita a atividade, não o que é a atividade.
Toda empresa tem entrada que não é venda
Abra a sua apuração e olhe linha por linha. É bem provável que existam valores ali que não nasceram do que você vende. A sala que você alugou porque estava vazia. O rendimento da aplicação onde o caixa dorme. O seguro que pagou o prejuízo de um sinistro. O caminhão velho que saiu por um preço. A multa que o cliente pagou porque atrasou.
Nenhuma dessas linhas é o seu negócio. Todas elas podem estar somando na base sem que ninguém tenha parado para perguntar se deveriam.
“Então posso tirar isso da minha base?”
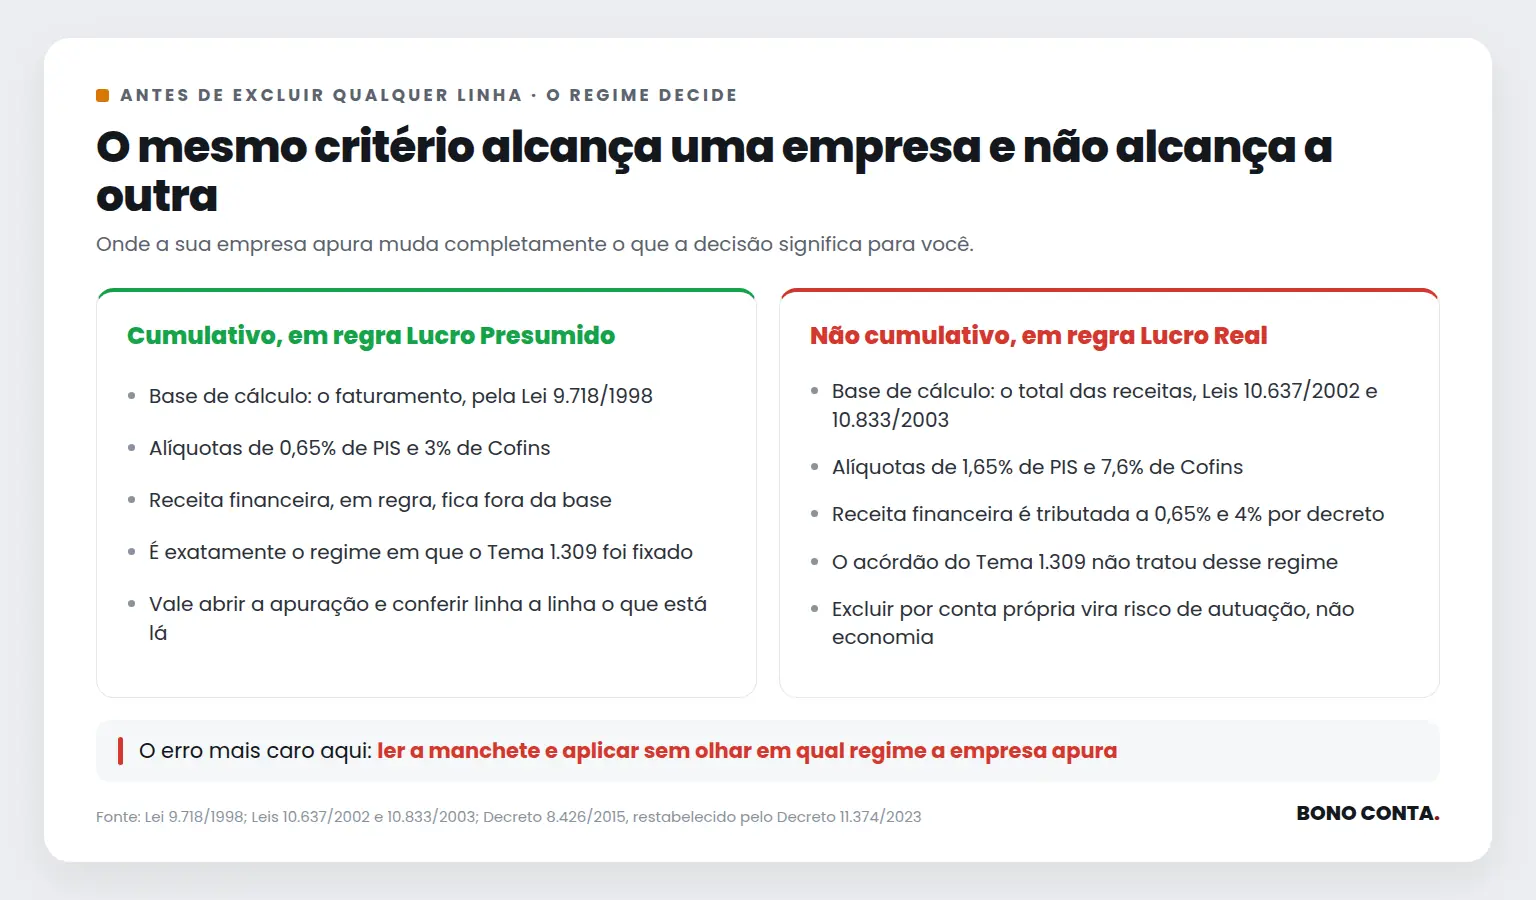
Aqui é onde a conversa costuma descarrilar, e onde vale ler com atenção. A tese do Tema 1.309 foi fixada sobre o PIS e a Cofins que incidem sobre o faturamento, na forma da Lei 9.718/1998. Isso é o regime cumulativo, onde em regra estão as empresas do Lucro Presumido.
No regime não cumulativo, onde em regra está o Lucro Real, a base não é o faturamento: é o total das receitas, pelas Leis 10.637/2002 e 10.833/2003. E ali a receita financeira é expressamente tributada por decreto, a 0,65% de PIS e 4% de Cofins, alíquotas do Decreto 8.426/2015 restabelecidas pelo Decreto 11.374/2023. O acórdão não tratou desse regime.
Ou seja: o critério é real e é bom, mas o regime em que você está decide se ele chega até você. Excluir por conta própria, sem olhar isso, não é planejamento. É risco de autuação.
O que a decisão ainda não resolveu
Até agora não houve divulgação de modulação de efeitos, o que significa que a discussão sobre o passado segue em aberto e merece acompanhamento. E a extensão do raciocínio a outros setores não é automática: cada atividade tem o seu objeto social, e é ele que define o que é típico e o que é consequência.
Já tratamos dessa mesma disputa por outro ângulo quando o Supremo julgou o caso pela ótica das seguradoras. O que mudou de lá para cá foi a leitura do critério, não o resultado.
A conta que ninguém abre linha por linha
Existe uma diferença silenciosa entre a empresa que apura e a empresa que confere. A primeira entrega no prazo e dorme tranquila. A segunda sabe o que tem dentro de cada linha, e por isso enxerga quando uma delas não deveria estar lá. As duas cumprem a obrigação. Só uma sabe quanto está pagando a mais.
Traduzir uma tese do Supremo para os seus números exige saber em que regime você está, o que o seu contrato social diz que você faz e quais entradas do seu caixa não nasceram disso. Não é leitura de manchete. É trabalho de apuração, feito com o seu balancete aberto na frente.
Se você nunca abriu a sua base de PIS e Cofins linha por linha, vale fazer isso com a Bono Conta antes da próxima apuração.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



