No plenário do Supremo Tribunal Federal, oradores discutiram a recepção da Lei Complementar 24/75 pela Constituição de 1988, destacando a necessidade de filtragem à luz da nova ordem constitucional. A discussão centrou-se na natureza autorizativa dos convênios do ICMS e na vedação de retaliações entre estados.
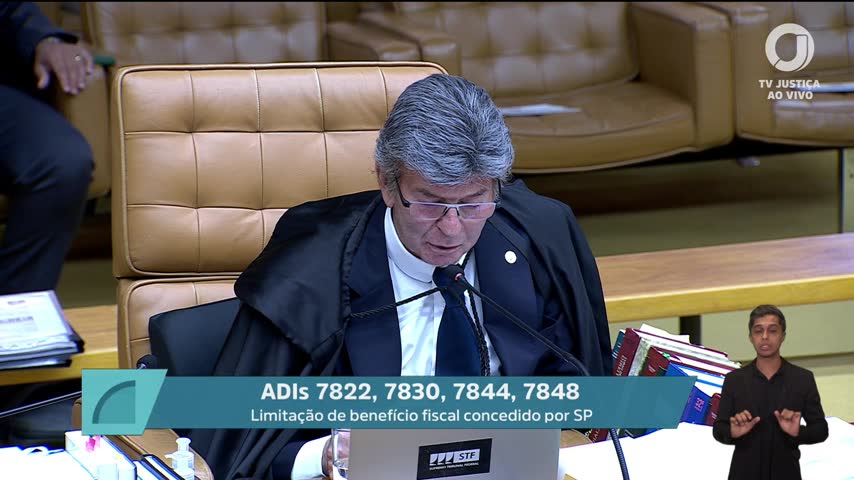
Para o empresário, a gestão dos benefícios fiscais de ICMS passa por uma complexa teia de convênios e normas estaduais, que requer atenção redobrada para garantir conformidade e evitar surpresas financeiras.
Convênios do ICMS são autorizativos
Os oradores ressaltaram que os convênios do ICMS, regidos pela Lei Complementar 24/75, têm natureza autorizativa e não impositiva. Isso significa que, embora permitam a concessão de benefícios fiscais, exigem a edição de uma lei estadual para que sejam efetivados. “Convênios do ICMS são autorizativos e não impositivos”, afirmaram, referindo-se à necessidade de ato normativo estadual para internalização dos benefícios.
Recepção da Lei Complementar 24/75 pela Constituição de 1988
A discussão no plenário também abordou a recepção da Lei Complementar 24/75 pela Constituição de 1988. A Suprema Corte, em precedentes como a ADPF 198, já havia assentado que essa lei foi recepcionada, mas com a necessária filtragem conforme os princípios constitucionais atuais. Isso inclui a exigência de convênios para concessão e revogação de benefícios fiscais de ICMS.
Vedação de retaliações entre estados
Outro ponto abordado foi a vedação de retaliações e glossas de créditos entre estados. Segundo os oradores, o artigo 7º da Lei Complementar 24/75 proíbe que estados e o Distrito Federal imponham restrições à circulação de mercadorias ou serviços em razão de benefícios fiscais concedidos por outros entes federativos. Essa disposição foi recepcionada pela Constituição de 1988, conforme precedentes do STF.
O que o verificador encontrou
Paráfrase automática A Lei Complementar 24/75 foi recepcionada pela Constituição de 1988 com necessária filtragem à luz da nova ordem constitucional.
A afirmação surge durante o debate sobre a validade e aplicação da Lei Complementar 24/75 após a Constituição de 1988, especialmente quanto à disciplina dos benefícios fiscais do ICMS e a necessidade de compatibilização com o novo texto constitucional.
Justificativa: O STF já reconheceu, em diversos precedentes, que a Lei Complementar 24/75 foi recepcionada pela Constituição de 1988, mas com a necessidade de filtragem conforme os princípios e dispositivos constitucionais atuais. A ADPF 198, julgada pelo STF, expressamente assentou a recepção da LC 24/75, condicionando sua aplicação à compatibilidade com a ordem constitucional vigente, especialmente quanto à exigência de convênios para concessão e revogação de benefícios fiscais de ICMS.
Evidência: STF, ADPF 198, rel. Min. Ellen Gracie, j. 18/06/2007: 'A Lei Complementar 24/75 foi recepcionada pela Constituição de 1988, devendo ser interpretada à luz do novo texto constitucional.'; Constituição Federal, art. 155, §2º, XII, 'g': exige lei complementar para concessão e revogação de benefícios fiscais de ICMS.
Fontes: Constituição Federal (Art. 155, §2º, XII, 'g': cabe à lei complementar regular a forma de concessão e revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS.)
Paráfrase automática Convênios do ICMS são autorizativos e não impositivos.
A afirmação foi feita durante o julgamento sobre a natureza dos convênios do ICMS, discutindo se Estados podem ser obrigados a manter benefícios fiscais pactuados no Confaz.
Justificativa: A Lei Complementar 24/75, especialmente em seus arts. 1º, 2º e 7º, estabelece que os convênios do Confaz têm natureza autorizativa: permitem, mas não impõem, a concessão de benefícios fiscais, exigindo lei estadual para sua efetivação. O STF já reconheceu essa natureza autorizativa em precedentes como a ADPF 198. A internalização depende de ato normativo estadual, não havendo imposição automática aos entes federados.
Evidência: Lei Complementar 24/75, art. 1º: 'As isenções do imposto […] somente poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' Art. 2º: 'Os convênios serão celebrados por deliberação dos Estados e do Distrito Federal.' ADPF 198, STF, rel. Min. Eros Grau, j. 18/06/2010: reconhece a natureza autorizativa dos convênios do Confaz.
Fontes: Lei Complementar 24/75 (art. 1º, art. 2º, art. 7º)
Paráfrase automática A Constituição de 67 e a Emenda Constitucional 1 de 69 prescrevem que isenções de ICMS serão revogadas nos termos de convênios.
O orador discute o regime constitucional anterior sobre isenções de ICMS e sua revogação, citando a Constituição de 1967 e a EC 1/69 como fundamento para a obrigatoriedade de observância dos convênios.
Justificativa: A Constituição de 1967, em seu art. 23, §6º, com redação dada pela EC 1/69, previa expressamente que as isenções do imposto sobre circulação de mercadorias (ICM, depois ICMS) seriam concedidas e revogadas nos termos de convênios celebrados e ratificados pelos Estados, conforme lei complementar. O texto constitucional da época estabelecia a vinculação das isenções aos convênios, diferentemente do regime posterior da Constituição de 1988.
Evidência: Constituição de 1967, art. 23, §6º (com redação da EC 1/69): 'As isenções do imposto sobre operações relativas à circulação de mercadorias serão, com sedizor, revogadas nos termos fixados em convênios, celebrados e ratificados pelos Estados, segundo o disposto em lei complementar.'
Fontes: Constituição de 1967 (art. 23, §6º (redação da EC 1/69): 'As isenções do imposto sobre operações relativas à circulação de mercadorias serão, com sedizor, revogadas nos termos fixados em convênios, celebrados e ratificados pelos Estados, segundo o disposto em lei complementar.')
Paráfrase automática A revogação de benefícios fiscais deve seguir o rito de adição dos convênios para outorga e retirada da autorização coletiva.
O orador discute o procedimento para revogação de benefícios fiscais de ICMS, defendendo que a retirada da autorização coletiva deve seguir o mesmo rito de aprovação dos convênios no Confaz.
Justificativa: A Lei Complementar 24/75, art. 2º, exige convênio para concessão e revogação de benefícios fiscais relativos ao ICMS, com aprovação unânime dos Estados representados no Confaz. Contudo, a afirmação de que a revogação deve necessariamente seguir 'apenas' o rito de adição dos convênios para outorga e retirada da autorização coletiva simplifica o regime: a internalização e a revogação local dependem também de ato normativo estadual, conforme reconhecido pelo STF (ADPF 198 e precedentes). Assim, a parte sobre o rito coletivo está confirmada, mas a exclusividade do rito, sem considerar a necessidade de ato estadual, não é sustentada.
Evidência: Lei Complementar 24/75, art. 2º: 'As isenções do imposto […] somente poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' ADPF 198/DF, STF, rel. Min. Cármen Lúcia, j. 29/05/2017: reconhece que a concessão e a revogação dependem de convênio, mas a eficácia no Estado depende de internalização por ato normativo local.
Fontes: Lei Complementar 24/75 (Art. 2º)
Limitações e divergências: A fala não distingue claramente entre a autorização coletiva (convênio) e a necessidade de internalização estadual para efetiva revogação do benefício, ponto já pacificado pelo STF. Não há precedente que afirme que apenas o rito coletivo basta para a revogação local.
Paráfrase automática Convênios do ICMS vedam retaliações e glossas de créditos entre estados.
A afirmação surge no debate sobre a natureza e os efeitos dos convênios do ICMS, especialmente quanto à vedação de práticas retaliatórias e à proteção dos créditos fiscais entre estados signatários.
Justificativa: O artigo 7º da Lei Complementar 24/75 determina expressamente que os estados e o Distrito Federal não podem impor restrições à circulação de mercadorias ou serviços em razão de benefícios fiscais concedidos por outros entes federativos, vedando retaliações e a glosa de créditos de ICMS. O dispositivo foi recepcionado pela Constituição de 1988, conforme reconhecido pelo STF na ADPF 198.
Evidência: Lei Complementar 24/75, art. 7º: 'Os Estados e o Distrito Federal não poderão impor restrições à circulação de mercadorias ou serviços, em virtude de isenções, incentivos e benefícios fiscais concedidos por outros Estados.'
Fontes: Lei Complementar 24/75 (art. 7º)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A discussão no plenário do STF confirmou que os convênios do ICMS são autorizativos, exigindo ato normativo estadual para sua efetivação, e que a Lei Complementar 24/75 foi recepcionada pela Constituição de 1988 com a necessária filtragem constitucional. A vedação de retaliações entre estados também foi reiterada, garantindo a fluidez na circulação de mercadorias e serviços.
Por outro lado, a afirmação de que a revogação de benefícios fiscais deve seguir apenas o rito de adição dos convênios simplifica o regime, pois a internalização e revogação local também dependem de normativas estaduais. Isso pode impactar a segurança jurídica e a previsibilidade das decisões do tribunal, especialmente em questões tributárias.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.