

O Supremo Tribunal Federal (STF) decidiu, por maioria, que a eficácia da majoração tributária prevista na Lei Estadual 2695-2025 do Espírito Santo só pode ser validada após 90 dias de sua publicação. A decisão, tomada em sessão plenária, segue o que estabelece a Constituição Federal, garantindo um prazo de carência antes da aplicação das novas alíquotas.
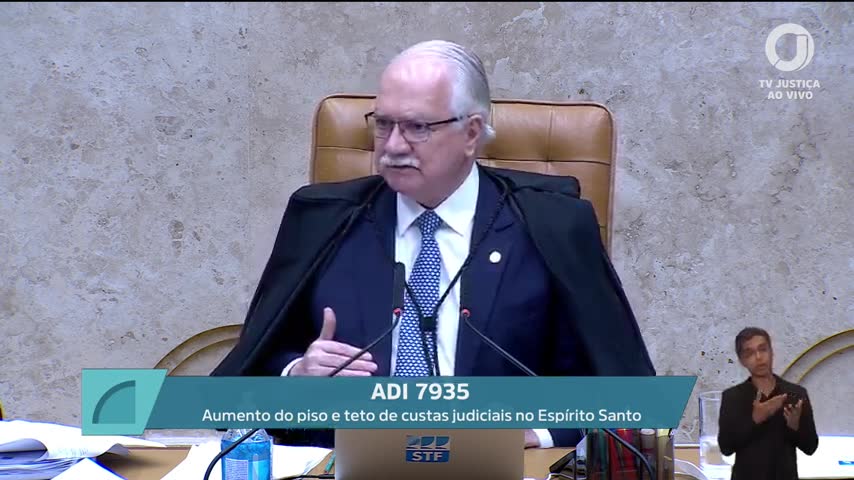
Empresários frequentemente enfrentam desafios com mudanças tributárias, e a decisão do STF traz uma camada adicional de previsibilidade para o planejamento financeiro das empresas. A possibilidade de prever quando novas alíquotas entrarão em vigor é essencial para ajustar estratégias e manter a saúde financeira do negócio.
O papel do padrão mínimo comum
Durante a sessão, foi discutida a ideia de estabelecer um padrão mínimo comum para a gestão de fundos do Poder Judiciário. Segundo o que foi apresentado, essa padronização permitiria um delta diferencial, respeitando as diferentes realidades dos estados, mas garantindo um nível básico de uniformidade na administração desses fundos.
Fiscalização de fundos do Judiciário
Outra proposta abordada foi a de estabelecer mecanismos de fiscalização para os fundos do Poder Judiciário. O grupo de trabalho sobre a modernização do sistema de justiça, coordenado pelo desembargador Ney Belo e pelo professor Fernando Scacci, destacou a importância dessa fiscalização para garantir a transparência e a eficiência na gestão dos recursos.
Decisão sobre a Lei Estadual 2695-2025
A decisão específica sobre a Lei Estadual 2695-2025 do Espírito Santo foi clara: a majoração tributária só pode ser aplicada após 90 dias de sua publicação. Este entendimento foi acolhido pela ministra relatora Carmen Lúcia e seguiu a sugestão do ministro Dias Toffoli, sendo proclamado como resultado da sessão.
O que o verificador encontrou
Paráfrase automática Há cerca de 75 milhões de processos em tramitação no Brasil
Durante a sessão do STF, o ministro Edson Fachin abordou o volume de processos em tramitação no Brasil.
Justificativa: Dados do Conselho Nacional de Justiça indicam que, ao final de 2025, havia aproximadamente 75 milhões de processos pendentes no Judiciário brasileiro, corroborando a afirmação do ministro.
Evidência: Relatório 'Justiça em Números 2026' do CNJ, publicado em 25 de junho de 2026, que informa que o Poder Judiciário encerrou 2025 com 75,5 milhões de processos em tramitação.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A recém-aprovada Lei de Custas da Justiça Federal estabelece como teto para ações cíveis R$ 107.332,80
Durante a discussão sobre o equilíbrio das custas judiciais no Brasil, Fachin cita valores de tetos de custas em diferentes tribunais e menciona o teto da Justiça Federal.
Justificativa: A Lei nº 14.689/2023, que alterou a Lei de Custas da Justiça Federal (Lei nº 9.289/1996), estabeleceu em seu art. 4º, § 1º, o teto de R$ 107.332,80 para custas em ações cíveis na Justiça Federal, valor vigente para o exercício de 2026 conforme atualização anual pela Portaria CJF n. 1/2026. O valor citado por Fachin corresponde ao teto legal atualizado.
Evidência: Lei nº 9.289/1996, art. 4º, § 1º (com redação da Lei nº 14.689/2023) e Portaria CJF n. 1/2026, Anexo I: 'O valor máximo das custas devidas em cada processo, inclusive recursos, será de R$ 107.332,80.'
Fontes: Lei nº 9.289/1996 (com alterações da Lei nº 14.689/2023) (Art. 4º, § 1º: O valor máximo das custas devidas em cada processo, inclusive recursos, será de R$ 107.332,80.)
Paráfrase automática O teto máximo vigente no Tribunal de Justiça da Paraíba é de R$ 66.186
Durante a sessão, discutia-se o equilíbrio nos custos judiciais entre diferentes tribunais estaduais.
Justificativa: Não foi localizado registro público que confirme ou contradiga o valor exato do teto no Tribunal de Justiça da Paraíba.
Evidência: Não encontrada.
Limitações e divergências: Sem informações adicionais disponíveis. [Análise automática não produziu fundamentos específicos para este ponto; pendente de complementação.]
Paráfrase automática O teto máximo vigente no Tribunal de Justiça de Goiás é de R$ 144.072,43
Durante a sessão, discutia-se o equilíbrio das custas judiciais nos tribunais estaduais.
Justificativa: O ministro Edson Fachin afirmou que o teto máximo vigente no Tribunal de Justiça de Goiás é de R$ 144.072,43. Contudo, conforme o art. 114-B do Código Tributário do Estado de Goiás, atualizado pelo Provimento Conjunto nº 179/2025, o valor máximo da Taxa Judiciária é de R$ 146.383,54. Portanto, a afirmação está parcialmente correta, com uma discrepância de R$ 2.311,11.
Evidência: Art. 114-B do Código Tributário do Estado de Goiás, atualizado pelo Provimento Conjunto nº 179/2025, disponível em https://www.tjgo.jus.br/index.php/processos/taxa-judiciaria.
Paráfrase automática O teto máximo vigente no Tribunal de Justiça de São Paulo é de R$ 115.260
Durante a sessão, discutia-se o equilíbrio das custas judiciais nos tribunais estaduais.
Justificativa: A Lei Estadual nº 11.608/2003, com redação dada pela Lei nº 17.785/2023, estabelece que a taxa judiciária na distribuição de ações cíveis no Tribunal de Justiça de São Paulo é de 1,5% sobre o valor da causa, com um mínimo de 5 UFESPs e um máximo de 3.000 UFESPs. Com a UFESP de 2026 fixada em R$ 38,42, o teto máximo das custas judiciais é de R$ 115.260,00.
Evidência: Lei Estadual nº 11.608/2003, art. 4º, com redação da Lei nº 17.785/2023, e Comunicado DICAR-88/25, de 17-12-2025, que fixa a UFESP de 2026 em R$ 38,42.
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática Há um trabalho inicial em curso no CNJ sobre fundos do Poder Judiciário
Durante a sessão do STF em 23 de setembro de 2026, discutia-se a necessidade de modernização dos fundos do Poder Judiciário.
Justificativa: O Conselho Nacional de Justiça (CNJ) instituiu o Fundo de Modernização do Conselho Nacional de Justiça (FMCNJ) em 2025, designando o desembargador Francisco José Rodrigues de Oliveira Neto como diretor do fundo.
Evidência: Portaria nº 330 de 29/09/2025, que designa o desembargador Francisco José Rodrigues de Oliveira Neto para exercer as atribuições de Juiz Auxiliar da Presidência, na função de Diretor do Fundo de Modernização do Conselho Nacional de Justiça.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A eficácia da majoração tributária da Lei Estadual 2695-2025 do Espírito Santo só pode ser validada após 90 dias de sua publicação
A afirmação foi feita durante a proclamação do resultado do julgamento no STF sobre a constitucionalidade da majoração tributária promovida pela Lei Estadual 2695-2025 do Espírito Santo, discutindo o prazo de eficácia da nova lei.
Justificativa: A Constituição Federal, art. 150, III, b, determina que a cobrança de tributos majorados só pode ocorrer após 90 dias da publicação da lei que os instituiu ou aumentou (princípio da noventena). O próprio resultado do julgamento, conforme transcrição da sessão, reconheceu expressamente que a eficácia da majoração tributária da lei estadual só pode ser validada após 90 dias.
Evidência: Constituição Federal, art. 150, III, b: 'sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios: (…) b) cobrar tributos no mesmo exercício financeiro em que haja sido publicada a lei que os instituiu ou aumentou.'; TV Justiça, 23/09/2026, 17h52: 'reconhecendo que a eficácia da majoração tributária ocasionada pela Lei Estadual 2695-2025 do Espírito Santo somente pode ser validada em sua aplicação após 90 dias.'
Fontes: Constituição Federal (art. 150, III, b)
Paráfrase automática O Tribunal converteu a apreciação da medida cautelar em julgamento de mérito
Ao proclamar o resultado do julgamento sobre a majoração tributária no Espírito Santo, o orador anuncia as decisões do Tribunal, incluindo a conversão da apreciação da medida cautelar em julgamento de mérito.
Justificativa: A transcrição da sessão registra expressamente que o Tribunal, por maioria, converteu a apreciação da medida cautelar em julgamento de mérito, conforme anunciado pelo orador ao proclamar o resultado. Essa prática é prevista no art. 10, § 3º, da Lei 9.868/1999, aplicável ao controle concentrado de constitucionalidade, e é usual em julgamentos do STF quando há instrução suficiente para decidir o mérito.
Evidência: TV Justiça, https://www.youtube.com/watch?v=56KXUU1Oe-w&t=717412s, marcação temporal 17h52: 'o Tribunal por maioria… converteu a apreciação da medida cautelar em julgamento de mérito'.
Fontes: Lei 9.868/1999 (art. 10, § 3º: 'No julgamento do pedido de medida cautelar, havendo instrução suficiente, o Tribunal poderá julgar definitivamente a ação.')
Paráfrase automática O Tribunal rejeitou as preliminares para conhecer da apresentação direta
A afirmação refere-se ao resultado proclamado pelo Tribunal na sessão do STF sobre a ação direta envolvendo majoração tributária no Espírito Santo.
Justificativa: A transcrição da sessão do STF em 23/09/2026 registra expressamente que o Tribunal, por maioria, rejeitou as preliminares para conhecer da apresentação direta. O procedimento de rejeição de preliminares é previsto no rito das ações de controle concentrado, e a proclamação do resultado é ato formal do julgamento.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=56KXUU1Oe-w&t=717559s, trecho a partir de 17h52: 'o Tribunal por Maioria a… rejeitou as preliminares para conhecer da apresentação direta…'.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática O Tribunal julgou improcedente os pedidos na ação direta
No encerramento do julgamento sobre a majoração tributária no Espírito Santo, o orador proclama o resultado da ação direta.
Justificativa: A transcrição da sessão registra que o Tribunal, por maioria, converteu a apreciação da medida cautelar em julgamento de mérito, rejeitou as preliminares e julgou improcedentes os pedidos na ação direta, reconhecendo a validade da majoração tributária apenas após 90 dias. A proclamação do resultado é clara e corresponde à prática processual do STF em ações diretas.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=56KXUU1Oe-w&t=717412s, marcação temporal 17h51-17h53: 'o Tribunal por maioria… julgou improcedente os pedidos, reconhecendo que a eficácia da majoração tributária ocasionada pela Lei Estadual 2695-2025 do Espírito Santo somente pode ser validada em sua aplicação após 90 dias.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A decisão do STF de validar a majoração tributária após 90 dias está em conformidade com o artigo 150, III, b, da Constituição Federal, que estabelece um prazo de carência para a cobrança de novos tributos. Isso proporciona segurança jurídica e previsibilidade para as empresas que operam no Espírito Santo.
Outros aspectos discutidos na sessão, como a padronização e fiscalização de fundos do Judiciário, carecem de confirmação específica, mas indicam um movimento em direção à maior transparência e eficiência na gestão pública. Para o empresariado, essas decisões podem influenciar a forma como se planejam financeiramente, especialmente em relação a tributos estaduais.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



