Correu pelas revendas de carros a versão de que o Renave seria um imposto novo sobre seminovos. Não é. A Resolução Contran nº 1.026, de 26 de junho de 2026, publicada no Diário Oficial em 30 de junho, é uma norma de trânsito, não de tributação. Ela não cria alíquota, não muda regime e não altera o que a sua loja já recolhe. O que ela faz incomoda mais do que um imposto: torna visível, em tempo real, cada veículo que entra e sai do seu estoque.
O boato tem origem compreensível. Quando o estoque passa a ser escriturado num sistema ligado ao Renavam, com a chave da nota fiscal amarrada a cada movimentação, a venda sem nota deixa de ser invisível. Para quem sempre emitiu e recolheu, nada muda no caixa. Para quem operava na informalidade, o custo aparece. Não porque surgiu tributo, mas porque sumiu o esconderijo.
O que a Resolução 1.026 criou, e o que ela não criou
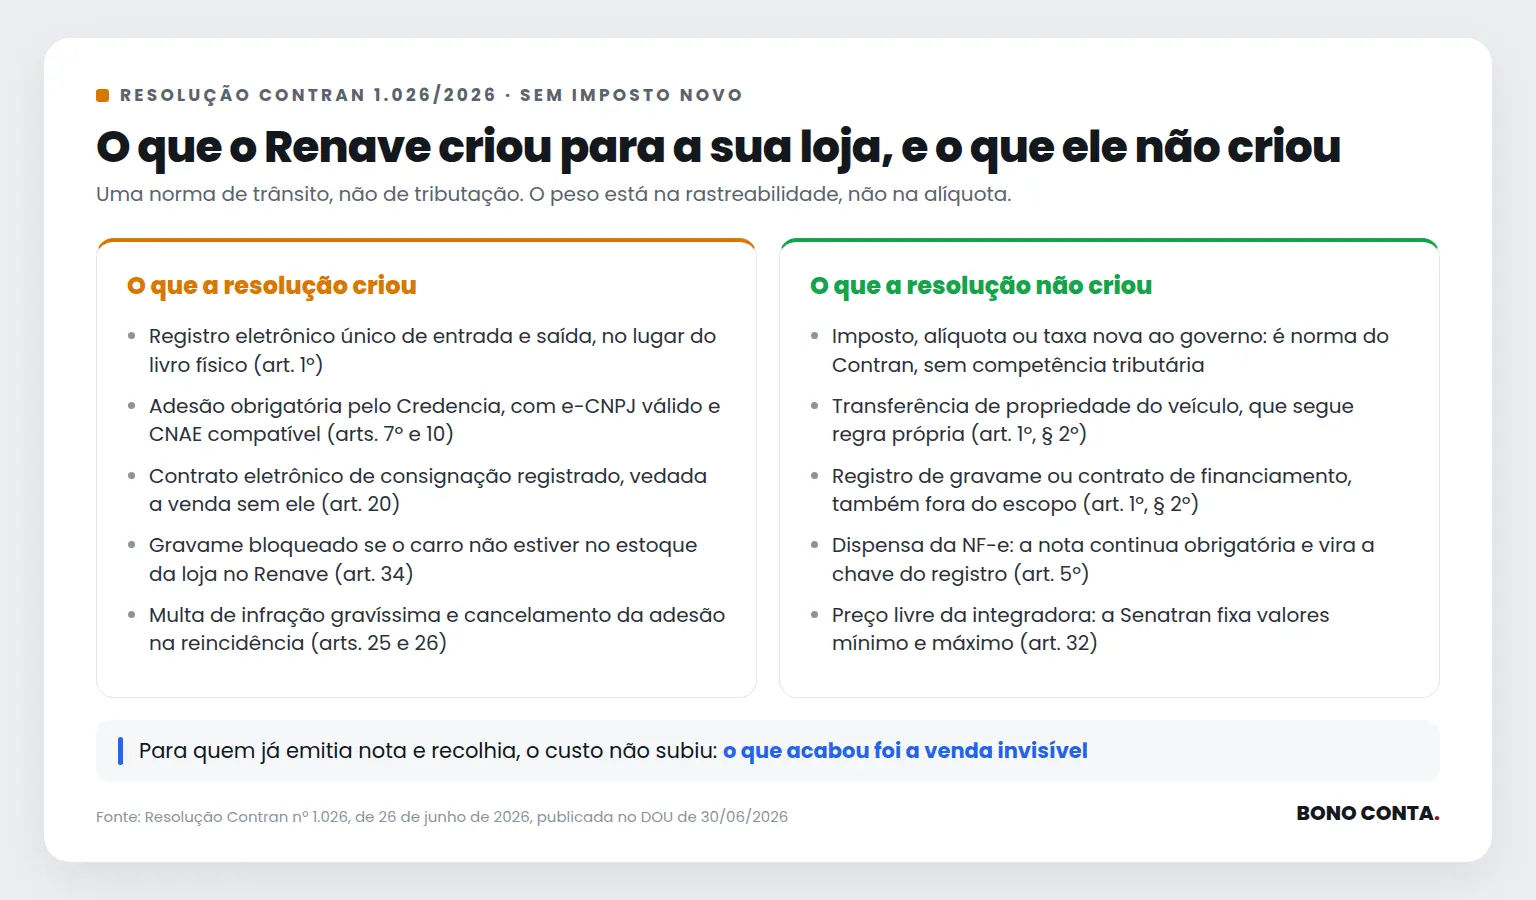
O texto institui o Registro Nacional de Veículos em Estoque como o único meio eletrônico admitido para a escrituração de entrada e saída de veículos, novos ou usados, em substituição aos livros físicos do artigo 330 do Código de Trânsito Brasileiro. O sistema é organizado pela Senatran como subsistema do Renavam, e cada registro de entrada gera no cadastro do veículo a anotação “veículo em estoque”, que só sai com o registro de saída.
O que a norma diz que não faz importa tanto quanto o que faz. O parágrafo 2º do artigo 1º exclui do escopo do Renave a transferência de propriedade, o contrato de compra e venda e o registro de gravame da alienação fiduciária. O Renave escritura o estoque. Ele não é o Detran, não é a Sefaz e não é o banco. Mas fala com os três.
As obrigações que a revenda de seminovos não tinha antes
O artigo 5º lista o que compete à loja: pedir a adesão pelo sistema Credencia, informar o sistema de integração escolhido, registrar todas as entradas, saídas, transferências entre lojas e consignações por meio de uma integradora autorizada pela Senatran, e emitir a NF-e correspondente a cada operação, com correspondência exata entre nota e registro. A adesão exige CNAE principal de compra e venda de veículos e certificado digital e-CNPJ válido. Certificado vencido bloqueia o acesso automaticamente.
A mudança mais sentida está no consignado. Pelo artigo 20, a consignação para venda só existe com contrato eletrônico registrado no Renave, assinado digitalmente pela loja e pelo proprietário, vedada a venda ou intermediação sem esse registro prévio. Se o dono não assinar a autorização digital de transferência em 30 dias, a venda é cancelada. O carro do amigo deixado no pátio com um recibo de papel deixou de existir como operação válida.
Há prazo e há multa. O artigo 33 dá 90 dias, contados da publicação, para lojas, integradoras e Detrans se adequarem, o que leva ao fim de setembro de 2026, prorrogável por decisão fundamentada da Senatran. O artigo 25 pune a falta de escrituração, o atraso, a fraude ou a recusa de exibição com a multa de infração gravíssima do CTB, e o artigo 26 permite cancelar a adesão da loja reincidente, com 180 dias de impedimento.
“Então o Renave é um tipo de nota fiscal?”
Não. A nota continua sendo a NF-e, emitida como sempre foi. O que a resolução faz é usar a nota como chave do registro. Na compra de um usado, a loja emite a NF-e de entrada e assina a Autorização para Transferência de Propriedade em meio digital. Na venda, emite a NF-e de saída, que precisa sair de forma integrada e sincronizada com o registro no Renave, informando comprador, data, valor e a chave do documento.
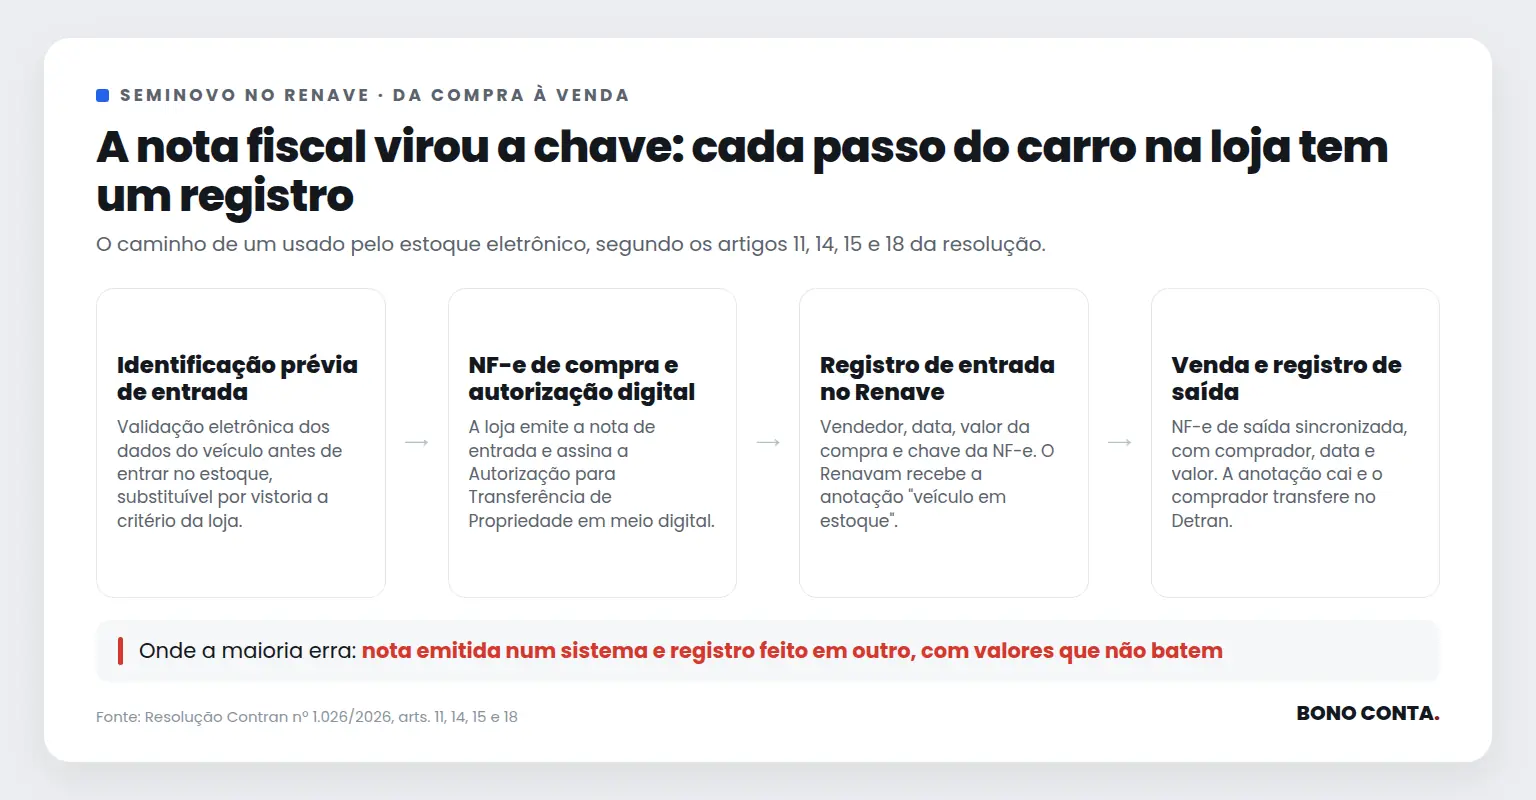
Repare no detalhe que pouca gente leu. O artigo 29 diz que a adesão ao Renave implica autorização de acesso aos dados de NF-e da loja no SPED. O sistema não pergunta o que você vendeu. Ele confere. Valor de compra, valor de venda e data ficam no mesmo lugar que o Fisco enxerga, e a margem de cada carro passa a ter rastro. Isso não é imposto novo. É a base do imposto antigo deixando de depender só da sua declaração.
Precisa de ERP? Em que formato a loja informa
A resolução não exige sistema de gestão. Exige que os registros passem por integradora autorizada, com sistema homologado pela Senatran. A adesão pode ser cadastrada pela própria loja ou pela integradora, e o artigo 32 manda a Senatran fixar valores mínimo e máximo do serviço, proibindo a integradora de condicionar o acesso ao Renave à compra de outros produtos. Você não paga taxa ao governo pelo Renave. Paga um preço público tabelado à empresa que faz a ponte.
Na prática, o que decide a sua rotina é onde a nota é emitida. Se o emissor e a integradora não conversam, cada carro vira dois lançamentos manuais que precisam bater centavo por centavo, e a norma cobra essa correspondência. Um sistema que emita a NF-e, transmita o registro e gere a autorização digital no mesmo fluxo elimina a divergência antes que ela vire multa. Não é obrigação. É o jeito de cumprir a obrigação sem retrabalho.
“O banco não vai mais financiar sem o Renave.” É verdade?
Em grande parte, sim, e o mecanismo está no artigo 34. Ele alterou a Resolução Contran 807/2020 para vedar o apontamento do gravame quando o beneficiário do financiamento é uma loja e o veículo, novo ou usado, não está registrado no estoque dela no Renave. Sem apontamento, não há alienação fiduciária registrada. Sem a garantia, a instituição não libera o recurso. O artigo 24 ainda permite ao credor consultar a situação do veículo em estoque diretamente.
O efeito para a revenda é objetivo: o carro que não está no seu estoque eletrônico não serve de garantia. A própria resolução admite o peso disso quando autoriza prorrogar o prazo de adequação se houver “restrição significativa ao acesso ao crédito veicular”. Quem financia boa parte das vendas tem, no Renave, uma condição de faturamento, não uma formalidade.
O que muda no balcão não é o imposto. É a prova.
Existe uma diferença silenciosa entre a loja que emite nota e a loja que consegue provar que cada nota corresponde a um carro, a uma data e a um valor. A primeira sempre esteve em dia com o Fisco. A segunda está em dia com o Fisco, com o Detran e com o banco ao mesmo tempo, porque os três passaram a olhar para a mesma linha. Já mostramos como a fiscalização agora chega com objeto e período declarados; num estoque escriturado eletronicamente, ela chega com as respostas prontas.
Cruzar o registro de estoque com a apuração, garantir que o valor de compra e o de venda de cada veículo batam com a NF-e e com a escrituração contábil, e definir como o consignado entra nos seus números sem virar receita antes da hora não é trabalho de integradora. É contabilidade de quem vende carro.
Se a sua revenda ainda não sabe como o Renave vai bater com a contabilidade e com a nota, vale sentar com a Bono Conta antes de o prazo virar multa.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.