

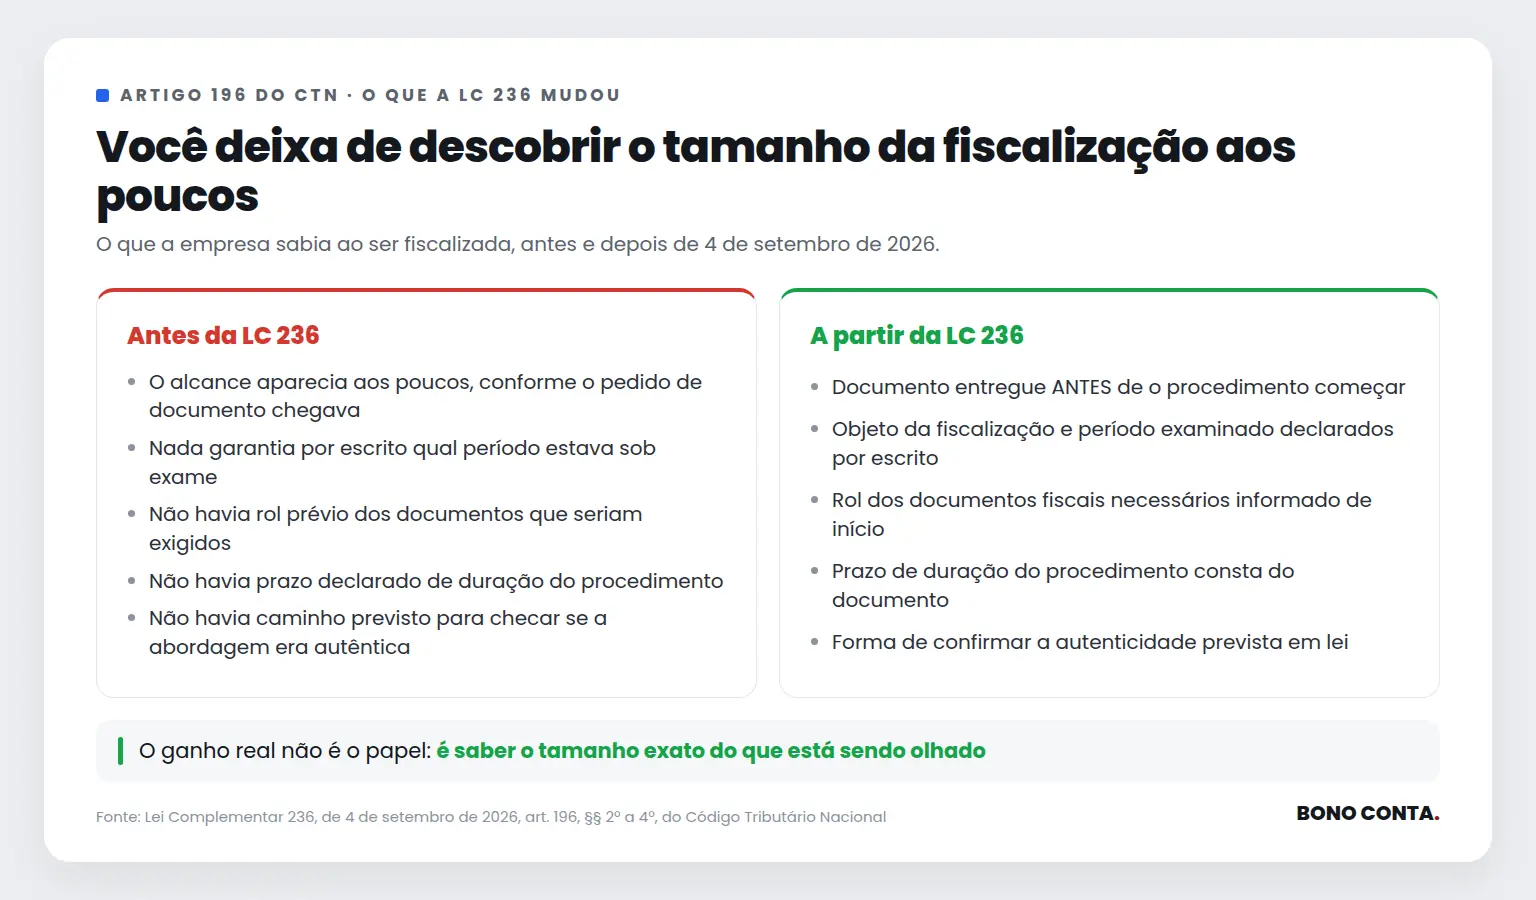
Sancionada em 4 de setembro e em vigor desde a publicação, a Lei Complementar 236 alterou o artigo 196 do Código Tributário Nacional. A partir dela, nenhum procedimento de fiscalização pode começar sem que a empresa receba antes um documento dizendo quem vai fiscalizar, o que será examinado, de qual período, quais documentos serão exigidos e quanto tempo aquilo deve durar.
Lido rápido, parece papel a mais numa rotina que já tem papel demais. Só que o efeito é o oposto. Até aqui, a empresa descobria o alcance de uma fiscalização aos poucos, conforme o pedido de documento ia chegando. Agora ela entra sabendo o tamanho do que está sendo olhado. E quem sabe o tamanho consegue agir dentro dele.
O que o documento tem de trazer
O parágrafo 2º do artigo 196 lista quatro conteúdos obrigatórios: a identificação da autoridade que emitiu e das que vão fiscalizar, além do contribuinte e dos estabelecimentos alcançados; os trabalhos a serem desenvolvidos, com o objeto da fiscalização, o período a ser examinado e o rol de documentos fiscais necessários; a forma de o contribuinte confirmar a autenticidade daquele documento; e o prazo de duração do procedimento.
Quando a fiscalização acontece dentro do estabelecimento ou do domicílio, uma via tem de ser entregue ao contribuinte, ao representante legal ou a quem estiver respondendo pelo negócio naquele momento.
O item que quase ninguém comentou
Repare no terceiro conteúdo obrigatório: a forma de confirmar a autenticidade. Ele resolve, de um jeito discreto, um problema que já custou caro a muito empresário, o do falso fiscal que aparece na porta pedindo documento e acesso. Agora existe um caminho previsto em lei para checar se aquela abordagem é real antes de abrir qualquer arquivo.
No mesmo artigo entrou outra trava: o acompanhamento de força policial passou a depender de justo receio de resistência, que precisa ser reduzido a termo e constar do próprio documento entregue. Deixou de ser uma escolha do momento e virou algo que tem de ser justificado por escrito.
A janela que abre no primeiro dia
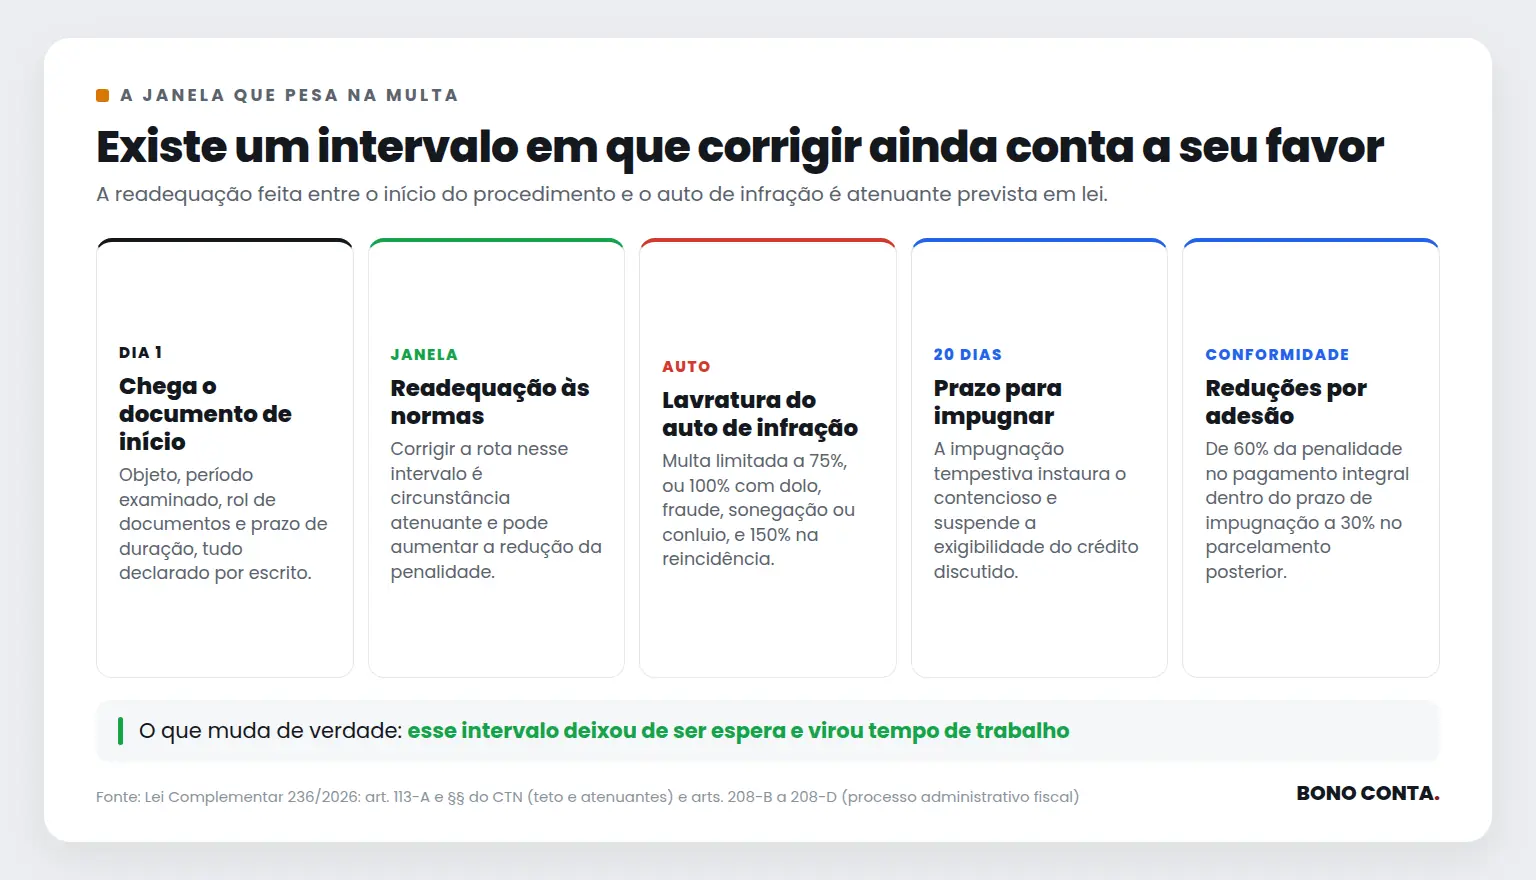
Aqui está a parte que muda dinheiro de lugar, e que passou despercebida no noticiário. A mesma lei incluiu, entre as circunstâncias que atenuam a penalidade, a readequação às normas tributárias feita entre o início do procedimento fiscal e a lavratura do auto de infração.
Junte as duas peças. Você passa a saber, no primeiro dia, exatamente qual é o objeto e qual é o período examinado. E a lei diz que corrigir a rota nesse intervalo pesa a seu favor na dosagem da multa. Antes, esse intervalo era um tempo de espera. Agora é um tempo de trabalho.
O teto que a lei colocou nas multas
A LC 236 também escreveu no CTN que a penalidade tem de observar razoabilidade e guardar proporção com a infração. E fixou limites: 75% em regra, 100% quando houver prática dolosa de fraude, sonegação ou conluio, e 150% em caso de reincidência, sempre calculados sobre o tributo lançado.
Para quem participa de programa de conformidade, as reduções vão de 60% da penalidade, no pagamento integral dentro do prazo de impugnação, até 30% no parcelamento feito mais adiante. Vale notar que a lei saiu com 14 vetos, então alguns pontos do texto aprovado no Congresso não entraram em vigor. Já tratamos de um efeito prático desse tipo de procedimento no artigo sobre fiscalização e ressarcimento.
A diferença entre ser fiscalizado e ser pego de surpresa
Toda empresa pode ser fiscalizada. Isso não é sinal de problema, é rotina de um sistema que confere. O que separa uma experiência da outra não é a sorte de não ser sorteado: é o estado em que a escrituração está no dia em que o documento chega, e a velocidade com que alguém consegue ler o objeto e o período e dizer o que precisa ser ajustado antes do auto.
Essa leitura não se improvisa com o fiscal na sala. Ela depende de ter os livros em ordem, de saber o que cada linha da apuração representa e de conhecer o histórico da empresa bem o bastante para reconhecer, em poucas horas, onde está o ponto frágil daquele período específico.
Se você não saberia dizer hoje o que uma fiscalização encontraria nos últimos cinco anos da sua empresa, vale sentar com a Bono Conta antes que o documento chegue.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



