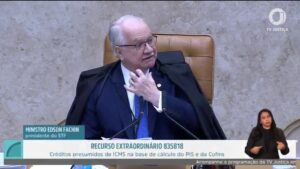
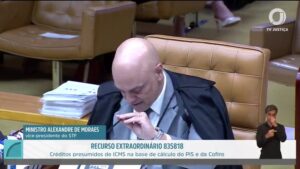
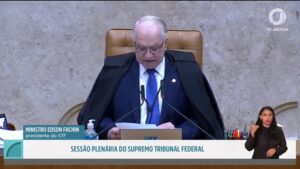
No julgamento em curso no Supremo Tribunal Federal (STF), o plenário discute a autonomia tributária dos entes federativos e os limites de interferência entre eles. A questão central é se um benefício fiscal concedido por um estado pode impactar a incidência de contribuições federais, como o PIS e a Cofins.
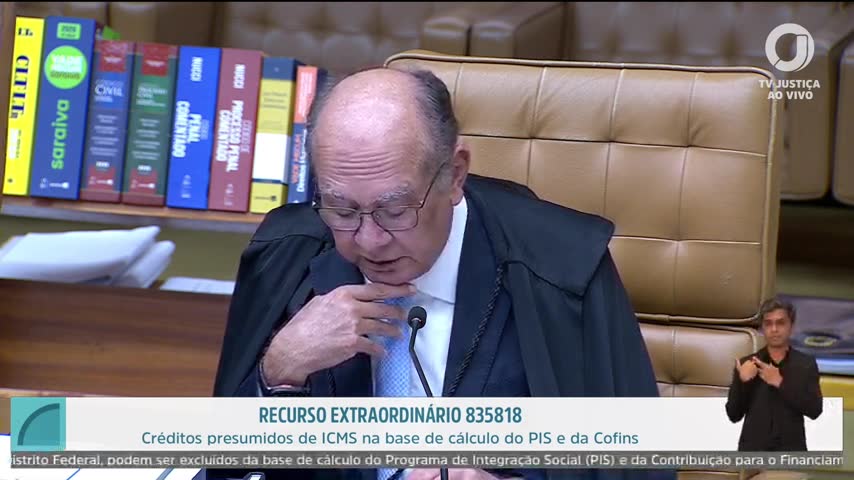
Empresários frequentemente se deparam com a complexidade das legislações tributárias estadual e federal. A maneira como os tributos são calculados e os benefícios fiscais concedidos podem alterar significativamente o planejamento financeiro das empresas.
Federalismo fiscal em foco
O orador destacou que a Constituição Federal estabelece competências tributárias distintas para União, Estados e Municípios, o que impede que benefícios fiscais estaduais, como créditos presumidos de ICMS, alterem a base de cálculo de tributos federais. “A autonomia tributária de um ente não pode interferir na competência de outro”, afirmou, ressaltando a importância de respeitar o federalismo fiscal.
Benefícios fiscais e suas limitações
Foi enfatizado que um estado pode dispor do ICMS, mas não do PIS e da Cofins, que são de competência federal. O orador argumentou que a concessão de um benefício fiscal por um estado não pode alterar a incidência de contribuições federais, conforme previsto na Constituição. Isso protege a autonomia tributária de cada ente federativo.
Interferência entre competências tributárias
O plenário também discutiu que a União não pode interferir na incidência de tributo estadual ou municipal, conforme o artigo 151, III da Constituição. Essa vedação protege a autonomia tributária dos entes e evita que decisões unilaterais afetem a arrecadação e a política fiscal de outros entes federativos.
O que o verificador encontrou
Paráfrase automática A Constituição foi ampliada pela Emenda Constitucional 20 de 98
A afirmação surge durante debate sobre a base de cálculo do PIS/Cofins e a possibilidade de exclusão de créditos presumidos de ICMS, com referência à evolução do texto constitucional.
Justificativa: A Emenda Constitucional 20/1998 alterou dispositivos da Constituição Federal, especialmente sobre previdência social, mas não ampliou o texto constitucional em termos quantitativos ou de abrangência geral, e sim promoveu alterações e restrições em pontos específicos. O termo 'ampliada' pode sugerir aumento do escopo ou inclusão de novos direitos, o que não corresponde ao conteúdo da EC 20/98, que tratou de reforma previdenciária e não de ampliação geral da Constituição.
Evidência: Emenda Constitucional 20/1998, ementa: 'Modifica o sistema de previdência social, estabelece normas de transição e dá outras providências.' (https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc20.htm)
Fontes: Emenda Constitucional 20/1998 (Ementa e artigos alterados) · Constituição Federal (Texto consolidado após EC 20/98)
Limitações e divergências: A transcrição automática não identifica o orador, o que limita a análise do contexto argumentativo individual. O termo 'ampliada' é ambíguo e pode ser interpretado de modo diverso, mas, tecnicamente, a EC 20/98 não ampliou o texto constitucional em sentido geral.
Paráfrase automática Artigo 150, parágrafo 6º da Constituição submete à lei específica a concessão de isenções e benefícios fiscais
A afirmação surge no debate sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, discutindo a necessidade de lei específica para concessão de benefícios fiscais.
Justificativa: O artigo 150, § 6º da Constituição Federal estabelece expressamente que qualquer isenção, incentivo, redução de base de cálculo, crédito presumido, anistia ou remissão relativos a tributos só podem ser concedidos mediante lei específica. O texto constitucional exige essa formalidade para evitar concessões genéricas e garantir transparência e controle legislativo sobre benefícios fiscais.
Evidência: Constituição Federal, art. 150, § 6º: 'Qualquer subsídio ou isenção, redução de base de cálculo, concessão de crédito presumido, anistia ou remissão relativos a impostos, taxas ou contribuições só poderá ser concedido mediante lei específica, federal, estadual ou municipal, que regule exclusivamente as matérias acima enumeradas ou o correspondente tributo ou contribuição, sem prejuízo do disposto no art. 155, § 2º, XII, g.'
Fontes: Constituição Federal (art. 150, § 6º)
Paráfrase automática Benefício fiscal concedido pelo Estado não pode modificar a base de cálculo de tributos federais
A afirmação foi feita durante o julgamento no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, discutindo os limites da autonomia tributária dos entes federativos.
Justificativa: A Constituição Federal estabelece competências tributárias distintas para União, Estados e Municípios, vedando que benefícios fiscais estaduais modifiquem a base de cálculo de tributos federais. O art. 150, §6º, da Constituição exige lei específica para concessão de benefícios fiscais, e o art. 155 delimita a competência dos Estados ao ICMS, sem permitir interferência sobre tributos federais. O STF já consolidou entendimento de que a concessão de créditos presumidos de ICMS não pode, por si só, alterar a base de cálculo do PIS/Cofins, que são de competência federal.
Evidência: Constituição Federal, art. 150, §6º: 'Qualquer subsídio ou isenção, redução de base de cálculo, concessão de crédito presumido, anistia ou remissão relativos a impostos, taxas ou contribuições só poderá ser concedido mediante lei específica…'; art. 155, II: competência dos Estados para instituir ICMS; art. 195, I, b: competência da União para instituir PIS/Cofins. STF, Tema 843 da Repercussão Geral (RE 835818/PR, rel. Min. Marco Aurélio, julgado em 13/08/2020): fixou-se a tese de que 'os créditos presumidos de ICMS outorgados pelos Estados não integram a base de cálculo do PIS e da COFINS'.
Fontes: Constituição Federal (art. 150, §6º; art. 155, II; art. 195, I, b) · STF, Tema 843 da Repercussão Geral (RE 835818/PR) (Tese: 'Os créditos presumidos de ICMS outorgados pelos Estados não integram a base de cálculo do PIS e da COFINS.')
Paráfrase automática O Estado pode dispor do ICMS, mas não do PIS e da Cofins
A afirmação foi feita durante o julgamento no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins, discutindo os limites da competência tributária dos entes federativos.
Justificativa: A Constituição Federal estabelece que o ICMS é de competência dos Estados (art. 155, II), enquanto o PIS e a Cofins são contribuições sociais de competência da União (art. 195, I, b). Assim, cada ente federativo só pode dispor sobre tributos de sua própria competência, não podendo um Estado legislar sobre contribuições federais nem a União sobre tributos estaduais.
Evidência: Constituição Federal, art. 155, II (ICMS: competência dos Estados) e art. 195, I, b (PIS/Cofins: competência da União).
Fontes: Constituição Federal (Art. 155, II; Art. 195, I, b)
Paráfrase automática A autonomia tributária de um ente não pode interferir na competência de outro
A afirmação foi feita durante o julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, discutindo os limites da autonomia tributária dos entes federativos.
Justificativa: A Constituição Federal estabelece competências tributárias exclusivas para União, Estados, Distrito Federal e Municípios, vedando interferência de um ente sobre a competência do outro (arts. 145 a 156, especialmente art. 150, §6º e art. 155, §2º, XII, g). O federalismo fiscal brasileiro impede que benefícios fiscais concedidos por um ente (ex: crédito presumido de ICMS por Estado) alterem a base de cálculo de tributos federais (PIS/Cofins), cuja competência é da União. O STF já consolidou esse entendimento em decisões sobre federalismo fiscal.
Evidência: Constituição Federal, art. 150, §6º: 'Qualquer subsídio ou isenção, redução de base de cálculo, concessão de crédito presumido, anistia ou remissão relativos a impostos, taxas ou contribuições só poderá ser concedido mediante lei específica, federal, estadual ou municipal, que regule exclusivamente as matérias acima enumeradas ou o correspondente tributo ou contribuição, sem prejuízo do disposto no art. 155, §2º, XII, g.'; art. 155, §2º, XII, g: 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'; STF, RE 835818/PR, rel. Min. Alexandre de Moraes, julgado em 2021: 'A concessão de benefício fiscal estadual não pode impactar a base de cálculo de tributo federal.'
Fontes: Constituição Federal (art. 150, §6º; art. 155, §2º, XII, g) · STF, RE 835818/PR (ementa e voto do relator Min. Alexandre de Moraes)
Paráfrase automática A concessão de um benefício fiscal por um Estado não pode alterar a incidência de contribuições federais
O plenário do STF discute se benefícios fiscais estaduais podem alterar a base de cálculo de contribuições federais, em especial PIS e Cofins, no contexto de créditos presumidos de ICMS.
Justificativa: A Constituição Federal, art. 151, III, veda expressamente que a União institua isenções de tributos estaduais, protegendo a autonomia tributária dos entes federativos. O raciocínio é simétrico: um Estado não pode, por benefício fiscal próprio, afetar a incidência de tributos federais, pois cada ente só pode legislar sobre sua própria competência tributária. O STF já consolidou esse entendimento em julgados sobre a base de cálculo do PIS/Cofins, como no RE 835818/PR (Tema 843), fixando que créditos presumidos de ICMS não integram a base de cálculo dessas contribuições.
Evidência: Constituição Federal, art. 151, III: 'É vedado à União instituir isenções de tributos da competência dos Estados, do Distrito Federal ou dos Municípios.'; STF, RE 835818/PR, rel. Min. Edson Fachin, j. 13/08/2020, Tema 843: 'Os créditos presumidos de ICMS outorgados pelos Estados não integram a base de cálculo do PIS e da Cofins.'
Fontes: Constituição Federal (art. 151, III) · STF, RE 835818/PR (Tema 843) (Ementa e acórdão: créditos presumidos de ICMS não integram a base de cálculo do PIS/Cofins)
Paráfrase automática A autonomia tributária de cada ente federativo encontra limite na autonomia dos demais
No julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, o orador destaca que a autonomia tributária de cada ente federativo encontra limite na autonomia dos demais, citando o art. 151, III, da Constituição.
Justificativa: A Constituição Federal, em seu art. 151, III, veda à União instituir isenções de tributos da competência dos Estados, Distrito Federal e Municípios, evidenciando que a autonomia tributária de cada ente federativo é limitada pela autonomia dos demais. O dispositivo é reconhecido como expressão do pacto federativo e da repartição de competências tributárias, impedindo interferência unilateral de um ente sobre a competência tributária de outro.
Evidência: Constituição Federal, art. 151, III: 'É vedado à União: (…) III – instituir isenções de tributos da competência dos Estados, do Distrito Federal ou dos Municípios.'
Fontes: Constituição Federal (art. 151, III)
Paráfrase automática A União não pode interferir na incidência de tributo estadual ou municipal
O debate no STF versa sobre a autonomia tributária dos entes federativos e a possibilidade de benefícios fiscais estaduais alterarem a base de cálculo de tributos federais.
Justificativa: A Constituição Federal, art. 151, III, de fato proíbe a União de instituir isenções de tributos estaduais ou municipais, protegendo a autonomia tributária dos entes. No entanto, a afirmação de que a União não pode 'interferir na incidência' de tributo estadual ou municipal é mais ampla do que a vedação expressa, pois a Constituição não impede toda e qualquer interferência, mas sim a concessão de isenções. Existem hipóteses constitucionais em que a União pode influenciar a tributação estadual ou municipal, como na fixação de normas gerais de direito tributário (art. 146) e na instituição de impostos residuais (art. 154, I).
Evidência: Constituição Federal, art. 151, III: 'É vedado à União: (…) III – instituir isenções de tributos da competência dos Estados, do Distrito Federal ou dos Municípios.'; art. 146: 'Cabe à lei complementar: I – dispor sobre conflitos de competência tributária entre a União, os Estados, o Distrito Federal e os Municípios; II – regular as limitações constitucionais ao poder de tributar; III – estabelecer normas gerais em matéria de legislação tributária.'
Fontes: Constituição Federal (art. 151, III; art. 146)
Limitações e divergências: A afirmação foi extraída de uma fala mais longa e pode ter sido recortada, o que reduz a precisão do sentido original. Não há menção a interferências constitucionais legítimas, como normas gerais ou limitações constitucionais ao poder de tributar.
Paráfrase automática Ministro Cássio, Diastófoli e Luiz Fux acompanharam a divergência no plenário virtual
Durante a sessão, o orador faz referência explícita aos votos já proferidos no plenário virtual, indicando que ministros Cássio, Dias Toffoli e Luiz Fux acompanharam a divergência.
Justificativa: A transcrição da sessão de 07/10/2026 às 15h16 registra que o orador afirma que os ministros Cássio, Dias Toffoli e Luiz Fux acompanharam a divergência no plenário virtual. Não há contestação ou correção posterior na sessão, e o próprio ministro Alexandre de Moraes, ao tomar a palavra, não corrige a informação. A fala é objetiva e refere-se a um fato processual (voto em ambiente virtual), que pode ser conferido nos registros do julgamento.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1917317s, marcação temporal 15h16: 'A divergência já havia sido acompanhada também pelo ministro Cássio, que aqui já reiterou o voto, e também pelos ministros Diastófoli e Luiz Fux nesta dimensão.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O debate no STF reafirma a importância do respeito às competências tributárias estabelecidas pela Constituição, garantindo que a autonomia de um ente não interfira na de outro. O entendimento de que benefícios fiscais estaduais não devem alterar a base de cálculo de tributos federais está consolidado, conforme decisões anteriores do STF.
Algumas afirmações feitas durante a sessão, como a ampliação do texto constitucional pela Emenda Constitucional 20/1998, não foram confirmadas pelo verificador. Isso não altera o foco principal do julgamento, que é a delimitação das competências tributárias e a proteção do federalismo fiscal.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.