

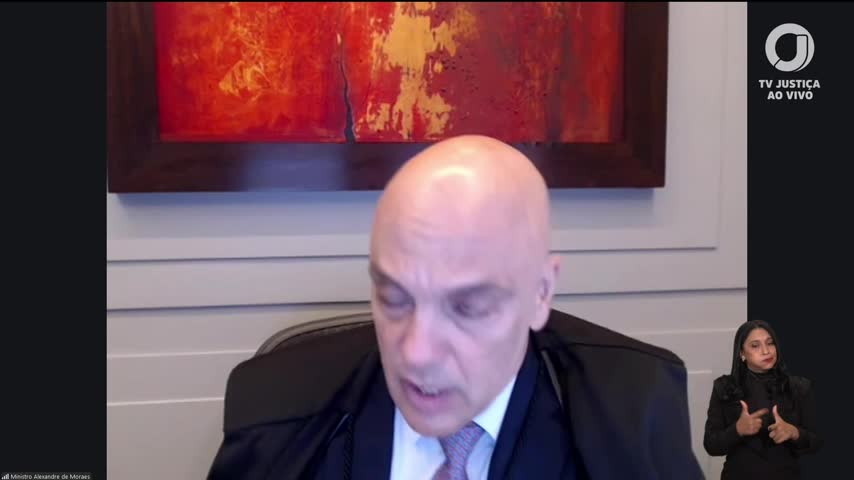
A sessão do plenário do Supremo Tribunal Federal (STF) destacou a importância da união federativa na concessão e revogação de benefícios fiscais, com foco no ICMS. O argumento central foi que decisões unilaterais de estados, como a do estado de São Paulo, que impôs limites temporais a benefícios fiscais sem consenso dos demais, podem prejudicar o equilíbrio federativo.
Para o empresariado, a previsibilidade nas regras fiscais é essencial. Mudanças unilaterais podem afetar a segurança jurídica e a competitividade das empresas que operam em diferentes estados.
A autonomia estadual e os limites constitucionais
O debate no STF enfatizou a questão da soberania e autonomia dos estados em relação à concessão de benefícios fiscais. Conforme argumentado, “a concessão e revogação de isenções de ICMS devem seguir disciplina de lei complementar, não ao arbítrio de um estado”. A Constituição Federal, no artigo 155, parágrafo segundo, inciso 12, alínea g, determina que tais decisões dependem de disciplina estabelecida por lei complementar.
O caso específico do estado de São Paulo
O estado de São Paulo foi citado como exemplo de atuação unilateral ao impor limites temporais a benefícios fiscais de ICMS instituídos por convênio do Confaz. O decreto paulista, objeto das ações diretas de inconstitucionalidade (ADIs) relatadas, gerou o debate sobre a constitucionalidade de tais ações sem o consenso dos demais estados. A discussão central é se essa limitação unilateral é constitucional.
A necessidade de consenso interestadual
Os oradores ressaltaram a importância de decisões conjuntas entre os estados para evitar prejuízos à República Federativa. “A união dos estados é necessária para decisões sobre benefícios fiscais para evitar prejuízos à República Federativa”, foi mencionado, destacando que a Lei Complementar 24/75 exige convênios ratificados por todos os estados para disciplinar concessão e revogação de benefícios fiscais do ICMS.
O que o verificador encontrou
Paráfrase automática A concessão e revogação de isenções de ICMS devem seguir disciplina de lei complementar, não ao arbítrio de um estado.
A afirmação foi feita durante o debate sobre a constitucionalidade da revogação unilateral de isenções de ICMS por São Paulo, abordando a necessidade de respeito aos convênios interestaduais e à disciplina legal.
Justificativa: A Constituição Federal, art. 155, §2º, XII, g, determina que a concessão e a revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS dependem de disciplina estabelecida por lei complementar. A Lei Complementar 24/1975, vigente, exige aprovação por convênio no âmbito do Confaz para concessão e revogação desses benefícios, impedindo decisões unilaterais dos estados. O STF já consolidou esse entendimento em diversos precedentes, reconhecendo a necessidade de deliberação conjunta.
Evidência: Constituição Federal, art. 155, §2º, XII, g: 'cabe à lei complementar: […] g) regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados.'; Lei Complementar 24/1975, arts. 1º e 2º; STF, ADI 1073/DF, rel. Min. Ilmar Galvão, Plenário, DJ 13-06-2003.
Fontes: Constituição Federal (art. 155, §2º, XII, g) · Lei Complementar 24/1975 (arts. 1º e 2º)
Paráfrase automática O estado de São Paulo determinou unilateralmente limites temporários a benefícios fiscais instituídos por convênio do CONFAS.
A afirmação surge durante debate no STF sobre a constitucionalidade de decreto paulista que alterou unilateralmente benefícios fiscais de ICMS concedidos por convênio do Confaz.
Justificativa: Há registro público de que o estado de São Paulo, por meio de decreto, impôs limites temporais a benefícios fiscais de ICMS que haviam sido instituídos por convênio do Confaz, sem consenso dos demais estados. A discussão central do julgamento é justamente se tal limitação unilateral é constitucional, conforme explicitado por diversos oradores e pela relatora Cármen Lúcia. O decreto paulista é citado nominalmente como objeto das ADIs relatadas e debatidas na sessão.
Evidência: TV Justiça, 24/09/2026, 17h54-17h57; Cármen Lúcia, 24/09/2026, 14h37 e 17h13 (https://www.youtube.com/watch?v=QY4T9D78z1I&t=792148s e https://www.youtube.com/watch?v=QY4T9D78z1I&t=801512s): debate sobre decreto paulista que unilateralmente limitou benefícios fiscais instituídos por convênio do Confaz.
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática A união dos estados é necessária para decisões sobre benefícios fiscais para evitar prejuízos à República Federativa.
A afirmação foi feita durante debate no STF sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS por um estado, destacando a necessidade de decisões conjuntas para evitar prejuízos à federação.
Justificativa: A Constituição Federal, art. 155, §2º, XII, g, exige lei complementar para disciplinar concessão e revogação de benefícios fiscais do ICMS, o que se materializa na Lei Complementar 24/75, que determina a necessidade de convênios interestaduais ratificados por todos os estados envolvidos. O objetivo é evitar decisões unilaterais que possam prejudicar o equilíbrio federativo, conforme reconhecido reiteradamente pelo STF.
Evidência: Constituição Federal, art. 155, §2º, XII, g: 'cabe à lei complementar regular a forma como isenções, incentivos e benefícios fiscais serão concedidos e revogados'; Lei Complementar 24/75, arts. 1º e 2º: exigência de convênio para concessão e revogação de benefícios fiscais; TV Justiça, 24/09/2026, 17h54-17h57.
Fontes: Constituição Federal (art. 155, §2º, XII, g) · Lei Complementar 24/75 (arts. 1º e 2º)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O trecho transcrito destaca a necessidade de respeito aos acordos interestaduais na concessão de benefícios fiscais do ICMS, conforme estabelecido pela Constituição e pela Lei Complementar 24/1975. A atuação unilateral do estado de São Paulo, ao impor limites a benefícios fiscais sem consenso, é o ponto central do debate no STF, que deve decidir sobre a constitucionalidade dessa prática.
O que ficou sem confirmação é a extensão dos impactos econômicos dessa decisão para as empresas e para o equilíbrio federativo. A decisão do STF pode trazer maior clareza e previsibilidade para o ambiente de negócios, garantindo que mudanças em benefícios fiscais sejam discutidas e acordadas entre todos os estados, evitando surpresas e inseguranças jurídicas.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



