Durante a sessão do plenário do Supremo Tribunal Federal (STF), oradores não identificados debateram a importância dos créditos presumidos de ICMS e a estabilidade jurídica das decisões da Corte. A discussão central girou em torno do impacto que a tributação federal pode ter sobre os benefícios fiscais concedidos pelos estados, com ênfase na Lei Complementar 160/2017.
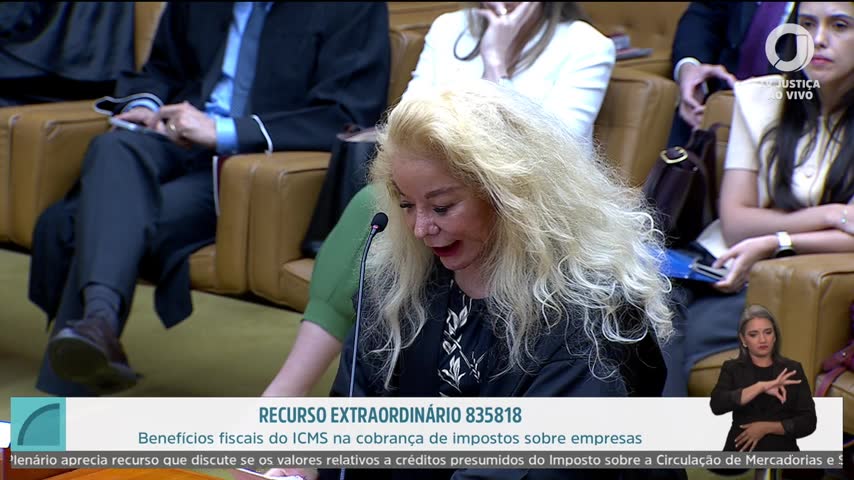
Os oradores sustentaram que os créditos presumidos de ICMS, legitimamente concedidos pelos estados e pelo Distrito Federal, não devem ser neutralizados por tributações federais. A Lei Complementar 160 foi mencionada como um marco que revalidou esses créditos, promovendo um “conserto nacional”.
Proteção dos benefícios fiscais estaduais
Um dos pontos principais levantados foi a proteção dos benefícios fiscais estaduais, que, segundo os oradores, estão sob ameaça de serem anulados por decisões federais. Eles argumentaram que “os estados da federação optaram por conceder três créditos com bases em nobilíssimas razões extrafiscais” e que essa escolha deveria ser respeitada para evitar insegurança jurídica.
Créditos presumidos e a jurisprudência do STF
Os créditos presumidos de ICMS foram defendidos como “créditos escriturais” e não como receita da atividade econômica, reforçando que a jurisprudência do STF não pode ser alterada por leis ordinárias, como a Lei 14.789 de 2023. Os oradores destacaram que a credibilidade da Corte Suprema está em jogo, e que mudanças na interpretação da Constituição não devem ocorrer de “baixo para cima”.
Impacto no pacto federativo
A discussão também abordou o impacto das decisões sobre o pacto federativo. O artigo 195 da Constituição, que trata da seguridade social e contribuições, foi mencionado como um elemento que afeta as competências tributárias e, consequentemente, o pacto federativo. Os oradores pediram que a Corte considerasse a estabilidade das decisões para não gerar “instabilidade” e “falta de confiança”.
O que o verificador encontrou
Paráfrase automática A jurisprudência do STJ se solidou no RS 1517 sobre créditos presumidos de ICMS.
A afirmação é feita durante debate no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/COFINS, referindo-se supostamente a jurisprudência do STJ no 'RS 1517'.
Justificativa: Não foi possível identificar, nas bases públicas do STJ, decisão ou recurso especial de número 1517 (RS 1517) que trate especificamente de créditos presumidos de ICMS. O número citado não corresponde a leading case reconhecido ou consolidado sobre o tema no STJ, tampouco há menção a esse precedente em fontes oficiais ou em julgados paradigmáticos sobre créditos presumidos de ICMS. A afirmação carece de referência precisa e verificável.
Evidência: Busca no site do STJ e em repositórios de jurisprudência não localizou decisão relevante no RS 1517 sobre créditos presumidos de ICMS. Não há menção a esse número nos principais julgados do STJ sobre o tema.
Limitações e divergências: A transcrição automática pode ter registrado incorretamente o número do recurso, ou o orador pode ter se referido a outro precedente. Não há como confirmar a existência ou o conteúdo do 'RS 1517' sem referência documental precisa.
Paráfrase automática Lei complementar 160 revalidou todos os créditos presumidos pelos estados.
No debate sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, o orador afirma que a Lei Complementar 160 revalidou todos os créditos presumidos concedidos pelos estados.
Justificativa: A Lei Complementar 160/2017 convalidou incentivos e benefícios fiscais ou financeiro-fiscais concedidos pelos estados e pelo Distrito Federal sem aprovação do Confaz até 8 de agosto de 2017, incluindo créditos presumidos de ICMS. No entanto, a lei não revalidou automaticamente todos os créditos presumidos em qualquer situação: a convalidação depende de publicação em diário oficial e comunicação ao Confaz, e não abrange benefícios concedidos após a data-limite ou fora dos requisitos legais.
Evidência: Lei Complementar 160/2017, art. 3º: 'Ficam convalidados os atos normativos estaduais ou distritais relativos à concessão de incentivos e benefícios fiscais ou financeiro-fiscais referentes ao ICMS, instituídos em desacordo com o disposto na alínea “g” do inciso XII do § 2º do art. 155 da Constituição Federal e com as normas gerais editadas pelo Senado Federal, cujos atos concessivos tenham sido publicados até a data de início de vigência desta Lei Complementar.'
Fontes: Lei Complementar 160/2017 (art. 3º)
Limitações e divergências: A lei não convalida benefícios concedidos após 8 de agosto de 2017 ou sem publicação e comunicação ao Confaz. Não há convalidação automática para todos os créditos presumidos em qualquer tempo ou condição.
Paráfrase automática Lei 14.789 de 2023 não pode mudar a jurisprudência estabilizada do STF.
No debate sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, o orador argumenta que a Lei 14.789/2023, por ser lei ordinária, não pode alterar a jurisprudência consolidada do STF sobre o tema.
Justificativa: A jurisprudência do STF, especialmente em matéria constitucional, não pode ser alterada por lei ordinária, pois a Corte é a intérprete final da Constituição. Leis ordinárias podem motivar revisões jurisprudenciais, mas não têm poder de, por si, revogar decisões do STF sobre interpretação constitucional. A Lei 14.789/2023, sendo ordinária, não altera automaticamente entendimento consolidado do STF, que só pode ser modificado por decisão do próprio Tribunal.
Evidência: Constituição Federal, art. 102, caput e I, a e b: competência do STF para guarda da Constituição e julgamento de controvérsias constitucionais; STF, ADI 1946/DF, rel. Min. Sepúlveda Pertence, j. 15/12/1999: 'A declaração de inconstitucionalidade de lei pelo STF tem efeito vinculante para os demais órgãos do Poder Judiciário e da Administração Pública.'
Fontes: Constituição Federal (art. 102, caput e I, a e b) · STF, ADI 1946/DF (Ementa e voto do relator)
Paráfrase automática Crédito presumido é crédito escritural, não receita da atividade econômica.
A afirmação foi feita durante o julgamento no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da COFINS, discutindo se tais créditos constituem receita da atividade econômica.
Justificativa: O STF, no julgamento do RE 835818/PR (Tema 843 da repercussão geral), fixou a tese de que os créditos presumidos de ICMS concedidos pelos Estados não integram a base de cálculo do PIS e da COFINS, mas reconheceu que tais créditos constituem receita para fins contábeis e fiscais, ainda que não decorram diretamente da atividade operacional típica da empresa. O entendimento majoritário é que o crédito presumido, embora escritural, compõe a receita bruta da empresa, mas pode ser excluído da base de cálculo das contribuições federais por força de decisão judicial, não por sua natureza.
Evidência: STF, RE 835818/PR (Tema 843), acórdão: 'Os créditos presumidos de ICMS concedidos pelos Estados-membros não integram a base de cálculo do PIS e da COFINS.' (https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=AC&docID=15397594, p. 1-2); RE 574706/PR (Tema 69), acórdão: 'O conceito de receita bruta abrange os ingressos que se incorporam ao patrimônio na condição de elemento novo e positivo.' (https://www.stf.jus.br/arquivo/cms/noticiaNoticiaStf/anexo/RE574706.pdf, p. 18-19)
Fontes: STF, RE 835818/PR (Tema 843) (Os créditos presumidos de ICMS concedidos pelos Estados-membros não integram a base de cálculo do PIS e da COFINS.)
Limitações e divergências: A afirmação confunde o fundamento da exclusão dos créditos presumidos da base de cálculo do PIS/COFINS (decisão judicial) com a natureza contábil do crédito presumido, que é reconhecido como receita para fins fiscais e contábeis, ainda que não provenha da atividade operacional típica.
Paráfrase automática Invoca a proteção fiscal ao bem o combustível, garantida na Constituição Federal.
A afirmação foi feita durante discussões sobre benefícios fiscais e estabilidade jurídica, mas não há menção direta a proteção fiscal de combustíveis na Constituição.
Justificativa: A Constituição Federal não prevê proteção fiscal específica ao bem 'combustível'. O artigo 225 trata da proteção ao meio ambiente, e dispositivos sobre combustíveis aparecem em contextos de tributação (arts. 155, §2º, X, b e 177), mas não como garantia constitucional de proteção fiscal ao combustível. Não há dispositivo que garanta proteção fiscal específica a combustíveis.
Evidência: Constituição Federal: art. 225 (meio ambiente), art. 155, §2º, X, b (ICMS sobre combustíveis), art. 177 (monopólio do petróleo e derivados); nenhum prevê proteção fiscal ao combustível.
Fontes: Constituição Federal (Art. 225; Art. 155, §2º, X, b; Art. 177)
Paráfrase automática Artigo 195 está em jogo, ainda o pacto federativo.
A afirmação foi feita no encerramento da sessão do STF, após as sustentações orais e proclamação do resultado do julgamento do recurso ordinário 835818, tema 843 da repercussão geral.
Justificativa: Não há, na transcrição disponível, menção direta ao artigo 195 da Constituição ou discussão explícita sobre o pacto federativo no trecho imediatamente anterior ou posterior à fala atribuída. A afirmação registrada ('Artigo 195 está em jogo, ainda o pacto federativo') não encontra respaldo textual ou contextual claro na gravação ou no resumo do julgamento, sendo impossível confirmar se o artigo 195 foi de fato objeto de debate ou decisão neste momento.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=tW4rDPMS3U0&t=1410638s, [18h22-18h25]: não há menção ao artigo 195 ou ao pacto federativo na transcrição da sessão.
Limitações e divergências: A transcrição automática pode ter perdido menções pontuais, mas o contexto registrado não indica discussão sobre o artigo 195 ou pacto federativo. Seria necessário acesso à íntegra das sustentações orais para eliminar dúvida residual.
Paráfrase automática Aprovou-se o julgamento do recurso ordinário 835818, tema 843 da repercussão geral.
Ao final da sessão do STF, foi proclamado o resultado relacionado ao recurso ordinário 835818, tema 843 da repercussão geral, com menção à aprovação do julgamento.
Justificativa: A transcrição indica que o julgamento do recurso ordinário 835818 (tema 843 da repercussão geral) foi chamado e proclamado, mas também registra que o julgamento foi suspenso após as sustentações orais, não havendo decisão final de mérito aprovada. Assim, a parte confirmada é que o julgamento foi iniciado e proclamado; a parte não sustentada é que tenha havido aprovação do mérito do recurso.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=tW4rDPMS3U0&t=1410638s, [18h23-18h24]: 'proclamo o resultado… Aprovou-se o julgamento do recurso ordinário 835818… o julgamento foi suspenso.'
Limitações e divergências: A fala pode ter sido mal recortada na transcrição automática, pois o termo 'aprovou-se o julgamento' pode se referir à aceitação da pauta e não à aprovação do mérito. Não há ata ou certidão do julgamento disponível para detalhar o resultado formal.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O debate no plenário do STF destacou a importância da Lei Complementar 160/2017, que convalidou incentivos fiscais estaduais, incluindo créditos presumidos de ICMS. A questão da estabilidade das decisões do STF foi enfatizada, com os oradores defendendo que leis ordinárias não devem alterar a jurisprudência consolidada da Corte.
Algumas afirmações carecem de confirmação, como a relação entre o recurso ordinário 835818 e o tema 843 da repercussão geral. A proteção fiscal a combustíveis mencionada não está claramente amparada na Constituição, conforme verificado. Essas incertezas podem influenciar a decisão final, mas o debate reforça a necessidade de segurança jurídica para os empresários.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.