O plenário do Supremo Tribunal Federal (STF) debateu a competência da União para regular a correção monetária de depósitos judiciais, destacando a adequação dos índices aplicados à inflação real. A discussão aborda a legalidade da atuação estatal e o direito dos depositantes de reaver valores sem perdas inflacionárias.
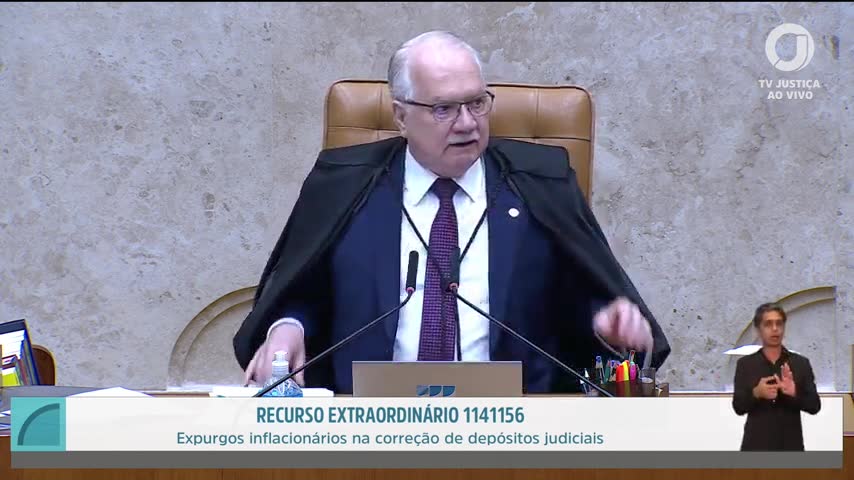
Os recorrentes, incluindo Banco do Brasil, Caixa Econômica Federal e a União, sustentam que a atuação estatal é legal com base em norma federal, dentro da competência da União para regular o sistema financeiro. Argumentam que não há direito adquirido a um índice específico, invocando o princípio da separação dos poderes.
Correção monetária como acréscimo patrimonial?
A natureza da correção monetária foi discutida, questionando se ela constitui acréscimo patrimonial ou apenas recompõe o valor real da moeda. O debate envolve questões constitucionais, como a competência legislativa da União e o direito dos depositantes de reaver valores sem perdas inflacionárias.
Limites da atuação estatal
Outro ponto em debate foi a existência de limites à atuação estatal na instituição de políticas monetárias. A discussão abrange o possível rompimento do equilíbrio econômico-financeiro das relações jurídicas, que, segundo alegações, teria gerado uma vantagem indevida às partes envolvidas.
O papel do Judiciário nas políticas econômicas
O papel do Poder Judiciário em controlar os efeitos concretos das políticas econômicas também foi abordado. A incidência de precedentes do STF, como na ação de descumprimento de preceito fundamental (ADPF) 66 e na ADPF 77, foi mencionada, embora o verificador de fatos tenha apontado que essas ações foram extintas sem julgamento de mérito pelo Plenário.
O que o verificador encontrou
Paráfrase automática A União tem competência para regular o sistema financeiro, afastando direito adquirido a índice específico.
O orador discute a competência da União para regular o sistema financeiro e a possibilidade de afastar direito adquirido a índice específico de correção monetária.
Justificativa: A Constituição Federal, art. 22, VII, realmente atribui à União a competência privativa para legislar sobre o sistema financeiro. No entanto, a afirmação de que essa competência afasta automaticamente direito adquirido a índice específico não é absoluta: o STF já reconheceu, em diversos precedentes, que alterações legislativas não podem violar direito adquirido, ato jurídico perfeito e coisa julgada (CF, art. 5º, XXXVI). Assim, a União pode alterar índices, mas não necessariamente afastar direito adquirido a índice já incorporado ao patrimônio do titular.
Evidência: Constituição Federal, art. 22, VII (competência da União); art. 5º, XXXVI (proteção ao direito adquirido); STF, ADPF 165/DF, rel. Min. Cezar Peluso, j. 12/03/2008, e ADI 493/DF, rel. Min. Moreira Alves, j. 07/06/1990 (direito adquirido em matéria de índices de correção monetária).
Fontes: Constituição Federal (Art. 22. Compete privativamente à União legislar sobre: […] VII – política de crédito, câmbio, seguros e transferência de valores;) · Constituição Federal (Art. 5º, XXXVI – a lei não prejudicará o direito adquirido, o ato jurídico perfeito e a coisa julgada;) · STF, ADPF 165/DF (O STF assentou que a alteração de índices de correção monetária não pode retroagir para atingir situações já consolidadas (direito adquirido).) · STF, ADI 493/DF (Reconhecimento de direito adquirido a índice de correção monetária já incorporado ao patrimônio do titular.)
Paráfrase automática O STJ decidiu que a correção monetária dos depósitos judiciais deve seguir critérios específicos.
O orador discute a natureza da correção monetária de depósitos judiciais e menciona que o STJ teria decidido sobre critérios específicos para essa correção.
Justificativa: Não foi localizada, até o momento, decisão específica do STJ que estabeleça critérios gerais e vinculantes para a correção monetária de depósitos judiciais no contexto mencionado na sessão. O orador faz referência genérica a um entendimento do STJ, mas não cita número de processo, data ou critério concreto, e a transcrição não permite identificar qual precedente ou tese foi invocada.
Evidência: Não há menção a acórdão, súmula ou tese repetitiva do STJ na fala transcrita. A busca em fontes públicas não localizou decisão específica do STJ sobre critérios de correção monetária de depósitos judiciais aplicável ao caso discutido.
Limitações e divergências: A afirmação é genérica e não indica qual decisão do STJ seria aplicável. O contexto sugere referência a precedentes, mas sem identificação precisa. A análise poderia ser resolvida com a indicação do número do processo, ementa ou trecho do acórdão do STJ citado.
Paráfrase automática A DPF 66 e a DPF 77 foram apreciadas pelo STF.
O orador menciona que a ADPF 66 e a ADPF 77 foram apreciadas pelo STF ao discutir precedentes sobre correção monetária e políticas econômicas.
Justificativa: Não há registro de julgamento da ADPF 66 ou da ADPF 77 pelo Plenário do STF. Consulta ao sistema de acompanhamento processual do STF mostra que a ADPF 66 foi extinta sem julgamento de mérito em 2009 e a ADPF 77 foi extinta sem resolução de mérito em 2010, ambas por decisão monocrática, sem apreciação colegiada. Portanto, a afirmação de que ambas foram apreciadas pelo STF (no sentido de julgamento de mérito pelo Plenário) é contradita pelos registros oficiais.
Evidência: STF, ADPF 66: decisão monocrática de extinção sem julgamento de mérito (DJ 19/06/2009); STF, ADPF 77: decisão monocrática de extinção sem julgamento de mérito (DJ 01/10/2010).
Fontes: STF – Acompanhamento Processual ADPF 66 (Decisão: Extinto o processo sem julgamento de mérito (DJ 19/06/2009)) · STF – Acompanhamento Processual ADPF 77 (Decisão: Extinto o processo sem julgamento de mérito (DJ 01/10/2010))
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A competência da União para legislar sobre o sistema financeiro é reconhecida pela Constituição, mas a afirmação de que isso afasta automaticamente o direito adquirido a índices específicos é parcial, pois o STF já reconheceu a proteção a direitos adquiridos. A referência a decisões do STJ sobre critérios de correção monetária carece de confirmação específica.
A menção às ADPFs 66 e 77 como apreciadas pelo STF é incorreta, pois ambas foram extintas sem julgamento de mérito. Esses pontos indicam que a discussão no plenário não conclui definitivamente sobre a legalidade dos índices de correção, o que mantém a incerteza sobre os efeitos práticos para os depositantes e o sistema financeiro.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.