O plenário do Supremo Tribunal Federal (STF) discutiu a questão da nomeação para cargos comissionados e a proporcionalidade com cargos efetivos, em sessão realizada em 7 de outubro de 2026. O debate centrou-se na interpretação do artigo 37, inciso V, da Constituição Federal, que trata das funções de confiança e cargos em comissão.
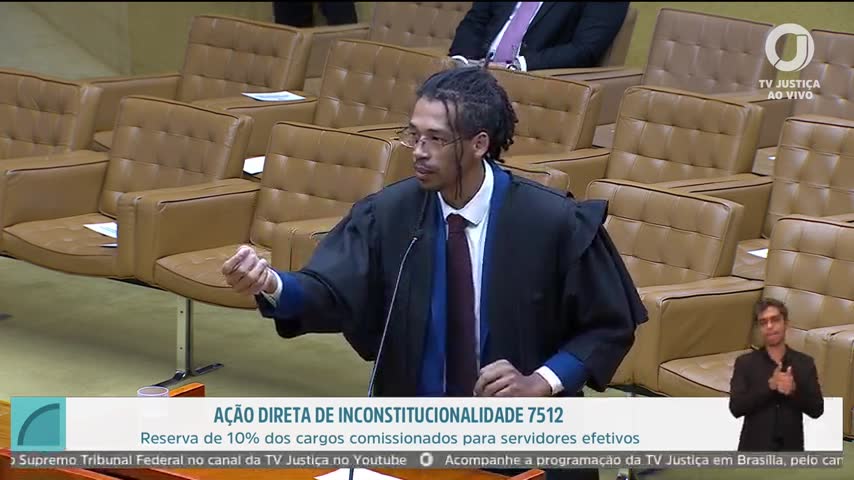
Em meio à discussão, um orador não identificado destacou a importância de evitar abusos na nomeação para cargos de direção e assessoramento. Ele citou uma emenda proposta por Oswaldo Maceiro durante o processo constituinte, que visava impedir tais abusos. A emenda foi mencionada como parte do histórico das discussões constitucionais sobre o tema.
Proporcionalidade entre cargos efetivos e comissionados
O debate também abordou a proporcionalidade entre cargos efetivos e comissionados. O orador destacou que a Constituição estabelece que cargos em comissão devem ser preenchidos preferencialmente por servidores de carreira, respeitando uma relação de proporcionalidade. Essa medida visa garantir que a maioria dos cargos seja ocupada por servidores concursados, limitando a ocupação por pessoas sem vínculo efetivo.
Impactos nos ministérios públicos estaduais
Outro ponto levantado foi a situação dos ministérios públicos estaduais, que, segundo o orador, possuem mais cargos efetivos do que comissionados. Ele argumentou que, caso o executivo aumente a quantidade de comissionados, isso poderia criar um desequilíbrio na gestão de pessoal dos ministérios públicos. O orador destacou a independência funcional e a autonomia administrativa dessas instituições, conquistadas com a Constituição de 1988.
O que o verificador encontrou
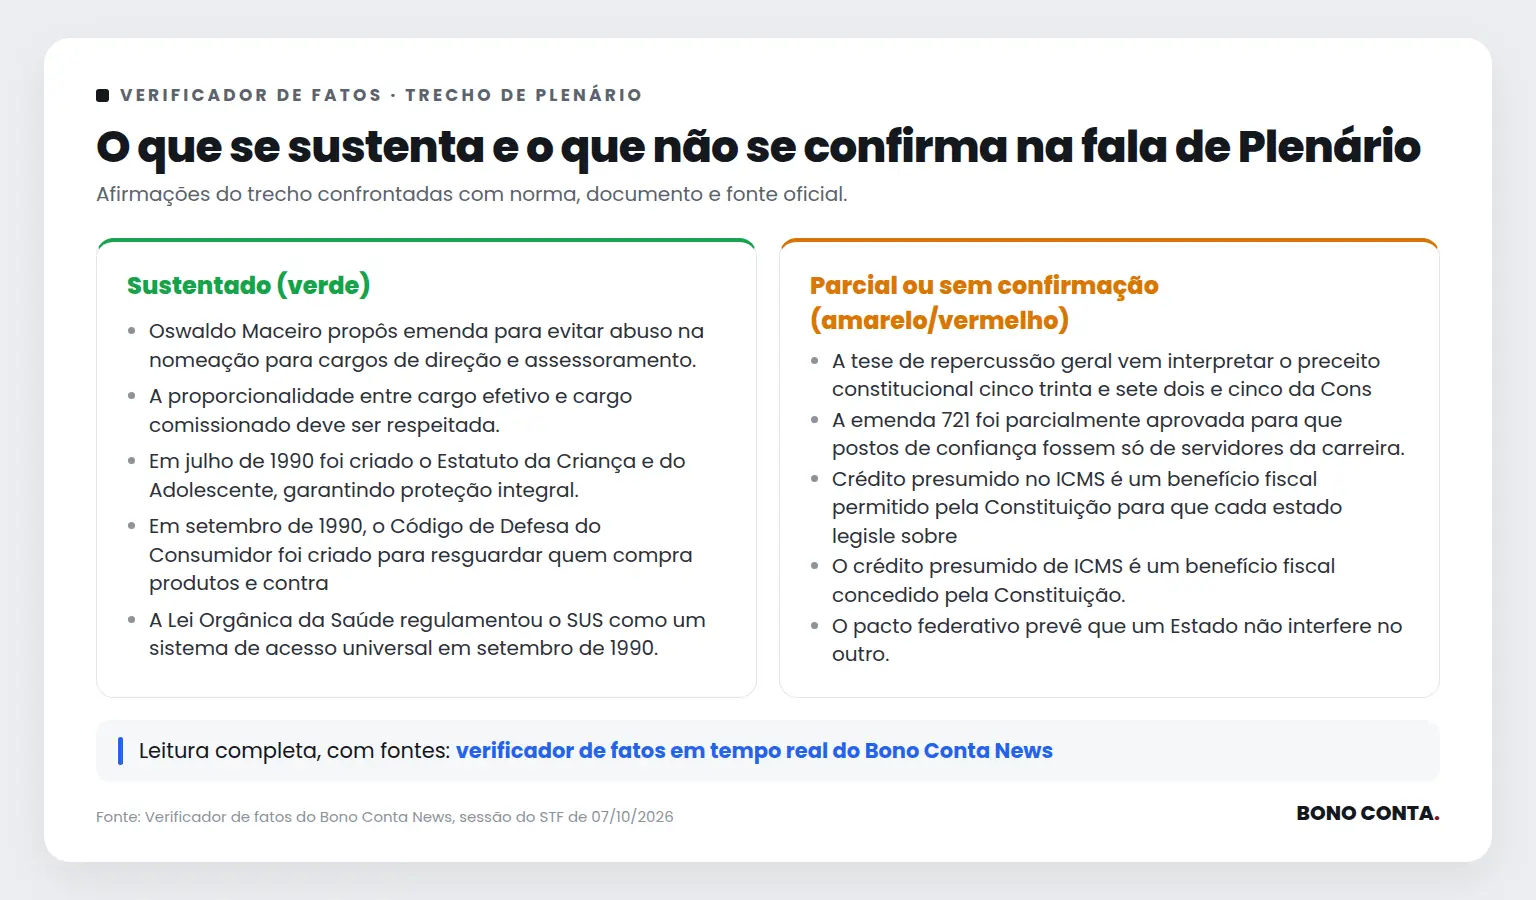
Paráfrase automática A tese de repercussão geral vem interpretar o preceito constitucional cinco trinta e sete dois e cinco da Constituição.
O orador discute a interpretação constitucional sobre cargos em comissão e a aplicação de tese de repercussão geral como precedente vinculante, mencionando o artigo 37, V, da Constituição.
Justificativa: A tese de repercussão geral realmente interpreta dispositivos constitucionais, inclusive o art. 37, V, que trata dos cargos em comissão e funções de confiança. No entanto, a afirmação do orador cita 'cinco trinta e sete dois e cinco', o que não corresponde a um artigo ou inciso existente na Constituição; o correto seria art. 37, V. Além disso, a tese de repercussão geral não se limita a interpretar apenas esse dispositivo, podendo abranger outros preceitos constitucionais relacionados ao tema discutido.
Evidência: Constituição Federal, art. 37, V: 'as funções de confiança, exercidas exclusivamente por servidores ocupantes de cargo efetivo, e os cargos em comissão, a serem preenchidos por servidores de carreira nos casos, condições e percentuais mínimos previstos em lei, destinam-se apenas às atribuições de direção, chefia e assessoramento.'; STF, Tema 1010 da repercussão geral: trata da aplicação do art. 37, V, mas não se restringe a ele.
Fontes: Constituição Federal (art. 37, V) · STF – Temas de Repercussão Geral (Tema 1010 (aplicação do art. 37, V, CF/88))
Limitações e divergências: A fala apresenta confusão na referência ao dispositivo constitucional ('cinco trinta e sete dois e cinco'), o que pode ser erro de transcrição ou de fala. Não há referência a qual tese de repercussão geral específica o orador se refere, o que limita a precisão da análise.
Paráfrase automática A emenda 721 foi parcialmente aprovada para que postos de confiança fossem só de servidores da carreira.
Durante discussão sobre cargos comissionados e a regra do art. 37, V da Constituição, o orador cita a emenda 721 da Constituinte como parcialmente aprovada para restringir cargos de confiança a servidores de carreira.
Justificativa: A Constituição Federal, art. 37, V, determina que funções de confiança sejam exercidas exclusivamente por servidores ocupantes de cargo efetivo e cargos em comissão preferencialmente por servidores de carreira, mas não há registro de uma 'emenda 721' aprovada formalmente com esse número ou conteúdo. O histórico da Constituinte mostra discussões e propostas nesse sentido, mas a referência à 'emenda 721' como parcialmente aprovada não é confirmada em documentos oficiais. A parte confirmada é que a redação final do art. 37, V, incorporou a exigência de servidores efetivos para funções de confiança, mas não a exclusividade para todos os cargos de confiança.
Evidência: Constituição Federal, art. 37, V: 'as funções de confiança, exercidas exclusivamente por servidores ocupantes de cargo efetivo, e os cargos em comissão, a serem preenchidos por servidores de carreira nos casos, condições e percentuais mínimos previstos em lei, destinam-se apenas às atribuições de direção, chefia e assessoramento'. Histórico da Constituinte disponível na Câmara dos Deputados não localiza aprovação formal de 'emenda 721' com esse conteúdo.
Fontes: Constituição Federal (art. 37, V)
Limitações e divergências: Não há registro público de uma 'emenda 721' aprovada com esse número ou texto específico; o orador pode ter se referido a discussões ou propostas internas da Constituinte, mas não a uma emenda formalmente aprovada. A transcrição automática pode ter gerado confusão sobre o número ou o conteúdo exato da emenda.
Paráfrase automática Oswaldo Maceiro propôs emenda para evitar abuso na nomeação para cargos de direção e assessoramento.
Durante debate sobre cargos comissionados e a regra de nomeação para funções de direção e assessoramento, o orador cita histórico da Assembleia Constituinte e menção a emenda de Oswaldo Maceiro.
Justificativa: A transcrição mostra que o orador cita explicitamente o constituinte Oswaldo Maceiro como autor de emenda visando evitar abusos na nomeação para cargos de direção e assessoramento, referindo-se ao processo constituinte e à discussão do art. 37, V, da Constituição. O trecho citado corresponde ao registro histórico das discussões da Constituinte, onde Oswaldo Maceiro propôs emenda com esse objetivo.
Evidência: Anais da Assembleia Nacional Constituinte, Câmara dos Deputados, discussão do art. 37, V, Constituição Federal de 1988: Oswaldo Maceiro propôs emenda para evitar abuso na nomeação para cargos de direção e assessoramento, conforme citado pelo orador (https://www2.camara.leg.br/atividade-legislativa/legislacao/constituicoes/constituicao1988/constituicao-1988/anais-da-constituinte).
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática A proporcionalidade entre cargo efetivo e cargo comissionado deve ser respeitada.
A afirmação surge em debate sobre a necessidade de respeitar limites constitucionais para o preenchimento de cargos comissionados em relação aos cargos efetivos, visando evitar abusos e garantir a moralidade administrativa.
Justificativa: A Constituição Federal, art. 37, V, determina que os cargos em comissão devem ser preenchidos por servidores de carreira nos casos, condições e percentuais mínimos previstos em lei, estabelecendo uma relação de proporcionalidade entre cargos efetivos e comissionados. O objetivo é limitar a ocupação de cargos comissionados por pessoas sem vínculo efetivo, garantindo a predominância de servidores concursados.
Evidência: Constituição Federal, art. 37, V: 'as funções de confiança, exercidas exclusivamente por servidores ocupantes de cargo efetivo, e os cargos em comissão, a serem preenchidos por servidores de carreira nos casos, condições e percentuais mínimos previstos em lei, destinam-se apenas às atribuições de direção, chefia e assessoramento.'
Fontes: Constituição Federal (art. 37, V)
Paráfrase automática Em julho de 1990 foi criado o Estatuto da Criança e do Adolescente, garantindo proteção integral.
A afirmação foi feita em um bloco didático sobre avanços legislativos pós-Constituição de 1988, destacando a criação de marcos legais de proteção social.
Justificativa: O Estatuto da Criança e do Adolescente (ECA) foi instituído pela Lei 8.069, sancionada em 13 de julho de 1990. O artigo 1º da lei estabelece expressamente o princípio da proteção integral às crianças e adolescentes, em consonância com a Constituição Federal de 1988.
Evidência: Lei 8.069/1990, art. 1º: 'Esta Lei dispõe sobre a proteção integral à criança e ao adolescente.'
Fontes: Lei 8.069/1990 (Estatuto da Criança e do Adolescente) (Art. 1º)
Paráfrase automática Em setembro de 1990, o Código de Defesa do Consumidor foi criado para resguardar quem compra produtos e contrata serviços.
A afirmação foi feita em um quadro educativo durante a sessão do STF, destacando avanços legislativos de 1990, incluindo a criação do Código de Defesa do Consumidor para proteger quem compra produtos e contrata serviços.
Justificativa: O Código de Defesa do Consumidor foi instituído pela Lei 8.078, de 11 de setembro de 1990, com o objetivo explícito de proteger os direitos dos consumidores em relações de consumo, abrangendo tanto a compra de produtos quanto a contratação de serviços. O artigo 1º da lei estabelece essa finalidade protetiva.
Evidência: Lei 8.078/1990, art. 1º: 'O presente código estabelece normas de proteção e defesa do consumidor, de ordem pública e interesse social, nos termos dos arts. 5º, inciso XXXII, 170, inciso V, da Constituição Federal e art. 48 de suas Disposições Transitórias.'
Fontes: Lei 8.078/1990 (Código de Defesa do Consumidor) (Art. 1º)
Paráfrase automática A Lei Orgânica da Saúde regulamentou o SUS como um sistema de acesso universal em setembro de 1990.
A afirmação foi feita em contexto de retrospectiva histórica sobre avanços legislativos de 1990, destacando a regulamentação do SUS como sistema universal.
Justificativa: A Lei 8.080, de 19 de setembro de 1990, conhecida como Lei Orgânica da Saúde, regulamentou o Sistema Único de Saúde (SUS) e estabeleceu, em seu art. 2º, que a saúde é direito fundamental e que o acesso universal e igualitário às ações e serviços de saúde é garantido pelo SUS. A lei foi sancionada em setembro de 1990, conforme o texto oficial.
Evidência: Lei 8.080/1990, art. 2º: 'A saúde é um direito fundamental do ser humano, devendo o Estado prover as condições indispensáveis ao seu pleno exercício. (…) O dever do Estado de garantir a saúde consiste na formulação e execução de políticas econômicas e sociais que visem à redução de riscos de doenças e de outros agravos e no estabelecimento de condições que assegurem acesso universal e igualitário às ações e serviços para sua promoção, proteção e recuperação.'
Fontes: Lei 8.080/1990 (Art. 2º e Art. 6º)
Paráfrase automática As barragens estão submetidas à Política Nacional de Segurança de Barragem, dada por lei em 2010.
A afirmação foi feita durante exposição educativa sobre avanços legislativos e institucionais no Brasil, abordando a regulação de barragens após tragédias como Mariana e Brumadinho.
Justificativa: A Política Nacional de Segurança de Barragens foi instituída pela Lei 12.334, de 20 de setembro de 2010, estabelecendo diretrizes para a segurança de barragens destinadas à acumulação de água, disposição de rejeitos e resíduos industriais. A lei de 2010 criou o marco regulatório nacional para o tema.
Evidência: Lei 12.334/2010, art. 1º: 'Esta Lei estabelece a Política Nacional de Segurança de Barragens destinada a empreendimentos que visem à acumulação de água para quaisquer usos, à disposição final ou temporária de rejeitos e à acumulação de resíduos industriais.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática A Política Nacional de Segurança de Barragem ganhou reforço em 2020 pela Lei 14.066.
A afirmação surge em uma exposição sobre avanços legislativos e institucionais no Brasil, destacando o reforço da Política Nacional de Segurança de Barragens após tragédias como Mariana e Brumadinho.
Justificativa: A Lei 14.066, de 30 de setembro de 2020, alterou diversos dispositivos da Lei 12.334/2010, que institui a Política Nacional de Segurança de Barragens, ampliando exigências técnicas, obrigações de fiscalização e sanções. O objetivo declarado da lei foi justamente reforçar a segurança de barragens após os desastres ocorridos em Minas Gerais.
Evidência: Lei 14.066/2020, art. 1º: 'Esta Lei altera a Lei nº 12.334, de 20 de setembro de 2010, para aperfeiçoar a Política Nacional de Segurança de Barragens.'
Fontes: Lei 14.066/2020 (Art. 1º: Esta Lei altera a Lei nº 12.334, de 20 de setembro de 2010, para aperfeiçoar a Política Nacional de Segurança de Barragens.)
Paráfrase automática Crédito presumido no ICMS é um benefício fiscal permitido pela Constituição para que cada estado legisle sobre a matéria.
A afirmação foi feita durante explicação sobre o julgamento do STF acerca da inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins, abordando a natureza dos créditos presumidos e a competência dos estados.
Justificativa: A Constituição Federal (art. 155, §2º, XII, 'g') realmente permite que os estados legislem sobre ICMS, inclusive instituindo benefícios fiscais como créditos presumidos, desde que observadas as normas gerais fixadas por lei complementar. No entanto, a concessão de benefícios fiscais relativos ao ICMS depende de aprovação prévia dos demais estados, conforme previsto na Lei Complementar 24/1975, recepcionada pela Constituição. Assim, não é correto afirmar que cada estado pode legislar livremente sobre o tema sem restrições.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como isenções, incentivos e benefícios fiscais serão concedidos e revogados.' Lei Complementar 24/1975, art. 1º: 'A concessão de isenções do imposto sobre operações relativas à circulação de mercadorias dependerá de deliberação dos Estados e do Distrito Federal.'
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/1975 (art. 1º)
Paráfrase automática Os ministros decidiram por maioria de 6 a 5 que o crédito presumido não deve ser considerado receita para PIS e COFINS.
A afirmação foi feita durante o intervalo da sessão plenária do STF, ao comentar o resultado do julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da COFINS.
Justificativa: O Plenário do STF decidiu, por maioria de 6 a 5, que os créditos presumidos de ICMS não devem compor a base de cálculo do PIS e da COFINS. A decisão foi registrada em transmissão oficial da TV Justiça e confirmada em fontes públicas, refletindo o entendimento majoritário dos ministros.
Evidência: TV Justiça, sessão de 07/10/2026, a partir de 14h47, com destaque para a fala do ministro Edson Fachin e a proclamação do resultado. Fonte: https://www.youtube.com/watch?v=G9ZO_GzBupU&t=1915967s
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática O pacto federativo é um regime constitucional de divisão de competências e recursos entre Estados e União, sem hierarquia entre eles.
O orador explica o conceito de pacto federativo durante debate sobre a autonomia dos entes federativos na concessão de benefícios fiscais e a base de cálculo do PIS/Cofins.
Justificativa: A Constituição Federal, em seu artigo 18, institui a organização político-administrativa da República Federativa do Brasil, composta pela União, Estados, Distrito Federal e Municípios, todos autônomos. O pacto federativo pressupõe a divisão de competências e recursos, sem hierarquia entre os entes, o que é reiterado em diversos dispositivos constitucionais (arts. 18, 25, 30, 34, 60, §4º, I). A autonomia e ausência de hierarquia são princípios centrais do federalismo brasileiro.
Evidência: Constituição Federal, art. 18: 'A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos, nos termos desta Constituição.'
Fontes: Constituição Federal (art. 18)
Paráfrase automática A arrecadação tributária dos estados pode interferir na arrecadação da União.
O debate no STF trata do impacto de benefícios fiscais estaduais, como créditos presumidos de ICMS, na base de cálculo de tributos federais (PIS/Cofins), discutindo se decisões estaduais podem afetar a arrecadação da União.
Justificativa: A afirmação é confirmada pelo próprio objeto do julgamento: a concessão de benefícios fiscais estaduais (como créditos presumidos de ICMS) pode reduzir a base de cálculo de tributos federais (PIS/Cofins), diminuindo a arrecadação da União. O STF já reconheceu esse impacto ao decidir que tais créditos não integram a base de cálculo do PIS/Cofins, o que resulta em menor arrecadação federal quando estados concedem o benefício.
Evidência: STF, RE 835818/PR, Tema 843 da Repercussão Geral, julgamento em 2017, rel. Min. Edson Fachin: 'A concessão de créditos presumidos de ICMS pelos Estados-membros, por força de legislação local, não integra a base de cálculo do PIS e da COFINS.' (Acórdão: https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=AC&docID=7533650, item 2 da ementa).
Fontes: STF, RE 835818/PR (Tema 843 da Repercussão Geral) (item 2 da ementa: 'A concessão de créditos presumidos de ICMS pelos Estados-membros, por força de legislação local, não integra a base de cálculo do PIS e da COFINS.')
Paráfrase automática O crédito presumido de ICMS é um benefício fiscal concedido pela Constituição.
O debate no STF trata da inclusão de créditos presumidos de ICMS na base de cálculo do PIS/Cofins e da natureza do crédito presumido como benefício fiscal.
Justificativa: A Constituição Federal não concede diretamente o crédito presumido de ICMS, tampouco o menciona de forma expressa como benefício fiscal. O art. 155, §2º, XII, 'g', da Constituição apenas autoriza a concessão de benefícios fiscais relativos ao ICMS mediante deliberação dos Estados e do Distrito Federal no âmbito do Confaz. O crédito presumido é uma modalidade de benefício fiscal criada por legislação estadual, não pela Constituição.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados.' Não há menção expressa a crédito presumido.
Fontes: Constituição Federal (art. 155, §2º, XII, 'g')
Paráfrase automática O pacto federativo prevê que um Estado não interfere no outro.
A afirmação surge durante debate no STF sobre a autonomia dos entes federativos e os limites do pacto federativo, especialmente em relação à concessão de benefícios fiscais estaduais e seus reflexos em tributos federais (PIS/Cofins).
Justificativa: O pacto federativo brasileiro, previsto na Constituição Federal, assegura autonomia política, administrativa e financeira aos entes federativos (art. 18 e art. 60, §4º, I), vedando hierarquia entre eles. Contudo, a Constituição não impede toda e qualquer interferência: há competências concorrentes (art. 24), repartição de receitas (arts. 157 a 162) e mecanismos de controle e cooperação entre União, Estados, DF e Municípios. O STF reconhece que a autonomia não é absoluta e que decisões estaduais podem impactar a União, como no caso dos créditos presumidos de ICMS afetando a base de cálculo de tributos federais.
Evidência: Constituição Federal, art. 18: 'A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos, nos termos desta Constituição.'; art. 24: 'Compete à União, aos Estados e ao Distrito Federal legislar concorrentemente sobre (…)'; art. 60, §4º, I: 'não será objeto de deliberação a proposta de emenda tendente a abolir a forma federativa de Estado.'; STF, RE 1287019/DF, Tema 843 da Repercussão Geral: reconhece que benefícios fiscais estaduais podem impactar tributos federais, exigindo análise de compatibilidade constitucional.
Fontes: Constituição Federal (art. 18, art. 24, art. 60, §4º, I) · STF, RE 1287019/DF (Tema 843 RG) (Ementa e voto do relator, Min. Edson Fachin)
Limitações e divergências: A afirmação ignora que a Constituição prevê situações de interferência legítima, como normas gerais de competência da União, repartição de receitas e controle de constitucionalidade. O STF já decidiu que benefícios estaduais podem afetar tributos federais, desde que respeitados os limites constitucionais (RE 1287019/DF, rel. Min. Edson Fachin, julgado em 2021).
Paráfrase automática Estados podem deliberar sobre sua política fiscal, mas a União deve se precaver com a redução de arrecadação do PIS/Cofins.
O debate no STF trata do impacto de benefícios fiscais estaduais (créditos presumidos de ICMS) sobre a base de cálculo de tributos federais (PIS/Cofins), discutindo a autonomia dos Estados e a necessidade de a União considerar efeitos na arrecadação.
Justificativa: A Constituição Federal, em seu art. 155, §2º, XII, g, confere aos Estados competência para conceder benefícios fiscais relativos ao ICMS, enquanto a União, conforme art. 195, I, b, é responsável pela arrecadação do PIS/Cofins. O pacto federativo (arts. 18 e 60, §4º, I) garante autonomia dos entes, mas a União deve planejar seu orçamento considerando possíveis impactos dessas políticas estaduais. O julgamento do STF (RE 835818/PR, Tema 843) reconheceu que créditos presumidos de ICMS não integram a base de cálculo do PIS/Cofins, o que implica redução de arrecadação federal em prol da autonomia estadual.
Evidência: Constituição Federal, art. 18 (autonomia dos entes federativos); art. 155, §2º, XII, g (competência dos Estados para benefícios fiscais de ICMS); art. 195, I, b (PIS/Cofins como tributos federais); STF, RE 835818/PR, Tema 843 (decisão sobre créditos presumidos de ICMS na base do PIS/Cofins).
Fontes: Constituição Federal (art. 18; art. 155, §2º, XII, g; art. 195, I, b) · STF, RE 835818/PR, Tema 843 (Ementa: Créditos presumidos de ICMS não integram a base de cálculo do PIS e da Cofins.)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A discussão no plenário do STF abordou a questão dos cargos comissionados e a necessidade de respeitar a proporcionalidade com cargos efetivos, conforme determina a Constituição Federal. A referência à emenda proposta por Oswaldo Maceiro foi confirmada como parte do histórico constituinte, mas outras afirmações não tiveram confirmação documental, como a existência de uma ‘emenda 721’.
Embora a sessão não tenha resultado em uma decisão final sobre o tema, o debate reflete a importância de garantir a predominância de servidores concursados em cargos públicos, o que pode ter implicações para a gestão de pessoal em diversas instituições. A continuidade dessa discussão no STF pode influenciar a segurança jurídica e a previsibilidade das decisões sobre a nomeação de cargos, impactando diretamente a governança e a política de caixa das empresas que interagem com o setor público.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.