Em sessão plenária realizada no Supremo Tribunal Federal, foi decidido que os artigos 32 da Lei 4.357 de 1964 e 52 da Lei 8.212 de 1991 são constitucionais. A distribuição de bonificações ou participação nos lucros será permitida apenas quando certas condições forem atendidas.
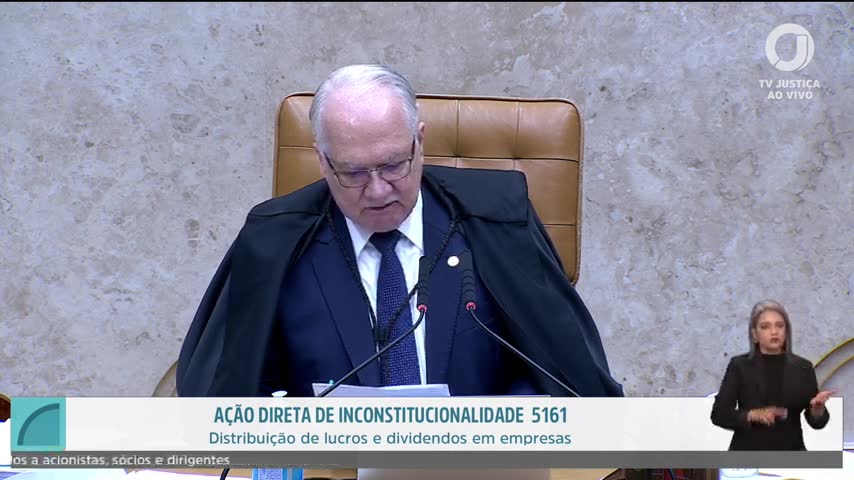
Os empresários estão acostumados a lidar com regulamentos fiscais que afetam diretamente a distribuição de lucros e bonificações. No entanto, a decisão recente do STF traz clareza sobre quando essas distribuições são permitidas, o que pode impactar a estratégia financeira das empresas.
Condições para distribuição de bonificações
O plenário do STF estabeleceu que a distribuição de bonificações ou de participação nos lucros só é permitida quando o crédito tributário está definitivamente constituído e inscrito em dívida ativa da União. Além disso, a exigibilidade do crédito não pode estar suspensa por causas previstas no artigo 151 do Código Tributário Nacional.
Garantias do débito tributário
Outra condição essencial é que o débito não esteja garantido por modalidades previstas no artigo 9º da Lei 6.830 de 1980. Isso significa que, para que as bonificações sejam distribuídas, o débito não pode estar sob qualquer garantia que impeça a execução fiscal.
Impacto da decisão no julgamento
A decisão foi majoritariamente favorável ao entendimento do ministro Cristiano Zanin, que redigiu o acórdão. Ministros como Alexandre de Moraes e Luiz Fux reajustaram seus votos para acompanhar Zanin, enquanto outros, como Luiz Roberto Barroso e Nunes Marques, tiveram posições divergentes.
O que o verificador encontrou
Paráfrase automática São constitucionais os artigos 32 da Lei 4.357 de 1964 e 52 da Lei 8.212 de 1991, distribuição de bonificações ou de participação nos lucros somente quando cumulativamente, 1, o crédito tributário estiver definitivamente constituído e inscrito em dívida ativa da União, 2, a exigibilidade do crédito tributário não estiver suspensa por qualquer das causas previstas no artigo 151 do Código Tributário Nacional e 3, o débito não estiver garantido por qualquer das modalidades previstas no artigo 9º da lei 6.830.
A afirmação foi feita ao proclamar o resultado do julgamento sobre a constitucionalidade dos dispositivos legais que condicionam a distribuição de bonificações e participação nos lucros à regularidade fiscal, detalhando os requisitos cumulativos.
Justificativa: O Plenário do STF, em sessão de 30/09/2026, declarou constitucionais os artigos 32 da Lei 4.357/1964 e 52 da Lei 8.212/1991, estabelecendo que a distribuição de bonificações ou participação nos lucros só é permitida se, cumulativamente, o crédito tributário estiver definitivamente constituído e inscrito em dívida ativa, não suspenso por causas do art. 151 do CTN, e não garantido por modalidades do art. 9º da Lei 6.830/1980. A proclamação do resultado e a tese fixada constam da transmissão oficial da sessão.
Evidência: TV Justiça, transmissão de 30/09/2026, a partir de 17h50 (https://www.youtube.com/watch?v=zY-QvdLJ_Hw&t=1322141s): proclamação da tese e detalhamento dos requisitos cumulativos para distribuição de bonificações e participação nos lucros, confirmando a constitucionalidade dos dispositivos legais citados.
Fontes: Lei 8.212/1991 (art. 52) · Lei 6.830/1980 (art. 9º)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O STF confirmou a constitucionalidade dos artigos que regulam a distribuição de bonificações e participação nos lucros, estabelecendo condições específicas para sua aplicação. A decisão foi verificada como correta e reflete a necessidade de que o crédito tributário esteja definitivamente constituído e não garantido por modalidades específicas para que as distribuições ocorram.
Embora a decisão traga clareza sobre a aplicação das leis, alguns aspectos, como a interpretação de garantias e suspensões, podem ainda gerar dúvidas e exigir novas discussões judiciais. Para os empresários, essa decisão não altera imediatamente suas práticas, mas reforça a importância de garantir que suas obrigações fiscais estejam em conformidade para evitar penalidades.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.