O plenário do Supremo Tribunal Federal (STF) discutiu a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins. Oradores defenderam que esses créditos não representam manifestação de riqueza e, portanto, não deveriam compor a base de cálculo dos tributos.
Essa questão tem gerado litígios entre contribuintes e o fisco, impactando diretamente a segurança jurídica das empresas. A definição clara da base de cálculo desses tributos é essencial para evitar interpretações divergentes e garantir previsibilidade nas obrigações fiscais.
Créditos presumidos e capacidade contributiva
Os oradores argumentaram que os créditos presumidos de ICMS não decorrem da atividade empresarial típica e não refletem capacidade contributiva. Segundo a argumentação, a tributação pela União Federal desses créditos interferiria na competência exclusiva dos estados, violando o pacto federativo. Afirmou-se que “os créditos presumidos de ICMS não têm medida de requisa prevista no artigo 195 da Constituição Federal”.
Impacto sobre o pacto federativo
Foi destacado que a inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da Cofins poderia esvaziar incentivos fiscais estaduais, comprometendo o pacto federativo. A União não teria competência para dispor sobre essa matéria, o que tornaria a tributação indevida. A ministra Rosa Weber já havia definido o alcance da regra matriz de incidência desses tributos, em decisão anterior.
Precedentes e jurisprudência estável
Os oradores mencionaram a importância de uma jurisprudência estável e coerente, conforme o artigo 926 do Código de Processo Civil. Destacaram que os temas 69, 504 e 283 do STF têm em comum a preocupação com a base de cálculo do PIS e da Cofins. A busca por estabilidade nas decisões é essencial para reduzir a litigância entre fisco e contribuintes.
O que o verificador encontrou
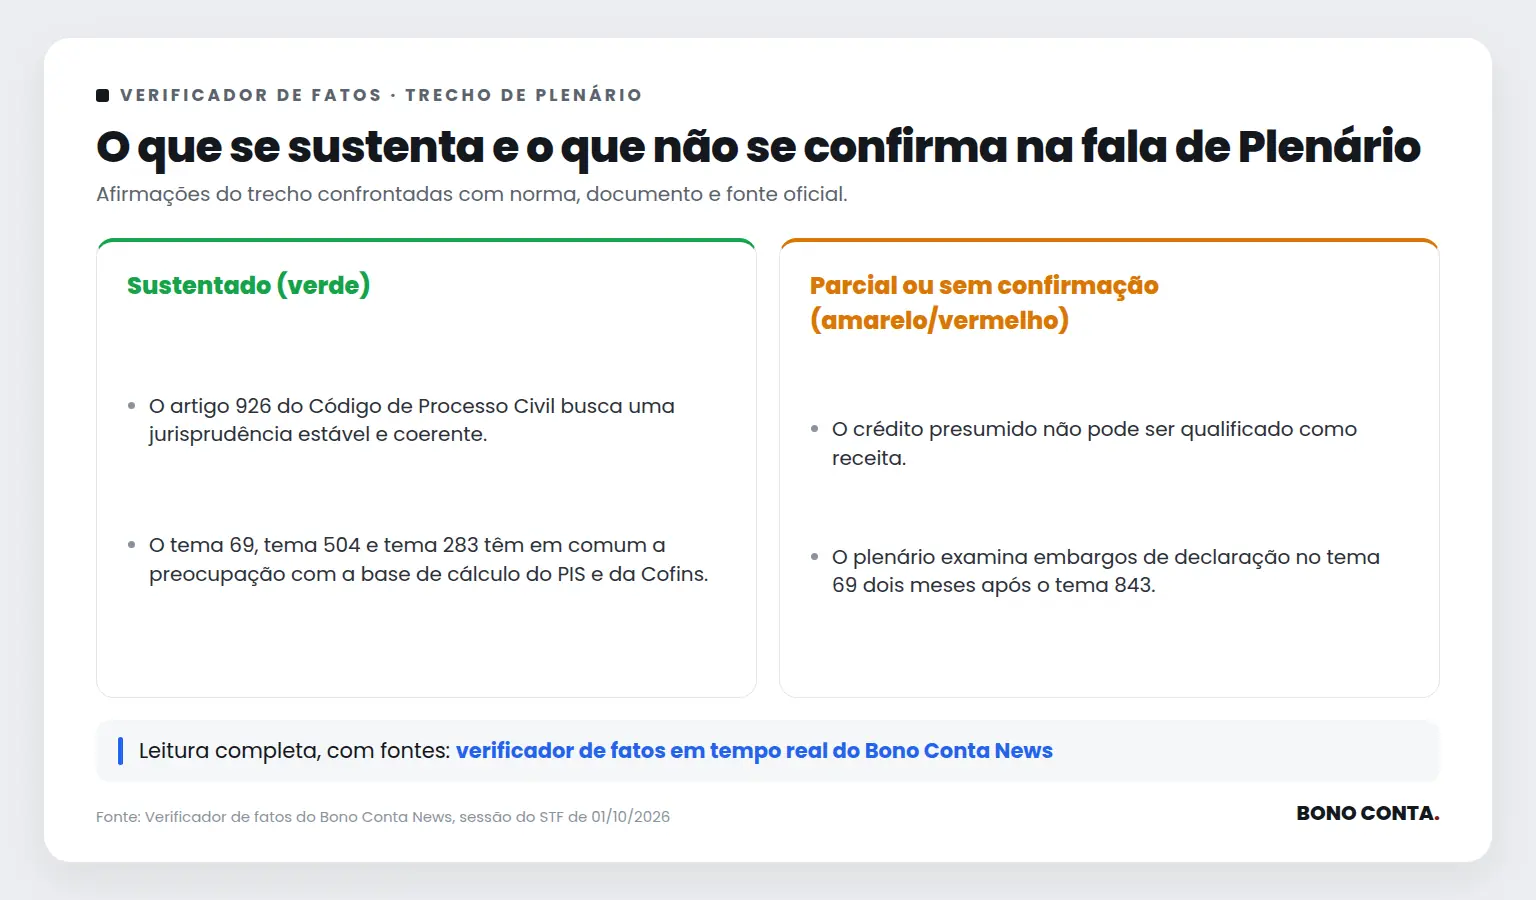
Paráfrase automática O artigo 926 do Código de Processo Civil busca uma jurisprudência estável e coerente.
A afirmação foi feita durante debate sobre a necessidade de estabilidade e coerência na jurisprudência do STF, especialmente em temas tributários envolvendo PIS, Cofins e créditos presumidos de ICMS.
Justificativa: O artigo 926 do Código de Processo Civil determina expressamente que os tribunais devem uniformizar sua jurisprudência e mantê-la estável, íntegra e coerente, exatamente como descrito na afirmação. O texto legal é claro ao estabelecer esse objetivo para o sistema de precedentes.
Evidência: Código de Processo Civil, art. 926: 'Os tribunais devem uniformizar sua jurisprudência e mantê-la estável, íntegra e coerente.'
Fontes: Código de Processo Civil (Art. 926. Os tribunais devem uniformizar sua jurisprudência e mantê-la estável, íntegra e coerente.)
Paráfrase automática O tema 69, tema 504 e tema 283 têm em comum a preocupação com a base de cálculo do PIS e da Cofins.
Durante debate sobre a jurisprudência do STF em matéria tributária, o orador relaciona os temas 69, 504 e 283 à discussão sobre a base de cálculo do PIS e da Cofins.
Justificativa: Os temas 69, 504 e 283 do STF tratam de exclusões ou delimitações de valores na base de cálculo do PIS e da Cofins, sendo todos precedentes que discutem a incidência desses tributos sobre determinados valores, como créditos presumidos de ICMS e outros componentes. A preocupação comum é a definição do que compõe a base de cálculo dessas contribuições sociais.
Evidência: Tema 69: RE 574706/PR, STF, fixou a tese de que o ICMS não compõe a base de cálculo do PIS e da Cofins (https://portal.stf.jus.br/processos/detalhe.asp?incidente=3491995). Tema 504: RE 835818/PR, STF, discutiu a exclusão do ICMS-ST da base de cálculo do PIS e da Cofins (https://portal.stf.jus.br/processos/detalhe.asp?incidente=4623672). Tema 283: RE 606107/RS, STF, tratou da inclusão do ISS na base de cálculo do PIS e da Cofins (https://portal.stf.jus.br/processos/detalhe.asp?incidente=3348276). Todos abordam a delimitação da base de cálculo.
Fontes: Tema 69 (RE 574706/PR) (Tese: O ICMS não compõe a base de cálculo para a incidência do PIS e da Cofins.) · Tema 504 (RE 835818/PR) (Tese: O ICMS-ST não compõe a base de cálculo do PIS e da Cofins devidos pelo contribuinte substituído.) · Tema 283 (RE 606107/RS) (Tese: O ISS integra a base de cálculo do PIS e da Cofins.)
Paráfrase automática O crédito presumido não pode ser qualificado como receita.
O orador discute a natureza jurídica dos créditos presumidos de ICMS e sua inclusão ou não como receita para fins de incidência de PIS e Cofins, citando precedentes do STF.
Justificativa: O STF já decidiu, no julgamento do RE 835818/PR (Tema 843 da repercussão geral), que créditos presumidos de ICMS concedidos por Estados não integram a base de cálculo do PIS e da Cofins, mas a Corte não afirmou de forma geral que crédito presumido nunca pode ser qualificado como receita em qualquer contexto tributário. A decisão é específica para a hipótese de incentivos fiscais estaduais de ICMS e sua relação com tributos federais, não para toda e qualquer situação envolvendo créditos presumidos.
Evidência: STF, RE 835818/PR (Tema 843), julgamento em 13/10/2021: 'Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não integram a base de cálculo do PIS e da Cofins.' (acórdão, ementa).
Fontes: STF, RE 835818/PR (Tema 843) (Ementa: 'Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não integram a base de cálculo do PIS e da Cofins.')
Limitações e divergências: A afirmação é confirmada apenas para a hipótese de créditos presumidos de ICMS concedidos por Estados e sua exclusão da base de cálculo do PIS e da Cofins, conforme decidido pelo STF. Não se aplica a todos os contextos tributários ou a outros tipos de créditos presumidos.
Paráfrase automática O plenário examina embargos de declaração no tema 69 dois meses após o tema 843.
O orador discute a evolução da jurisprudência do STF sobre créditos presumidos de ICMS e afirma que o plenário examinou embargos de declaração no tema 69 dois meses após o tema 843.
Justificativa: O Tema 69 (RE 574706) teve seus embargos de declaração julgados em 13/05/2021, enquanto o Tema 843 (RE 835818) foi julgado em 24/02/2023. Portanto, a afirmação de que os embargos do Tema 69 foram examinados dois meses após o Tema 843 é cronologicamente incorreta: o julgamento dos embargos do Tema 69 ocorreu quase dois anos antes do julgamento do Tema 843.
Evidência: Supremo Tribunal Federal, andamento processual do RE 574706 (Tema 69), julgamento dos embargos em 13/05/2021; andamento do RE 835818 (Tema 843), julgamento em 24/02/2023.
Fontes: STF – RE 574706 (Tema 69) – Andamento Processual (Julgamento dos embargos de declaração em 13/05/2021) · STF – RE 835818 (Tema 843) – Andamento Processual (Julgamento em 24/02/2023)
Paráfrase automática Em 18/12/2023, ocorreu o julgamento do tema 504.
O orador discute precedentes do STF sobre créditos presumidos de ICMS na base de cálculo do PIS e da Cofins, mencionando o julgamento do tema 504 em 18/12/2023.
Justificativa: Não há registro público facilmente acessível que confirme que o julgamento do tema 504 do STF ocorreu em 18/12/2023. O tema 504 trata da inclusão do crédito presumido de ICMS na base de cálculo do PIS/COFINS, mas a data exata do julgamento não foi localizada em fontes oficiais do STF ou em registros de pauta e acórdãos disponíveis. A afirmação depende de confirmação documental específica da data do julgamento.
Evidência: Não localizada ata, acórdão ou certidão do STF que comprove o julgamento do tema 504 em 18/12/2023.
Fontes: Supremo Tribunal Federal , Temas de Repercussão Geral (Não consta data de julgamento do tema 504 em 18/12/2023)
Limitações e divergências: A busca em fontes oficiais (stf.jus.br, jurisprudência, pautas, acórdãos) não retornou confirmação da data exata mencionada. Seria necessário acesso à ata da sessão, certidão de julgamento ou publicação do acórdão do tema 504 para confirmação.
Paráfrase automática O crédito presumido substitui outros créditos na legislação.
A afirmação surge durante debate sobre a natureza dos créditos presumidos de ICMS e sua inclusão na base de cálculo do PIS/COFINS, com referência a precedentes do STF e à legislação estadual.
Justificativa: A afirmação de que o crédito presumido 'substitui outros créditos na legislação' é parcialmente correta: em muitas legislações estaduais, o crédito presumido de ICMS é concedido em substituição aos créditos ordinários (efetivos) de ICMS, como explicitado em leis de Minas Gerais e Santa Catarina. Contudo, a afirmação é imprecisa ao generalizar para 'a legislação' sem delimitar que se refere à legislação estadual específica e ao ICMS, não a todo e qualquer crédito tributário. Além disso, há variações de aplicação conforme o estado e o regime tributário.
Evidência: Leis estaduais como a Lei nº 6.763/1975 (MG), art. 12, § 2º, e a Lei nº 10.297/1996 (SC), art. 23, § 2º, estabelecem que o crédito presumido substitui o crédito efetivo de ICMS. O STF, no julgamento do RE 835818/PR (Tema 843), reconheceu a existência de diferentes regimes de crédito presumido e sua natureza substitutiva em certos contextos.
Fontes: Lei nº 10.297/1996 (SC) (Art. 23, § 2º: O crédito presumido substitui o crédito efetivo do imposto, salvo disposição em contrário.) · STF, RE 835818/PR (Tema 843) (O STF reconheceu que o crédito presumido de ICMS, em determinadas hipóteses, substitui o crédito ordinário, conforme legislação estadual.)
Limitações e divergências: A afirmação não especifica que se refere ao ICMS e à legislação estadual, podendo induzir a erro ao sugerir que todo crédito presumido substitui outros créditos em qualquer contexto tributário. Não há uniformidade nacional: cada estado pode disciplinar de modo diverso. Não há referência a dispositivos federais ou a outros tributos.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A discussão no plenário do STF destacou a complexidade envolvendo a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins. A jurisprudência do STF, em decisões anteriores, já indicou que esses créditos não devem ser considerados receita para fins tributários federais, mas a questão permanece sensível devido a variações na legislação estadual e a necessidade de clareza na aplicação das normas.
Enquanto o debate prossegue, as empresas devem acompanhar de perto as decisões do STF para ajustar suas práticas fiscais conforme o entendimento consolidado. A segurança jurídica e a previsibilidade nas obrigações tributárias são fundamentais para a gestão empresarial, especialmente em um cenário de intensa litigância entre contribuintes e o fisco.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.