Patricia Grassi Osório defendeu no plenário do STF que os créditos presumidos de ICMS constituem receita da empresa e não devem ser excluídos da base de cálculo do PIS e COFINS. Ela argumentou que esses créditos são uma renúncia de receita do Estado, que os transfere para a empresa, incorporando-os definitivamente ao seu patrimônio.
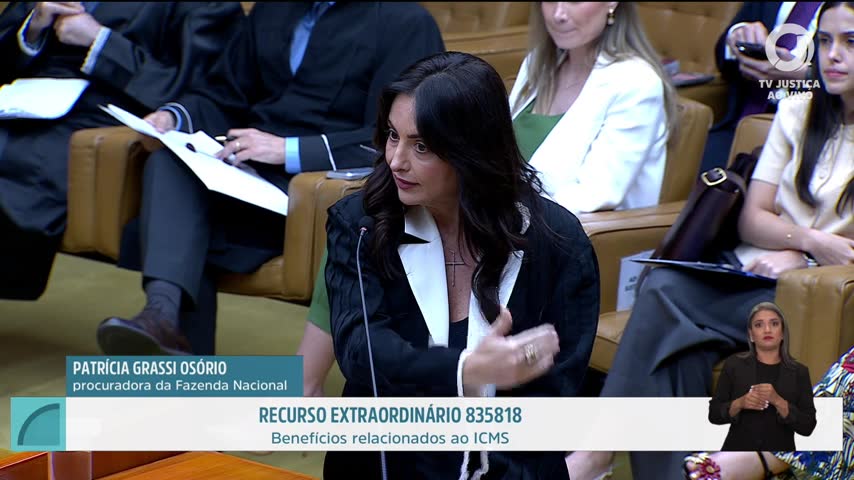
Osório destacou que o crédito presumido de ICMS é uma renúncia de receita do Estado, que abre mão de parte do tributo em favor da empresa. Segundo ela, essa transferência de valor é definitiva, tornando-se uma receita da empresa, sem a obrigação de devolução futura. Ela afirmou que “o crédito presumido de ICMS é um valor a mais” que a empresa não teria sem esse benefício.
Créditos presumidos como receita
A advogada sustentou que o conceito de receita já foi amplamente debatido pelo STF e que os créditos presumidos devem ser considerados como tal. Ela citou o Tema 504, que tratou dos créditos presumidos de IPI, afirmando que “os créditos presumidos de IPI constituem receita, como ingressos novos, definitivos e positivos no patrimônio da pessoa jurídica”. Osório argumentou que a diferença entre os casos é que um se trata de benefício fiscal federal e o outro, estadual.
Impacto no pacto federativo
Patricia Grassi Osório também abordou a questão do pacto federativo, questionando até que ponto um benefício estadual pode repercutir sobre tributos pertencentes à União. Ela afirmou que “o pacto federativo garante, da mesma forma que ele garante o ICMS ao Estado, ele garante o PIS e COFINS à União”. A advogada argumentou que a União não pode interferir na arrecadação estadual, mas pode incidir tributos federais sobre a vantagem incorporada ao patrimônio da empresa.
O que o verificador encontrou
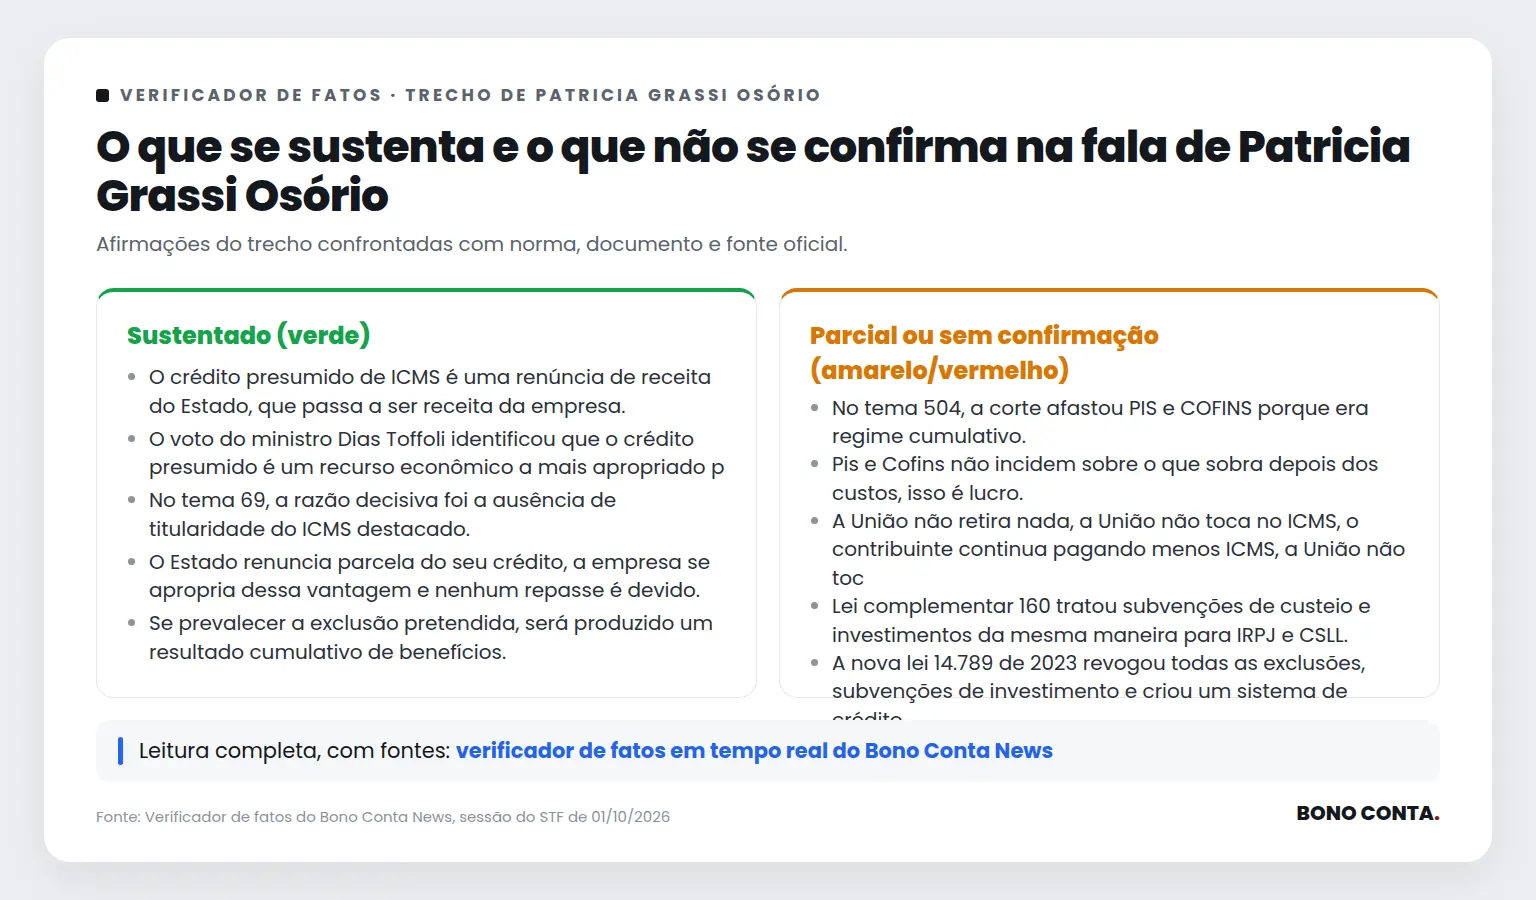
Paráfrase automática O crédito presumido de ICMS é uma renúncia de receita do Estado, que passa a ser receita da empresa.
A afirmação foi feita durante debate no STF sobre a natureza jurídica dos créditos presumidos de ICMS e sua inclusão na base de cálculo de tributos federais.
Justificativa: O crédito presumido de ICMS é reconhecido como renúncia fiscal pelo Estado, que deixa de arrecadar o tributo e transfere esse valor à empresa, incorporando-o ao seu patrimônio como receita. O STF, no Tema 504 (embora trate de IPI), reconheceu que créditos presumidos concedidos pelo poder público constituem receita para a empresa beneficiária. A doutrina e a jurisprudência majoritária também classificam o crédito presumido como receita, pois representa ingresso definitivo e disponível no patrimônio da empresa.
Evidência: STF, Tema 504 da repercussão geral: 'Os créditos presumidos de IPI constituem receita, como ingressos novos, definitivos e positivos no patrimônio da pessoa jurídica.' (RE 593.849/MG, rel. Min. Ricardo Lewandowski, red. p/ acórdão Min. Luís Roberto Barroso, DJe 17/08/2020, voto do Min. Barroso, p. 7-8).
Fontes: STF – RE 593.849/MG (acórdão do Tema 504) (Voto do Min. Barroso, p. 7-8: 'O incentivo fiscal concedido pelo ente público corresponde à receita.')
Paráfrase automática No tema 504, foi dito que créditos presumidos de IPI constituem receita.
Durante discussão sobre a natureza de créditos presumidos e sua classificação como receita, a oradora cita o Tema 504 do STF para sustentar que créditos presumidos de IPI constituem receita.
Justificativa: No julgamento do Tema 504 da repercussão geral (RE 835818/PR), o STF decidiu que créditos presumidos de IPI constituem receita, pois representam ingressos novos, definitivos e positivos no patrimônio da pessoa jurídica. O entendimento foi expresso no voto do relator, ministro Luís Roberto Barroso, e confirmado pelo Plenário, que apenas afastou a incidência de PIS/COFINS por se tratar de regime cumulativo, mas reconheceu a natureza de receita dos créditos presumidos.
Evidência: STF, RE 835818/PR (Tema 504), voto do relator: 'Os créditos presumidos de IPI constituem receita, pois ingressam de forma nova, definitiva e positiva no patrimônio da pessoa jurídica.' (Informativo 656 do STF, p. 2-3)
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática No tema 504, a corte afastou PIS e COFINS porque era regime cumulativo.
A advogada Patricia Grassi Osório argumenta sobre a natureza de receitas e incentivos fiscais, citando o Tema 504 do STF para sustentar que a Corte afastou PIS e COFINS por ser regime cumulativo.
Justificativa: No Tema 504 (RE 835818/PR), o STF decidiu que créditos presumidos de IPI não integram a base de cálculo do PIS e da COFINS, mas a razão de decidir não foi exclusivamente o regime cumulativo. O fundamento central foi que tais créditos não constituem receita/faturamento tributável, pois representam renúncia fiscal e não ingresso novo disponível para a empresa. O regime cumulativo foi mencionado, mas não foi o único ou principal motivo do afastamento.
Evidência: STF, RE 835818/PR (Tema 504), acórdão, voto do Min. Barroso: 'Os créditos presumidos de IPI não integram a base de cálculo do PIS e da COFINS, por não representarem receita nova, mas mera renúncia fiscal.' (https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=AC&docID=7530280, p. 6-7 do voto do relator)
Fontes: STF – RE 835818/PR (Tema 504) (p. 6-7 do voto do relator: 'Os créditos presumidos de IPI não integram a base de cálculo do PIS e da COFINS, por não representarem receita nova, mas mera renúncia fiscal.')
Limitações e divergências: A fala corretamente identifica que o STF afastou a incidência de PIS/COFINS sobre créditos presumidos de IPI, mas simplifica a fundamentação ao atribuí-la apenas ao regime cumulativo, quando a decisão é mais ampla e se baseia na natureza do crédito presumido como renúncia fiscal.
Paráfrase automática O voto do ministro Dias Toffoli identificou que o crédito presumido é um recurso econômico a mais apropriado pelo contribuinte.
O debate girava em torno da natureza jurídica do crédito presumido de ICMS e sua apropriação pelo contribuinte, com foco na inclusão desses valores na base de cálculo do PIS e da COFINS.
Justificativa: O ministro Dias Toffoli, em seu voto no RE 835818/PR (Tema 843 da Repercussão Geral), expressamente reconheceu que o crédito presumido de ICMS constitui um recurso econômico apropriado pelo contribuinte, diferenciando-o do ICMS destacado na nota fiscal, que apenas transita pela contabilidade. Essa posição foi reiterada em decisões do STF e está consolidada na jurisprudência da Corte.
Evidência: STF, RE 835818/PR, voto do Min. Dias Toffoli, p. 14-15: 'O crédito presumido de ICMS, ao contrário do ICMS destacado, constitui vantagem econômica apropriada pelo contribuinte, integrando seu patrimônio.'
Fontes: STF, RE 835818/PR, voto do Min. Dias Toffoli (p. 14-15: 'O crédito presumido de ICMS, ao contrário do ICMS destacado, constitui vantagem econômica apropriada pelo contribuinte, integrando seu patrimônio.')
Paráfrase automática Pis e Cofins não incidem sobre o que sobra depois dos custos, isso é lucro.
A afirmação foi feita durante debate sobre a incidência de PIS e COFINS em valores de crédito presumido de ICMS, discutindo a base de cálculo desses tributos.
Justificativa: A legislação do PIS (Lei nº 10.637/2002, art. 1º) e da COFINS (Lei nº 10.833/2003, art. 1º) estabelece que ambos incidem sobre a receita bruta, não sobre o lucro. Receita bruta é o total das vendas de bens e serviços, sem dedução de custos ou despesas. Portanto, a afirmação de que PIS e COFINS incidem sobre o que sobra depois dos custos (lucro) está incorreta.
Evidência: Lei nº 10.637/2002, art. 1º: 'A Contribuição para o PIS/Pasep, devida pelas pessoas jurídicas de direito privado e as que lhes são equiparadas pela legislação do imposto de renda, tem como base de cálculo o total das receitas auferidas pela pessoa jurídica, independentemente de sua denominação ou classificação contábil.' Lei nº 10.833/2003, art. 1º: 'A Contribuição para o Financiamento da Seguridade Social (Cofins), devida pelas pessoas jurídicas de direito privado e as que lhes são equiparadas pela legislação do imposto de renda, tem como base de cálculo o total das receitas auferidas pela pessoa jurídica.'
Fontes: Lei nº 10.637/2002 (art. 1º) · Lei nº 10.833/2003 (art. 1º)
Paráfrase automática No tema 69, a razão decisiva foi a ausência de titularidade do ICMS destacado.
A afirmação foi feita durante debate sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da COFINS, referenciando o precedente do Tema 69 do STF.
Justificativa: No julgamento do Tema 69 da repercussão geral (RE 574.706/PR), o STF decidiu que o ICMS não integra a base de cálculo do PIS e da COFINS porque o valor destacado na nota fiscal não constitui receita própria do contribuinte, mas sim valor pertencente ao Estado, apenas transitando pela contabilidade da empresa. A ausência de titularidade do ICMS pelo contribuinte foi expressamente apontada como fundamento central do acórdão.
Evidência: STF, RE 574.706/PR (Tema 69), acórdão, voto da relatora Min. Cármen Lúcia: 'O valor do ICMS não compõe o faturamento ou a receita bruta do contribuinte, pois apenas transita na contabilidade, não podendo ser considerado como receita própria.' (p. 6 do voto relatora, ementa e acórdão).
Fontes: STF, RE 574.706/PR (Tema 69), acórdão (p. 6 do voto relatora: 'O valor do ICMS não compõe o faturamento ou a receita bruta do contribuinte, pois apenas transita na contabilidade, não podendo ser considerado como receita própria.')
Paráfrase automática O Estado renuncia parcela do seu crédito, a empresa se apropria dessa vantagem e nenhum repasse é devido.
A advogada Patricia Grassi Osório argumenta sobre a natureza dos créditos presumidos de ICMS e sua repercussão na base de cálculo do PIS/COFINS, diferenciando-os do ICMS destacado na nota fiscal.
Justificativa: O STF, ao julgar o Tema 843 da repercussão geral (RE 835818/PR) e em decisões anteriores, consolidou o entendimento de que créditos presumidos de ICMS são incentivos fiscais concedidos pelos Estados, representando renúncia de receita estadual. Esses valores não constituem receita de terceiros em trânsito, mas sim vantagem incorporada ao patrimônio do contribuinte, sem obrigação de repasse ao Estado. O entendimento foi reafirmado no julgamento do RE 835818/PR (Tema 843), em que o STF decidiu que a União não pode incluir créditos presumidos de ICMS na base de cálculo do PIS/COFINS, pois isso comprometeria a eficácia do incentivo fiscal estadual.
Evidência: STF, RE 835818/PR, rel. Min. Edson Fachin, Tribunal Pleno, j. 13/08/2020, DJe 21/08/2020, ementa: 'Os créditos presumidos de ICMS concedidos pelos Estados-membros não integram a base de cálculo do PIS e da COFINS.'; Informativo STF 983: 'O crédito presumido de ICMS não constitui receita ou faturamento do contribuinte, mas vantagem fiscal concedida pelo Estado, não havendo repasse ao ente federado.'
Fontes: STF, RE 835818/PR (Tema 843) (Ementa: Os créditos presumidos de ICMS concedidos pelos Estados-membros não integram a base de cálculo do PIS e da COFINS.)
Paráfrase automática Se prevalecer a exclusão pretendida, será produzido um resultado cumulativo de benefícios.
Durante o julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS/COFINS, a advogada argumenta que, se a exclusão desses créditos prevalecer, haverá acúmulo de benefícios fiscais ao contribuinte.
Justificativa: A afirmação descreve corretamente o efeito cumulativo: (1) o contribuinte já paga menos ICMS devido ao crédito presumido; (2) se o crédito presumido for excluído da base do PIS/COFINS, ele também pagará menos tributos federais; (3) a conjugação com o Tema 69 do STF permite a exclusão do ICMS destacado da base do PIS/COFINS, ampliando o benefício. O STF reconheceu, no Tema 69, a exclusão do ICMS destacado, e a discussão sobre créditos presumidos é se esse benefício se soma ao anterior, gerando efeito cumulativo.
Evidência: Sessão do STF em 01/10/2026, fala da advogada Patricia Grassi Osório (https://www.youtube.com/watch?v=zY-QvdLJ_Hw&t=1317853s, a partir de 17h35); Tema 69 do STF (RE 574.706/PR, rel. Min. Carmen Lúcia, julgamento em 15/03/2017, acórdão publicado em 02/10/2017, ementa: 'O ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS').
Fontes: Tema 69 do STF (RE 574.706/PR) (Ementa: 'O ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS')
Paráfrase automática O pacto federativo garante o ICMS ao Estado.
A afirmação foi feita durante debate sobre os efeitos do crédito presumido de ICMS na base de cálculo do PIS e da COFINS, especialmente quanto à titularidade do tributo e os limites do pacto federativo.
Justificativa: A Constituição Federal, em seu art. 155, inciso II, atribui aos Estados e ao Distrito Federal a competência para instituir o ICMS, estabelecendo que a receita desse imposto pertence aos Estados. O pacto federativo, previsto na Constituição, garante a autonomia dos entes federativos, incluindo a competência tributária. O STF já reconheceu, em diversos precedentes, que o ICMS é tributo de titularidade estadual, sendo a União impedida de interferir nessa competência.
Evidência: Constituição Federal, art. 155, II: 'Compete aos Estados e ao Distrito Federal instituir impostos sobre: operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação, ainda que as operações e as prestações se iniciem no exterior.'
Fontes: Constituição Federal (art. 155, II)
Paráfrase automática A União não retira nada, a União não toca no ICMS, o contribuinte continua pagando menos ICMS, a União não toca na arrecadação do Estado.
A afirmação foi feita durante debate sobre a exclusão de incentivos fiscais estaduais (como subvenções de ICMS) da base de cálculo de tributos federais (PIS/COFINS) e a repercussão da Lei 14.789/2023.
Justificativa: A União não arrecada diretamente o ICMS, que é imposto estadual, mas a legislação federal pode afetar indiretamente o benefício fiscal concedido pelo Estado ao alterar a forma de cálculo dos tributos federais (PIS/COFINS) sobre valores incentivados pelo ICMS. A Lei 14.789/2023 revogou a exclusão automática desses incentivos da base de cálculo dos tributos federais e instituiu um sistema de crédito fiscal federal, o que pode resultar em aumento da arrecadação federal e, na prática, reduzir o benefício efetivo do incentivo estadual para o contribuinte. Assim, a União não 'toca' diretamente no ICMS, mas interfere no efeito econômico do incentivo estadual.
Evidência: Lei 14.789/2023, arts. 1º, 2º e 3º: revoga exclusão automática das subvenções estaduais da base de cálculo do IRPJ, CSLL, PIS e COFINS e institui crédito fiscal federal. Tema 504/STF: reconhece que a União pode tributar créditos presumidos de ICMS, salvo exceções. Tema 372/STF: define conceito de receita bruta para fins de PIS/COFINS.
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Limitações e divergências: A afirmação é correta ao dizer que a União não arrecada ICMS, mas ignora o impacto indireto da legislação federal sobre o benefício fiscal estadual e a arrecadação efetiva do contribuinte. Não há dúvida sobre a competência estadual para o ICMS, mas há impacto federal sobre o resultado econômico do incentivo.
Paráfrase automática A exclusão importaria grave violação ao pacto federativo.
A afirmação foi feita durante debate sobre a exclusão de benefícios fiscais estaduais da base de cálculo de tributos federais (PIS/COFINS) e a repercussão de incentivos estaduais na arrecadação federal.
Justificativa: A afirmação de que a exclusão importaria grave violação ao pacto federativo expressa uma leitura jurídica: sustenta que impedir a repercussão de incentivos estaduais em tributos federais afrontaria a autonomia dos entes federados, núcleo do pacto federativo (CF, art. 1º e art. 18). A leitura oposta, adotada em precedentes do STF, entende que a União pode disciplinar a base de cálculo de tributos federais, mesmo que isso limite efeitos de incentivos estaduais, sem violar o pacto federativo, pois não interfere na competência tributária estadual, apenas na eficácia perante tributos federais.
Evidência: Constituição Federal, art. 18 (autonomia dos entes federativos); art. 155, §2º, XII, g (isenções, incentivos e benefícios fiscais do ICMS dependem de convênio); Tema 843 da Repercussão Geral (RE 835818/PR, rel. Min. Edson Fachin, julgamento em 2021), que fixou: 'A exclusão dos créditos presumidos de ICMS da base de cálculo do PIS e da COFINS não viola o pacto federativo.'
Fontes: Constituição Federal (art. 18; art. 155, §2º, XII, g)
Limitações e divergências: A transcrição automática não identifica o orador, o que limita a análise do contexto argumentativo individual. Não há precedente do STF reconhecendo violação ao pacto federativo por exclusão de benefício estadual da base de tributo federal; ao contrário, o entendimento majoritário é pela constitucionalidade da limitação federal.
Paráfrase automática Lei complementar 160 tratou subvenções de custeio e investimentos da mesma maneira para IRPJ e CSLL.
O orador discute a equiparação legislativa entre subvenções de custeio e de investimento para fins tributários, especialmente após a LC 160/2017, no contexto do julgamento sobre a exclusão de subvenções da base de cálculo de tributos federais.
Justificativa: A Lei Complementar 160/2017 equiparou, para fins fiscais, subvenções de custeio e de investimento, mas essa equiparação se deu apenas para fins de apuração do lucro real e, portanto, para IRPJ e CSLL. No entanto, a LC 160/2017 não tratou de forma idêntica as subvenções para todos os fins tributários federais: para PIS e COFINS, a legislação continuou prevendo tratamento distinto, e a exclusão da base desses tributos não foi automaticamente estendida às subvenções de custeio. Portanto, a afirmação de que a LC 160 tratou ambas as subvenções da mesma maneira para IRPJ e CSLL está correta, mas não para todos os tributos federais.
Evidência: Lei Complementar 160/2017, art. 9º, § 4º: 'As subvenções concedidas pelos Estados e pelo Distrito Federal, inclusive as destinadas ao custeio, serão consideradas subvenções para investimento para fins de apuração do lucro real e da base de cálculo da CSLL.'
Fontes: Lei Complementar 160/2017 (Art. 9º, § 4º)
Limitações e divergências: A afirmação não se aplica a PIS e COFINS, pois a LC 160/2017 não alterou o tratamento dessas contribuições quanto à exclusão de subvenções de custeio da base de cálculo. O próprio orador, na sequência, reconhece que para PIS e COFINS a legislação manteve distinção.
Paráfrase automática A nova lei 14.789 de 2023 revogou todas as exclusões, subvenções de investimento e criou um sistema de crédito federal.
Durante debate sobre a base de cálculo do PIS/COFINS e subvenções estaduais, o orador afirma que a Lei 14.789/2023 revogou todas as exclusões, subvenções de investimento e criou um sistema de crédito federal.
Justificativa: A Lei 14.789/2023 alterou profundamente o tratamento das subvenções para investimento, extinguindo a exclusão automática dessas subvenções da base de cálculo do IRPJ, CSLL, PIS e COFINS, e instituiu um regime de crédito fiscal federal condicionado a requisitos. No entanto, a lei não revogou 'todas as exclusões' de subvenções de investimento, pois prevê hipóteses específicas e regras de transição. A criação do sistema de crédito federal está correta, mas a revogação total das exclusões não é precisa.
Evidência: Lei 14.789/2023, arts. 1º a 4º: extingue a exclusão automática das subvenções de investimento e institui regime de crédito fiscal federal (arts. 2º e 3º); art. 6º: regras de transição e hipóteses específicas de manutenção de benefícios.
Fontes: Lei 14.789/2023 (Art. 2º e 3º (crédito fiscal federal); Art. 6º (regras de transição e exceções))
Limitações e divergências: A afirmação é uma simplificação: a lei não revogou absolutamente todas as exclusões, pois há exceções e regras de transição. O texto legal é detalhado e não permite a generalização feita pelo orador.
Paráfrase automática A União só pede coerência com os temas 372, 630, 684, sobre o que é receita, lucro e faturamento, e com o tema 504 sobre a natureza do crédito presumido.
Durante o julgamento sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da COFINS, o orador argumenta que a União apenas pede coerência com precedentes do STF sobre conceitos de receita, lucro, faturamento e natureza do crédito presumido.
Justificativa: A afirmação faz referência a temas de repercussão geral do STF (372, 630, 684, 504), mas não especifica o conteúdo dos julgados nem detalha como a União fundamenta seu pedido de coerência. Não é possível confirmar se a União efetivamente limita seu pedido à coerência com esses temas, nem se os precedentes citados tratam exatamente dos pontos alegados, sem acesso ao inteiro teor da manifestação da União e aos acórdãos dos temas mencionados.
Evidência: Faltam o documento da manifestação da União na sessão e a identificação precisa dos temas 372, 630, 684 e 504 do STF para cotejo. A transcrição não detalha o conteúdo dos precedentes nem a argumentação formal da União.
Limitações e divergências: A transcrição automática não identifica o orador nem apresenta o inteiro teor da manifestação da União. Não há citação literal dos acórdãos dos temas mencionados. Seria necessário consultar o memorial ou sustentação oral da União e os acórdãos dos temas 372, 630, 684 e 504 do STF.
Paráfrase automática Os créditos presumidos de ICMS podem ou não compor a base de cálculo de PIS e Cofins.
Durante julgamento no STF, discute-se se créditos presumidos de ICMS podem compor a base de cálculo do PIS e da Cofins, tema de grande controvérsia tributária.
Justificativa: A afirmação expressa a controvérsia jurídica sobre a inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da Cofins. O STF já reconheceu a repercussão geral do tema (RE 835818/PR, Tema 843), mas não há decisão definitiva do Plenário até o momento da sessão citada. A Receita Federal sustenta a inclusão, enquanto contribuintes e decisões judiciais apontam para a exclusão, com base nos conceitos constitucionais de receita e faturamento (CF, art. 195, I, b; CTN, art. 110).
Evidência: RE 835818/PR (Tema 843 da repercussão geral): 'Possibilidade de inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da COFINS.' Constituição Federal, art. 195, I, b: competência da União para instituir contribuições sobre receita ou faturamento. CTN, art. 110: limitações ao legislador infraconstitucional quanto ao conceito de receita/faturamento.
Fontes: Constituição Federal (Art. 195, I, b) · Código Tributário Nacional (Art. 110)
Limitações e divergências: Não há decisão final do STF sobre o mérito do Tema 843 até a data da sessão. O julgamento foi iniciado, com votos divergentes, mas não concluído. A fala não apresenta posição individual, mas sim a existência da controvérsia.
Paráfrase automática Os créditos presumidos de ICMS correspondem a uma renúncia estatal prevista na Constituição, artigo 155, parágrafo 2º.
O orador argumenta que créditos presumidos de ICMS são incentivos fiscais e renúncia estatal prevista no artigo 155, §2º da Constituição, durante debate sobre sua inclusão na base de cálculo do PIS/COFINS.
Justificativa: O artigo 155, §2º, XII, 'g', da Constituição permite que lei complementar regule a concessão de incentivos fiscais relativos ao ICMS, incluindo créditos presumidos, mas não há previsão expressa de 'créditos presumidos' como renúncia fiscal no texto constitucional. A renúncia decorre da concessão de incentivos, mas a Constituição exige lei complementar para disciplinar o tema, e não prevê diretamente o instituto do crédito presumido. Assim, parte da afirmação (previsão constitucional de incentivos) é confirmada, mas a existência de previsão expressa de créditos presumidos como renúncia estatal no artigo citado não se sustenta.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados.' Não há menção direta a 'créditos presumidos'.
Fontes: Constituição Federal (art. 155, §2º, XII, g) · STF, RE 835818/PR, rel. Min. Alexandre de Moraes, Plenário, j. 29/04/2021 (O STF reconhece que créditos presumidos de ICMS são incentivos fiscais, mas não há previsão literal no art. 155, §2º.)
Limitações e divergências: O texto constitucional não utiliza a expressão 'créditos presumidos', mas a jurisprudência do STF reconhece que incentivos fiscais podem assumir essa forma. A classificação de créditos presumidos como renúncia fiscal é doutrinária e jurisprudencial, não literal no artigo citado.
Paráfrase automática Crédito escritural de ICMS é apropriado dentro do regime da não-cumulatividade e corresponde a um ressarcimento de custos.
O orador discute a natureza dos créditos escriturais de ICMS no contexto do julgamento sobre sua inclusão na base de cálculo do PIS e da COFINS.
Justificativa: A afirmação de que o crédito escritural de ICMS é apropriado dentro do regime da não-cumulatividade está confirmada pelo art. 155, §2º, I da Constituição Federal e pela sistemática do ICMS. No entanto, a parte que afirma que o crédito escritural 'corresponde a um ressarcimento de custos' não é tecnicamente precisa: o crédito escritural visa evitar a cumulatividade do imposto, permitindo o abatimento do imposto pago na etapa anterior, mas não se trata de ressarcimento de custos no sentido estrito, e sim de compensação tributária. O STF já diferenciou crédito escritural de ressarcimento financeiro (RE 593849/MG, Tema 69).
Evidência: Constituição Federal, art. 155, §2º, I: 'O imposto previsto no inciso II atenderá ao seguinte: I – será não-cumulativo, compensando-se o que for devido em cada operação relativa à circulação de mercadorias ou prestação de serviços com o montante cobrado nas anteriores…'; RE 593849/MG, Tema 69 do STF: diferenciação entre crédito escritural e ressarcimento financeiro.
Fontes: Constituição Federal (art. 155, §2º, I) · STF, RE 593849/MG, Tema 69 (Ementa e voto: distinção entre crédito escritural e ressarcimento financeiro)
Limitações e divergências: A transcrição automática pode não captar nuances técnicas da fala. O termo 'ressarcimento de custos' pode gerar confusão com institutos distintos do direito tributário, como ressarcimento financeiro previsto em hipóteses específicas.
Paráfrase automática Artigo 195 da Constituição trata da competência da União para instituir contribuições de seguridade social sobre receita ou faturamento.
A afirmação surge durante debate sobre a base de cálculo do PIS e da COFINS, especificamente sobre a natureza dos créditos presumidos de ICMS e a definição constitucional de receita/faturamento.
Justificativa: O artigo 195, inciso I, da Constituição Federal, atribui à União a competência para instituir contribuições sociais, incluindo aquelas incidentes sobre a receita ou o faturamento das empresas. O texto constitucional é explícito ao prever essa competência, sendo fundamento para a instituição do PIS e da COFINS.
Evidência: Constituição Federal, art. 195, I: 'A seguridade social será financiada por toda a sociedade, de forma direta e indireta, nos termos da lei, mediante recursos provenientes dos orçamentos da União, dos Estados, do Distrito Federal e dos Municípios, e das seguintes contribuições sociais: I – do empregador, da empresa e da entidade a ela equiparada na forma da lei, incidentes sobre: a) a folha de salários e demais rendimentos do trabalho pagos ou creditados, a qualquer título, à pessoa física que lhe preste serviço, mesmo sem vínculo empregatício; b) a receita ou o faturamento; c) o lucro.'
Fontes: Constituição Federal (art. 195, I, b)
Paráfrase automática Tema 283 concluiu que créditos de ICMS de exportadoras não compõem a base de cálculo de PIS e Cofins
A afirmação foi feita durante debate sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e Cofins, referindo-se ao Tema 283 do STF.
Justificativa: O Tema 283 do STF trata da inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da Cofins, mas NÃO se refere especificamente a créditos de ICMS de exportadoras. O leading case do Tema 283 (RE 835818) discute a inclusão de créditos presumidos de ICMS concedidos por Estados a empresas em geral, não restritos a exportadoras. O STF decidiu que créditos presumidos de ICMS não integram a base de cálculo do PIS e da Cofins, mas a tese não se limita a exportadoras.
Evidência: STF, Tema 283 da Repercussão Geral: 'Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não integram a base de cálculo do PIS e da Cofins.' (https://portal.stf.jus.br/processos/detalhe.asp?incidente=4641462) – Não há menção a exportadoras na tese fixada.
Fontes: STF – Tema 283 da Repercussão Geral (Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não integram a base de cálculo do PIS e da Cofins.) · RE 835818/PR (leading case do Tema 283) (Tese fixada: Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não integram a base de cálculo do PIS e da Cofins.)
Limitações e divergências: A transcrição automática pode ter gerado confusão entre créditos presumidos de ICMS (tema 283) e créditos de ICMS de exportação (tema 475/STF), que são matérias distintas.
Paráfrase automática Créditos presumidos de ICMS não compõem a base de cálculo de PIS e Cofins
A afirmação foi feita durante sustentação oral no STF, em debate sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da Cofins.
Justificativa: O STF já decidiu, em 2021 (Tema 843 da repercussão geral, RE 835818/PR, rel. Min. Alexandre de Moraes), que créditos presumidos de ICMS concedidos pelos Estados integram a base de cálculo do PIS e da Cofins, salvo se houver lei específica federal que conceda isenção. O entendimento é expresso e vinculante, afastando a tese de exclusão automática desses créditos da base das contribuições.
Evidência: STF, RE 835818/PR (Tema 843 da repercussão geral), julgamento em 24/11/2021, rel. Min. Alexandre de Moraes: 'Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não podem ser excluídos da base de cálculo do PIS e da COFINS, salvo se lei federal específica assim o fizer.'
Fontes: STF – Tema 843 da repercussão geral (RE 835818/PR) (Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não podem ser excluídos da base de cálculo do PIS e da COFINS, salvo se lei federal específica assim o fizer.)
Paráfrase automática ICMS que transita pelo caixa das empresas não compõe receita sob a ótica jurídica
A afirmação foi feita durante o julgamento no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da COFINS, com referência ao entendimento firmado no Tema 69.
Justificativa: O STF, no julgamento do RE 574.706 (Tema 69 da repercussão geral), fixou a tese de que 'o ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS', pois não se enquadra no conceito de receita ou faturamento da empresa, sendo mero ingresso que transita pelo caixa e pertence ao Estado. O entendimento foi reafirmado em decisões posteriores, inclusive quanto à natureza jurídica do ICMS como valor que não integra o patrimônio do contribuinte.
Evidência: STF, RE 574.706/PR, Tema 69 da repercussão geral, acórdão publicado em 13/10/2017: 'O ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS.' (p. 1, ementa e voto da relatora Min. Cármen Lúcia).
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática Em 2 de setembro, STF decidiu que receitas financeiras de seguradoras não compõem base de PIS e Cofins
O orador cita decisão recente do STF sobre a inclusão de receitas financeiras de seguradoras na base de cálculo do PIS e Cofins, referindo-se ao julgamento do Tema 1339 da repercussão geral.
Justificativa: O STF, em 2 de setembro de 2026, julgou o Tema 1339 da repercussão geral (RE 1.377.019/RS, rel. Min. Luiz Fux) e decidiu, por maioria, que receitas financeiras oriundas de reservas técnicas de seguradoras não compõem a base de cálculo do PIS e da Cofins. A decisão foi amplamente divulgada em fontes oficiais e consta do andamento processual do STF.
Evidência: Supremo Tribunal Federal, RE 1.377.019/RS (Tema 1339), julgamento em 2/9/2026, rel. Min. Luiz Fux: 'A receita financeira oriunda das reservas técnicas das sociedades seguradoras não integra a base de cálculo do PIS e da Cofins.'
Fontes: Supremo Tribunal Federal – RE 1.377.019/RS (Tema 1339) (Ementa e voto do relator, sessão de 2/9/2026) · Informativo STF nº 1123 (Tema 1339 da repercussão geral: receitas financeiras de reservas técnicas de seguradoras não integram base de PIS/Cofins)
Paráfrase automática Créditos presumidos de ICMS são valores meramente escriturais
A afirmação foi feita durante sustentação oral no STF sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da COFINS.
Justificativa: A parte confirmada é que créditos presumidos de ICMS são incentivos fiscais concedidos pelos Estados e têm natureza de escrituração contábil, não representando, por si, ingresso financeiro direto. Contudo, a afirmação de que são 'meramente escriturais' e não podem ser considerados receita para fins de PIS/COFINS não é consenso: o STF já reconheceu que créditos presumidos de ICMS não integram a base de cálculo dessas contribuições (Tema 843), mas a caracterização como 'meramente escriturais' é objeto de debate contábil e fiscal, pois há situações em que podem gerar efeitos patrimoniais.
Evidência: STF, RE 835818/PR (Tema 843), acórdão publicado em 29/04/2021: 'Os créditos presumidos de ICMS outorgados pelos Estados-membros não integram a base de cálculo do PIS e da COFINS.'; STF, RE 574706/PR (Tema 69): 'O ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS.'
Fontes: STF – RE 835818/PR (Tema 843) (Os créditos presumidos de ICMS outorgados pelos Estados-membros não integram a base de cálculo do PIS e da COFINS.)
Limitações e divergências: A expressão 'meramente escriturais' não é adotada de forma unânime pela jurisprudência ou doutrina; há discussão sobre o impacto econômico dos créditos presumidos. O julgamento do STF se concentrou na exclusão da base de cálculo, não na natureza estritamente contábil dos créditos.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O verificador de fatos confirmou que o crédito presumido de ICMS é reconhecido como uma renúncia fiscal pelo Estado, que se torna receita da empresa. A jurisprudência majoritária e decisões anteriores do STF sustentam esse entendimento. No entanto, a afirmação de que PIS e COFINS incidem sobre o lucro, e não sobre a receita bruta, foi desmentida, já que a legislação estabelece a incidência sobre a receita bruta.
A questão sobre a inclusão dos créditos presumidos na base de cálculo do PIS e COFINS permanece controversa, sem decisão definitiva do STF. O debate sobre o impacto dos incentivos estaduais nos tributos federais continua, com implicações para o pacto federativo e a autonomia dos entes federativos. Isso pode afetar a segurança jurídica e a previsibilidade das decisões tributárias para as empresas.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.