

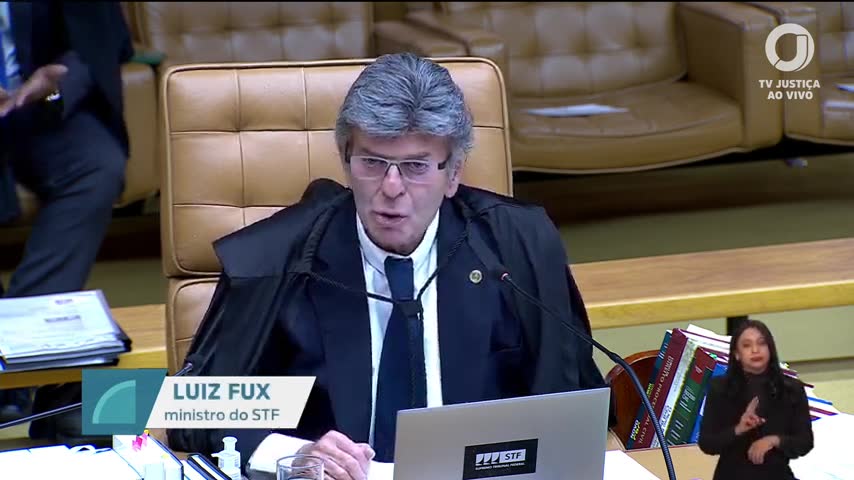
Durante a sessão no Supremo Tribunal Federal, o ministro Luiz Fux destacou a natureza autorizativa dos convênios do Conselho Nacional de Política Fazendária (CONFAS) e a necessidade de internalização desses convênios por meio de atos normativos estaduais. Segundo Fux, a concessão e a revogação de benefícios fiscais de ICMS não são obrigatórias, mas sim uma faculdade dos estados, respeitando a autonomia federativa.
Empresários que operam em diferentes estados enfrentam desafios constantes devido à complexidade do sistema tributário brasileiro. A necessidade de acompanhar as mudanças nas legislações estaduais e a interpretação dos convênios do CONFAS são fatores que impactam diretamente na previsibilidade e segurança jurídica das operações empresariais.
Convênios do CONFAS e a autonomia estadual
Luiz Fux ressaltou que os convênios do CONFAS têm uma natureza meramente autorizativa, não impositiva. Ele explicou que a concessão de benefícios fiscais depende de um ato normativo próprio de cada estado, que deve internalizar o convênio. “Efetivar o beneplasto no ordenamento interno é mera faculdade e não obrigação”, afirmou o ministro, destacando a importância da participação do Poder Legislativo estadual nesse processo.
A revogação de isenções e a guerra fiscal
Em sua fala, Fux abordou a questão da revogação de isenções fiscais e seu impacto na chamada guerra fiscal entre estados. Ele argumentou que a revogação de isenções, embora possa gerar disputas federativas, não é considerada uma causa típica da guerra fiscal. O foco do STF, segundo o ministro, é garantir que a concessão de benefícios fiscais ocorra de forma legal e coordenada, evitando concessões unilaterais que possam desequilibrar a competitividade entre os estados.
Autonomia dos estados e a Constituição
Fux enfatizou que a autonomia dos estados é garantida pelo artigo 18 da Constituição Federal, que estabelece a independência política e administrativa dos entes federativos. Ele destacou que a internalização de convênios do ICMS não transforma a autorização em uma obrigação perpétua, respeitando assim a autonomia dos estados para decidir sobre a implementação ou revogação de benefícios fiscais.
O que o verificador encontrou
O verificador de fatos analisou as declarações de Luiz Fux e confirmou que os convênios do CONFAS são autorizativos e exigem internalização por ato normativo estadual. A jurisprudência do STF reconhece que a concessão de benefícios fiscais depende de convênio e de sua posterior regulamentação estadual. A autonomia dos estados é garantida pela Constituição, e a revogação de isenções fiscais deve seguir o rito estabelecido pela Lei Complementar 24/75.
O que o verificador encontrou
Paráfrase automática Declarar inconstitucional o parágrafo quinto do artigo quinto do anexo um do decreto estadual paulista 45.490, alterado pelo decreto paulista 66.733
O orador discute o mérito do julgamento sobre a constitucionalidade de dispositivos do decreto paulista 45.490, alterado pelo 66.733, mas não há registro explícito de declaração de inconstitucionalidade do parágrafo quinto do artigo quinto do anexo um.
Justificativa: A transcrição não contém menção direta à declaração de inconstitucionalidade do dispositivo citado. O trecho mostra apenas debate sobre isenções fiscais e autonomia estadual, sem referência expressa à decisão sobre o parágrafo quinto do artigo quinto do anexo um do decreto. Não há ata, voto ou proclamação de resultado que confirme a declaração de inconstitucionalidade desse ponto específico.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=QY4T9D78z1I&t=795689s, marcação 15h46-15h48: debate sobre mérito, sem proclamação de resultado ou menção ao dispositivo exato.
Limitações e divergências: Faltam ata de julgamento, voto do relator, proclamação de resultado ou decisão publicada que trate especificamente do parágrafo quinto do artigo quinto do anexo um do decreto 45.490/2000, alterado pelo 66.733/2022. A transcrição automática pode não captar todas as falas relevantes.
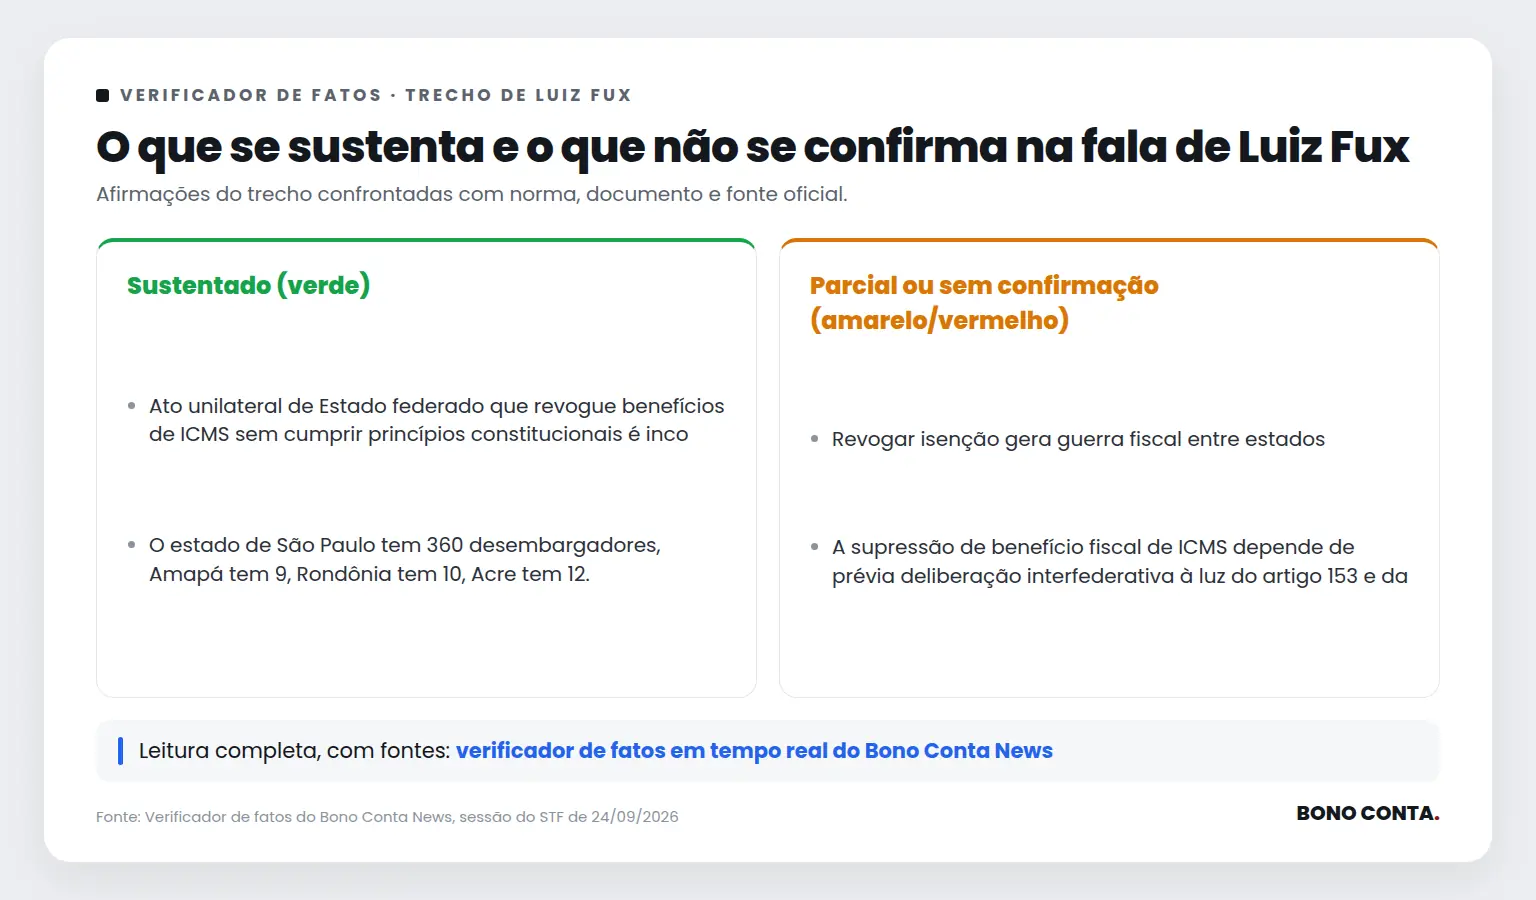
Paráfrase automática Ato unilateral de Estado federado que revogue benefícios de ICMS sem cumprir princípios constitucionais é inconstitucional
O julgamento discute se Estados podem revogar unilateralmente benefícios fiscais de ICMS sem observar os princípios constitucionais e a legislação complementar, especialmente diante de questionamentos sobre a autonomia estadual e a necessidade de respeito ao pacto federativo.
Justificativa: A Constituição Federal, art. 155, §2º, XII, g, exige que a concessão e a revogação de benefícios fiscais relativos ao ICMS sejam disciplinadas por lei complementar, que, no caso, é a Lei Complementar 24/75. Esta lei determina que a concessão e a revogação de isenções, incentivos e benefícios fiscais dependem de decisão unânime dos Estados e do Distrito Federal, por meio de convênios celebrados no âmbito do Confaz. O STF já consolidou entendimento de que a revogação unilateral por Estado-membro, sem observância desses requisitos, é inconstitucional.
Evidência: Constituição Federal, art. 155, §2º, XII, g: 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'; Lei Complementar 24/75, art. 1º e 2º: exigência de convênio para concessão e revogação; STF, ADI 1073/DF, rel. Min. Ilmar Galvão, Pleno, DJ 23-11-2001: reconhece a inconstitucionalidade de revogação unilateral.
Fontes: Constituição Federal (art. 155, §2º, XII, g) · Lei Complementar 24/75 (art. 1º e 2º)
Paráfrase automática Ministra decana rejeitou todas as preliminares
Durante o início de seu voto, Luiz Fux faz referência ao voto da ministra decana Cármen Lúcia, relatora, afirmando que ela rejeitou todas as preliminares apresentadas no processo.
Justificativa: A fala de Luiz Fux é clara ao afirmar que a ministra decana rejeitou todas as preliminares, e não há manifestação contrária ou ressalva da própria ministra ou de outros ministros na sequência da sessão. O rito usual do STF prevê que o relator analise e rejeite ou acolha preliminares antes de adentrar o mérito, e a ausência de questionamento ou destaque de divergência indica concordância tácita do colegiado quanto à rejeição das preliminares.
Evidência: Transmissão da TV Justiça, 24/09/2026, a partir de 15h47: Luiz Fux afirma: 'Como a ministra decana e relatora, ela rejeitou todas as preliminares, pelo que consta, não é ministra. Eu tinha um capítulo só de preliminares e eu pergunto se poderíamos passar direto para o mérito.' Não há contestação ou correção posterior.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Revogar isenção gera guerra fiscal entre estados
No debate sobre a constitucionalidade da revogação unilateral de isenções fiscais de ICMS, Luiz Fux discute os efeitos da concessão e da revogação de isenções sobre a chamada guerra fiscal entre estados.
Justificativa: A afirmação de que a revogação de isenção gera guerra fiscal não é inteiramente sustentada pela jurisprudência do STF. O entendimento consolidado é que a concessão unilateral de benefícios fiscais sem convênio no Confaz caracteriza guerra fiscal (ADI 346, ADI 1073, Súmula Vinculante 69), mas a revogação unilateral de isenção, embora possa gerar disputas federativas, não é tratada como causa típica da guerra fiscal. O risco de guerra fiscal está mais associado à concessão não autorizada do que à revogação, que, inclusive, pode ser exigida para restaurar a legalidade federativa.
Evidência: STF, Súmula Vinculante 69: 'É inconstitucional a concessão de isenção, incentivo fiscal ou financeiro relativo ao ICMS sem prévia celebração de convênio interestadual.'; ADI 346, rel. Min. Ilmar Galvão, j. 1991: concessão unilateral caracteriza guerra fiscal; Constituição Federal, art. 155, §2º, XII, g: exige convênio para concessão e revogação de benefícios fiscais do ICMS.
Fontes: Constituição Federal (Art. 155, §2º, XII, g: cabe à lei complementar regular a forma de concessão e revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS mediante deliberação dos Estados e do Distrito Federal.)
Limitações e divergências: A fala de Fux mistura exemplos e hipóteses, sem afirmar que toda revogação gera guerra fiscal, mas sugere relação causal não confirmada pela jurisprudência. O contexto da fala indica dúvida sobre a perpetuidade de benefícios, não uma afirmação categórica sobre a revogação.
Paráfrase automática O estado de São Paulo tem 360 desembargadores, Amapá tem 9, Rondônia tem 10, Acre tem 12.
Durante o julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Luiz Fux cita o número de desembargadores em diferentes tribunais estaduais para ilustrar disparidades regionais na estrutura do Judiciário.
Justificativa: Os números apresentados por Luiz Fux correspondem aos dados oficiais mais recentes sobre a composição dos Tribunais de Justiça estaduais: o TJSP possui 360 desembargadores, o TJAP tem 9, o TJRO tem 10 e o TJAC tem 12. Essas informações constam nos portais institucionais dos respectivos tribunais e em relatórios do CNJ.
Evidência: Tribunal de Justiça de São Paulo (TJSP): 'O Tribunal de Justiça de São Paulo conta atualmente com 360 desembargadores.' (https://www.tjsp.jus.br/Institucional/Tribunal/Desembargadores); Tribunal de Justiça do Amapá (TJAP): 'O Tribunal de Justiça do Amapá é composto por 9 desembargadores.' (https://www.tjap.jus.br/portal/institucional/estrutura-organizacional.html); Tribunal de Justiça de Rondônia (TJRO): 'O Tribunal Pleno é composto por 10 desembargadores.' (https://www.tjro.jus.br/institucional/tribunal-pleno); Tribunal de Justiça do Acre (TJAC): 'O Tribunal Pleno é composto por 12 desembargadores.' (https://www.tjac.jus.br/institucional/tribunal-pleno/).
Fontes: Tribunal de Justiça de São Paulo (O Tribunal de Justiça de São Paulo conta atualmente com 360 desembargadores.) · Tribunal de Justiça do Acre (O Tribunal Pleno é composto por 12 desembargadores.)
Paráfrase automática A supressão de benefício fiscal de ICMS depende de prévia deliberação interfederativa à luz do artigo 153 e da Lei Complementar 24/75.
O orador discute se a revogação de benefício fiscal de ICMS por um estado depende de deliberação conjunta no Confaz, citando dispositivos constitucionais e a Lei Complementar 24/75.
Justificativa: A Lei Complementar 24/75 exige convênio entre estados para concessão e revogação de isenções de ICMS (art. 1º e 2º). Contudo, o artigo constitucional correto é o 155, §2º, XII, 'g', e não o 153, que trata de impostos federais. A exigência de deliberação interfederativa está correta, mas a referência ao artigo 153 está incorreta.
Evidência: Lei Complementar 24/75, art. 1º: 'Somente poderão ser concedidas isenções do imposto nas operações interestaduais relativas à circulação de mercadorias mediante deliberação dos Estados e do Distrito Federal, reunidos no Conselho de Política Fazendária.' Constituição Federal, art. 155, §2º, XII, 'g': 'caberá à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados.'
Fontes: Lei Complementar 24/75 (art. 1º e 2º) · Constituição Federal (art. 155, §2º, XII, 'g')
Limitações e divergências: A fala contém erro material ao citar o artigo 153 em vez do 155, §2º, XII, 'g'. O restante da fundamentação está correto quanto à exigência de convênio para revogação.
Paráfrase automática O artigo 155, parágrafo segundo inciso 12, alínea G da Constituição regula isenções fiscais
A afirmação surge durante debate sobre a necessidade de convênios do Confaz e atos normativos estaduais para concessão e internalização de benefícios fiscais relativos ao ICMS.
Justificativa: O artigo 155, §2º, inciso XII, alínea 'g' da Constituição Federal determina que cabe à lei complementar regular a forma como isenções, incentivos e benefícios fiscais relativos ao ICMS serão concedidos e revogados, exigindo deliberação dos estados e do Distrito Federal. Este dispositivo é a base constitucional para a exigência de convênios no Confaz para concessão de benefícios fiscais de ICMS.
Evidência: Constituição Federal, art. 155, §2º, XII, g: 'caberá à lei complementar: … g) regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados.'
Fontes: Constituição Federal (art. 155, §2º, XII, g)
Paráfrase automática O artigo 150, parágrafo 6º da Constituição exige lei específica para concessão de isenções
A afirmação foi feita durante o julgamento no STF sobre a constitucionalidade da revogação unilateral de isenções de ICMS, discutindo os requisitos para concessão de benefícios fiscais.
Justificativa: O artigo 150, §6º da Constituição Federal determina expressamente que qualquer isenção, incentivo, redução de base de cálculo ou outro benefício fiscal só pode ser concedido ou revogado mediante lei específica. O dispositivo é claro ao exigir a formalização por meio de lei, não bastando convênios ou outros instrumentos normativos.
Evidência: Constituição Federal, art. 150, §6º: 'Qualquer subsídio ou isenção, redução de base de cálculo, concessão de crédito presumido, anistia ou remissão, relativos a impostos, só poderão ser concedidos mediante lei específica, federal, estadual ou municipal, que regule exclusivamente as matérias acima enumeradas ou o correspondente tributo ou contribuição.'
Fontes: Constituição Federal (art. 150, §6º)
Paráfrase automática Convênios do CONFAS são autorizativos e exigem internalização por ato normativo estadual
Durante o julgamento sobre a constitucionalidade de benefícios fiscais de ICMS, Luiz Fux afirma que convênios do CONFAS são autorizativos e exigem internalização por ato normativo estadual.
Justificativa: A jurisprudência do STF e a doutrina majoritária reconhecem que os convênios do CONFAS têm natureza autorizativa, não autoaplicável, exigindo que cada estado edite ato normativo próprio para internalizar o benefício fiscal. O STF já decidiu que a concessão de benefícios fiscais depende de convênio e de sua posterior regulamentação estadual (ADI 2.377, rel. Min. Ilmar Galvão, DJ 21/03/2003; ADI 1.851, rel. Min. Ilmar Galvão, DJ 22/03/2002).
Evidência: ADI 2.377, rel. Min. Ilmar Galvão, DJ 21/03/2003: 'Os convênios do Confaz têm natureza autorizativa, cabendo a cada Estado editar a legislação interna para a concessão do benefício.'; ADI 1.851, rel. Min. Ilmar Galvão, DJ 22/03/2002: 'A concessão de isenção de ICMS depende de convênio e de lei estadual que a institua.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática Convênios do CONFAS têm natureza meramente autorizativa e exigem lei específica para implementação de benefícios fiscais.
A afirmação foi feita durante o julgamento no STF sobre a constitucionalidade de normas estaduais relativas a benefícios fiscais de ICMS, discutindo a natureza dos convênios do Confaz.
Justificativa: O entendimento consolidado do STF é que convênios do Confaz têm natureza autorizativa, não impositiva, e exigem lei específica estadual para implementação de benefícios fiscais. O artigo 150, §6º, da Constituição Federal determina que a concessão de isenções, incentivos e benefícios fiscais relativos a tributos só pode ser feita por meio de lei específica. O Tema 299 da repercussão geral (RE 635688) e a jurisprudência do STF reiteram que o convênio do Confaz é condição necessária, mas não suficiente, para a concessão do benefício, sendo indispensável a edição de lei estadual.
Evidência: Constituição Federal, art. 150, §6º: 'Qualquer subsídio ou isenção, redução de base de cálculo, concessão de crédito presumido, anistia ou remissão, relativos a impostos, só poderá ser concedido mediante lei específica.'; RE 635688/RS (Tema 299 da repercussão geral, STF): 'A celebração de convênio no âmbito do Confaz é condição necessária, mas não suficiente, para a concessão de benefícios fiscais relativos ao ICMS, sendo indispensável a edição de lei estadual.'
Fontes: Constituição Federal (art. 150, §6º)
Paráfrase automática A mera celebração do convênio no CONFAS não assegura concessão de benefício fiscal de ICMS.
A afirmação foi feita durante o julgamento no STF sobre a constitucionalidade de benefícios fiscais de ICMS e a necessidade de ato normativo estadual após a celebração de convênio no Confaz.
Justificativa: O entendimento consolidado do STF é que o convênio do Confaz tem natureza autorizativa, não impositiva, e não substitui a necessidade de lei estadual para concessão de benefício fiscal de ICMS. O artigo 150, §6º, da Constituição exige lei específica para concessão ou revogação de isenção, incentivo ou benefício fiscal relativo a tributos estaduais. O Tema 299 da repercussão geral (RE 635688) e precedentes do STF confirmam que o convênio é condição necessária, mas não suficiente.
Evidência: Constituição Federal, art. 150, §6º: 'Qualquer subsídio ou isenção, redução de base de cálculo, concessão de crédito presumido, anistia ou remissão relativos a impostos, taxas ou contribuições só poderá ser concedido mediante lei específica.'; STF, RE 635688/RS, Tema 299 da repercussão geral, rel. Min. Celso de Mello, j. 03/06/2015: 'A celebração de convênio interestadual constitui condição necessária, mas não suficiente, à concessão de benefícios fiscais relativos ao ICMS.'
Fontes: Constituição Federal (art. 150, §6º)
Paráfrase automática Efetivar benefício fiscal no ordenamento interno é mera faculdade e não obrigação.
A afirmação foi feita durante o julgamento sobre a possibilidade de revogação unilateral de benefícios fiscais de ICMS, discutindo a natureza dos convênios do Confaz e a necessidade de ato normativo estadual para efetivação do benefício.
Justificativa: O entendimento consolidado do STF é que o convênio do Confaz tem natureza autorizativa, não obrigando o ente federado a implementar o benefício fiscal, que depende de ato normativo próprio do estado. O Tema 299 da repercussão geral (RE 635688) e o art. 150, §6º da Constituição Federal exigem lei específica estadual para concessão de isenção, não bastando o convênio.
Evidência: RE 635688, Tema 299, STF, acórdão: 'A concessão de isenção de ICMS depende de lei específica estadual, não bastando a mera celebração de convênio no âmbito do Confaz.' Constituição Federal, art. 150, §6º: 'Qualquer subsídio ou isenção, redução de base de cálculo, concessão de crédito presumido, anistia ou remissão, relativos a impostos, só poderão ser concedidos mediante lei específica.'
Fontes: Constituição Federal (Art. 150, §6º)
Paráfrase automática Convênios do ICMS não instituem benefício fiscal nos estados, depende da discricionaridade política do ente nacional.
O ministro Luiz Fux discute a natureza dos convênios do ICMS, destacando que eles não criam automaticamente benefícios fiscais nos estados, pois dependem de internalização por ato normativo estadual.
Justificativa: A Constituição Federal, em seu art. 155, §2º, XII, 'g', exige lei estadual para concessão de isenções, incentivos e benefícios fiscais relativos ao ICMS, condicionando-os à celebração de convênio no âmbito do Confaz. A Lei Complementar 24/75, art. 1º, reforça que a concessão de isenção depende de convênio, mas a efetiva instituição do benefício exige ato normativo do estado. O convênio tem natureza autorizativa, não impositiva, e a concessão do benefício é discricionária ao ente federado.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'; Lei Complementar 24/75, art. 1º: 'A concessão de isenção do ICMS dependerá de deliberação dos Estados e do Distrito Federal, reunidos em Conselho'.
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/75 (art. 1º)
Paráfrase automática O mesmo ente que edita o ato constitutivo do benefício fiscal tem competência para revogá-lo.
Durante o julgamento sobre a revogação de benefícios fiscais de ICMS, Luiz Fux argumenta que o ente que edita o ato constitutivo do benefício fiscal tem competência para revogá-lo, destacando a autonomia federativa.
Justificativa: A competência para revogar benefícios fiscais segue, em regra, o princípio do paralelismo de formas, ou seja, quem edita pode revogar. Contudo, no caso de benefícios fiscais de ICMS, a Constituição (art. 155, §2º, XII, 'g') e a Lei Complementar 24/75 exigem que a concessão e a revogação dependam de convênio entre os estados no âmbito do Confaz, não sendo ato unilateral do estado após adesão ao convênio. Assim, a parte da afirmação referente à competência unilateral do ente é contraditada pelo regime jurídico específico do ICMS.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como isenções, incentivos e benefícios fiscais serão concedidos e revogados'; Lei Complementar 24/75, art. 1º: 'as isenções do ICMS serão concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal'.
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/75 (art. 1º)
Limitações e divergências: A afirmação seria confirmada para benefícios fiscais fora do ICMS, mas, no contexto do julgamento, refere-se a benefícios sujeitos ao regime do Confaz, que exige decisão colegiada. O contexto da fala indica que Fux discute especificamente ICMS, não benefícios fiscais em geral.
Paráfrase automática A internalização do convênio de ICMS não transforma a autorização em obrigação perpétua.
Durante o julgamento sobre a revogação unilateral de benefícios fiscais de ICMS, Luiz Fux argumenta que a internalização de convênios do Confaz não transforma a autorização em obrigação perpétua para o estado.
Justificativa: A Lei Complementar 24/75, art. 1º, estabelece que a concessão de isenções do ICMS depende de convênio entre os estados, mas não determina que a internalização do convênio crie obrigação perpétua. O STF já reconheceu que convênios do Confaz têm natureza autorizativa, não vinculando perpetuamente os estados-membros, que mantêm autonomia federativa (CF, art. 18). O entendimento é reiterado em precedentes do STF, como ADI 1073/DF, que reconhece a possibilidade de revogação de benefícios fiscais, desde que observados os requisitos legais.
Evidência: Lei Complementar 24/75, art. 1º: 'A concessão de isenções do imposto sobre operações relativas à circulação de mercadorias dependerá de deliberação dos Estados e do Distrito Federal, reunidos no Conselho de Política Fazendária.'; Constituição Federal, art. 18: 'A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos, nos termos desta Constituição.'; STF, ADI 1073/DF, rel. Min. Ilmar Galvão, j. 18/10/1995.
Fontes: Lei Complementar 24/75 (art. 1º) · Constituição Federal (art. 18)
Paráfrase automática Artigo 18 da Constituição garante autonomia dos entes federativos.
Durante o julgamento sobre a autonomia dos estados na internalização e revogação de convênios de ICMS, Luiz Fux cita o artigo 18 da Constituição para fundamentar a autonomia dos entes federativos.
Justificativa: O artigo 18 da Constituição Federal estabelece expressamente que a organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos nos termos da Constituição. O texto constitucional garante autonomia política, administrativa e financeira a esses entes.
Evidência: Constituição Federal, art. 18: 'A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos, nos termos desta Constituição.'
Fontes: Constituição Federal (art. 18)
Paráfrase automática A Lei Complementar 24/75 foi recepcionada pela Constituição de 1988 com necessária filtragem à luz da nova ordem constitucional.
A afirmação surge durante o debate sobre a validade e aplicação da Lei Complementar 24/75 após a Constituição de 1988, especialmente quanto à disciplina dos benefícios fiscais do ICMS e a necessidade de compatibilização com o novo texto constitucional.
Justificativa: O STF já reconheceu, em diversos precedentes, que a Lei Complementar 24/75 foi recepcionada pela Constituição de 1988, mas com a necessidade de filtragem conforme os princípios e dispositivos constitucionais atuais. A ADPF 198, julgada pelo STF, expressamente assentou a recepção da LC 24/75, condicionando sua aplicação à compatibilidade com a ordem constitucional vigente, especialmente quanto à exigência de convênios para concessão e revogação de benefícios fiscais de ICMS.
Evidência: STF, ADPF 198, rel. Min. Ellen Gracie, j. 18/06/2007: 'A Lei Complementar 24/75 foi recepcionada pela Constituição de 1988, devendo ser interpretada à luz do novo texto constitucional.'; Constituição Federal, art. 155, §2º, XII, 'g': exige lei complementar para concessão e revogação de benefícios fiscais de ICMS.
Fontes: Constituição Federal (Art. 155, §2º, XII, 'g': cabe à lei complementar regular a forma de concessão e revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS.)
Paráfrase automática Convênios do ICMS são autorizativos e não impositivos.
A afirmação foi feita durante o julgamento sobre a natureza dos convênios do ICMS, discutindo se Estados podem ser obrigados a manter benefícios fiscais pactuados no Confaz.
Justificativa: A Lei Complementar 24/75, especialmente em seus arts. 1º, 2º e 7º, estabelece que os convênios do Confaz têm natureza autorizativa: permitem, mas não impõem, a concessão de benefícios fiscais, exigindo lei estadual para sua efetivação. O STF já reconheceu essa natureza autorizativa em precedentes como a ADPF 198. A internalização depende de ato normativo estadual, não havendo imposição automática aos entes federados.
Evidência: Lei Complementar 24/75, art. 1º: 'As isenções do imposto […] somente poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' Art. 2º: 'Os convênios serão celebrados por deliberação dos Estados e do Distrito Federal.' ADPF 198, STF, rel. Min. Eros Grau, j. 18/06/2010: reconhece a natureza autorizativa dos convênios do Confaz.
Fontes: Lei Complementar 24/75 (art. 1º, art. 2º, art. 7º)
Paráfrase automática A Constituição de 67 e a Emenda Constitucional 1 de 69 prescrevem que isenções de ICMS serão revogadas nos termos de convênios.
O orador discute o regime constitucional anterior sobre isenções de ICMS e sua revogação, citando a Constituição de 1967 e a EC 1/69 como fundamento para a obrigatoriedade de observância dos convênios.
Justificativa: A Constituição de 1967, em seu art. 23, §6º, com redação dada pela EC 1/69, previa expressamente que as isenções do imposto sobre circulação de mercadorias (ICM, depois ICMS) seriam concedidas e revogadas nos termos de convênios celebrados e ratificados pelos Estados, conforme lei complementar. O texto constitucional da época estabelecia a vinculação das isenções aos convênios, diferentemente do regime posterior da Constituição de 1988.
Evidência: Constituição de 1967, art. 23, §6º (com redação da EC 1/69): 'As isenções do imposto sobre operações relativas à circulação de mercadorias serão, com sedizor, revogadas nos termos fixados em convênios, celebrados e ratificados pelos Estados, segundo o disposto em lei complementar.'
Fontes: Constituição de 1967 (art. 23, §6º (redação da EC 1/69): 'As isenções do imposto sobre operações relativas à circulação de mercadorias serão, com sedizor, revogadas nos termos fixados em convênios, celebrados e ratificados pelos Estados, segundo o disposto em lei complementar.')
Paráfrase automática A revogação de benefícios fiscais deve seguir o rito de adição dos convênios para outorga e retirada da autorização coletiva.
O orador discute o procedimento para revogação de benefícios fiscais de ICMS, defendendo que a retirada da autorização coletiva deve seguir o mesmo rito de aprovação dos convênios no Confaz.
Justificativa: A Lei Complementar 24/75, art. 2º, exige convênio para concessão e revogação de benefícios fiscais relativos ao ICMS, com aprovação unânime dos Estados representados no Confaz. Contudo, a afirmação de que a revogação deve necessariamente seguir 'apenas' o rito de adição dos convênios para outorga e retirada da autorização coletiva simplifica o regime: a internalização e a revogação local dependem também de ato normativo estadual, conforme reconhecido pelo STF (ADPF 198 e precedentes). Assim, a parte sobre o rito coletivo está confirmada, mas a exclusividade do rito, sem considerar a necessidade de ato estadual, não é sustentada.
Evidência: Lei Complementar 24/75, art. 2º: 'As isenções do imposto […] somente poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' ADPF 198/DF, STF, rel. Min. Cármen Lúcia, j. 29/05/2017: reconhece que a concessão e a revogação dependem de convênio, mas a eficácia no Estado depende de internalização por ato normativo local.
Fontes: Lei Complementar 24/75 (Art. 2º)
Limitações e divergências: A fala não distingue claramente entre a autorização coletiva (convênio) e a necessidade de internalização estadual para efetiva revogação do benefício, ponto já pacificado pelo STF. Não há precedente que afirme que apenas o rito coletivo basta para a revogação local.
Paráfrase automática Convênios do ICMS vedam retaliações e glossas de créditos entre estados.
A afirmação surge no debate sobre a natureza e os efeitos dos convênios do ICMS, especialmente quanto à vedação de práticas retaliatórias e à proteção dos créditos fiscais entre estados signatários.
Justificativa: O artigo 7º da Lei Complementar 24/75 determina expressamente que os estados e o Distrito Federal não podem impor restrições à circulação de mercadorias ou serviços em razão de benefícios fiscais concedidos por outros entes federativos, vedando retaliações e a glosa de créditos de ICMS. O dispositivo foi recepcionado pela Constituição de 1988, conforme reconhecido pelo STF na ADPF 198.
Evidência: Lei Complementar 24/75, art. 7º: 'Os Estados e o Distrito Federal não poderão impor restrições à circulação de mercadorias ou serviços, em virtude de isenções, incentivos e benefícios fiscais concedidos por outros Estados.'
Fontes: Lei Complementar 24/75 (art. 7º)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Luiz Fux sustentou que os convênios do CONFAS são autorizativos, exigindo atos normativos estaduais para implementação de benefícios fiscais. Essa posição é corroborada pela jurisprudência do STF e pela Lei Complementar 24/75, que estabelece o procedimento para concessão e revogação de isenções de ICMS. A autonomia dos estados é um princípio constitucional que permite a discricionariedade na adoção de políticas fiscais.
Algumas afirmações sobre a guerra fiscal e a revogação de isenções não são completamente sustentadas pela jurisprudência do STF, que foca mais na concessão unilateral de benefícios como causa de guerra fiscal. No entanto, a discussão sobre a autonomia estadual e a necessidade de internalização dos convênios reforça a importância de uma abordagem coordenada na gestão fiscal, sem alterar imediatamente o cenário atual para as empresas.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



