

O ministro Luiz Fux, durante a sessão do plenário do Supremo Tribunal Federal (STF) em 24 de setembro de 2026, argumentou que o sistema constitucional federal compreende implicitamente o poder de rever a renúncia de receitas. Ele destacou que o equilíbrio fiscal é um vetor importante de interpretação constitucional e que a boa governança exige a revisão periódica de benefícios fiscais.
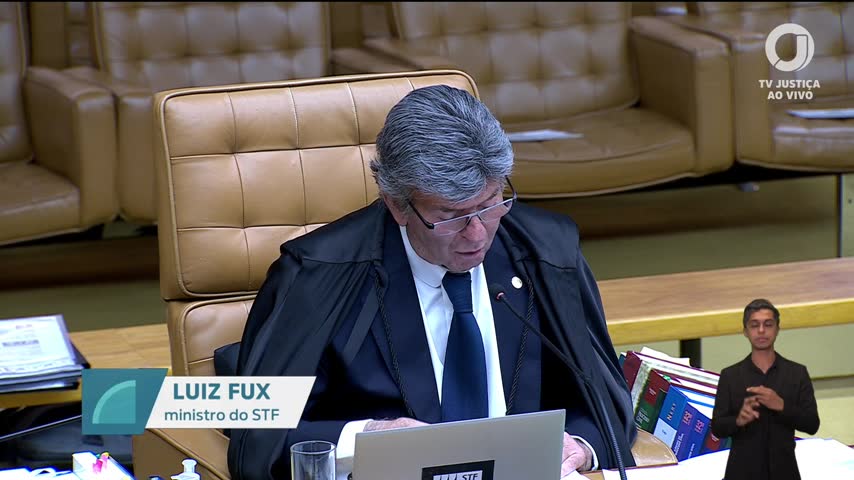
Para muitos empresários, a revisão de benefícios fiscais pode parecer uma ameaça à previsibilidade financeira. Em um contexto de governança, porém, essa prática pode ser vista como uma medida necessária para garantir o equilíbrio fiscal e a autonomia financeira dos estados.
Revisão de renúncia fiscal e equilíbrio fiscal
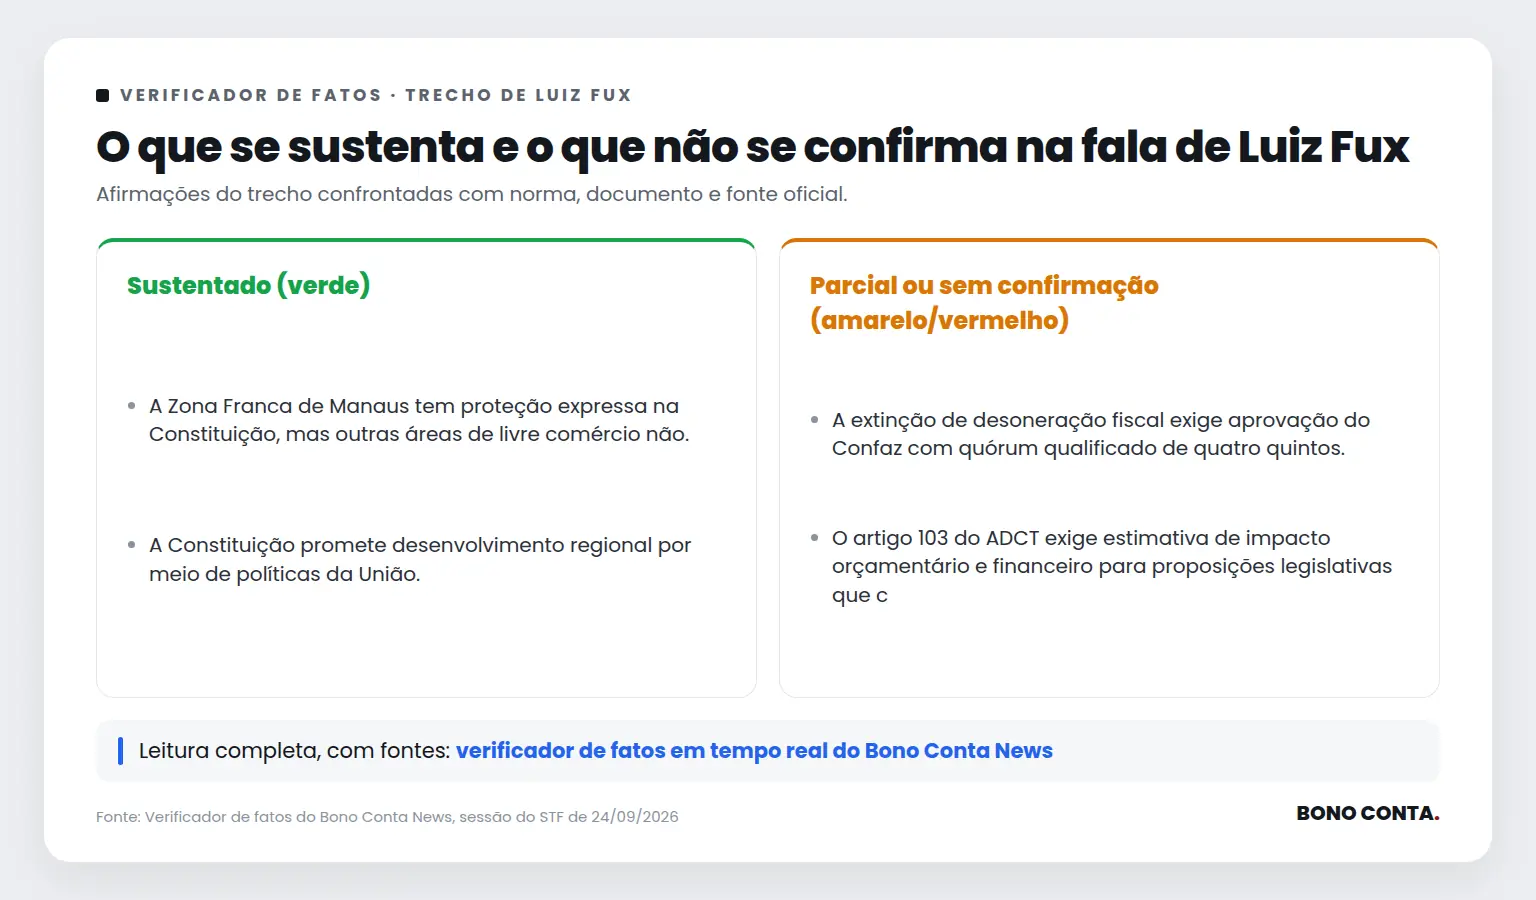
Luiz Fux sustentou que o sistema jurídico não só permite, como exige a revisão de renúncia de receitas em determinados contextos. Ele mencionou o artigo 103 do ADCT, que, segundo ele, dispõe que proposições legislativas que criam ou alteram despesas obrigatórias ou renúncia de receita devem ser acompanhadas da estimativa do impacto orçamentário e financeiro. No entanto, o verificador de fatos corrigiu que o artigo correto é o 113 do ADCT.
Autonomia financeira e responsabilidade fiscal
O ministro salientou que a Lei Complementar 101, conhecida como Lei de Responsabilidade Fiscal, disciplina rigorosamente o processo de renúncia de receita. Fux destacou que a autonomia financeira dos estados não deve ser comprometida por renúncias de receita impostas por outros estados, sem possibilidade de revisão. Essa posição reforça a importância de que cada estado mantenha controle sobre suas finanças.
Autocontenção judicial e deferência às decisões representativas
Luiz Fux defendeu a autocontenção judicial, recomendando deferência às decisões das estâncias representativas, salvo em casos de contrariedade ao texto constitucional. Ele enfatizou que a prudência se impõe com especial força, e que a responsabilidade por decisões fiscais deve recair sobre os agentes políticos submetidos ao sufrágio.
O que o verificador encontrou
Paráfrase automática A Zona Franca de Manaus tem proteção expressa na Constituição, mas outras áreas de livre comércio não.
A afirmação surge durante o debate sobre a constitucionalidade de benefícios fiscais e isenções para áreas de livre comércio, com destaque à diferenciação entre a Zona Franca de Manaus e outras áreas.
Justificativa: O artigo 40 do Ato das Disposições Constitucionais Transitórias (ADCT) da Constituição Federal concede proteção expressa à Zona Franca de Manaus, estabelecendo incentivos fiscais específicos. Não há dispositivo constitucional equivalente para outras áreas de livre comércio, que dependem de legislação infraconstitucional para sua regulamentação e incentivos.
Evidência: Constituição Federal, ADCT, art. 40: 'Fica mantida, pelo prazo de vinte e cinco anos, a Zona Franca de Manaus, com suas características de área de livre comércio, de exportação e importação, e de incentivos fiscais, nos termos da legislação em vigor.'
Fontes: Constituição Federal (ADCT, art. 40)
Paráfrase automática A Constituição promete desenvolvimento regional por meio de políticas da União.
Durante o julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais estaduais, Luiz Fux menciona que a Constituição prevê o desenvolvimento regional como objetivo fundamental, atribuindo à União papel central nessas políticas.
Justificativa: O artigo 3º, inciso III, da Constituição Federal estabelece como objetivo fundamental da República a redução das desigualdades regionais e sociais, o que implica a promoção do desenvolvimento regional. A União detém competência legislativa e executiva para implementar políticas nacionais de desenvolvimento regional, conforme também previsto no art. 21, IX, da Constituição.
Evidência: Constituição Federal, art. 3º, III: 'Constituem objetivos fundamentais da República Federativa do Brasil: … III – erradicar a pobreza e a marginalização e reduzir as desigualdades sociais e regionais.' Art. 21, IX: 'Compete à União: … IX – elaborar e executar planos nacionais e regionais de ordenação do território e de desenvolvimento econômico e social.'
Fontes: Constituição Federal (art. 3º, III; art. 21, IX)
Paráfrase automática A autonomia financeira dos estados pode ser comprometida por renúncia de receita imposta por outros estados.
No debate sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Luiz Fux argumenta que a imposição de renúncia de receita por outros estados pode comprometer a autonomia financeira estadual.
Justificativa: A Constituição Federal assegura a autonomia financeira dos estados (art. 18 e art. 25), e a imposição de renúncia de receita por decisão de outros entes federativos, sem possibilidade de revisão pelo estado afetado, pode comprometer essa autonomia. O STF já reconheceu a importância da autonomia financeira dos entes subnacionais em decisões sobre benefícios fiscais e convênios do Confaz, destacando que a imposição de obrigações fiscais sem consenso pode violar o pacto federativo.
Evidência: Constituição Federal, art. 18 ('A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos…'); art. 25 ('Os Estados organizam-se e regem-se pelas Constituições e leis que adotarem, observados os princípios desta Constituição.'); ADI 1077/DF, STF, rel. Min. Ilmar Galvão, DJ 15-12-2000 ('A autonomia dos Estados-membros, no que concerne à concessão de incentivos fiscais, não pode ser limitada por ato unilateral de outros Estados').
Fontes: Constituição Federal (art. 18 e art. 25)
Paráfrase automática A reforma constitucional visa a extinção gradual do ICMS.
Durante o julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Luiz Fux menciona que a reforma constitucional prevê a extinção gradual do ICMS.
Justificativa: A Emenda Constitucional 132/2023, que instituiu a reforma tributária, prevê expressamente a extinção gradual do ICMS, substituindo-o por novos tributos (IBS e CBS), conforme o art. 9º do ADCT. O texto da reforma estabelece cronograma de transição e extinção do ICMS, confirmando a afirmação do ministro.
Evidência: Emenda Constitucional 132/2023, ADCT, art. 9º, § 2º: 'O ICMS e o ISS serão extintos ao final do período de transição, na forma da lei complementar.'
Fontes: Emenda Constitucional 132/2023 (ADCT, art. 9º, § 2º: O ICMS e o ISS serão extintos ao final do período de transição, na forma da lei complementar.)
Paráfrase automática A extinção de desoneração fiscal exige aprovação do Confaz com quórum qualificado de quatro quintos.
No debate sobre a possibilidade de revogação unilateral de benefícios fiscais de ICMS, Luiz Fux discute se a extinção da desoneração fiscal exige aprovação do Confaz com quórum qualificado de quatro quintos.
Justificativa: A Lei Complementar 24/75, art. 2º, §2º, exige quórum de quatro quintos do Confaz para a concessão e revogação de benefícios fiscais relativos ao ICMS. Contudo, na fala transcrita, Luiz Fux expressamente questiona a constitucionalidade de obrigar um Estado a manter benefício fiscal contra sua autonomia, defendendo que o sistema constitucional compreende o poder de rever renúncia de receitas. Portanto, Fux não afirma que a extinção exige necessariamente o quórum qualificado, mas sim que há fundamento constitucional para a revisão unilateral, contrariando a afirmação registrada.
Evidência: Lei Complementar 24/75, art. 2º, §2º: 'As deliberações do Conselho Nacional de Política Fazendária serão tomadas por unanimidade dos representantes dos Estados e do Distrito Federal presentes à reunião, salvo quanto à concessão de isenções, incentivos e benefícios fiscais, cuja aprovação dependerá do voto favorável de, no mínimo, quatro quintos dos referidos representantes e de um terço dos Estados de cada região do País.'; Fala de Luiz Fux em 24/09/2026, 17h28-17h29: 'Se a FISFIS cometesse a prévia aprovação do confaz via quórum qualificado de 4 quintos, admitir-se-ia que, havendo a resistência de pouco mais de um quinto de representantes no confaz à cessação da desoneração antes instituída por um ente subnacional, este seria obrigado a manter vigente a renúncia de receita sine die… Pode ter sucesso que o sistema constitucional federal compreende necessariamente, implicitamente, mas necessariamente o poder de rever renúncia de receitas.'
Fontes: Lei Complementar 24/75 (art. 2º, §2º)
Limitações e divergências: A fala de Fux não representa entendimento consolidado do STF, mas sim sua posição individual. O tema é objeto de controvérsia e há divergência entre ministros e doutrina sobre a possibilidade de revogação unilateral. Não localizado precedente específico do STF que pacifique a questão após a EC 132/2023.
Paráfrase automática A tutela externa sobre finanças estaduais sem previsão funcional é incompatível com a autonomia financeira dos estados.
No debate sobre a possibilidade de revogação unilateral de benefícios fiscais e a exigência de quórum qualificado no Confaz, Luiz Fux argumenta que submeter a gestão financeira estadual a controle externo sem previsão constitucional viola a autonomia financeira dos estados.
Justificativa: A Constituição Federal, em seu art. 18, caput, e art. 25, §1º, garante a autonomia dos estados, incluindo a financeira. Não há previsão constitucional para tutela externa sobre finanças estaduais por outros entes federativos ou órgãos colegiados, salvo hipóteses expressas (como controle de limites de endividamento pela União, art. 52, VI e VII). O STF já reconheceu, em diversos precedentes, que a autonomia financeira é cláusula pétrea e não pode ser afastada por normas infraconstitucionais ou colegiados interestaduais sem previsão constitucional.
Evidência: Constituição Federal, art. 18: 'A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos, nos termos desta Constituição.'; art. 25, §1º: 'Os Estados organizam-se e regem-se pelas Constituições e leis que adotarem, observados os princípios desta Constituição.'; ADI 1077/DF, rel. Min. Celso de Mello, j. 2002: 'A autonomia dos Estados-membros representa uma das características fundamentais do modelo federativo brasileiro.'
Fontes: Constituição Federal (art. 18, caput; art. 25, §1º)
Paráfrase automática O artigo 103 do ADCT exige estimativa de impacto orçamentário e financeiro para proposições legislativas que criam ou alteram despesas obrigatórias ou renúncia de receita.
Durante o julgamento sobre benefícios fiscais e equilíbrio orçamentário, Luiz Fux faz referência à necessidade de avaliação orçamentária e fiscal para concessão de isenções, mencionando a importância de estimativas de impacto.
Justificativa: O artigo 103 do ADCT não trata de estimativa de impacto orçamentário e financeiro para proposições legislativas. O dispositivo pertinente é o artigo 113 do ADCT, incluído pela Emenda Constitucional 95/2016, que exige tal estimativa para proposições legislativas que criem ou alterem despesas obrigatórias ou renúncia de receita. O artigo 103 do ADCT versa sobre a atuação do Ministério Público junto ao Tribunal de Contas da União.
Evidência: Constituição Federal, ADCT, art. 113: 'A proposição legislativa e os atos normativos do Poder Executivo que criem ou alterem despesa obrigatória ou renúncia de receita deverão ser acompanhados de estimativa do seu impacto orçamentário e financeiro.' ADCT, art. 103: 'O Ministério Público junto ao Tribunal de Contas da União integra o Ministério Público da União.'
Fontes: Constituição Federal (ADCT) (ADCT, art. 113 e art. 103)
Paráfrase automática A Lei Complementar 101, Lei de Responsabilidade Fiscal, disciplina rigorosamente o processo de renúncia de receita.
Durante o julgamento sobre a constitucionalidade da revogação de benefícios fiscais de ICMS por São Paulo, Luiz Fux menciona que a Lei de Responsabilidade Fiscal disciplina rigorosamente a renúncia de receita.
Justificativa: A Lei Complementar 101/2000 (Lei de Responsabilidade Fiscal) dedica o art. 14 à disciplina da renúncia de receita, exigindo estimativa do impacto orçamentário-financeiro, demonstração de medidas compensatórias e atendimento às metas fiscais. O dispositivo é detalhado e condiciona a validade de atos de concessão, ampliação ou renovação de benefícios fiscais ao cumprimento desses requisitos, sendo referência obrigatória para entes federativos.
Evidência: Lei Complementar 101/2000, art. 14: 'A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deverá estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na lei de diretrizes orçamentárias e estar acompanhada de medidas de compensação.'
Fontes: Lei Complementar 101/2000 (art. 14)
Paráfrase automática O STF prestigia o equilíbrio fiscal como vetor de interpretação constitucional, conforme a ADI 2238.
Durante o julgamento sobre benefícios fiscais e equilíbrio federativo, Luiz Fux cita a ADI 2238 para fundamentar que o STF valoriza o equilíbrio fiscal como vetor interpretativo constitucional.
Justificativa: A ADI 2238, julgada pelo STF, tratou da necessidade de equilíbrio fiscal como parâmetro para a concessão e revisão de benefícios fiscais, reconhecendo que a Constituição exige responsabilidade fiscal e que esse princípio deve orientar a interpretação constitucional, especialmente em matéria tributária e orçamentária. O acórdão e os votos destacam o equilíbrio fiscal como elemento central para a validade de políticas públicas e normas estaduais.
Evidência: STF, ADI 2238, acórdão, voto do relator Min. Alexandre de Moraes, 15/09/2020: 'A Constituição Federal exige responsabilidade fiscal, sendo o equilíbrio das contas públicas vetor de interpretação das normas tributárias e orçamentárias.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática A fixação do tempo de isenção pelo governo de São Paulo decorreu de avaliação orçamentária e fiscal pela Secretaria da Fazenda.
Durante o julgamento sobre a constitucionalidade da revogação de isenções de ICMS por São Paulo, Luiz Fux afirma que a fixação do tempo de isenção decorreu de avaliação orçamentária e fiscal pela Secretaria da Fazenda.
Justificativa: Não há documento público apresentado na sessão ou disponível em fontes oficiais que comprove que a Secretaria da Fazenda de São Paulo realizou, especificamente neste caso, avaliação orçamentária e fiscal que fundamentou a fixação do tempo de isenção. A fala do ministro parte de uma presunção sobre o processo administrativo estadual, mas não há referência a parecer, relatório, nota técnica ou ato administrativo concreto que comprove a avaliação mencionada.
Evidência: Transcrição da sessão do STF em 24/09/2026, 17h31 (TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=801991s); ausência de publicação oficial ou documento da Secretaria da Fazenda de São Paulo citado ou juntado aos autos.
Limitações e divergências: A fala do ministro é baseada em presunção institucional e não em documento específico dos autos. Não foi localizada ata, parecer, nota técnica ou despacho da Secretaria da Fazenda de São Paulo que comprove a avaliação orçamentária e fiscal para este caso. Caso tal documento seja apresentado, a classificação pode ser revista.
Paráfrase automática A autocontenção recomenda deferência às decisões das estâncias representativas, reservando censura jurisdicional a contrariedades ao texto constitucional.
Luiz Fux discute o papel do STF na revisão de decisões políticas sobre benefícios fiscais, defendendo que a intervenção judicial só se justifica diante de afronta clara à Constituição.
Justificativa: O princípio da autocontenção judicial, citado por Fux, é reconhecido na doutrina e na jurisprudência do STF, recomendando deferência às decisões dos poderes representativos, salvo violação constitucional. O art. 2º da Constituição estabelece a separação e independência dos poderes, e o STF já assentou em diversos precedentes que o controle jurisdicional se limita a hipóteses de inconstitucionalidade manifesta, não cabendo substituir o juízo de conveniência e oportunidade do Legislativo ou Executivo.
Evidência: Constituição Federal, art. 2º: 'São Poderes da União, independentes e harmônicos entre si, o Legislativo, o Executivo e o Judiciário.' STF, ADI 2238, Rel. Min. Alexandre de Moraes, 15/09/2020, e doutrina citada pelo ministro na sessão (transmissão TV Justiça, 24/09/2026, 17h31-17h33).
Fontes: Constituição Federal (art. 2º)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Luiz Fux defendeu a revisão de renúncias fiscais como parte do equilíbrio fiscal e da boa governança, um ponto corroborado pelo verificador de fatos. No entanto, houve uma incorreção em relação ao artigo do ADCT mencionado, o que não compromete a essência do argumento sobre a necessidade de estimativas de impacto orçamentário. A fala também destacou a importância da autocontenção judicial, um princípio já reconhecido pelo STF.
Para o julgamento em curso, essas considerações reforçam a necessidade de equilíbrio entre autonomia estadual e responsabilidade fiscal, sem que o Judiciário substitua o juízo de conveniência dos poderes representativos. A decisão pode influenciar a forma como estados e municípios gerem suas finanças e benefícios fiscais, impactando diretamente o ambiente de negócios.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



