

Durante a sessão plenária do STF, o ministro Luiz Fux destacou a necessidade de se observar a segurança jurídica e a previsibilidade ao revogar benefícios fiscais. Ele argumentou que a supressão de isenções fiscais deve respeitar o princípio da anterioridade tributária para garantir que os contribuintes possam se planejar adequadamente.
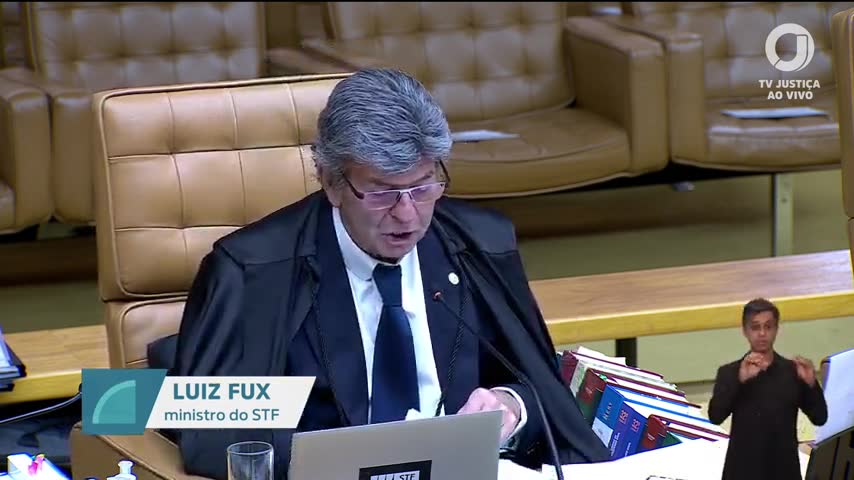
Empresários frequentemente enfrentam desafios na adaptação a mudanças fiscais, especialmente quando essas alterações são inesperadas. A fala do ministro Fux reforça a importância de um planejamento tributário que considere possíveis alterações legislativas e suas implicações.
O papel da autocontenção judicial
Luiz Fux ressaltou o princípio da autocontenção judicial, que recomenda deferência às decisões dos poderes representativos, salvo violação constitucional. Segundo ele, “a autocontenção recomenda deferência às decisões das estâncias representativas, reservando censura jurisdicional a contrariedades ao texto constitucional”. Esse princípio visa assegurar que o Judiciário não substitua as decisões do Legislativo ou Executivo, a menos que haja inconstitucionalidade manifesta.
A importância da anterioridade tributária
O ministro destacou que o princípio da anterioridade tributária se aplica à supressão de benefícios fiscais que resultem em majoração indireta de tributos. Conforme o artigo 150, inciso III, da Constituição Federal, a cobrança de tributos deve respeitar um prazo de anterioridade, permitindo que contribuintes se ajustem às novas exigências fiscais. Fux afirmou que “o princípio da anterioridade tributária geral e non-angelsimal se aplica às hipóteses de redução ou de supressão de benefícios ou incentivos fiscais”.
A segurança jurídica na revogação de isenções
Fux enfatizou que a revogação de benefícios fiscais deve ser conduzida de forma a respeitar a segurança jurídica e a previsibilidade. Ele argumentou que essas mudanças devem proporcionar um tempo de transição adequado para que os agentes econômicos possam se adaptar. “O passivo do tributo não se dá sobre o viés da perpetuação do benefício fiscal, mas sim sobre o prisma da segurança jurídica e da previsibilidade”, destacou o ministro.
O que o verificador encontrou
Paráfrase automática O artigo 103 do ADCT exige estimativa de impacto orçamentário e financeiro para proposições legislativas que criam ou alteram despesas obrigatórias ou renúncia de receita.
Durante o julgamento sobre benefícios fiscais e equilíbrio orçamentário, Luiz Fux faz referência à necessidade de avaliação orçamentária e fiscal para concessão de isenções, mencionando a importância de estimativas de impacto.
Justificativa: O artigo 103 do ADCT não trata de estimativa de impacto orçamentário e financeiro para proposições legislativas. O dispositivo pertinente é o artigo 113 do ADCT, incluído pela Emenda Constitucional 95/2016, que exige tal estimativa para proposições legislativas que criem ou alterem despesas obrigatórias ou renúncia de receita. O artigo 103 do ADCT versa sobre a atuação do Ministério Público junto ao Tribunal de Contas da União.
Evidência: Constituição Federal, ADCT, art. 113: 'A proposição legislativa e os atos normativos do Poder Executivo que criem ou alterem despesa obrigatória ou renúncia de receita deverão ser acompanhados de estimativa do seu impacto orçamentário e financeiro.' ADCT, art. 103: 'O Ministério Público junto ao Tribunal de Contas da União integra o Ministério Público da União.'
Fontes: Constituição Federal (ADCT) (ADCT, art. 113 e art. 103)
Paráfrase automática A Lei Complementar 101, Lei de Responsabilidade Fiscal, disciplina rigorosamente o processo de renúncia de receita.
Durante o julgamento sobre a constitucionalidade da revogação de benefícios fiscais de ICMS por São Paulo, Luiz Fux menciona que a Lei de Responsabilidade Fiscal disciplina rigorosamente a renúncia de receita.
Justificativa: A Lei Complementar 101/2000 (Lei de Responsabilidade Fiscal) dedica o art. 14 à disciplina da renúncia de receita, exigindo estimativa do impacto orçamentário-financeiro, demonstração de medidas compensatórias e atendimento às metas fiscais. O dispositivo é detalhado e condiciona a validade de atos de concessão, ampliação ou renovação de benefícios fiscais ao cumprimento desses requisitos, sendo referência obrigatória para entes federativos.
Evidência: Lei Complementar 101/2000, art. 14: 'A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deverá estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na lei de diretrizes orçamentárias e estar acompanhada de medidas de compensação.'
Fontes: Lei Complementar 101/2000 (art. 14)
Paráfrase automática O STF prestigia o equilíbrio fiscal como vetor de interpretação constitucional, conforme a ADI 2238.
Durante o julgamento sobre benefícios fiscais e equilíbrio federativo, Luiz Fux cita a ADI 2238 para fundamentar que o STF valoriza o equilíbrio fiscal como vetor interpretativo constitucional.
Justificativa: A ADI 2238, julgada pelo STF, tratou da necessidade de equilíbrio fiscal como parâmetro para a concessão e revisão de benefícios fiscais, reconhecendo que a Constituição exige responsabilidade fiscal e que esse princípio deve orientar a interpretação constitucional, especialmente em matéria tributária e orçamentária. O acórdão e os votos destacam o equilíbrio fiscal como elemento central para a validade de políticas públicas e normas estaduais.
Evidência: STF, ADI 2238, acórdão, voto do relator Min. Alexandre de Moraes, 15/09/2020: 'A Constituição Federal exige responsabilidade fiscal, sendo o equilíbrio das contas públicas vetor de interpretação das normas tributárias e orçamentárias.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática A fixação do tempo de isenção pelo governo de São Paulo decorreu de avaliação orçamentária e fiscal pela Secretaria da Fazenda.
Durante o julgamento sobre a constitucionalidade da revogação de isenções de ICMS por São Paulo, Luiz Fux afirma que a fixação do tempo de isenção decorreu de avaliação orçamentária e fiscal pela Secretaria da Fazenda.
Justificativa: Não há documento público apresentado na sessão ou disponível em fontes oficiais que comprove que a Secretaria da Fazenda de São Paulo realizou, especificamente neste caso, avaliação orçamentária e fiscal que fundamentou a fixação do tempo de isenção. A fala do ministro parte de uma presunção sobre o processo administrativo estadual, mas não há referência a parecer, relatório, nota técnica ou ato administrativo concreto que comprove a avaliação mencionada.
Evidência: Transcrição da sessão do STF em 24/09/2026, 17h31 (TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=801991s); ausência de publicação oficial ou documento da Secretaria da Fazenda de São Paulo citado ou juntado aos autos.
Limitações e divergências: A fala do ministro é baseada em presunção institucional e não em documento específico dos autos. Não foi localizada ata, parecer, nota técnica ou despacho da Secretaria da Fazenda de São Paulo que comprove a avaliação orçamentária e fiscal para este caso. Caso tal documento seja apresentado, a classificação pode ser revista.
Paráfrase automática A autocontenção recomenda deferência às decisões das estâncias representativas, reservando censura jurisdicional a contrariedades ao texto constitucional.
Luiz Fux discute o papel do STF na revisão de decisões políticas sobre benefícios fiscais, defendendo que a intervenção judicial só se justifica diante de afronta clara à Constituição.
Justificativa: O princípio da autocontenção judicial, citado por Fux, é reconhecido na doutrina e na jurisprudência do STF, recomendando deferência às decisões dos poderes representativos, salvo violação constitucional. O art. 2º da Constituição estabelece a separação e independência dos poderes, e o STF já assentou em diversos precedentes que o controle jurisdicional se limita a hipóteses de inconstitucionalidade manifesta, não cabendo substituir o juízo de conveniência e oportunidade do Legislativo ou Executivo.
Evidência: Constituição Federal, art. 2º: 'São Poderes da União, independentes e harmônicos entre si, o Legislativo, o Executivo e o Judiciário.' STF, ADI 2238, Rel. Min. Alexandre de Moraes, 15/09/2020, e doutrina citada pelo ministro na sessão (transmissão TV Justiça, 24/09/2026, 17h31-17h33).
Fontes: Constituição Federal (art. 2º)
Paráfrase automática O princípio da anterioridade tributária se aplica à supressão de benefícios fiscais que resultem em majoração indireta de tributos.
O ministro Luiz Fux discute a aplicação do princípio da anterioridade tributária em casos de supressão de benefícios fiscais que resultam em aumento indireto de tributos, durante julgamento sobre isenções de ICMS.
Justificativa: O artigo 150, III, 'b', da Constituição Federal veda a cobrança de tributos antes de decorridos noventa dias da publicação da lei que os instituiu ou aumentou, e a jurisprudência do STF (tema 1.083 da repercussão geral, RE 1.173.027) reconhece que a supressão de benefício fiscal que resulte em majoração indireta do tributo está sujeita à anterioridade. O próprio ministro Fux cita a tese fixada no RE 1.473.027 (tema 1.383), que confirma essa aplicação.
Evidência: Constituição Federal, art. 150, III, 'b'; RE 1.173.027 (tema 1.083 da repercussão geral); RE 1.473.027 (tema 1.383 da repercussão geral), voto do relator e tese fixada.
Fontes: Constituição Federal (art. 150, III, b)
Paráfrase automática O STF anulou norma que estabeleceu prazo de vigência da isenção sobre a saída de mercadorias de São Paulo para áreas de livre comércio, observando a anterioridade tributária.
A afirmação surge durante o voto do ministro Luiz Fux, ao analisar a validade de norma paulista que estabeleceu prazo para isenção de ICMS sobre saídas para áreas de livre comércio, discutindo se houve violação à anterioridade tributária.
Justificativa: O ministro Luiz Fux, na transcrição da sessão, afirma expressamente que o Tribunal não anulou a norma impugnada, mas sim reconheceu que ela observou a anterioridade tributária e não incorreu em vício. Portanto, a afirmação de que o STF anulou a norma é contradita pelo voto do próprio ministro, que defende a validade do prazo de vigência estabelecido.
Evidência: TV Justiça, sessão de 24/09/2026, https://www.youtube.com/watch?v=QY4T9D78z1I&t=795689s, trecho a partir de 17h36: 'O Tribunal Supremo anulou a má impugnada ao ter estabelecido prazo de vigência da isenção sobre a saída do território paulista de mercadorias com destino a áreas de livre comércio não incorreu em vício algum, tendo observado a anterioridade tributária.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A fixação de termo final à proibição de benefício fiscal é opção razoável comparada à autonomia financeira do ente subnacional.
Durante o julgamento sobre a constitucionalidade da revogação de benefícios fiscais de ICMS por São Paulo, Luiz Fux avalia a razoabilidade de se fixar termo final à isenção em comparação à autonomia financeira estadual.
Justificativa: A afirmação expressa um juízo de valor sobre a razoabilidade da opção legislativa de limitar temporalmente benefícios fiscais, contrapondo-a à autonomia financeira dos entes subnacionais. Não há núcleo factual verificável, mas sim apreciação subjetiva do ministro sobre política fiscal e equilíbrio federativo.
Evidência: Fala do ministro Luiz Fux na sessão do STF em 24/09/2026, a partir de 17h34 (TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=801990s).
Paráfrase automática A revogação de benefício fiscal deve observar a segurança jurídica e a previsibilidade.
Durante o julgamento sobre a constitucionalidade da revogação de benefícios fiscais de ICMS, Luiz Fux afirma que a revogação deve observar a segurança jurídica e a previsibilidade.
Justificativa: O princípio da segurança jurídica e da previsibilidade é reconhecido no direito tributário, especialmente em relação à anterioridade tributária (CF, art. 150, III, 'b' e 'c'), que visa garantir que alterações que aumentem tributos ou suprimam benefícios fiscais só produzam efeitos após certo tempo, permitindo planejamento pelos contribuintes. O STF já fixou tese no Tema 1.383 da repercussão geral (RE 1473), afirmando que a anterioridade se aplica à supressão de benefícios fiscais que resultem em majoração indireta de tributos, justamente para assegurar previsibilidade e segurança jurídica.
Evidência: Constituição Federal, art. 150, III, 'b' e 'c': veda a cobrança de tributos no mesmo exercício financeiro em que haja sido publicada a lei que os instituiu ou aumentou, e antes de decorridos noventa dias da publicação; RE 1473/DF (Tema 1.383 da repercussão geral), tese fixada: 'O princípio da anterioridade tributária geral e nonagesimal se aplica às hipóteses de redução ou de supressão de benefícios ou incentivos fiscais que resultem em majoração indireta de tributos, observadas as determinações e as exceções constitucionais para cada tributo.'
Fontes: Constituição Federal (art. 150, III, b e c)
Paráfrase automática O Tribunal Supremo assegurou mais de dois anos de transição para agentes econômicos com a norma de 2022.
Durante o julgamento sobre a constitucionalidade da revogação de benefícios fiscais de ICMS por São Paulo, Luiz Fux argumenta que o STF assegurou mais de dois anos de transição para agentes econômicos ao analisar norma de 2022.
Justificativa: A fala de Luiz Fux refere-se à norma paulista que, editada em 2022, estabeleceu o fim da isenção fiscal para 31 de dezembro de 2024, o que resulta em um período de transição superior a dois anos. O próprio voto do ministro detalha que a anterioridade tributária foi respeitada e que o prazo de vigência da isenção foi projetado para garantir previsibilidade e segurança jurídica aos agentes econômicos.
Evidência: Sessão do STF de 24/09/2026, fala de Luiz Fux a partir de 17h36: 'Eis que editado no ano de 2022, projetou o tempo final da isenção para 31 de dezembro de 2024. assegurando aos agentes econômicos mais de dois anos de transição.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Luiz Fux sustentou que a revogação de benefícios fiscais deve observar a segurança jurídica e a previsibilidade, conforme o princípio da anterioridade tributária. Essa postura é corroborada pela jurisprudência do STF, que reconhece a necessidade de garantir um tempo de transição adequado para os contribuintes. No entanto, algumas afirmações feitas por Fux não puderam ser verificadas ou foram contraditórias, como a questão da anulação de norma pelo STF.
A decisão em curso no STF sobre a abertura de investigação em um caso relacionado a benefícios fiscais pode ter implicações significativas para a segurança jurídica e a previsibilidade das decisões tributárias no Brasil. Empresários devem acompanhar atentamente esses desdobramentos para ajustar suas estratégias fiscais e de planejamento tributário.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



