

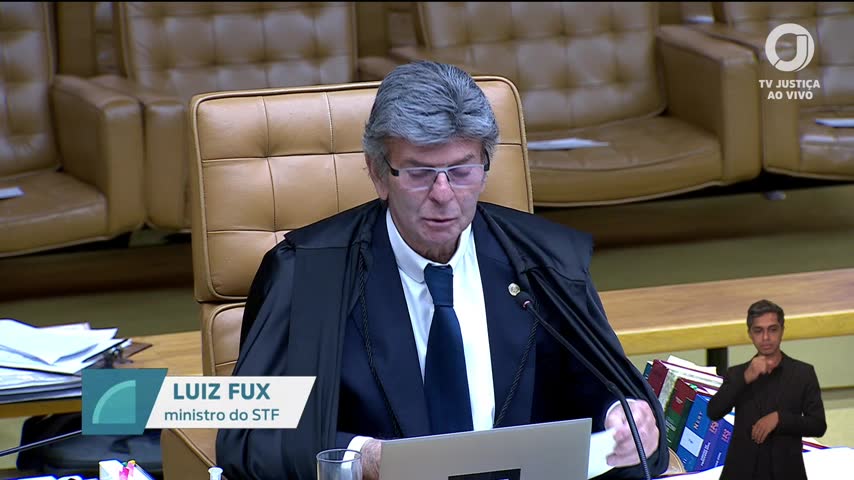
Durante a sessão extraordinária do Supremo Tribunal Federal (STF) em 24 de setembro de 2026, o ministro Luiz Fux destacou a importância da deliberação interfederativa na concessão de benefícios fiscais relacionados ao ICMS. Segundo ele, essa exigência visa conter as chamadas guerras fiscais entre os estados brasileiros.
Essa prática, que pode parecer distante do dia a dia das empresas, afeta diretamente o ambiente de negócios, pois a estabilidade fiscal é um dos pilares para a previsibilidade e segurança jurídica, essenciais para o planejamento empresarial.
Deliberação interfederativa e guerra fiscal
Luiz Fux afirmou que a exigência de deliberação interfederativa em sede de benefícios fiscais do ICMS tem como objetivo principal evitar guerras fiscais. Ele explicou que quando um estado concede isenções unilaterais, atrai atividades econômicas de forma predatória, em detrimento dos demais estados. Para o ministro, a desoneração unilateral prejudica o equilíbrio federativo e a competição justa entre os entes.
Jurisprudência do STF sobre concessão de benefícios
O ministro ressaltou que a concessão de benefícios fiscais sem amparo em convênio é reprimida pela jurisprudência do STF. A corte possui decisões que consideram inconstitucional a concessão unilateral de benefícios fiscais do ICMS, sem a celebração de convênio no âmbito do Confaz. Esse entendimento visa coibir a competição desleal entre estados por investimentos privados.
Revogação de benefícios e seus efeitos
Fux também abordou a diferença entre a concessão e a revogação de benefícios fiscais. Ele destacou que, enquanto a concessão pode atrair investimentos e gerar guerra fiscal, a revogação não captura investimentos alheios, mas apenas onera as operações locais. Essa distinção é importante para entender as implicações econômicas e políticas das decisões fiscais dos estados.
O que o verificador encontrou
Paráfrase automática A exigência de deliberação interfederativa em benefícios fiscais de ICMS visa conter guerras fiscais.
Durante o julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Luiz Fux discute a razão da exigência de deliberação conjunta para concessão desses benefícios.
Justificativa: A Constituição Federal, art. 155, §2º, XII, g, exige que a concessão de isenções, incentivos e benefícios fiscais relativos ao ICMS dependa de deliberação dos Estados e do Distrito Federal, nos termos de lei complementar. A Lei Complementar 24/75, art. 1º, determina que a concessão ou revogação desses benefícios só pode ocorrer por decisão unânime dos Estados representados no Confaz, justamente para evitar a chamada 'guerra fiscal', ou seja, a competição desleal entre entes federativos por investimentos privados.
Evidência: Constituição Federal, art. 155, §2º, XII, g: 'cabe à lei complementar regular a forma como isenções, incentivos e benefícios fiscais serão concedidos e revogados'; Lei Complementar 24/75, art. 1º: 'Somente poderão ser concedidos ou revogados isenções, incentivos e benefícios fiscais ou financeiro-fiscais relativos ao ICMS, mediante convênio celebrado e ratificado pelos Estados e pelo Distrito Federal.'
Fontes: Constituição Federal (art. 155, §2º, XII, g) · Lei Complementar 24/75 (art. 1º)
Paráfrase automática A concessão de benefícios fiscais sem amparo em convênio é reprimida pela jurisprudência do STF.
No julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Luiz Fux afirma que a concessão de benefícios fiscais sem amparo em convênio é reprimida pela jurisprudência do STF.
Justificativa: O STF possui jurisprudência consolidada que considera inconstitucional a concessão unilateral de benefícios fiscais relativos ao ICMS sem a celebração de convênio no âmbito do Confaz, conforme determina a Lei Complementar 24/75. O Tema 490 da repercussão geral e decisões reiteradas do STF confirmam essa vedação, visando coibir a guerra fiscal entre estados.
Evidência: Lei Complementar 24/75, art. 1º: 'A concessão de isenções de tributos estaduais, relativos ao ICMS, dependerá de deliberação dos Estados e do Distrito Federal, reunidos no Conselho Nacional de Política Fazendária.' STF, Tema 490 da repercussão geral: 'É inconstitucional a concessão de benefícios fiscais relativos ao ICMS sem prévia celebração de convênio interestadual.'
Fontes: Lei Complementar 24/75 (Art. 1º)
Paráfrase automática A revogação de benefícios fiscais não captura investimentos alheios.
No julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Luiz Fux argumenta que a retirada do benefício não tem o efeito de atrair investimentos de outros estados.
Justificativa: A fala de Fux distingue entre a concessão de benefícios fiscais, que pode atrair investimentos (guerra fiscal), e a revogação, que apenas onera operações locais sem capturar investimentos alheios. A lógica econômica e a jurisprudência do STF sobre guerra fiscal (Tema 490 da repercussão geral, RE 628075) sustentam que a supressão de incentivos não gera atração de investimentos externos, mas sim perda de competitividade local.
Evidência: TV Justiça, sessão de 24/09/2026, https://www.youtube.com/watch?v=QY4T9D78z1I&t=801490s, fala de Luiz Fux a partir de 17h23; Tema 490 da repercussão geral (RE 628075), STF: 'A concessão unilateral de benefícios fiscais de ICMS sem aprovação do Confaz caracteriza guerra fiscal e é inconstitucional', não tratando de captura de investimentos por revogação.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Governadores de Rondônia, Acre, Amapá e Roraima não têm direito subjetivo à perpetuação de benefício fiscal.
O ministro Luiz Fux discute se estados da região Norte têm direito subjetivo à manutenção indefinida de benefícios fiscais de ICMS concedidos por convênios do Confaz.
Justificativa: A Constituição Federal (art. 155, §2º, XII, g) e a Lei Complementar 24/75 exigem deliberação conjunta dos estados para concessão e revogação de benefícios fiscais relativos ao ICMS, não assegurando direito subjetivo à perpetuação desses benefícios. O STF já decidiu que tais benefícios não são permanentes e podem ser revogados conforme as regras do convênio (Tema 490, RE 628075, rel. Min. Cármen Lúcia).
Evidência: Lei Complementar 24/75, art. 1º e 2º: exigência de convênio para concessão e revogação de benefícios fiscais; Constituição Federal, art. 155, §2º, XII, g; STF, Tema 490, RE 628075: 'a concessão de isenção de ICMS depende de convênio e pode ser revogada nos termos do convênio'.
Fontes: Lei Complementar 24/75 (Art. 1º e 2º) · Constituição Federal (Art. 155, §2º, XII, g)
Paráfrase automática A matéria de benefícios fiscais deve ser lida à luz da Constituição Federal.
Durante o julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Luiz Fux afirma que a análise desses benefícios deve ser feita à luz da Constituição Federal.
Justificativa: A Constituição Federal disciplina expressamente a concessão e a revogação de benefícios fiscais relativos ao ICMS, exigindo deliberação conjunta dos estados por meio de convênios no âmbito do Confaz (art. 155, §2º, XII, g). O STF já consolidou entendimento de que a matéria deve ser interpretada conforme os parâmetros constitucionais, especialmente para evitar a guerra fiscal.
Evidência: Constituição Federal, art. 155, §2º, XII, g: 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'.
Fontes: Constituição Federal (art. 155, §2º, XII, g)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Luiz Fux sustentou que a deliberação interfederativa é essencial para evitar a guerra fiscal, conforme previsto na Constituição Federal e na Lei Complementar 24/75. A jurisprudência do STF reforça essa necessidade, destacando a inconstitucionalidade da concessão unilateral de benefícios fiscais do ICMS.
Por outro lado, a fala de Fux sobre a revogação de benefícios não captura investimentos alheios ficou sem confirmação específica, mas é sustentada pela lógica econômica e decisões anteriores do STF. Essa discussão não altera imediatamente as regras em vigor, mas reforça a necessidade de convênios para garantir a segurança jurídica e a previsibilidade das decisões tributárias.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



