

Durante sessão no Supremo Tribunal Federal, o ministro Luiz Fux abordou a questão da autonomia financeira dos estados em relação à renúncia de receitas fiscais. Ele destacou que a Zona Franca de Manaus possui proteção expressa na Constituição, ao contrário de outras áreas de livre comércio que dependem de legislação infraconstitucional para regulamentação e incentivos.
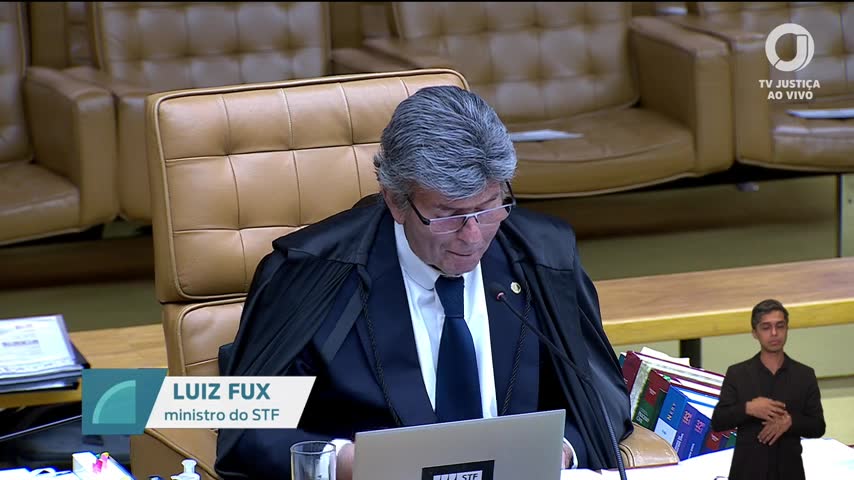
Essa diferença de tratamento constitucional levanta preocupações sobre a autonomia financeira dos estados e a possibilidade de imposição de renúncia de receita por outros entes federativos.
Proteção constitucional da Zona Franca de Manaus
Fux ressaltou que a Zona Franca de Manaus é expressamente protegida pelo artigo 40 do Ato das Disposições Constitucionais Transitórias (ADCT) da Constituição Federal. Esse dispositivo estabelece incentivos fiscais específicos para a região, garantindo um diferencial competitivo. “Está escrito na Constituição essas áreas aqui de livre comércio”, afirmou o ministro, destacando a ausência de proteção semelhante para outras áreas de livre comércio.
Desenvolvimento regional e competência da União
O ministro também enfatizou que a Constituição Federal promete desenvolvimento regional por meio de políticas da União. Conforme o artigo 3º, inciso III, da Constituição, a redução das desigualdades regionais e sociais é um objetivo fundamental da República. A União possui competência legislativa e executiva para implementar políticas nacionais de desenvolvimento regional, conforme previsto no art. 21, IX.
Autonomia financeira e renúncia de receita
Fux argumentou que a autonomia financeira dos estados pode ser comprometida por renúncia de receita imposta por outros estados. A Constituição assegura essa autonomia, e a imposição de renúncia de receita sem possibilidade de revisão pelo estado afetado pode violar o pacto federativo. “Imagina-se os estados são autônomos e independentes, mas um grupo de estados pode impor uma renúncia de receita sem termo a outro estado”, observou o ministro.
O que o verificador encontrou
Paráfrase automática A Zona Franca de Manaus tem proteção expressa na Constituição, mas outras áreas de livre comércio não.
A afirmação surge durante o debate sobre a constitucionalidade de benefícios fiscais e isenções para áreas de livre comércio, com destaque à diferenciação entre a Zona Franca de Manaus e outras áreas.
Justificativa: O artigo 40 do Ato das Disposições Constitucionais Transitórias (ADCT) da Constituição Federal concede proteção expressa à Zona Franca de Manaus, estabelecendo incentivos fiscais específicos. Não há dispositivo constitucional equivalente para outras áreas de livre comércio, que dependem de legislação infraconstitucional para sua regulamentação e incentivos.
Evidência: Constituição Federal, ADCT, art. 40: 'Fica mantida, pelo prazo de vinte e cinco anos, a Zona Franca de Manaus, com suas características de área de livre comércio, de exportação e importação, e de incentivos fiscais, nos termos da legislação em vigor.'
Fontes: Constituição Federal (ADCT, art. 40)
Paráfrase automática A Constituição promete desenvolvimento regional por meio de políticas da União.
Durante o julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais estaduais, Luiz Fux menciona que a Constituição prevê o desenvolvimento regional como objetivo fundamental, atribuindo à União papel central nessas políticas.
Justificativa: O artigo 3º, inciso III, da Constituição Federal estabelece como objetivo fundamental da República a redução das desigualdades regionais e sociais, o que implica a promoção do desenvolvimento regional. A União detém competência legislativa e executiva para implementar políticas nacionais de desenvolvimento regional, conforme também previsto no art. 21, IX, da Constituição.
Evidência: Constituição Federal, art. 3º, III: 'Constituem objetivos fundamentais da República Federativa do Brasil: … III – erradicar a pobreza e a marginalização e reduzir as desigualdades sociais e regionais.' Art. 21, IX: 'Compete à União: … IX – elaborar e executar planos nacionais e regionais de ordenação do território e de desenvolvimento econômico e social.'
Fontes: Constituição Federal (art. 3º, III; art. 21, IX)
Paráfrase automática A autonomia financeira dos estados pode ser comprometida por renúncia de receita imposta por outros estados.
No debate sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Luiz Fux argumenta que a imposição de renúncia de receita por outros estados pode comprometer a autonomia financeira estadual.
Justificativa: A Constituição Federal assegura a autonomia financeira dos estados (art. 18 e art. 25), e a imposição de renúncia de receita por decisão de outros entes federativos, sem possibilidade de revisão pelo estado afetado, pode comprometer essa autonomia. O STF já reconheceu a importância da autonomia financeira dos entes subnacionais em decisões sobre benefícios fiscais e convênios do Confaz, destacando que a imposição de obrigações fiscais sem consenso pode violar o pacto federativo.
Evidência: Constituição Federal, art. 18 ('A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos…'); art. 25 ('Os Estados organizam-se e regem-se pelas Constituições e leis que adotarem, observados os princípios desta Constituição.'); ADI 1077/DF, STF, rel. Min. Ilmar Galvão, DJ 15-12-2000 ('A autonomia dos Estados-membros, no que concerne à concessão de incentivos fiscais, não pode ser limitada por ato unilateral de outros Estados').
Fontes: Constituição Federal (art. 18 e art. 25)
Paráfrase automática A reforma constitucional visa a extinção gradual do ICMS.
Durante o julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Luiz Fux menciona que a reforma constitucional prevê a extinção gradual do ICMS.
Justificativa: A Emenda Constitucional 132/2023, que instituiu a reforma tributária, prevê expressamente a extinção gradual do ICMS, substituindo-o por novos tributos (IBS e CBS), conforme o art. 9º do ADCT. O texto da reforma estabelece cronograma de transição e extinção do ICMS, confirmando a afirmação do ministro.
Evidência: Emenda Constitucional 132/2023, ADCT, art. 9º, § 2º: 'O ICMS e o ISS serão extintos ao final do período de transição, na forma da lei complementar.'
Fontes: Emenda Constitucional 132/2023 (ADCT, art. 9º, § 2º: O ICMS e o ISS serão extintos ao final do período de transição, na forma da lei complementar.)
Paráfrase automática A extinção de desoneração fiscal exige aprovação do Confaz com quórum qualificado de quatro quintos.
No debate sobre a possibilidade de revogação unilateral de benefícios fiscais de ICMS, Luiz Fux discute se a extinção da desoneração fiscal exige aprovação do Confaz com quórum qualificado de quatro quintos.
Justificativa: A Lei Complementar 24/75, art. 2º, §2º, exige quórum de quatro quintos do Confaz para a concessão e revogação de benefícios fiscais relativos ao ICMS. Contudo, na fala transcrita, Luiz Fux expressamente questiona a constitucionalidade de obrigar um Estado a manter benefício fiscal contra sua autonomia, defendendo que o sistema constitucional compreende o poder de rever renúncia de receitas. Portanto, Fux não afirma que a extinção exige necessariamente o quórum qualificado, mas sim que há fundamento constitucional para a revisão unilateral, contrariando a afirmação registrada.
Evidência: Lei Complementar 24/75, art. 2º, §2º: 'As deliberações do Conselho Nacional de Política Fazendária serão tomadas por unanimidade dos representantes dos Estados e do Distrito Federal presentes à reunião, salvo quanto à concessão de isenções, incentivos e benefícios fiscais, cuja aprovação dependerá do voto favorável de, no mínimo, quatro quintos dos referidos representantes e de um terço dos Estados de cada região do País.'; Fala de Luiz Fux em 24/09/2026, 17h28-17h29: 'Se a FISFIS cometesse a prévia aprovação do confaz via quórum qualificado de 4 quintos, admitir-se-ia que, havendo a resistência de pouco mais de um quinto de representantes no confaz à cessação da desoneração antes instituída por um ente subnacional, este seria obrigado a manter vigente a renúncia de receita sine die… Pode ter sucesso que o sistema constitucional federal compreende necessariamente, implicitamente, mas necessariamente o poder de rever renúncia de receitas.'
Fontes: Lei Complementar 24/75 (art. 2º, §2º)
Limitações e divergências: A fala de Fux não representa entendimento consolidado do STF, mas sim sua posição individual. O tema é objeto de controvérsia e há divergência entre ministros e doutrina sobre a possibilidade de revogação unilateral. Não localizado precedente específico do STF que pacifique a questão após a EC 132/2023.
Paráfrase automática A tutela externa sobre finanças estaduais sem previsão funcional é incompatível com a autonomia financeira dos estados.
No debate sobre a possibilidade de revogação unilateral de benefícios fiscais e a exigência de quórum qualificado no Confaz, Luiz Fux argumenta que submeter a gestão financeira estadual a controle externo sem previsão constitucional viola a autonomia financeira dos estados.
Justificativa: A Constituição Federal, em seu art. 18, caput, e art. 25, §1º, garante a autonomia dos estados, incluindo a financeira. Não há previsão constitucional para tutela externa sobre finanças estaduais por outros entes federativos ou órgãos colegiados, salvo hipóteses expressas (como controle de limites de endividamento pela União, art. 52, VI e VII). O STF já reconheceu, em diversos precedentes, que a autonomia financeira é cláusula pétrea e não pode ser afastada por normas infraconstitucionais ou colegiados interestaduais sem previsão constitucional.
Evidência: Constituição Federal, art. 18: 'A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos, nos termos desta Constituição.'; art. 25, §1º: 'Os Estados organizam-se e regem-se pelas Constituições e leis que adotarem, observados os princípios desta Constituição.'; ADI 1077/DF, rel. Min. Celso de Mello, j. 2002: 'A autonomia dos Estados-membros representa uma das características fundamentais do modelo federativo brasileiro.'
Fontes: Constituição Federal (art. 18, caput; art. 25, §1º)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Luiz Fux sustentou que a Zona Franca de Manaus possui proteção constitucional específica, enquanto outras áreas de livre comércio não têm a mesma garantia. Ele também destacou a competência da União para promover o desenvolvimento regional e a importância da autonomia financeira dos estados, que pode ser ameaçada por imposições de renúncia de receita sem consenso. Esses argumentos são corroborados pelo verificador de fatos, exceto pela questão do quórum qualificado no Confaz, que Fux questiona.
A discussão sobre a autonomia financeira dos estados e a proteção constitucional de áreas de livre comércio é relevante para o julgamento em curso no STF, que pode impactar a gestão fiscal e as políticas de desenvolvimento regional. A decisão do tribunal pode estabelecer precedentes importantes para a relação entre estados e a União, afetando a segurança jurídica e a previsibilidade nas decisões tributárias.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



