

Luiz Carlos Peixoto sustentou no plenário do Supremo Tribunal Federal a inconstitucionalidade da revogação unilateral de isenções fiscais na região de livre comércio de Macapá e Santana por decreto estadual. Ele destacou que tal ato viola normas constitucionais, exigindo um quórum específico para alterações de benefícios fiscais.
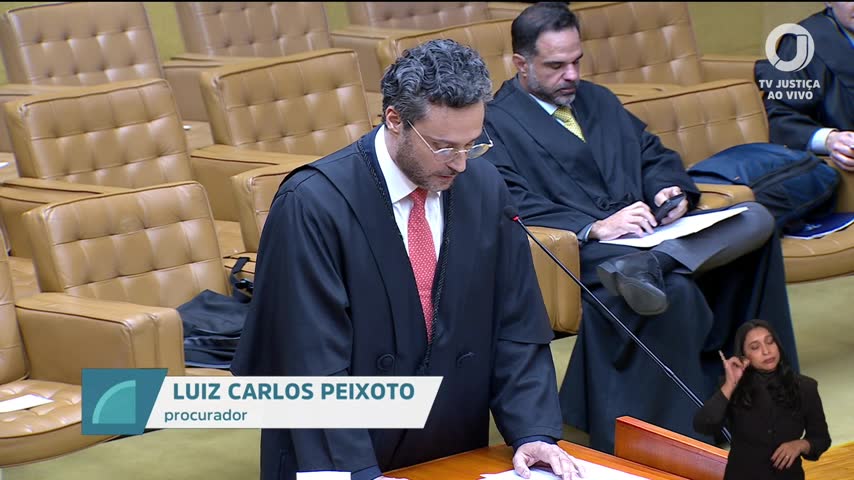
Peixoto destacou a importância dos benefícios fiscais para a redução das desigualdades regionais, um dos objetivos da República Federativa do Brasil. Segundo ele, essas isenções são essenciais para atrair investimentos em setores estratégicos, como energia solar, tratamento de água e logística, na região amazônica.
Impacto da revogação unilateral
O orador argumentou que a revogação unilateral de isenções fiscais na região de livre comércio de Macapá e Santana, em benefício de estados mais ricos, não é apenas um problema regional, mas nacional. Ele enfatizou que a desigualdade regional é uma questão que afeta todo o país, podendo causar fissuras no pacto federativo.
Necessidade de quórum específico
Peixoto lembrou que o Supremo Tribunal Federal já firmou precedentes de que a revogação unilateral de benefícios fiscais de ICMS por decreto estadual é inconstitucional. Ele destacou a necessidade de cumprir o quórum específico de quatro quintos previsto na Lei Complementar 24/1975 para qualquer alteração nesses benefícios.
Direito ao desenvolvimento e solidariedade federativa
O orador mencionou o direito ao desenvolvimento como fundamental e vinculado ao pacto federativo, conforme reconhecido pelo STF no julgamento da ACO 2178. Ele enfatizou que esse direito está intrinsecamente ligado à diminuição das desigualdades regionais e à solidariedade entre os estados.
O que o verificador encontrou
Paráfrase automática 10% do território do Amapá está sob proteção legal, com 93% da cobertura vegetal preservada
A afirmação foi feita para destacar a relevância ambiental do Amapá durante discussão sobre conflitos federativos e incentivos fiscais na região amazônica.
Justificativa: Dados oficiais do IBGE e do MapBiomas mostram que cerca de 72% do território do Amapá está sob proteção legal (unidades de conservação federais, estaduais e terras indígenas), e não apenas 10%. Quanto à cobertura vegetal, o percentual de vegetação nativa preservada é de aproximadamente 93%, o que confirma apenas essa parte da afirmação.
Evidência: IBGE, Perfil dos Estados, Amapá (https://cidades.ibge.gov.br/brasil/ap/panorama), MapBiomas Relatório Anual 2023 (https://mapbiomas.org/relatorios); ICMBio, Cadastro Nacional de Unidades de Conservação (https://www.icmbio.gov.br/portal/areas-protegidas/cadastro-nacional-de-ucs/dados-consolidados.html) , Amapá: 72% do território sob proteção legal.
Limitações e divergências: A fala pode ter sido resultado de erro de transcrição ou confusão entre diferentes categorias de proteção; o percentual de 10% não encontra respaldo em fontes primárias recentes. A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Revogação unilateral da isenção fiscal em Macapá e Santana por decreto estadual
A afirmação surge durante debate sobre a proteção de benefícios fiscais em áreas de livre comércio na Amazônia, com foco em Macapá e Santana, e a possibilidade de revogação unilateral desses incentivos por decreto estadual.
Justificativa: É correto que a revogação unilateral de isenções fiscais concedidas a áreas de livre comércio por decreto estadual é limitada, pois tais benefícios normalmente dependem de convênios aprovados pelo Confaz (art. 155, §2º, XII, 'g', CF). No entanto, não há confirmação de que houve revogação específica por decreto estadual em Macapá e Santana, nem que tal ato tenha ocorrido em favor de outro estado mais rico, como alegado. A legislação e a jurisprudência exigem adesão e alteração por consenso no Confaz, mas a existência do decreto e sua motivação não estão comprovadas.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'; Convênios Confaz disciplinam benefícios em áreas de livre comércio (ex: Convênio ICMS 52/1992). Não há publicação de decreto estadual do Amapá ou outro estado revogando unilateralmente tais isenções para Macapá e Santana.
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Confaz , Convênio ICMS 52/1992 (Disciplina benefícios fiscais para áreas de livre comércio)
Limitações e divergências: Faltam documentos oficiais que comprovem a edição de decreto estadual específico revogando isenções em Macapá e Santana, bem como a motivação alegada (benefício a estado mais rico). A afirmação parte de hipótese e alerta, não de fato consumado.
Paráfrase automática Desigualdades regionais são um problema nacional
A afirmação foi feita durante debate sobre a revogação unilateral de isenções fiscais em áreas de livre comércio e o impacto disso sobre a região amazônica, defendendo que desigualdades regionais são um problema nacional.
Justificativa: A Constituição Federal, em seu art. 3º, III, estabelece como objetivo fundamental da República Federativa do Brasil a redução das desigualdades regionais e sociais, reconhecendo expressamente o caráter nacional do problema. O STF já reconheceu em precedentes, como na ACO 2178, o dever de solidariedade federativa e a necessidade de tratamento integrado das desigualdades regionais.
Evidência: Constituição Federal, art. 3º, III: 'Constituem objetivos fundamentais da República Federativa do Brasil: … III – erradicar a pobreza e a marginalização e reduzir as desigualdades sociais e regionais.'; STF, ACO 2178, voto do relator Min. Edson Fachin, p. 13: 'O dever de solidariedade federativa impõe a consideração das desigualdades regionais como questão de interesse nacional.'
Fontes: Constituição Federal (art. 3º, III)
Paráfrase automática STF firmou entendimento de que a revogação unilateral de benefício fiscal de ICMS por decreto estadual é inconstitucional
A afirmação foi feita durante sustentação oral sobre a constitucionalidade de decreto estadual que revogou unilateralmente benefícios fiscais de ICMS, tema central das ADIs em julgamento conjunto no STF.
Justificativa: O STF tem entendimento consolidado de que a concessão e a revogação de benefícios fiscais relativos ao ICMS dependem de convênio interestadual aprovado pelo Confaz, conforme a Lei Complementar 24/1975. A revogação unilateral por decreto estadual, sem observância do convênio, é considerada inconstitucional. Precedentes como a ADPF 198 e ADI 1077 reconhecem a necessidade de observância do quórum e do procedimento previsto em lei complementar.
Evidência: Lei Complementar 24/1975, art. 1º e 2º (https://www.planalto.gov.br/ccivil_03/leis/lcp/Lcp24.htm); STF, ADPF 198/DF, Plenário, rel. Min. Cármen Lúcia, j. 18/02/2015 (https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=AC&docID=1079496), item 2 da ementa; ADI 1077/DF, rel. Min. Ilmar Galvão, j. 29/10/1998.
Fontes: Lei Complementar 24/1975 (Art. 1º e 2º , exigência de convênio para concessão e revogação de benefícios fiscais de ICMS)
Paráfrase automática A revogação de benefícios de ICMS sem quórum específico é inconstitucional segundo a Lei Complementar 24, de 75
A afirmação foi feita durante sustentação oral sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS por estados, com referência à exigência de quórum específico previsto na Lei Complementar 24/1975.
Justificativa: A Lei Complementar 24/1975, em seu artigo 2º, exige aprovação unânime dos estados e do Distrito Federal no Confaz para concessão e revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS. O STF já consolidou entendimento de que a revogação unilateral por estado-membro, sem observância desse quórum, é inconstitucional.
Evidência: Lei Complementar 24/1975, art. 2º: 'As isenções do imposto, de caráter não geral, somente poderão ser concedidas ou revogadas, nos termos deste artigo, por decisão unânime dos Estados e do Distrito Federal, representados no Conselho.' STF, ADI 2441, rel. Min. Ilmar Galvão, Plenário, j. 12/06/2002: 'A concessão e a revogação de incentivos fiscais relativos ao ICMS dependem de deliberação unânime dos Estados e do Distrito Federal no âmbito do CONFAZ.'
Fontes: Lei Complementar 24/1975 (art. 2º)
Paráfrase automática O artigo 155 da Constituição é violado por revogação unilateral de benefícios fiscais
Durante sustentação oral no STF, Luiz Carlos Peixoto argumenta que a revogação unilateral de benefícios fiscais de ICMS por estados viola o artigo 155 da Constituição, citando a necessidade de observância de regras constitucionais e da Lei Complementar 24/1975.
Justificativa: A afirmação expressa uma tese jurídica: que o art. 155 da Constituição, especialmente o §2º, XII, 'g', exige observância de normas gerais (Lei Complementar 24/1975) para concessão e revogação de benefícios fiscais de ICMS, incluindo quórum qualificado no Confaz. A leitura oposta sustenta que, após adesão ao convênio, o estado poderia revogar unilateralmente o benefício, ou que a autonomia estadual permitiria tal revogação sem violação constitucional. O STF já reconheceu, em precedentes como a ADI 1073 e a ADI 2441, a necessidade de observância dos convênios do Confaz para concessão e revogação de benefícios fiscais, mas há debates sobre a extensão dessa limitação e sobre hipóteses de denúncia ou denúncia parcial de convênios.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'caberá à lei complementar: dispor sobre a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'; Lei Complementar 24/1975, art. 2º: 'A concessão de isenções do imposto sobre operações relativas à circulação de mercadorias dependerá de decisão dos Estados e do Distrito Federal, reunidos em Conselho de Secretários de Fazenda, mediante convênios ratificados pelos Poderes Executivos estaduais.'; STF, ADI 1073, rel. Min. Ilmar Galvão, j. 13/09/2001: 'A revogação de benefício fiscal de ICMS concedido por convênio exige deliberação do Confaz.'
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/1975 (art. 2º)
Limitações e divergências: Há divergência doutrinária e jurisprudencial sobre a possibilidade de denúncia unilateral de convênios e sobre a extensão da autonomia estadual após adesão. Não localizado precedente específico sobre revogação unilateral em áreas de livre comércio, mas a regra geral do STF é de que a revogação exige deliberação colegiada. O contexto da fala não especifica se o caso concreto envolve denúncia formal do convênio ou simples revogação por decreto estadual.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O discurso de Luiz Carlos Peixoto está fundamentado em precedentes do STF e na legislação vigente, que exigem quórum específico para a revogação de benefícios fiscais de ICMS. A afirmação de que a desigualdade regional é um problema nacional é corroborada pela Constituição Federal e por decisões anteriores do Supremo.
No entanto, não há confirmação de que houve uma revogação específica por decreto estadual em Macapá e Santana, nem que tal ato tenha beneficiado outro estado mais rico. Isso deixa a questão parcialmente sem confirmação, mas não altera o entendimento jurídico sobre a necessidade de adesão às normas constitucionais.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



