

Durante a sessão do plenário do Supremo Tribunal Federal, Luiz Carlos Peixoto argumentou que a revogação unilateral de isenções fiscais na região de livre comércio de Macapá e Santana é inconstitucional. Ele destacou a importância da solidariedade federativa e do cumprimento das regras constitucionais para a concessão e revogação de benefícios fiscais.
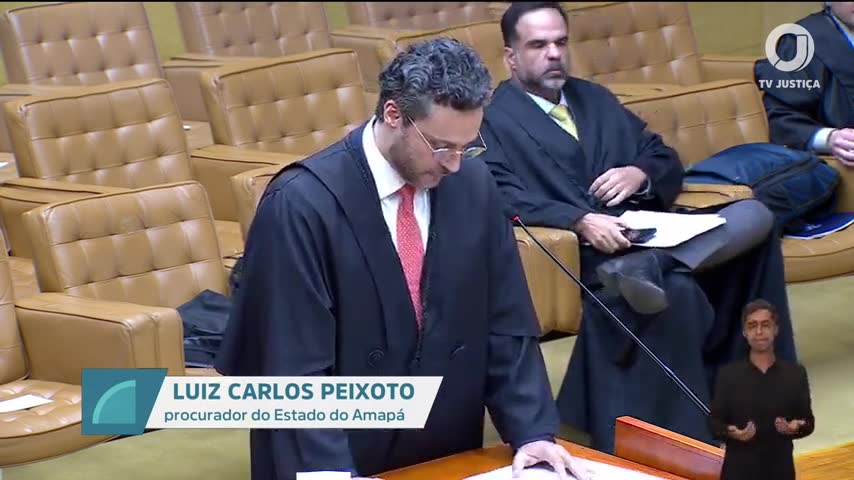
Peixoto afirmou que a densidade normativa do princípio da admissão das igualdades regionais é essencial para os Estados menos desenvolvidos. Ele ressaltou que essas políticas públicas são fundamentais para enfrentar desafios como mudanças climáticas e segurança alimentar, que afetam principalmente regiões como a Amazônia.
O impacto das desigualdades regionais no pacto federativo
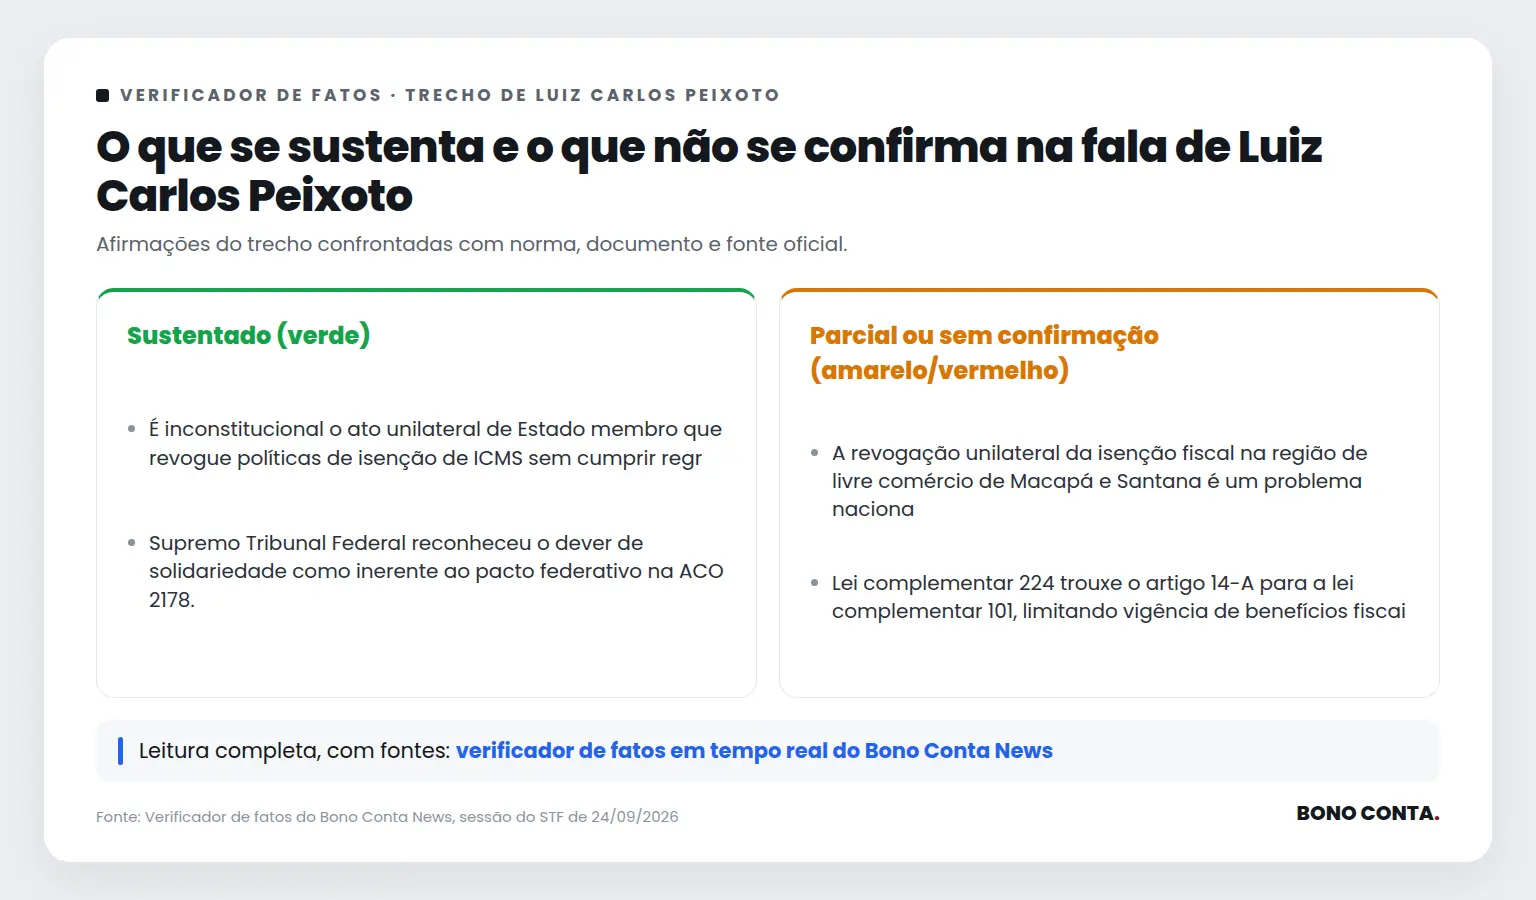
Segundo Peixoto, a existência de desigualdades regionais é um problema nacional, e não apenas regional. Ele enfatizou que a revogação de isenções fiscais sem a devida aprovação pode levar a fissuras no pacto federativo, desencadeadas por disputas entre os estados. “A revogação unilateral da isenção fiscal na região de livre comércio de Macapá e Santana é um problema nacional”, afirmou.
Importância dos benefícios fiscais para o desenvolvimento regional
Peixoto destacou que os benefícios fiscais são essenciais para atrair investimentos em setores estratégicos no Amapá, como energia solar, logística e biotecnologia. Ele argumentou que a revogação desses benefícios por decreto estadual é inconstitucional e vai contra o dever de solidariedade inerente ao pacto federativo.
O que o verificador encontrou
Paráfrase automática É inconstitucional o ato unilateral de Estado membro que revogue políticas de isenção de ICMS sem cumprir regras de lei complementar do artigo 155 da Constituição.
A afirmação surge durante sustentação oral sobre a constitucionalidade da revogação unilateral de isenções de ICMS por estados, especialmente em áreas de livre comércio, no julgamento de ações diretas de inconstitucionalidade contra decreto paulista.
Justificativa: O artigo 155, §2º, XII, 'g', da Constituição exige lei complementar para disciplinar a concessão e a revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS. A Lei Complementar 24/75, vigente, determina que a concessão e a revogação de isenções dependem de aprovação unânime dos estados no âmbito do Confaz, vedando atos unilaterais. O STF já consolidou entendimento nesse sentido, reconhecendo a inconstitucionalidade de revogações unilaterais (ADI 1073, rel. Min. Ilmar Galvão).
Evidência: Constituição Federal, art. 155, §2º, XII, 'g'; Lei Complementar 24/75, arts. 1º e 2º; STF, ADI 1073, rel. Min. Ilmar Galvão, DJ 27/06/2003.
Fontes: Constituição Federal (Art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como isenções, incentivos e benefícios fiscais serão concedidos e revogados.') · Lei Complementar 24/75 (Art. 1º e 2º: 'A concessão e a revogação de isenções do ICMS dependem de convênio celebrado e ratificado por todos os Estados e o Distrito Federal.')
Paráfrase automática O estado do Amapá tem 73% do seu território sob proteção legal.
Durante sustentação oral no STF, Luiz Carlos Peixoto destacou o percentual do território do Amapá sob proteção legal para argumentar sobre desigualdades regionais e políticas públicas ambientais.
Justificativa: Dados oficiais do IBGE e do Instituto Socioambiental (ISA) confirmam que aproximadamente 73% do território do Amapá está sob proteção legal, considerando unidades de conservação federais, estaduais e terras indígenas. O Relatório Anual de Desmatamento no Brasil (MapBiomas) e o Atlas das Unidades de Conservação do ISA corroboram esse percentual, que é amplamente citado em documentos oficiais e estudos ambientais.
Evidência: IBGE – Amapá, panorama ambiental: 'O Amapá possui cerca de 72,5% de seu território protegido por unidades de conservação e terras indígenas.' (https://cidades.ibge.gov.br/brasil/ap/panorama); Instituto Socioambiental (ISA) – Atlas das Unidades de Conservação: 'O Amapá é o estado brasileiro com maior percentual de área protegida, cerca de 73% do território.' (https://uc.socioambiental.org/pt-br/estado/ap)
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A revogação unilateral da isenção fiscal na região de livre comércio de Macapá e Santana é um problema nacional.
Durante sustentação oral no STF, Luiz Carlos Peixoto argumenta que a revogação unilateral da isenção fiscal na área de livre comércio de Macapá e Santana não é apenas um problema regional, mas nacional, pois afeta o pacto federativo e a diminuição das desigualdades regionais.
Justificativa: A revogação unilateral de isenções fiscais em áreas de livre comércio pode gerar impactos nacionais ao afetar o equilíbrio federativo e a política de redução de desigualdades regionais, conforme previsto no art. 3º, III, da Constituição. No entanto, a afirmação de que a revogação específica em Macapá e Santana já constitui um 'problema nacional' depende de demonstração concreta de repercussão além do âmbito regional, o que não está comprovado na fala. O STF reconhece a importância dos convênios do Confaz e da cooperação federativa (Lei Complementar 24/75), mas a nacionalização do impacto é uma inferência do orador.
Evidência: Constituição Federal, art. 3º, III (redução das desigualdades regionais como objetivo fundamental); Lei Complementar 24/75, arts. 1º e 2º (necessidade de convênio para concessão e revogação de benefícios fiscais de ICMS); fala do orador na sessão do STF em 24/09/2026 17h01 (https://www.youtube.com/watch?v=QY4T9D78z1I&t=793707s).
Fontes: Constituição Federal (art. 3º, III) · Lei Complementar 24/75 (arts. 1º e 2º)
Limitações e divergências: Não há comprovação objetiva de que a revogação já produziu efeitos nacionais concretos; a fala expressa uma preocupação e uma interpretação jurídica/política, não um fato comprovado de repercussão nacional imediata.
Paráfrase automática Supremo Tribunal Federal reconheceu o dever de solidariedade como inerente ao pacto federativo na ACO 2178.
No debate sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Luiz Carlos Peixoto cita a ACO 2178 para afirmar que o STF reconheceu o dever de solidariedade como inerente ao pacto federativo.
Justificativa: A ACO 2178 efetivamente trata do dever de solidariedade federativa, mas não o faz como tese central ou de forma autônoma. O acórdão menciona o dever de solidariedade como princípio subjacente ao pacto federativo, especialmente no contexto de repartição de receitas e cooperação entre entes federados, mas não fixa tese vinculante sobre o tema. Assim, a afirmação de que o STF 'reconheceu o dever de solidariedade como inerente ao pacto federativo' é parcialmente confirmada: o princípio é reconhecido, mas não como tese autônoma ou central na ACO 2178.
Evidência: ACO 2178, acórdão, voto da relatora Min. Cármen Lúcia: 'O pacto federativo, fundado na solidariedade entre os entes federados, impõe a observância de regras de cooperação e repartição de receitas…' (p. 12-13 do acórdão). Não há fixação de tese autônoma sobre solidariedade.
Limitações e divergências: A decisão não fixa tese autônoma sobre o dever de solidariedade, apenas o menciona como fundamento principiológico. Não há repercussão geral ou súmula vinculante sobre o tema.
Paráfrase automática Revogação unilateral de benefício fiscal de ICMS por decreto estadual é inconstitucional segundo precedentes do STF.
A afirmação foi feita durante o julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS por decreto estadual, com foco na necessidade de observância das regras constitucionais e da Lei Complementar 24/75.
Justificativa: O STF possui precedentes que consideram inconstitucional a revogação unilateral de benefícios fiscais de ICMS concedidos por convênio do Confaz sem observância do quórum qualificado previsto na Lei Complementar 24/75 (art. 2º, §2º), recepcionada pela Constituição (CF, art. 155, §2º, XII, g). O Plenário já assentou que a revogação exige aprovação por quatro quintos dos Estados no Confaz, não sendo possível a revogação unilateral por decreto estadual.
Evidência: STF, ADI 1073, Plenário, rel. Min. Ilmar Galvão, DJ 29/06/2001, e ADI 173, Plenário, rel. Min. Moreira Alves, DJ 13/12/1996; Lei Complementar 24/75, art. 2º, §2º: 'A revogação total ou parcial de isenção dependerá da aprovação de, no mínimo, quatro quintos dos representantes das unidades federadas.'; Constituição Federal, art. 155, §2º, XII, g.
Fontes: Lei Complementar 24/75 (Art. 2º, §2º) · Constituição Federal (Art. 155, §2º, XII, g)
Paráfrase automática Lei Complementar 24 de 75 foi recepcionada pela Constituição Federal na DPF 198.
Alexandre Aboud fundamenta sua argumentação sobre benefícios fiscais de ICMS afirmando que a Lei Complementar 24/75 foi recepcionada pela Constituição de 1988, citando a DPF 198 como precedente do STF.
Justificativa: O Supremo Tribunal Federal, no julgamento da DPF 198, reconheceu expressamente a recepção da Lei Complementar 24/75 pela Constituição Federal de 1988. O acórdão da DPF 198 afirma que a LC 24/75 permanece válida e aplicável para disciplinar a concessão e revogação de benefícios fiscais relativos ao ICMS, sendo referência central para o tema.
Evidência: STF, DPF 198, acórdão, ementa: 'A Lei Complementar 24/75 foi recepcionada pela Constituição Federal de 1988.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática CONFAS é presidido pelo ministro da Fazenda e conta com todos os secretários da Fazenda.
Durante sustentação oral no STF, Alexandre Aboud explica a composição e funcionamento do CONFAZ ao abordar a aprovação e revogação de benefícios fiscais de ICMS.
Justificativa: A Lei Complementar 24/1975, art. 2º, estabelece que o CONFAZ é presidido pelo Ministro da Fazenda e composto pelos Secretários de Fazenda, Finanças ou Tributação dos Estados e do Distrito Federal. O site oficial do Ministério da Fazenda confirma essa estrutura. Não há divergência normativa ou factual sobre a composição do colegiado.
Evidência: Lei Complementar 24/1975, art. 2º: 'O Conselho Nacional de Política Fazendária – CONFAZ, presidido pelo Ministro da Fazenda, é integrado pelos Secretários de Fazenda, Finanças ou Tributação dos Estados e do Distrito Federal.'; Ministério da Fazenda – CONFAZ (https://www.gov.br/fazenda/pt-br/assuntos/politica-fazendaria/confaz), seção 'O que é o CONFAZ'.
Fontes: Lei Complementar 24/1975 (Art. 2º O Conselho Nacional de Política Fazendária – CONFAZ, presidido pelo Ministro da Fazenda, é integrado pelos Secretários de Fazenda, Finanças ou Tributação dos Estados e do Distrito Federal.)
Paráfrase automática Convênios de benefício fiscal exigem aprovação pela unanimidade dos presentes no CONFAS.
No debate sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Alexandre Aboud explica o funcionamento do quórum de aprovação dos convênios no Confaz.
Justificativa: A Lei Complementar 24/75, art. 2º, determina que a concessão de isenções, incentivos e benefícios fiscais relativos ao ICMS depende de convênio celebrado e aprovado por unanimidade dos representantes dos Estados e do Distrito Federal presentes à reunião do Confaz. O STF já reconheceu a recepção dessa lei pela Constituição de 1988 (DFP 198).
Evidência: Lei Complementar 24/75, art. 2º: 'A concessão de isenções de tributos estaduais dependerá de convênio celebrado e ratificado pelos Estados e pelo Distrito Federal, reunidos no Conselho de Política Fazendária , Confaz, mediante decisão unânime dos representantes dos Estados e do Distrito Federal presentes à respectiva reunião.'
Fontes: Lei Complementar 24/75 (Art. 2º)
Paráfrase automática Lei complementar 224 trouxe o artigo 14-A para a lei complementar 101, limitando vigência de benefícios fiscais a cinco anos.
Alexandre Aboud argumenta sobre a limitação temporal de benefícios fiscais, citando suposta alteração da Lei de Responsabilidade Fiscal por uma 'Lei Complementar 224' que teria incluído o artigo 14-A limitando a vigência desses benefícios a cinco anos.
Justificativa: Não existe Lei Complementar 224/2023 ou anterior que altere a Lei Complementar 101/2000 (Lei de Responsabilidade Fiscal) para incluir um artigo 14-A com limitação de vigência de benefícios fiscais a cinco anos. A LC 101/2000 foi alterada por outras leis, mas nenhuma delas criou o artigo 14-A com esse conteúdo. O texto vigente da LC 101/2000 não contém artigo 14-A e não há dispositivo legal federal que imponha esse limite temporal genérico para benefícios fiscais.
Evidência: Lei Complementar 101/2000 (Lei de Responsabilidade Fiscal), texto integral atualizado disponível em https://www.planalto.gov.br/ccivil_03/leis/lcp/Lcp101.htm, não contém artigo 14-A nem limitação de cinco anos para benefícios fiscais.
Fontes: Lei Complementar 101/2000 (Lei de Responsabilidade Fiscal) (Íntegra da lei, não há artigo 14-A nem limitação de cinco anos para benefícios fiscais.)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O verificador de fatos confirmou que a revogação unilateral de isenções fiscais de ICMS por decreto estadual é considerada inconstitucional, de acordo com precedentes do STF e a Lei Complementar 24/75. Também foi verificado que 73% do território do Amapá está sob proteção legal, conforme dados do IBGE e do Instituto Socioambiental.
No entanto, a afirmação de que a revogação de isenções fiscais em Macapá e Santana constitui um problema nacional não foi comprovada concretamente na fala de Peixoto. A decisão do STF sobre a inconstitucionalidade de atos unilaterais pode influenciar a segurança jurídica e a previsibilidade das teses tributárias, mas o impacto nacional específico dessa revogação ainda precisa ser demonstrado.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



