

Durante a sessão do plenário do STF, o ministro Kassio Nunes Marques destacou a importância de os incentivos fiscais não se tornarem obrigações perpétuas. Ele argumentou que a realidade social e econômica muda constantemente, exigindo flexibilidade na concessão desses benefícios.
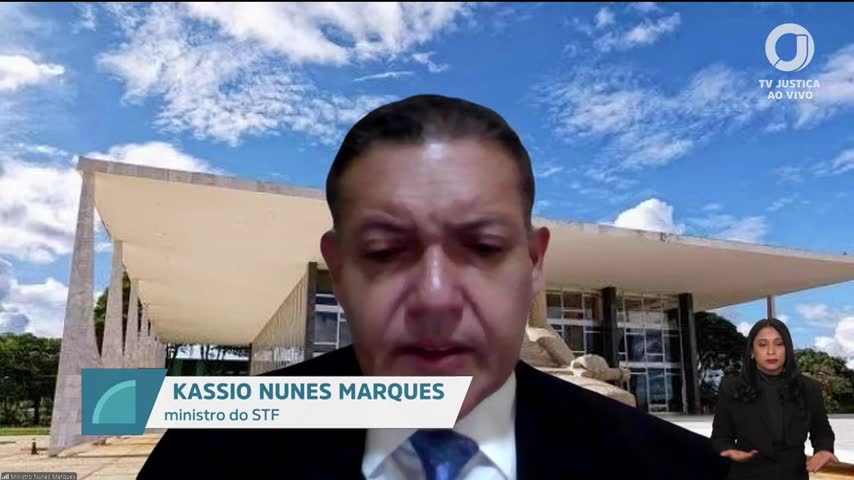
Para muitos empresários, a rigidez pode ser um custo invisível. A falta de flexibilidade em incentivos fiscais pode inibir a capacidade dos estados de se adaptar a novas necessidades e oportunidades econômicas.
O papel dos estados na concessão de benefícios fiscais
Kassio Nunes Marques ressaltou que a concessão de incentivos fiscais depende da deliberação dos entes federativos. Se houver unanimidade entre os estados, o benefício pode ser implementado. No entanto, ele alertou que, em muitos casos, apenas algumas unidades federativas optam por internalizar o benefício, enquanto outras não.
A preocupação com a perpetuidade dos incentivos
O ministro destacou que a perpetuidade dos incentivos fiscais pode ser problemática. Ele explicou que, se apenas um estado não aprovar a revogação de um benefício, os demais podem ficar presos a essa concessão. Isso, segundo ele, pode gerar um desequilíbrio e inibir novos acordos fiscais.
O impacto das mudanças sociais e econômicas
Kassio Nunes Marques enfatizou que a sociedade e a economia estão em constante transformação. Assim, os estados precisam ter a capacidade de ajustar seus incentivos fiscais para atender às novas demandas e realidades. A falta de flexibilidade pode prejudicar a capacidade dos estados de fomentar a indústria e os serviços locais.
O que o verificador encontrou
Paráfrase automática Incentivo fiscal não pode se tornar obrigação perpétua, pois mudanças na sociedade exigem flexibilidade.
O ministro Kassio Nunes Marques argumenta que incentivos fiscais não podem ser obrigações perpétuas, pois a sociedade muda e os estados precisam de flexibilidade para ajustar benefícios fiscais conforme novas realidades.
Justificativa: A Constituição Federal não prevê a perpetuidade de incentivos fiscais, e a Lei Complementar 24/75 exige quórum qualificado para concessão, alteração ou revogação de benefícios fiscais, permitindo mudanças conforme a vontade dos entes federados. O STF já reconheceu que a internalização de convênios depende de ato normativo estadual e que não há obrigação perpétua (Informativo 656, Inq 2.913 AgR/MT).
Evidência: Lei Complementar 24/75, art. 2º e 4º: exigência de convênio para concessão e revogação de isenções; Constituição Federal, art. 155, §2º, XII, g: exigência de lei complementar para concessão e revogação; STF, Inq 2.913 AgR/MT, Informativo 656: internalização depende de ato estadual, não há obrigação perpétua.
Fontes: Lei Complementar 24/75 (Art. 2º e 4º) · Constituição Federal (Art. 155, §2º, XII, g)
Paráfrase automática Se apenas um Estado não aprovar, ele ficará condenado perpetuamente a concessão desse benefício.
O ministro Kassio Nunes Marques discute o risco de um Estado ficar vinculado indefinidamente a um benefício fiscal caso apenas um ente federado não aprove a revogação em convênio do Confaz.
Justificativa: A Lei Complementar 24/75 exige unanimidade dos Estados no Confaz para concessão e revogação de benefícios fiscais do ICMS (art. 2º e 4º), o que pode dificultar a retirada do benefício se houver oposição de apenas um Estado. Contudo, a expressão 'condenado perpetuamente' não é precisa: a própria lei prevê mecanismos para revisão periódica e possibilidade de novo convênio, e a jurisprudência do STF admite revisão do modelo em situações excepcionais, não havendo obrigatoriedade perpétua em sentido estrito.
Evidência: Lei Complementar 24/75, art. 2º: 'As isenções do imposto, nas operações interestaduais, só poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' Art. 4º: 'A revogação total ou parcial de isenção concedida nos termos do artigo 1º dependerá também de convênio.' STF, ADI 1073/DF, rel. Min. Ilmar Galvão, j. 18/10/2001: o STF reconhece a exigência de convênio para revogação, mas não trata de perpetuidade absoluta.
Fontes: Lei Complementar 24/75 (art. 2º e art. 4º)
Limitações e divergências: A fala utiliza linguagem enfática ('condenado perpetuamente'), mas não há obrigatoriedade perpétua absoluta: mudanças legislativas, novo convênio ou revisão judicial podem alterar o quadro. Não há precedente do STF que reconheça a existência de obrigação perpétua intransponível.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Kassio Nunes Marques sustenta que os incentivos fiscais não devem ser permanentes, conforme a Constituição e a legislação vigente, que permitem revisões e alterações. A afirmação sobre a perpetuidade dos incentivos, no entanto, é imprecisa, pois a lei prevê mecanismos de revisão. Essa discussão é relevante para os empresários, pois afeta a previsibilidade e a segurança jurídica das decisões tributárias.
Para as empresas, a decisão do STF pode influenciar a forma como os incentivos fiscais são concedidos e revogados, impactando estratégias de planejamento tributário e financeiro. A flexibilidade nas concessões pode oferecer novas oportunidades, mas também exige atenção às mudanças regulatórias.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



