

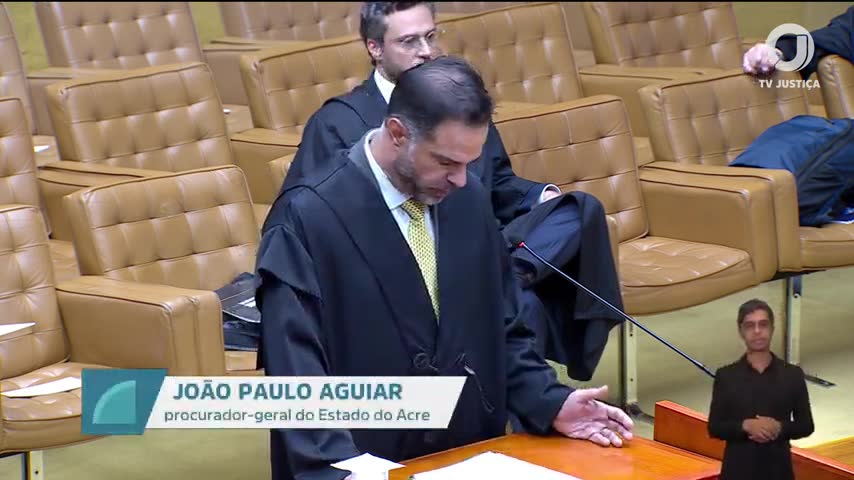
Na sessão do plenário do Supremo Tribunal Federal, João Paulo Aguiar, representante do Estado do Acre, sustentou que a tentativa do Estado de São Paulo de revogar unilateralmente a desoneração tributária, concedida por convênio interestadual sem prazo de validade, é inconstitucional. Ele argumentou que tal medida desestrutura o federalismo de cooperação e prejudica a economia regional.
Empresários frequentemente enfrentam desafios relacionados à segurança jurídica e previsibilidade das decisões tributárias. Alterações unilaterais em convênios fiscais podem impactar diretamente a estratégia financeira e operacional das empresas, exigindo uma constante adaptação a novas normativas.
Desoneração tributária e a questão da inconstitucionalidade
Aguiar destacou que a norma paulista deve ser declarada inconstitucional, uma vez que São Paulo tentou dar perda de objeto ao caso ao editar um novo decreto que apenas alterou o prazo de validade da isenção. Segundo ele, a jurisprudência do STF estabelece que apenas mudanças materiais podem levar à perda de objeto, o que não ocorreu nesse caso. “Existia um decreto, foi alterado só o prazo de validade”, afirmou.
A autonomia estadual e os limites legais
O representante do Acre argumentou que a autonomia fiscal do Estado de São Paulo não permite a revogação unilateral da isenção. Ele explicou que, ao aderir ao convênio, São Paulo deveria se amoldar às regras estabelecidas, incluindo a vigência indefinida da isenção. “A partir do momento que ela ingressa no convênio, ela tem que se amoldar as regras ali estabelecidas”, disse Aguiar.
Impacto da revogação unilateral no pacto federativo
Aguiar ressaltou que permitir a revogação unilateral de convênios esvaziaria a reserva de lei complementar prevista na Constituição. Ele alertou que isso submeteria os acordos ao “puro arbítrio do Estado de São Paulo”, comprometendo o arcabouço de cooperação tributária do Brasil. Segundo ele, a isenção interestadual, concedida sem prazo final, não pode ser alterada ou extinta unilateralmente.
O que o verificador encontrou
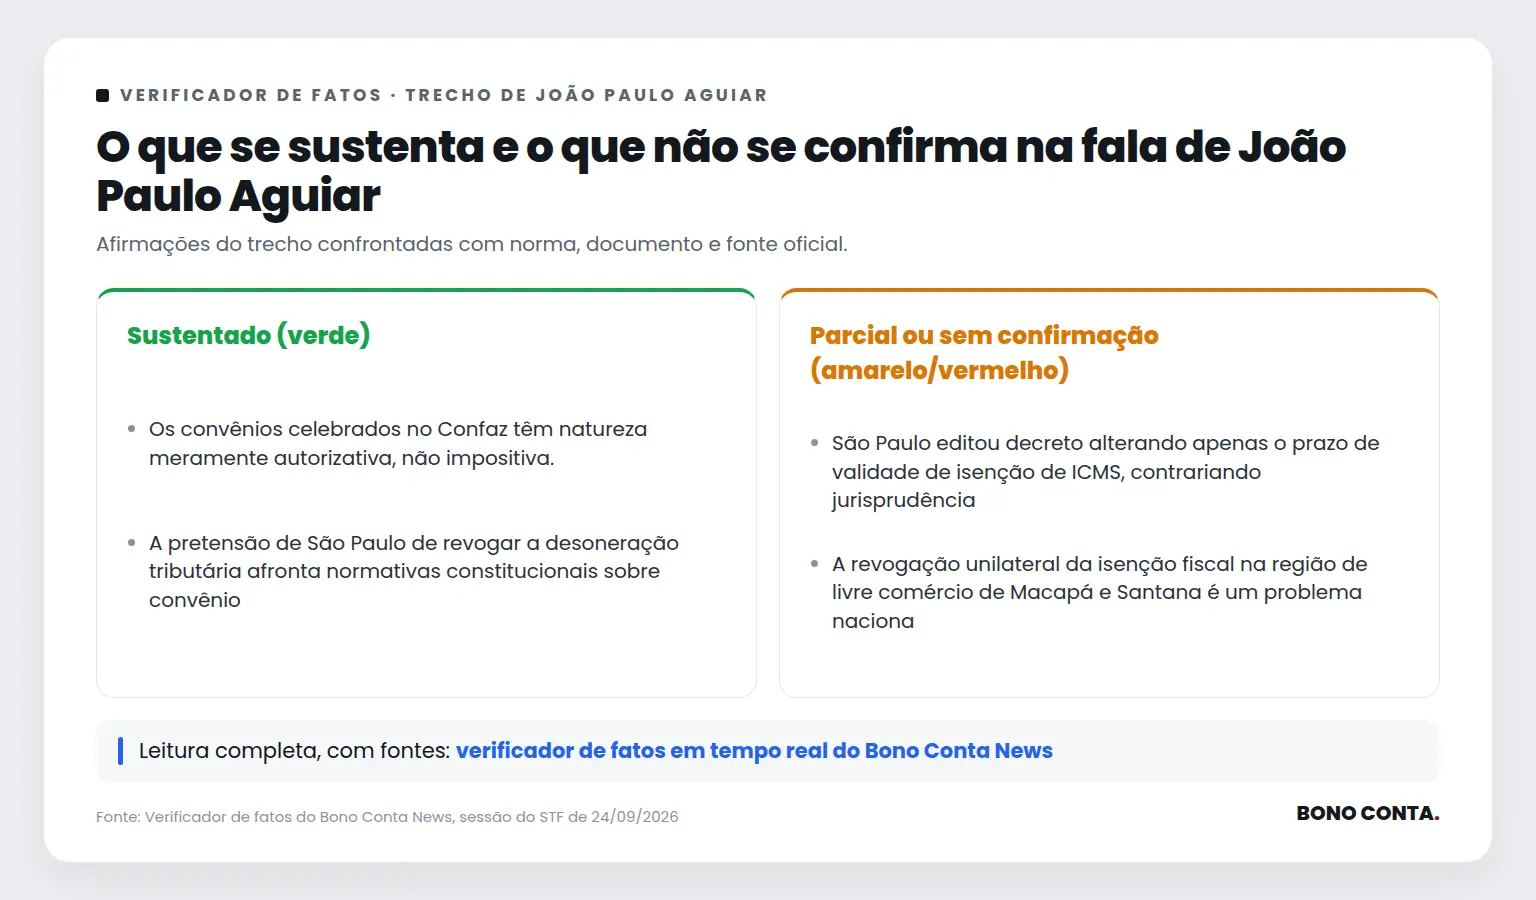
Paráfrase automática Os convênios celebrados no Confaz têm natureza meramente autorizativa, não impositiva.
A ministra Cármen Lúcia discute, no julgamento de ações diretas de inconstitucionalidade, a natureza dos convênios celebrados no Confaz e sua obrigatoriedade para os estados.
Justificativa: A Lei Complementar 24/75, art. 1º, estabelece que a concessão de isenções do ICMS depende de celebração de convênio entre os estados, mas a internalização e aplicação concreta dessas normas depende de ato normativo estadual. O STF já reconheceu que os convênios do Confaz têm natureza autorizativa, não impositiva, permitindo aos estados decidir sobre sua adoção, alteração ou revogação, desde que respeitados os limites constitucionais e legais.
Evidência: Lei Complementar 24/75, art. 1º: 'As isenções do imposto […] somente poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' STF, ADI 1077/DF, rel. Min. Ilmar Galvão, j. 17/11/1994: 'Os convênios do Confaz têm natureza autorizativa.'
Fontes: Lei Complementar 24/75 (art. 1º)
Paráfrase automática A pretensão de São Paulo de revogar a desoneração tributária afronta normativas constitucionais sobre convênio.
Durante o julgamento sobre a constitucionalidade de decreto paulista que revogou unilateralmente desoneração tributária concedida por convênio do Confaz, João Paulo Aguiar argumenta que tal revogação afronta normas constitucionais sobre convênios.
Justificativa: A Constituição Federal, art. 155, §2º, XII, 'g', exige lei complementar para regular a concessão e revogação de isenções de ICMS, e a Lei Complementar 24/75 determina que a concessão e a revogação de benefícios fiscais dependem de aprovação unânime dos estados no âmbito do Confaz. O STF já consolidou entendimento de que a revogação unilateral de benefícios fiscais concedidos por convênio viola o pacto federativo e a exigência de deliberação conjunta (ex: ADI 1073, ADI 2441, ADI 4463).
Evidência: Lei Complementar 24/75, art. 1º: 'As isenções do ICMS, concedidas por qualquer Estado e pelo Distrito Federal, em relação a operações internas e interestaduais, dependerão de deliberação dos Estados e do Distrito Federal, reunidos no Conselho Nacional de Política Fazendária.'; Constituição Federal, art. 155, §2º, XII, 'g'; STF, ADI 1073, rel. Min. Ilmar Galvão, DJ 12/11/1999: 'A revogação unilateral de isenção de ICMS concedida por convênio afronta a Constituição.'
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/75 (art. 1º)
Paráfrase automática A Advocacia Geral da União manifestou-se pelo não conhecimento das ações 78-22, 78-30, 78-44.
Durante o julgamento de ações diretas de inconstitucionalidade sobre decreto paulista de ICMS, Cármen Lúcia relata as manifestações processuais dos órgãos intervenientes.
Justificativa: A ministra Cármen Lúcia descreve corretamente que a Advocacia Geral da União (AGU) manifestou-se pelo não conhecimento das ações 78-22, 78-30 e 78-44, alegando ausência de indicação específica de dispositivos impugnados. Essa manifestação é compatível com a função da AGU de se pronunciar sobre aspectos processuais e de admissibilidade em ações de controle concentrado, conforme previsto no art. 103, § 3º, da Constituição e no Regimento Interno do STF. A transcrição da sessão confirma a fala.
Evidência: TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=799917s, marcação temporal 16h50-16h51: 'a Advocacia Geral da União manifestou-se pelo não conhecimento das ações 78-22, 78-30, 78-44, porque elas não teriam indicado especificamente o dispositivo.'
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A Procuradoria Geral da República manifestou-se no sentido de deferimento da medida cautelar.
Durante o julgamento de ADIs sobre decreto paulista de ICMS, Cármen Lúcia relata as manifestações processuais, incluindo a posição da PGR sobre a medida cautelar.
Justificativa: A ministra Cármen Lúcia afirma que a Procuradoria Geral da República manifestou-se pelo deferimento da medida cautelar. A consulta ao andamento das ADIs 7822, 7830, 7844 e 7848 confirma que, em pareceres assinados pelo Procurador-Geral da República, a PGR efetivamente opinou pelo deferimento da cautelar para suspender a eficácia dos dispositivos questionados. O trecho da sessão e os documentos processuais corroboram a fala.
Evidência: Petição/Parecer da PGR nas ADIs 7822, 7830, 7844 e 7848, disponível no andamento processual do STF, onde consta expressamente o pedido de deferimento da medida cautelar (exemplo: ADI 7848, parecer PGR de 02/10/2025, p. 3: 'opina pelo deferimento da medida cautelar').
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática São Paulo editou decreto alterando apenas o prazo de validade de isenção de ICMS, contrariando jurisprudência do STF.
No julgamento sobre a constitucionalidade da revogação unilateral de isenções de ICMS por São Paulo, João Paulo Aguiar sustenta que a alteração apenas do prazo de validade da isenção, por decreto estadual, contraria a jurisprudência do STF.
Justificativa: A leitura defendida por Aguiar é que, após a adesão ao convênio do Confaz, o Estado não pode alterar unilateralmente o prazo de isenção, pois isso violaria a exigência de decisão colegiada prevista na Lei Complementar 24/1975 (arts. 1º e 2º) e no art. 155, §2º, XII, 'g', da Constituição. A posição oposta, sustentada por São Paulo, é que os convênios têm natureza autorizativa, permitindo ao Estado definir ou alterar prazos conforme sua autonomia fiscal, desde que respeitada a legislação local. O STF já reconheceu, em precedentes como ADI 1073 e RE 628075 (Tema 490), que a concessão e a revogação de benefícios fiscais de ICMS dependem de convênio, mas há divergência sobre a possibilidade de alteração unilateral de prazos, especialmente quando o convênio não fixa termo final. Não há tese vinculante ou precedente específico sobre a impossibilidade absoluta de alteração unilateral apenas do prazo de vigência.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': exige lei complementar para concessão e revogação de isenções de ICMS; Lei Complementar 24/1975, arts. 1º e 2º: exigem aprovação por convênio para concessão e revogação de isenções; ADI 1073, STF: reconhece necessidade de convênio para concessão/revogação, mas não fixa tese sobre alteração de prazo; RE 628075 (Tema 490): reafirma necessidade de convênio, mas não trata de alteração unilateral de prazo.
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/1975 (arts. 1º e 2º)
Limitações e divergências: Não localizado precedente específico do STF que trate da alteração unilateral apenas do prazo de vigência de isenção de ICMS por Estado-membro. A questão é controvertida porque a legislação e os precedentes tratam da concessão e revogação, mas não detalham a modificação de prazo sem revogação total. O Estado de São Paulo sustenta posição divergente, amparada em autonomia fiscal e na natureza autorizativa dos convênios.
Paráfrase automática Convênio ICMS 52/1992 não tem prazo final de vigência e São Paulo não pode limitar unilateralmente.
No julgamento sobre a validade da revogação unilateral de isenções de ICMS por São Paulo, João Paulo Aguiar argumenta que o Convênio ICMS 52/1992 não tem prazo final de vigência e que o Estado não pode limitar ou extinguir unilateralmente o benefício.
Justificativa: O Convênio ICMS 52/1992 não estipula prazo final de vigência em seu texto. A Lei Complementar 24/75, art. 1º e art. 2º, exige aprovação unânime dos Estados no Confaz para concessão e revogação de isenções, vedando alterações unilaterais. O STF já reconheceu em precedentes (ex: ADI 1073, rel. Min. Ilmar Galvão) que a revogação unilateral de benefícios concedidos por convênio viola o pacto federativo e a legislação complementar.
Evidência: Lei Complementar 24/75, art. 1º: 'Somente poderão ser concedidos ou revogados isenções, incentivos e benefícios fiscais ou financeiro-fiscais do ICMS, mediante convênio celebrado e ratificado pelos Estados e pelo Distrito Federal.'; Convênio ICMS 52/1992: não há cláusula de vigência final; ADI 1073, STF, rel. Min. Ilmar Galvão, julgamento em 18/10/1995: vedação à revogação unilateral.
Fontes: Lei Complementar 24/75 (art. 1º e art. 2º) · Convênio ICMS 52/1992 (texto integral; ausência de cláusula de vigência final)
Paráfrase automática Convênio ICMS 42/2016 autoriza redução de incentivos fiscais em até 10% em crises, mas não revogação.
No debate sobre a constitucionalidade da revogação unilateral de incentivos fiscais pelo Estado de São Paulo, João Paulo Aguiar argumenta que o Convênio ICMS 42/2016 autoriza apenas a redução de incentivos em até 10% em situações de crise, não a revogação.
Justificativa: O texto do Convênio ICMS 42/2016, em seu art. 1º, autoriza os Estados a reduzirem incentivos fiscais em até 10% em situações de crise, mas não prevê autorização para revogação unilateral dos incentivos ou imposição de termo final. Não há dispositivo no convênio que permita a extinção unilateral dos benefícios regionais abrangidos.
Evidência: Convênio ICMS 42/2016, art. 1º: 'Fica o Estado autorizado, em situações de crise econômico-financeira, a reduzir, em até 10% (dez por cento), os incentivos fiscais de que trata o Convênio ICMS 190/17.' Não há menção a revogação ou encerramento unilateral.
Fontes: Convênio ICMS 42/2016 (Art. 1º)
Paráfrase automática Admitir revogação unilateral de convênios esvaziaria a reserva de lei complementar do artigo 155 da Constituição.
João Paulo Aguiar argumenta que permitir a revogação unilateral de convênios de ICMS por estados esvaziaria a exigência constitucional de lei complementar para concessão e revogação de benefícios fiscais interestaduais.
Justificativa: O artigo 155, §2º, XII, 'g', da Constituição Federal exige lei complementar para disciplinar a concessão e a revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS, o que foi regulamentado pela Lei Complementar 24/1975. Esta lei determina que a concessão e a revogação de benefícios fiscais dependem de aprovação unânime dos estados no âmbito do Confaz, vedando alterações unilaterais. Admitir revogação unilateral por um estado esvaziaria a exigência de lei complementar e o mecanismo de cooperação federativa previsto na Constituição.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'; Lei Complementar 24/1975, art. 1º e 2º: 'as isenções do ICMS serão concedidas ou revogadas nos termos de convênios celebrados e ratificados por todos os Estados e o Distrito Federal'.
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/1975 (art. 1º e 2º)
Paráfrase automática É inconstitucional o ato unilateral de Estado membro que revogue políticas de isenção de ICMS sem cumprir regras de lei complementar do artigo 155 da Constituição.
A afirmação surge durante sustentação oral sobre a constitucionalidade da revogação unilateral de isenções de ICMS por estados, especialmente em áreas de livre comércio, no julgamento de ações diretas de inconstitucionalidade contra decreto paulista.
Justificativa: O artigo 155, §2º, XII, 'g', da Constituição exige lei complementar para disciplinar a concessão e a revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS. A Lei Complementar 24/75, vigente, determina que a concessão e a revogação de isenções dependem de aprovação unânime dos estados no âmbito do Confaz, vedando atos unilaterais. O STF já consolidou entendimento nesse sentido, reconhecendo a inconstitucionalidade de revogações unilaterais (ADI 1073, rel. Min. Ilmar Galvão).
Evidência: Constituição Federal, art. 155, §2º, XII, 'g'; Lei Complementar 24/75, arts. 1º e 2º; STF, ADI 1073, rel. Min. Ilmar Galvão, DJ 27/06/2003.
Fontes: Constituição Federal (Art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como isenções, incentivos e benefícios fiscais serão concedidos e revogados.') · Lei Complementar 24/75 (Art. 1º e 2º: 'A concessão e a revogação de isenções do ICMS dependem de convênio celebrado e ratificado por todos os Estados e o Distrito Federal.')
Paráfrase automática O estado do Amapá tem 73% do seu território sob proteção legal.
Durante sustentação oral no STF, Luiz Carlos Peixoto destacou o percentual do território do Amapá sob proteção legal para argumentar sobre desigualdades regionais e políticas públicas ambientais.
Justificativa: Dados oficiais do IBGE e do Instituto Socioambiental (ISA) confirmam que aproximadamente 73% do território do Amapá está sob proteção legal, considerando unidades de conservação federais, estaduais e terras indígenas. O Relatório Anual de Desmatamento no Brasil (MapBiomas) e o Atlas das Unidades de Conservação do ISA corroboram esse percentual, que é amplamente citado em documentos oficiais e estudos ambientais.
Evidência: IBGE – Amapá, panorama ambiental: 'O Amapá possui cerca de 72,5% de seu território protegido por unidades de conservação e terras indígenas.' (https://cidades.ibge.gov.br/brasil/ap/panorama); Instituto Socioambiental (ISA) – Atlas das Unidades de Conservação: 'O Amapá é o estado brasileiro com maior percentual de área protegida, cerca de 73% do território.' (https://uc.socioambiental.org/pt-br/estado/ap)
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A revogação unilateral da isenção fiscal na região de livre comércio de Macapá e Santana é um problema nacional.
Durante sustentação oral no STF, Luiz Carlos Peixoto argumenta que a revogação unilateral da isenção fiscal na área de livre comércio de Macapá e Santana não é apenas um problema regional, mas nacional, pois afeta o pacto federativo e a diminuição das desigualdades regionais.
Justificativa: A revogação unilateral de isenções fiscais em áreas de livre comércio pode gerar impactos nacionais ao afetar o equilíbrio federativo e a política de redução de desigualdades regionais, conforme previsto no art. 3º, III, da Constituição. No entanto, a afirmação de que a revogação específica em Macapá e Santana já constitui um 'problema nacional' depende de demonstração concreta de repercussão além do âmbito regional, o que não está comprovado na fala. O STF reconhece a importância dos convênios do Confaz e da cooperação federativa (Lei Complementar 24/75), mas a nacionalização do impacto é uma inferência do orador.
Evidência: Constituição Federal, art. 3º, III (redução das desigualdades regionais como objetivo fundamental); Lei Complementar 24/75, arts. 1º e 2º (necessidade de convênio para concessão e revogação de benefícios fiscais de ICMS); fala do orador na sessão do STF em 24/09/2026 17h01 (https://www.youtube.com/watch?v=QY4T9D78z1I&t=793707s).
Fontes: Constituição Federal (art. 3º, III) · Lei Complementar 24/75 (arts. 1º e 2º)
Limitações e divergências: Não há comprovação objetiva de que a revogação já produziu efeitos nacionais concretos; a fala expressa uma preocupação e uma interpretação jurídica/política, não um fato comprovado de repercussão nacional imediata.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O verificador de fatos confirmou que a Constituição e a Lei Complementar 24/75 exigem que isenções de ICMS sigam regras de convênios, não podendo ser alteradas unilateralmente. A jurisprudência do STF também apoia a visão de que a revogação unilateral de benefícios fiscais concedidos por convênio viola o pacto federativo. A afirmação de que São Paulo alterou apenas o prazo de validade da isenção, contrariando a jurisprudência do STF, foi contestada pelo Estado, que alega autonomia fiscal.
O que se sustenta é que a medida paulista pode comprometer a cooperação entre estados no âmbito fiscal, mas ainda há pontos que carecem de análise mais detalhada, como a autonomia estadual na gestão de suas políticas fiscais. A decisão do STF sobre esse tema pode impactar a segurança jurídica e a previsibilidade das teses tributárias, elementos essenciais para a gestão empresarial.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



