

Durante a sessão do plenário do STF, o ministro Edson Fachin defendeu que a autonomia fiscal dos estados não equivale a soberania, e destacou a importância de respeitar as normas gerais do sistema tributário nacional. Fachin votou pela inconstitucionalidade da revogação unilateral de benefícios tributários, reforçando a necessidade de convênios interestaduais.
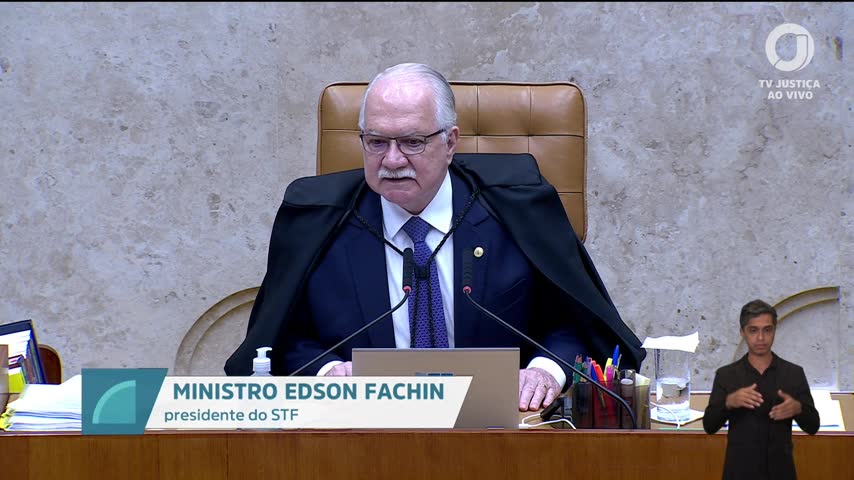
Para o empresário, a estabilidade nas regras tributárias é fundamental. A possibilidade de revogação unilateral de benefícios fiscais gera incertezas que podem impactar negativamente a previsibilidade dos negócios. O voto de Fachin, ao enfatizar o respeito ao pacto federativo e às normas gerais, busca assegurar um ambiente mais estável e previsível para as empresas.
A autonomia fiscal e o pacto federativo
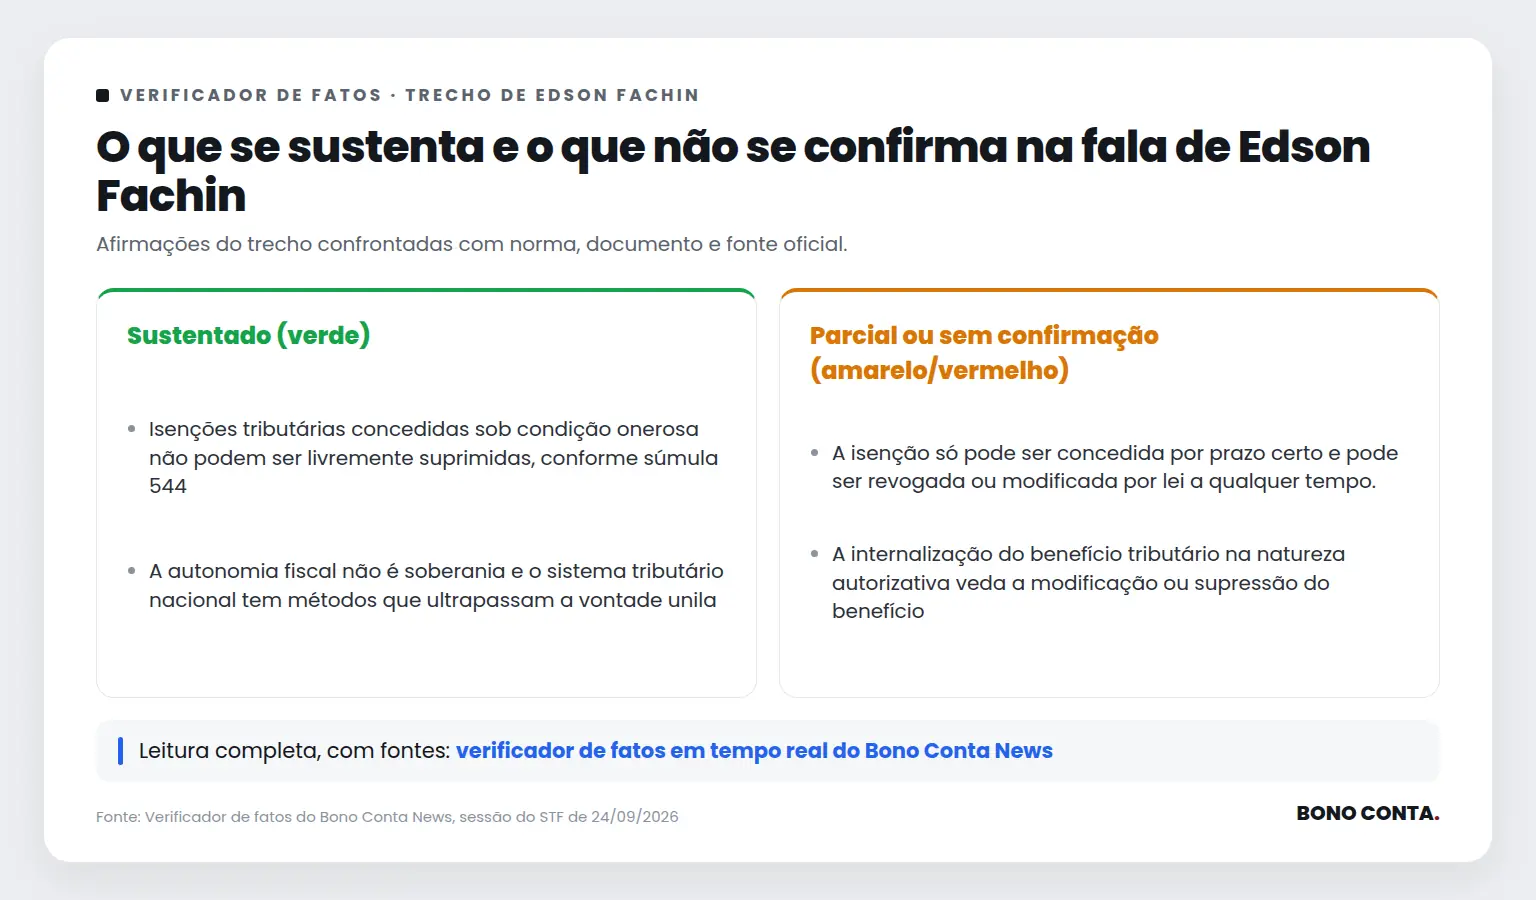
O ministro Edson Fachin destacou que “a autonomia fiscal não é soberania” e que o sistema tributário nacional possui métodos que ultrapassam a vontade unilateral de qualquer unidade federada. Segundo ele, essa autonomia está condicionada ao respeito ao pacto federativo e às normas gerais estabelecidas nacionalmente.
Fachin enfatizou que a jurisprudência do STF reforça essa visão, apontando que a autonomia fiscal dos estados deve respeitar as diretrizes constitucionais e os convênios interestaduais para concessão e revogação de benefícios fiscais de ICMS.
A importância dos convênios interestaduais
O ministro ressaltou que a Lei Complementar 24/75 exige convênio para concessão e revogação de benefícios fiscais de ICMS, e que a revogação unilateral desses benefícios vai de encontro à Constituição e à jurisprudência do STF. Ele afirmou que a internalização do benefício tributário na natureza autorizativa veda a modificação ou supressão do benefício sem a devida deliberação conjunta.
Fachin mencionou que a jurisprudência do STF já reconheceu a necessidade de quórum qualificado para alteração desses benefícios, reforçando a importância de um processo coletivo e coordenado para mudanças fiscais.
A relevância da proteção regional
O ministro Edson Fachin destacou a importância de considerar a proteção ao meio ambiente e a superação das desigualdades regionais, especialmente em estados da Amazônia, como Acre, Amapá, Amazonas, Rondônia e Roraima. Ele argumentou que a preservação da Amazônia demanda a existência de mecanismos de proteção fiscal que não podem ser revogados unilateralmente.
Fachin pontuou que quase 30 milhões de pessoas vivem na Amazônia brasileira, e que é necessário zelar por essa região como patrimônio nacional e mundial, garantindo a sanidade da atividade econômica nessas unidades subnacionais.
O que o verificador encontrou
Paráfrase automática Isenções tributárias concedidas sob condição onerosa não podem ser livremente suprimidas, conforme súmula 544 do STF.
Durante o julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS por estados, Luiz Fux cita a Súmula 544 do STF para afirmar que isenções tributárias concedidas sob condição onerosa não podem ser livremente suprimidas.
Justificativa: A Súmula 544 do STF estabelece expressamente que 'Isenções tributárias concedidas, sob condição onerosa, não podem ser livremente suprimidas.' Portanto, a afirmação de Luiz Fux está em conformidade literal com o entendimento sumulado do Supremo Tribunal Federal, que veda a supressão unilateral dessas isenções pelo ente concedente.
Evidência: Súmula 544 do STF: 'Isenções tributárias concedidas, sob condição onerosa, não podem ser livremente suprimidas.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática A isenção só pode ser concedida por prazo certo e pode ser revogada ou modificada por lei a qualquer tempo.
No julgamento sobre a constitucionalidade da revogação unilateral de isenções de ICMS concedidas via convênio Confaz, Luiz Fux afirma que a isenção só pode ser concedida por prazo certo e pode ser revogada ou modificada por lei a qualquer tempo.
Justificativa: A Constituição Federal (art. 150, §6º) e a Lei Complementar 24/1975 exigem que isenções de ICMS sejam concedidas e revogadas por meio de convênios entre estados, internalizados por legislação estadual. A regra geral do direito tributário (art. 178 do CTN) permite a revogação ou modificação de isenções concedidas por prazo certo ou sob condição, salvo se onerosa. No entanto, para o ICMS, a revogação unilateral pelo estado-membro, sem novo convênio, é objeto de controvérsia e há decisões do STF exigindo deliberação conjunta no Confaz para supressão do benefício, o que limita a revogação 'a qualquer tempo'.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g'; Lei Complementar 24/1975, arts. 1º e 2º; CTN, art. 178; STF, ADI 1073/DF, rel. Min. Ilmar Galvão, DJ 21/11/1997; TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=795689s.
Fontes: Constituição Federal (art. 155, §2º, XII, 'g' , cabe à lei complementar regular a forma de concessão e revogação de isenções do ICMS mediante deliberação dos estados e do Distrito Federal.) · Lei Complementar 24/1975 (arts. 1º e 2º , isenções do ICMS dependem de convênio celebrado e ratificado pelos estados; revogação também exige convênio.) · Código Tributário Nacional (art. 178 , isenção pode ser revogada ou modificada por lei, salvo se concedida por prazo certo e em função de condição onerosa.)
Limitações e divergências: A fala de Fux omite a exigência de convênio para revogação de isenções de ICMS, prevista na LC 24/1975 e reiterada em precedentes do STF (ADI 1073/DF). O entendimento de que a revogação pode ser feita a qualquer tempo não se aplica automaticamente ao ICMS, pois depende de deliberação conjunta no Confaz.
Paráfrase automática A autonomia fiscal não é soberania e o sistema tributário nacional tem métodos que ultrapassam a vontade unilateral de qualquer unidade federada.
A afirmação foi feita durante o julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS por estados, discutindo os limites da autonomia estadual frente ao sistema tributário nacional.
Justificativa: A Constituição Federal, em seu art. 18, reconhece a autonomia dos entes federativos, mas não lhes confere soberania, que é atributo exclusivo da União. O sistema tributário nacional, delineado nos arts. 145 a 162 da Constituição, estabelece competências tributárias e mecanismos de cooperação e controle mútuo, como a exigência de convênios interestaduais para concessão de benefícios fiscais de ICMS (art. 155, §2º, XII, 'g'). A jurisprudência do STF reforça que a autonomia fiscal dos estados está condicionada ao respeito ao pacto federativo e às normas gerais estabelecidas nacionalmente.
Evidência: Constituição Federal, art. 18 (autonomia dos entes federativos, não soberania); art. 155, §2º, XII, 'g' (necessidade de convênio para benefícios fiscais de ICMS); art. 146 (normas gerais de direito tributário); STF, ADI 4013/DF (Plenário, rel. Min. Ricardo Lewandowski, julgamento em 18/06/2015), que reafirma a limitação da autonomia estadual em matéria tributária.
Fontes: Constituição Federal (art. 18; art. 155, §2º, XII, 'g'; art. 146)
Paráfrase automática A internalização do benefício tributário na natureza autorizativa veda a modificação ou supressão do benefício.
No julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS por São Paulo, Fachin sustenta que a internalização do benefício tributário, por convênio autorizativo, veda sua modificação ou supressão unilateral.
Justificativa: A Lei Complementar 24/75 exige convênio para concessão e revogação de benefícios fiscais de ICMS (arts. 1º e 2º), e o STF já reconheceu a necessidade de deliberação conjunta para concessão e revogação (ADI 1073, ADI 2441). Contudo, a natureza 'autorizativa' dos convênios não impede que o estado, por lei própria, deixe de aplicar o benefício, desde que respeitados os limites do convênio e o quórum qualificado para alteração coletiva. O entendimento majoritário do STF veda a revogação unilateral de benefícios internalizados, mas há precedentes e doutrina que admitem a cessação futura do benefício por ato estadual, desde que não haja afronta ao convênio vigente.
Evidência: Lei Complementar 24/75, art. 1º: 'As isenções do ICMS só poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.'; ADI 1073, rel. Min. Ilmar Galvão, j. 19/11/1998: 'A revogação unilateral de isenção fiscal de ICMS, concedida por convênio, é inconstitucional.'; ADI 2441, rel. Min. Cármen Lúcia, j. 17/12/2008: reafirma necessidade de convênio para revogação.
Fontes: Lei Complementar 24/75 (art. 1º e art. 2º)
Limitações e divergências: Parte da doutrina e decisões isoladas admitem que, mesmo após a internalização, o estado pode deixar de aplicar o benefício, desde que não haja afronta ao convênio vigente. O STF, porém, tem posição consolidada contra a revogação unilateral. A fala de Fachin simplifica o debate ao afirmar vedação absoluta, desconsiderando nuances sobre a possibilidade de cessação futura do benefício por lei estadual, desde que não haja violação ao convênio.
Paráfrase automática A revogação unilateral do benefício tributário vai de encontro à Constituição e à jurisprudência do STF.
O ministro Edson Fachin vota acompanhando a relatora Cármen Lúcia pela inconstitucionalidade da revogação unilateral de benefícios fiscais de ICMS por estados, destacando a necessidade de observância ao mecanismo de convênios interestaduais.
Justificativa: A Constituição Federal, art. 155, §2º, XII, g, exige convênio interestadual para concessão e revogação de benefícios fiscais relativos ao ICMS. O STF já declarou recepcionada a Lei Complementar 24/1975, que prevê quórum qualificado para alteração desses benefícios (ADPF 198). A jurisprudência do STF reafirma que a revogação unilateral viola a Constituição.
Evidência: Constituição Federal, art. 155, §2º, XII, g; ADPF 198/DF, STF, Pleno, rel. Min. Cármen Lúcia, j. 2020; fala de Fachin em 24/09/2026 17h45 (TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=802070s).
Fontes: Constituição Federal (art. 155, §2º, XII, g)
Paráfrase automática A lei complementar 24 foi recepcionada pelo STF na ADPF 198.
Durante o julgamento sobre a constitucionalidade de normas estaduais de ICMS, Cristiano Zanin afirma que a Lei Complementar 24/75 foi recepcionada pelo STF na ADPF 198.
Justificativa: O STF, ao julgar a ADPF 198, declarou expressamente a recepção da Lei Complementar 24/75 pela Constituição de 1988. O acórdão e o voto da relatora, ministra Cármen Lúcia, confirmam que os mecanismos de quórum qualificado para concessão e revogação de benefícios fiscais do ICMS previstos na LC 24/75 permanecem válidos e constitucionais.
Evidência: STF, ADPF 198, acórdão, voto da relatora ministra Cármen Lúcia: 'declaro a recepção da Lei Complementar 24/75 pela Constituição de 1988' (https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=AC&docID=7541232, p. 38-39).
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática O quórum de quatro quintos é necessário para revogar o benefício fiscal.
No julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Zanin afirma que a revogação exige quórum de quatro quintos, conforme a Lei Complementar 24/75.
Justificativa: A Lei Complementar 24/75, art. 2º, §2º, exige quórum de quatro quintos dos estados representados no Confaz para revogação de benefícios fiscais. O STF já reconheceu a recepção desse dispositivo pela Constituição de 1988, especialmente no julgamento da ADPF 198, relatoria da ministra Cármen Lúcia, consolidando a exigência do quórum qualificado.
Evidência: Lei Complementar 24/75, art. 2º, §2º: 'A revogação total ou parcial de isenção, incentivo ou benefício fiscal de que trata este artigo dependerá da aprovação de, no mínimo, quatro quintos dos Estados integrantes do CONFAZ.'; ADPF 198, STF, rel. Min. Cármen Lúcia, julgamento em 2020, reconhecimento da recepção do mecanismo.
Fontes: Lei Complementar 24/75 (art. 2º, §2º)
Paráfrase automática A ADPF 198 foi relatada pela ministra Carmen Lúcia em 2020.
Durante o julgamento sobre benefícios fiscais do ICMS, André Mendonça cita precedente do STF sobre a recepção da Lei Complementar 24/75, referindo-se à ADPF 198 relatada por Carmen Lúcia em 2020.
Justificativa: A ADPF 198 foi relatada pela ministra Carmen Lúcia e julgada em 2020, tendo o STF declarado a recepção da Lei Complementar 24/75 pela Constituição de 1988. O acórdão da ADPF 198 confirma expressamente a relatoria e o ano do julgamento.
Evidência: STF, ADPF 198, rel. Min. Cármen Lúcia, julgamento em 2020: 'Decisão: O Tribunal, por unanimidade, julgou parcialmente procedente o pedido formulado na arguição para declarar a recepção da Lei Complementar nº 24/1975 pela Constituição de 1988.' (https://portal.stf.jus.br/processos/detalhe.asp?incidente=5838022, ementa do julgamento)
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Edson Fachin sustentou que a autonomia fiscal dos estados não deve ser confundida com soberania, reforçando a necessidade de convênios interestaduais para concessão e revogação de benefícios fiscais. Essa posição está em conformidade com a jurisprudência do STF, que exige deliberação conjunta para alterações fiscais significativas.
Por outro lado, a ideia de que a internalização do benefício veda sua modificação ou supressão tem nuances, pois há precedentes que permitem a cessação futura do benefício por ato estadual, desde que não haja afronta ao convênio vigente. A decisão em curso no STF pode trazer maior segurança jurídica e previsibilidade para empresas que dependem de benefícios fiscais, especialmente na região amazônica.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



