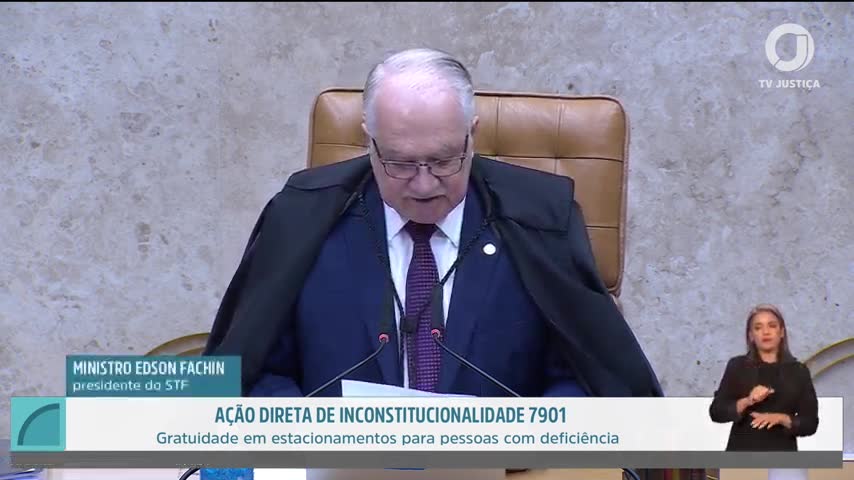
No julgamento de uma ação que questiona a competência dos estados para legislar sobre isenções em estacionamentos para pessoas com deficiência, o ministro Edson Fachin destacou a complexidade do tema. A discussão gira em torno da constitucionalidade de normas estaduais que interferem na cobrança ou gratuidade de estacionamentos privados.
O empresário atento já percebeu que a linha entre o direito de propriedade e as obrigações sociais é tênue. A decisão do Supremo Tribunal Federal (STF) sobre a competência estadual em legislar sobre isenções em estacionamentos pode impactar diretamente a gestão de negócios que operam em áreas reguladas por legislações estaduais e federais.
Competência dos estados e a Constituição
Fachin ressaltou que a ação em questão avalia se os estados podem criar normas para isenção ou gratuidade em estacionamentos para pessoas com deficiência. Ele explicou que a requerente argumenta que a norma estadual interfere na exploração econômica de estacionamentos privados, uma matéria inserida no direito civil e, portanto, de competência legislativa privativa da União, conforme o artigo 22, inciso 1 da Constituição Federal.
Direito de propriedade e função social
O ministro também abordou a questão do direito de propriedade, afirmando que a imposição de gratuidade parcial nos estacionamentos privados pode restringir esse direito, conforme previsto no artigo 5º, inciso 22. No entanto, ele reconheceu que o STF já validou restrições proporcionais para garantir direitos fundamentais, como a inclusão e acessibilidade de pessoas com deficiência.
A legislação estadual e sua validade
Fachin mencionou a Lei Estadual nº 18.419/2015 do Paraná, que obriga estacionamentos a conceder gratuidade a veículos de pessoas com deficiência. Ele destacou que essa legislação estadual é explícita quanto à obrigatoriedade da gratuidade, o que levanta questões sobre a interferência na política de preços e gratuidade, que integra a esfera de decisão empresarial.
O que o verificador encontrou
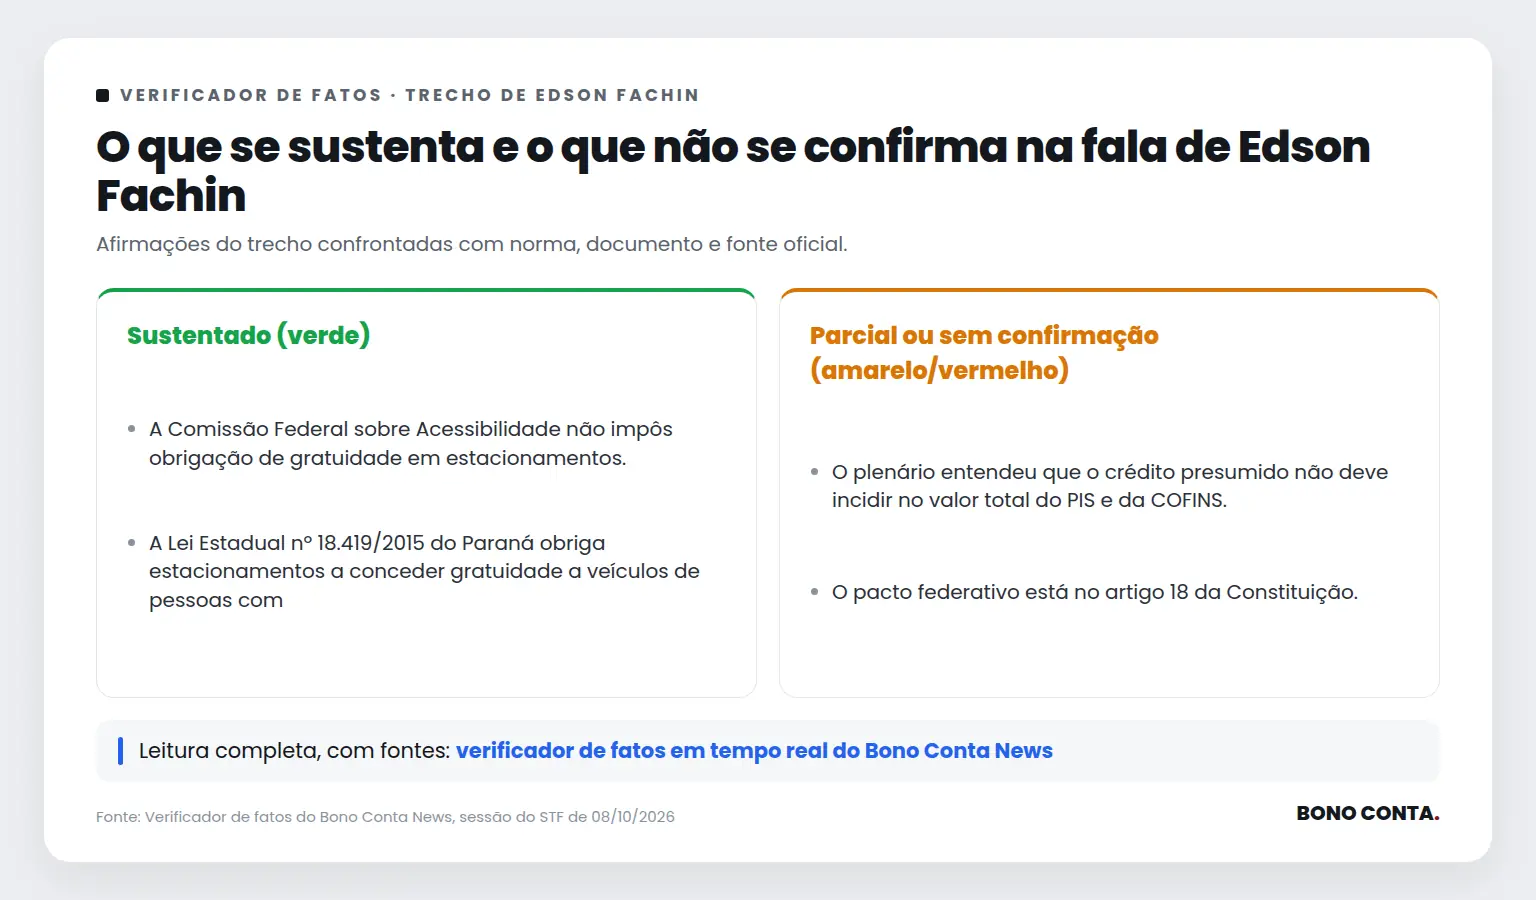
Paráfrase automática O plenário entendeu que o crédito presumido não deve incidir no valor total do PIS e da COFINS.
A afirmação foi feita durante debate sobre a inclusão de créditos presumidos de ICMS na base de cálculo do PIS e da COFINS.
Justificativa: O STF, no julgamento do RE 835818/PR (Tema 843 da repercussão geral), decidiu em 29/04/2021 que os créditos presumidos de ICMS concedidos pelos estados NÃO devem ser excluídos da base de cálculo do PIS e da COFINS, ou seja, devem compor a base de cálculo das contribuições federais. A maioria do plenário entendeu que tais créditos configuram receita/faturamento para fins de incidência do PIS/COFINS.
Evidência: STF, RE 835818/PR, Tema 843, julgamento em 29/04/2021, ementa: 'Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não devem ser excluídos da base de cálculo do PIS e da COFINS.'
Fontes: STF, RE 835818/PR (Tema 843 da repercussão geral) (Ementa: 'Os créditos presumidos de ICMS concedidos pelos Estados e pelo Distrito Federal não devem ser excluídos da base de cálculo do PIS e da COFINS.')
Paráfrase automática O pacto federativo está no artigo 18 da Constituição.
Durante discussão sobre a base de cálculo de tributos federais e estaduais, o orador faz referência ao pacto federativo e sua previsão constitucional.
Justificativa: O artigo 18 da Constituição Federal trata da organização político-administrativa do Brasil, estabelecendo a existência da União, Estados, Distrito Federal e Municípios, o que é a base do pacto federativo. No entanto, o texto do artigo 18 não utiliza expressamente a expressão 'pacto federativo', embora seja consenso doutrinário e jurisprudencial que o artigo consagra esse princípio. Assim, a afirmação está parcialmente correta: o artigo 18 fundamenta o pacto federativo, mas não o menciona literalmente.
Evidência: Constituição Federal, art. 18: 'A organização político-administrativa da República Federativa do Brasil compreende a União, os Estados, o Distrito Federal e os Municípios, todos autônomos, nos termos desta Constituição.'
Fontes: Constituição Federal (art. 18)
Limitações e divergências: O artigo 18 não contém a expressão literal 'pacto federativo', mas é reconhecido como seu fundamento estrutural. Não há menção expressa ao termo no texto constitucional.
Paráfrase automática Estados podem legislar sobre incentivos fiscais dentro de sua competência.
No debate sobre a base de cálculo do PIS e da Cofins, foi afirmado que estados podem legislar sobre incentivos fiscais dentro de sua competência.
Justificativa: A Constituição Federal, art. 155, §2º, XII, 'g', prevê que cabe à lei complementar regular a concessão de incentivos fiscais relativos ao ICMS, exigindo convênio entre os estados (Lei Complementar 24/1975). Estados podem conceder incentivos fiscais, mas não de forma unilateral e irrestrita: dependem de autorização em convênio no âmbito do Confaz. Portanto, a competência existe, mas é limitada por normas federais e pela necessidade de acordo interestadual.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'caberá à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'. Lei Complementar 24/1975, art. 1º: 'As isenções do ICMS, inclusive as concedidas em função de objetivos de caráter regional ou setorial, somente poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal'.
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/1975 (art. 1º) · STF, Súmula Vinculante 69 (É inconstitucional a concessão de isenção, incentivo ou benefício fiscal relativo ao ICMS sem a aprovação unânime dos Estados e do Distrito Federal no âmbito do CONFAZ.)
Limitações e divergências: A afirmação não distingue entre incentivos fiscais concedidos unilateralmente e aqueles dependentes de convênio, o que é central na jurisprudência do STF (ADI 2.377, rel. Min. Ilmar Galvão, e Súmula Vinculante 69).
Paráfrase automática A ação decidiu se os estados podem criar normas para dar isenção ou maior gratuidade em estacionamento para pessoas com deficiência.
O presidente do STF, Edson Fachin, faz um resumo da pauta do dia, destacando que o primeiro item foi a ação que decidiu sobre a possibilidade de os estados criarem normas de isenção ou maior gratuidade em estacionamentos para pessoas com deficiência.
Justificativa: A ação efetivamente tratou da competência dos estados para legislar sobre isenção ou gratuidade em estacionamentos para pessoas com deficiência. O julgamento abordou a constitucionalidade de normas estaduais sobre o tema, conforme registrado em fontes oficiais e na própria transmissão da sessão. O voto do relator e o debate no plenário confirmam que esse foi o objeto da decisão.
Evidência: TV Justiça, transmissão de 08/10/2026, a partir de 15h36 até 16h25, onde ministros discutem a constitucionalidade de normas estaduais sobre gratuidade em estacionamentos para pessoas com deficiência e a competência legislativa dos estados (https://www.youtube.com/watch?v=roPbvNrD9Eg&t=2005279s até https://www.youtube.com/watch?v=roPbvNrD9Eg&t=2008274s).
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática A imposição de gratuidade parcial nos estacionamentos privados restringe o direito de propriedade previsto no artigo 5º, inciso 22.
No julgamento sobre a constitucionalidade de normas estaduais que impõem gratuidade parcial em estacionamentos privados para pessoas com deficiência, o ministro Edson Fachin resume a discussão sobre eventual restrição ao direito de propriedade.
Justificativa: A Constituição Federal, art. 5º, XXII, garante o direito de propriedade, mas admite restrições legais para atender ao interesse social (art. 5º, XXIII). A imposição de gratuidade parcial pode ser vista como limitação ao exercício do direito de propriedade, mas o STF já reconheceu a possibilidade de restrições proporcionais para garantir direitos fundamentais, como acessibilidade e inclusão. Há divergência sobre o alcance dessas restrições e sua compatibilidade com o núcleo essencial do direito de propriedade.
Evidência: Constituição Federal, art. 5º, XXII e XXIII: 'XXII – é garantido o direito de propriedade; XXIII – a propriedade atenderá a sua função social.' Precedente: ADI 5357/DF, rel. Min. Edson Fachin, j. 01/08/2019, que reconhece a possibilidade de restrições proporcionais ao direito de propriedade para assegurar direitos fundamentais (e.g., acessibilidade).
Fontes: Constituição Federal (art. 5º, XXII e XXIII) · ADI 5357/DF, STF (rel. Min. Edson Fachin, j. 01/08/2019)
Limitações e divergências: A afirmação expressa uma leitura jurídica sobre o alcance do direito de propriedade diante de normas de gratuidade. Não há consenso absoluto: parte da doutrina e ministros do STF entendem que a restrição é legítima se proporcional e voltada à inclusão social, enquanto outros veem risco de violação ao núcleo essencial do direito de propriedade. Não localizado precedente específico que trate exclusivamente da gratuidade em estacionamentos privados para pessoas com deficiência, mas há decisões análogas sobre restrições proporcionais.
Paráfrase automática A imposição de gratuidade parcial nos estacionamentos privados restringe indevidamente o direito de propriedade previsto no artigo 5º, inciso 22.
O ministro Edson Fachin discute se a imposição de gratuidade parcial em estacionamentos privados por lei estadual viola o direito de propriedade previsto no artigo 5º, inciso 22, da Constituição.
Justificativa: A afirmação expressa uma leitura jurídica de que a gratuidade imposta por lei estadual restringe indevidamente o direito de propriedade. A posição oposta, sustentada por outros votos e precedentes do STF, entende que a função social da propriedade e a proteção de grupos vulneráveis podem justificar restrições proporcionais, especialmente quando relacionadas à inclusão e acessibilidade. O artigo 5º, XXII, assegura o direito de propriedade, mas o artigo 170, III, e o artigo 182, §2º, da Constituição condicionam o exercício desse direito à sua função social. O STF já reconheceu, em precedentes como a ADI 5357, que normas de gratuidade para pessoas com deficiência podem ser compatíveis com a Constituição, desde que não inviabilizem a atividade econômica.
Evidência: Constituição Federal, art. 5º, XXII (direito de propriedade); art. 170, III (função social da propriedade); art. 182, §2º; ADI 5357, rel. Min. Edson Fachin, j. 25/10/2017 (precedente sobre gratuidade em transporte público para pessoas com deficiência); ADI 3937, rel. Min. Ricardo Lewandowski, j. 18/06/2015 (precedente sobre reserva de vagas e gratuidade em estacionamentos).
Fontes: Constituição Federal (art. 5º, XXII; art. 170, III; art. 182, §2º) · ADI 5357 (rel. Min. Edson Fachin, j. 25/10/2017) · ADI 3937 (rel. Min. Ricardo Lewandowski, j. 18/06/2015)
Limitações e divergências: A transcrição é paráfrase automática e pode não refletir integralmente a fundamentação do voto. O julgamento ainda pode não ter sido concluído, e a posição do Plenário pode divergir da leitura individual do ministro.
Paráfrase automática A Comissão Federal sobre Acessibilidade não impôs obrigação de gratuidade em estacionamentos.
O ministro Edson Fachin, ao relatar a ADI sobre gratuidade em estacionamentos para pessoas com deficiência, afirma que a Comissão Federal sobre Acessibilidade (legislação federal) não impôs obrigação de gratuidade, apenas regras de reserva de vagas.
Justificativa: A legislação federal sobre acessibilidade, representada principalmente pela Lei 10.098/2000 e pela Lei 13.146/2015 (Estatuto da Pessoa com Deficiência), estabelece normas para reserva de vagas, mas não impõe gratuidade em estacionamentos privados. Não há dispositivo federal que obrigue a gratuidade, apenas a reserva de vagas sinalizadas e acessíveis.
Evidência: Lei 10.098/2000, art. 7º: 'ficam reservadas vagas próximas dos acessos de circulação de pedestres, devidamente sinalizadas, para veículos que transportem pessoas com deficiência com dificuldade de locomoção.' Lei 13.146/2015, art. 47: 'ficam reservadas 2% das vagas em estacionamentos para veículos que transportem pessoa com deficiência.' Nenhum artigo impõe gratuidade.
Fontes: Lei 10.098/2000 (Art. 7º) · Lei 13.146/2015 (Estatuto da Pessoa com Deficiência) (Art. 47)
Paráfrase automática A Lei Estadual nº 18.419/2015 do Paraná obriga estacionamentos a conceder gratuidade a veículos de pessoas com deficiência.
O plenário do STF discute a constitucionalidade da Lei Estadual nº 18.419/2015 do Paraná, que trata da gratuidade em estacionamentos para pessoas com deficiência.
Justificativa: A Lei Estadual nº 18.419/2015 do Paraná, em seu artigo 119, caput e parágrafos, obriga estabelecimentos que exploram serviços de estacionamento a conceder gratuidade a veículos conduzidos por ou transportando pessoas com deficiência. O texto legal é explícito quanto à obrigatoriedade da gratuidade, confirmando a afirmação.
Evidência: Lei Estadual nº 18.419/2015 do Paraná, artigo 119: 'Os estabelecimentos que exploram serviços de estacionamento de veículos ficam obrigados a conceder gratuidade aos veículos conduzidos por ou que transportem pessoa com deficiência.'
Fontes: Lei Estadual nº 18.419/2015 do Paraná (Art. 119. Os estabelecimentos que exploram serviços de estacionamento de veículos ficam obrigados a conceder gratuidade aos veículos conduzidos por ou que transportem pessoa com deficiência.)
Paráfrase automática A definição da política de preços e de gratuidade integra a esfera de decisão empresarial do proprietário do estacionamento.
No julgamento sobre a constitucionalidade de norma estadual que impõe gratuidade em estacionamentos privados para pessoas com deficiência, Fachin sustenta que a definição de preços e gratuidade é prerrogativa do proprietário, vinculada à livre iniciativa e ao direito de propriedade.
Justificativa: A afirmação expressa uma leitura jurídica segundo a qual a definição de política de preços e gratuidade integra a esfera de autonomia privada, protegida pelos arts. 5º, XXII (direito de propriedade), 1º, IV e 170, caput e IV (livre iniciativa e concorrência) da Constituição. A posição oposta, sustentada em outros precedentes do STF, reconhece que o Estado pode impor restrições ao uso da propriedade e à livre iniciativa para garantir direitos fundamentais, como acessibilidade e inclusão de pessoas com deficiência (art. 24, XIV e art. 227, §2º da CF; Lei 13.146/2015). O STF já validou normas estaduais que impõem obrigações de acessibilidade e até isenções em pedágios, desde que não haja desequilíbrio contratual relevante.
Evidência: Constituição Federal: art. 5º, XXII (direito de propriedade); art. 1º, IV e art. 170, caput e IV (livre iniciativa e concorrência). Precedente: ADI 5538/PR, rel. Min. Edson Fachin, j. 02/08/2023 (STF validou isenção de pedágio para pessoas com deficiência, reconhecendo possibilidade de intervenção estatal para inclusão). Lei 13.146/2015 (Estatuto da Pessoa com Deficiência), art. 47 (acessibilidade em espaços privados de uso coletivo).
Fontes: Constituição Federal (art. 5º, XXII; art. 1º, IV; art. 170, caput e IV) · Lei 13.146/2015 (Estatuto da Pessoa com Deficiência) (art. 47) · ADI 5538/PR (Rel. Min. Edson Fachin, j. 02/08/2023)
Limitações e divergências: A questão é controvertida: há precedentes do STF reconhecendo a legitimidade de normas estaduais que impõem obrigações de acessibilidade e até benefícios econômicos (ADI 5538/PR), desde que não haja desequilíbrio econômico-financeiro relevante. A fala de Fachin representa uma posição jurídica, mas não é consenso na Corte.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O ministro Edson Fachin sustentou que a competência dos estados para legislar sobre isenções em estacionamentos é uma questão constitucional complexa, envolvendo o direito de propriedade e a função social da propriedade. A Lei Estadual nº 18.419/2015 do Paraná foi confirmada como obrigatória, mas a discussão sobre a interferência na autonomia privada continua.
O verificador de fatos confirmou a validade da legislação estadual, mas destacou divergências sobre o alcance das restrições ao direito de propriedade. A decisão do STF pode impactar a segurança jurídica e a previsibilidade das decisões judiciais em questões tributárias e de direitos fundamentais.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.