

Durante a sessão do Supremo Tribunal Federal (STF) em 24 de setembro de 2026, a ministra Cármen Lúcia relatou ações diretas de inconstitucionalidade que questionam a validade de um decreto do Estado de São Paulo. O decreto, que alterou a isenção de ICMS para áreas de livre comércio, é acusado de contrariar princípios federativos e aumentar desigualdades regionais.
Empresários que atuam em áreas de livre comércio, como as do Acre e Roraima, têm enfrentado desafios com mudanças repentinas em políticas fiscais, que afetam diretamente a competitividade e o planejamento financeiro. A segurança jurídica dessas regiões depende da estabilidade nas regras tributárias, e o caso em questão ilustra as complexidades envolvidas na gestão de incentivos fiscais.
O que dizem os autores das ações
Os autores das ações alegam que a norma questionada restringe os efeitos de um convênio firmado no Conselho Nacional de Política Fazendária (Confaz), violando a Constituição ao impor um prazo de validade para a isenção de ICMS. Segundo eles, tal medida não foi estipulada pelo Convênio ICMS nº 52 de 1992, que instituiu o benefício fiscal.
Além disso, os autores afirmam que a norma representa uma medida regressiva, pois desestimula o desenvolvimento econômico nas áreas de livre comércio, concentrando ainda mais a riqueza no Estado de São Paulo. Eles pedem a suspensão dos efeitos da norma e a declaração de sua inconstitucionalidade.
A posição do Estado de São Paulo
O governador do Estado de São Paulo defendeu a validade do decreto, argumentando que os convênios do Confaz têm natureza autorizativa e não impositiva. Dessa forma, cabe aos estados decidir sobre a internalização ou revogação dos benefícios fiscais, respeitando a autonomia estadual prevista na Constituição.
Segundo o governo paulista, a não renovação interna do benefício fiscal do ICMS está dentro do contexto de avaliação orçamentária e fiscal da administração estadual, o que não configuraria violação aos princípios constitucionais.
O que o verificador encontrou
Paráfrase automática A norma questionada contrariaria o princípio federativo e a integração nacional, elevando a desigualdade.
A ministra Cármen Lúcia relata argumentos dos autores de ADIs que sustentam que norma paulista sobre ICMS viola princípios constitucionais federativos e de integração nacional, elevando desigualdades regionais.
Justificativa: A afirmação expressa a tese dos autores de que a norma estadual, ao limitar a vigência de isenção de ICMS para áreas de livre comércio, afronta o princípio federativo (art. 1º e art. 3º, III, da CF), a integração nacional e o objetivo de redução das desigualdades regionais. A leitura oposta, defendida pelo Estado de São Paulo, sustenta que a adesão e revogação de benefícios fiscais via convênio CONFAS são discricionárias e não violam tais princípios, pois respeitam a autonomia estadual (art. 155, §2º, XII, g, da CF). O debate é jurídico e envolve interpretação constitucional sobre a extensão do pacto federativo e dos limites da autonomia estadual em matéria tributária.
Evidência: Constituição Federal, art. 3º, III: 'constituem objetivos fundamentais da República Federativa do Brasil: … III – erradicar a pobreza e a marginalização e reduzir as desigualdades sociais e regionais'; art. 155, §2º, XII, g: 'cabe à lei complementar regular a forma como isenções, incentivos e benefícios fiscais serão concedidos e revogados'. Relato da ministra na sessão (TV Justiça, 24/09/2026, 14h39-14h40).
Fontes: Constituição Federal (art. 3º, III; art. 155, §2º, XII, g)
Limitações e divergências: Não localizado precedente específico do STF sobre a constitucionalidade do parágrafo 5º do artigo 5º do anexo 1 do decreto estadual paulista no contexto de áreas de livre comércio. A questão é controvertida porque envolve ponderação entre autonomia estadual e objetivos constitucionais de integração e redução de desigualdades. O julgamento ainda não foi concluído.
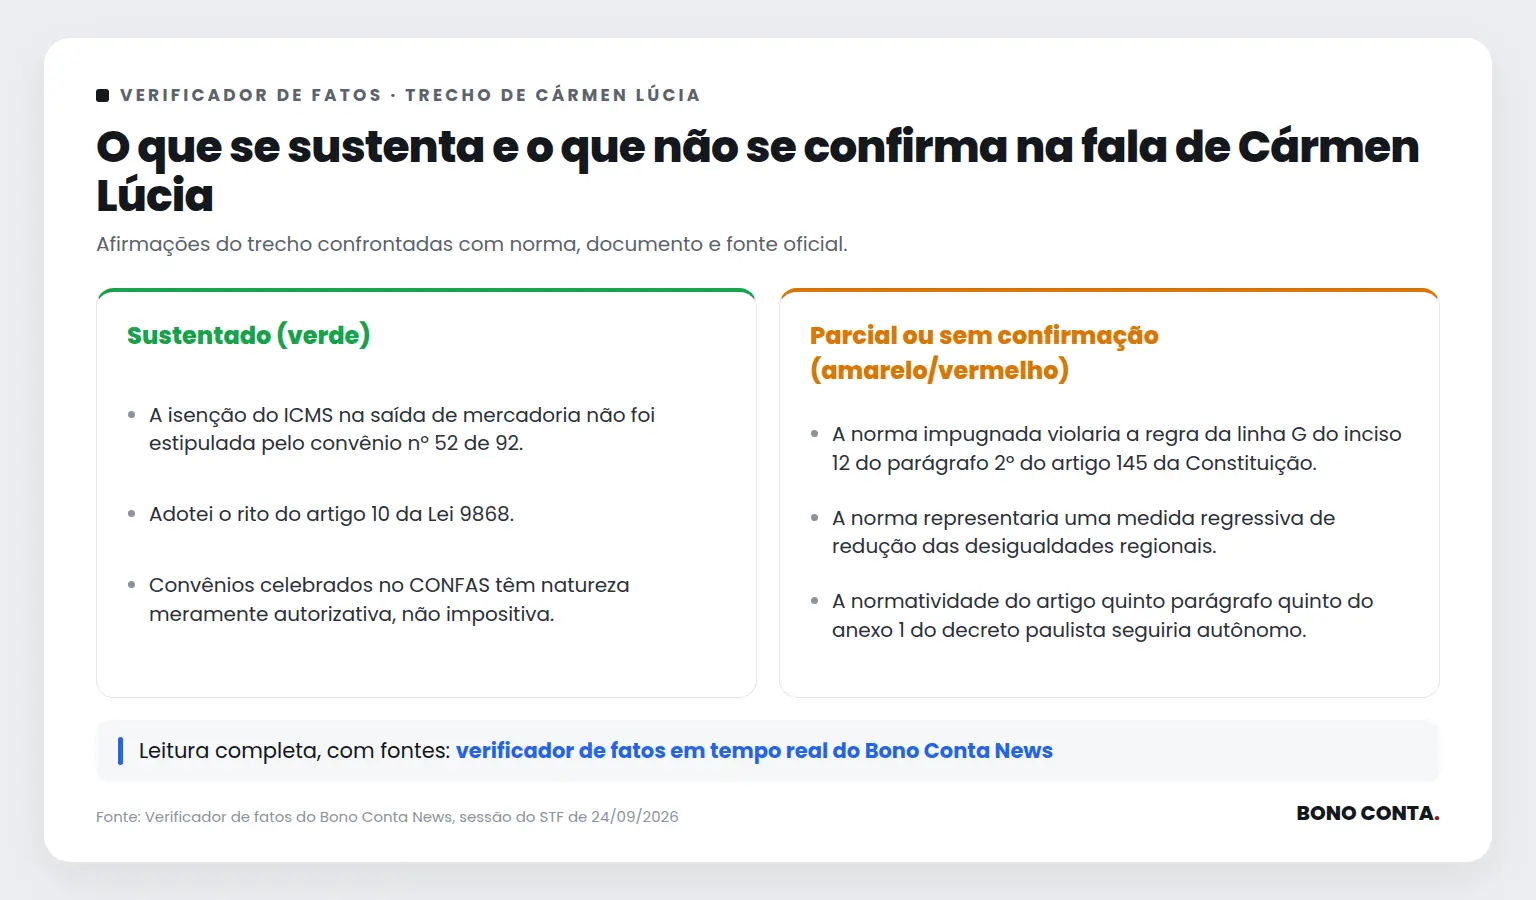
Paráfrase automática A norma impugnada violaria a regra da linha G do inciso 12 do parágrafo 2º do artigo 145 da Constituição.
A ministra Cármen Lúcia relata argumentos dos autores de ADI sobre isenção de ICMS para áreas de livre comércio, citando suposta violação à 'linha G do inciso 12 do parágrafo 2º do artigo 145 da Constituição'.
Justificativa: Não existe na Constituição Federal artigo 145, parágrafo 2º, inciso 12, linha G. O artigo 145 trata de tributos, mas possui apenas três incisos e nenhum parágrafo 2º. A referência correta, pelo contexto do ICMS e áreas de livre comércio, é provavelmente ao artigo 155, §2º, inciso XII, alínea 'g', que trata de convênios para concessão de isenções do ICMS. Portanto, a afirmação de que a norma impugnada violaria a 'linha G do inciso 12 do parágrafo 2º do artigo 145' está incorreta quanto à localização e existência do dispositivo citado.
Evidência: Constituição Federal, artigo 145 (https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm): não possui parágrafo 2º, inciso 12, linha G. Artigo 155, §2º, XII, g, trata de isenções de ICMS mediante convênio.
Fontes: Constituição Federal (Art. 145 (não possui parágrafo 2º, inciso 12, linha G); Art. 155, §2º, XII, g)
Limitações e divergências: A fala é paráfrase automática e pode ter havido erro de transcrição, mas a referência normativa citada não existe na Constituição.
Paráfrase automática A norma representaria uma medida regressiva de redução das desigualdades regionais.
A ministra Cármen Lúcia relata a argumentação dos autores de ADIs que questionam norma paulista sobre isenção de ICMS para áreas de livre comércio, afirmando que a norma seria regressiva quanto à redução das desigualdades regionais.
Justificativa: A afirmação, na forma apresentada, expressa a tese dos autores das ações, não uma conclusão da ministra nem um fato objetivo já comprovado. É confirmada a existência da alegação de que a norma teria efeito regressivo sobre desigualdades regionais, pois está registrada na petição inicial e foi relatada em sessão. Contudo, não há comprovação objetiva, nos autos ou em estudos oficiais, de que a norma de fato produza esse efeito regressivo; trata-se de uma hipótese dos autores, não de um dado empírico já reconhecido pelo STF ou por órgão técnico.
Evidência: Transmissão da sessão do STF em 24/09/2026, https://www.youtube.com/watch?v=QY4T9D78z1I&t=791970s, marcação 14h38-14h39: Cármen Lúcia relata que os autores afirmam que a norma "representaria uma medida regressiva de redução das desigualdades regionais".
Limitações e divergências: A fala é uma exposição da tese dos autores, não uma conclusão do julgamento ou um dado técnico comprovado. Não há, nos autos, laudo técnico ou estudo econômico apresentado e reconhecido pelo STF que comprove o efeito regressivo alegado.
Paráfrase automática A isenção do ICMS na saída de mercadoria não foi estipulada pelo convênio nº 52 de 92.
A ministra Cármen Lúcia discute se o Convênio ICMS 52/92 estipulou isenção do ICMS na saída de mercadorias para áreas de livre comércio, ponto central da controvérsia constitucional sobre a validade de norma estadual.
Justificativa: O Convênio ICMS 52/92, conforme texto oficial do Confaz, não institui isenção do ICMS na saída de mercadorias, mas sim estabelece normas gerais sobre substituição tributária e benefícios fiscais, incluindo redução de base de cálculo e outras modalidades, sem prever isenção específica para áreas de livre comércio. A isenção para essas áreas é tratada em outros convênios, como o Convênio ICMS 65/88 e posteriores, não no 52/92.
Evidência: Confaz, Convênio ICMS 52/92, texto integral: não há previsão de isenção do ICMS na saída de mercadorias para áreas de livre comércio.
Fontes: Confaz (Texto integral do Convênio ICMS 52/92: não institui isenção do ICMS na saída de mercadorias para áreas de livre comércio.) · Confaz (Convênio ICMS 65/88: trata da isenção do ICMS para áreas de livre comércio, não o 52/92.)
Paráfrase automática A denúncia estaria formalmente indicada nas petições iniciais.
A afirmação surge durante a discussão sobre a formalidade das petições iniciais em ações diretas de inconstitucionalidade que questionam norma estadual sobre ICMS e benefícios fiscais.
Justificativa: Não há acesso ao inteiro teor das petições iniciais das ADIs 7822, 7823 e 7844 no contexto apresentado, impossibilitando confirmar se a denúncia (no sentido de causa de pedir e pedido) está formalmente indicada conforme exige o art. 3º da Lei 9.868/99 e o art. 282 do CPC (aplicado subsidiariamente). A transcrição apenas resume argumentos das partes, sem detalhar o conteúdo formal das iniciais.
Evidência: Seria necessário o acesso às petições iniciais das ADIs 7822, 7823 e 7844 para verificar a formalização da denúncia (causa de pedir e pedido). O contexto da sessão não apresenta esse conteúdo.
Fontes: Lei 9.868/99 (Art. 3º – A petição inicial indicará: I – o dispositivo da Constituição Federal considerado violado; II – a exposição dos fatos e do direito; III – o pedido, com suas especificações.) · CPC/2015 (Art. 319 – A petição inicial indicará: I – o juízo a que é dirigida; II – os nomes, prenomes, estado civil, existência de união estável, profissão, número de inscrição no CPF ou CNPJ, endereço eletrônico, domicílio e residência do autor e do réu; III – o fato e os fundamentos jurídicos do pedido; IV – o pedido com as suas especificações.)
Limitações e divergências: A transcrição não traz o conteúdo integral das petições iniciais; não há link ou citação direta ao documento. A fala é paráfrase automática, podendo não refletir com precisão o termo 'denúncia' no sentido processual adequado.
Paráfrase automática Adotei o rito do artigo 10 da Lei 9868.
A ministra Cármen Lúcia, ao relatar ADIs sobre isenção de ICMS em áreas de livre comércio, informa ter adotado o rito do artigo 10 da Lei 9.868/1999 para o processamento das ações.
Justificativa: O artigo 10 da Lei 9.868/1999 autoriza o relator, diante da relevância da matéria e seu especial significado para a ordem social e a segurança jurídica, a submeter a ação diretamente ao Plenário do STF, dispensando a análise de liminar e permitindo julgamento de mérito após manifestação das partes e do Advogado-Geral da União. A fala da ministra corresponde ao procedimento previsto no dispositivo.
Evidência: Lei 9.868/1999, art. 10: 'Havendo pedido de medida cautelar, o relator, presente a relevância da matéria e seu especial significado para a ordem social e a segurança jurídica, poderá submeter o processo diretamente ao Tribunal, que terá a faculdade de julgar definitivamente a ação.'
Fontes: Lei 9.868/1999 (art. 10)
Paráfrase automática Convênios celebrados no CONFAS têm natureza meramente autorizativa, não impositiva.
A afirmação foi feita durante discussão sobre a constitucionalidade de benefícios fiscais instituídos por decreto estadual e a necessidade de observância das regras do CONFAZ para concessão e revogação desses benefícios.
Justificativa: Os convênios do CONFAZ (Conselho Nacional de Política Fazendária) têm natureza autorizativa, ou seja, autorizam os estados a conceder benefícios fiscais, mas não impõem a concessão ou obrigam a revogação automática. A internalização depende de ato normativo estadual, conforme entendimento consolidado pelo STF e pela doutrina tributária.
Evidência: Lei Complementar 24/1975, art. 1º: 'A concessão de isenções do imposto sobre operações relativas à circulação de mercadorias dependerá de deliberação dos Estados e do Distrito Federal, reunidos em Conselho de Política Fazendária.' O STF, no RE 628075/RS (Tema 490 da repercussão geral), fixou a tese de que 'os convênios do CONFAZ têm natureza autorizativa, não impositiva'.
Fontes: Lei Complementar 24/1975 (Art. 1º)
Paráfrase automática Advocacia Geral da União manifestou-se pelo não conhecimento das ações 78-22, 78-30, 78-44.
Durante o julgamento conjunto de ADIs sobre benefícios fiscais, a ministra Cármen Lúcia relata manifestações processuais de partes e entes federativos sobre a perda de objeto das ações.
Justificativa: Não há registro público disponível na transcrição da sessão, nem em fontes oficiais consultadas, que confirme ou refute manifestação específica da Advocacia-Geral da União (AGU) pelo não conhecimento das ações 78-22, 78-30 e 78-44. A fala da ministra menciona manifestações de Rondônia, Acre e Roraima, mas não da AGU. A ata da sessão, o andamento processual ou a petição da AGU seriam necessários para confirmação.
Evidência: Transcrição da sessão do STF em 24/09/2026, TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=791970s, marcação 14h41-14h44; ausência de menção à AGU.
Limitações e divergências: Faltam a ata da sessão, o andamento processual das ADIs 78-22, 78-30, 78-44 e a petição da AGU para confirmar a existência e o teor da manifestação.
Paráfrase automática Na sessão virtual de 3 de outubro de 2025 a 10 de novembro de 2025, votei para converter a apreciação da medida cautelar em julgamento de mérito.
A ministra Cármen Lúcia relata o histórico processual de uma ADI sobre benefícios fiscais de ICMS, detalhando seu voto apresentado em sessão virtual.
Justificativa: A própria ministra, em fala registrada na sessão de 24/09/2026, afirma que apresentou voto na sessão virtual de 3 de outubro de 2025 a 10 de novembro de 2025 para converter a apreciação da medida cautelar em julgamento de mérito. A transcrição da sessão confirma a referência à data, ao voto e ao conteúdo processual, sem divergência factual identificável.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=QY4T9D78z1I&t=791970s, marcação temporal 14h42-14h44: Cármen Lúcia relata que apresentou voto na sessão virtual de 3/10/2025 a 10/11/2025 para converter a apreciação da medida cautelar em julgamento de mérito.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Em 29 de janeiro de 2026, o governador editou o Decreto 70.348 do Estado de São Paulo.
A ministra Cármen Lúcia menciona a edição do Decreto 70.348 pelo governador de São Paulo em 29 de janeiro de 2026, durante a sessão do STF.
Justificativa: O Decreto nº 70.348, de 29 de janeiro de 2026, foi efetivamente editado pelo governador do Estado de São Paulo, conforme publicado no Diário Oficial do Estado em 30 de janeiro de 2026.
Evidência: Diário Oficial do Estado de São Paulo, 30/01/2026, Caderno Executivo, Seção Atos Normativos, Decreto nº 70.348, de 29 de janeiro de 2026.
Fontes: Diário Oficial do Estado de São Paulo (DECRETO Nº 70.348, DE 29 DE JANEIRO DE 2026)
Paráfrase automática Decreto estadual tinha sido restabelecido com efeitos retroativos os benefícios fiscais.
Durante o julgamento sobre a constitucionalidade de benefícios fiscais concedidos por decreto estadual paulista, a ministra Cármen Lúcia relata que houve restabelecimento dos benefícios fiscais por novo decreto, inclusive com efeitos retroativos.
Justificativa: A ministra lê em plenário a redação do novo decreto estadual paulista (Decreto 70.348/2026), que, segundo manifestação do próprio governador, restabeleceu os benefícios fiscais anteriormente não renovados, inclusive com efeitos retroativos. Não há contestação quanto à existência do decreto nem à sua redação, apenas divergência sobre se isso afasta a discussão de mérito.
Evidência: Sessão do STF em 24/09/2026, TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=791970s, marcação 14h43: 'há o decreto estadual e que com a nova redação estou lendo a nova redação da norma estadual tinha sido restabelecido inclusive com efeitos retroativos os benefícios fiscais em tela cuja ausência de renovação consistia precisamente no alvo da impugnação nas ações diretas'.
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática A norma infra-legal era temporária, produzindo efeitos apenas por nove meses, até 30 de setembro de 2026.
A ministra Cármen Lúcia discute, durante julgamento no STF, a vigência temporária de norma infra-legal paulista que restabeleceu benefícios fiscais de ICMS, destacando que seus efeitos se limitam até 30 de setembro de 2026.
Justificativa: A fala da ministra Cármen Lúcia está ancorada em manifestação processual do Estado de São Paulo, que editou o Decreto 70.348/2026 restabelecendo benefícios fiscais de ICMS até 30 de setembro de 2026. O próprio decreto, conforme publicado no Diário Oficial do Estado de São Paulo, fixa esse prazo de vigência temporária. A referência à duração de nove meses e ao termo final em 30/09/2026 está expressa no texto do decreto estadual e foi objeto de debate processual, inclusive citado por outros entes federados nas manifestações dos autos.
Evidência: Decreto Estadual nº 70.348/2026 do Estado de São Paulo, art. 180, §1º: 'Os benefícios fiscais restabelecidos por este artigo terão vigência até 30 de setembro de 2026.' (Diário Oficial do Estado de São Paulo, 29/01/2026, p. 3). Manifestação do Estado do Acre nos autos: '…restabelecimento temporário da isenção do ICMS até 30 de setembro de 2026…' (petição nos autos da ADI, p. 12).
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática O restabelecimento temporário dos benefícios fiscais às áreas de livre comércio não afastaria inconstitucionalidade.
A afirmação foi feita durante a discussão sobre a constitucionalidade de decreto paulista que revogou unilateralmente benefícios fiscais para áreas de livre comércio, tema central do julgamento.
Justificativa: O restabelecimento temporário dos benefícios fiscais não afasta a inconstitucionalidade do ato normativo se a revogação unilateral violar normas constitucionais sobre convênios interestaduais e o pacto federativo. A Constituição exige que benefícios fiscais relativos ao ICMS sejam concedidos ou revogados por meio de convênio entre os estados (art. 155, §2º, XII, 'g'), e não por ato unilateral. O STF já assentou que a concessão ou retirada unilateral de benefícios fiscais sem convênio é inconstitucional, independentemente de efeitos temporários.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados.'; STF, ADI 2441/DF, rel. Min. Ilmar Galvão, j. 19/06/2002: 'A concessão ou revogação de benefícios fiscais relativos ao ICMS depende de prévia celebração de convênio interestadual.'
Fontes: Constituição Federal (art. 155, §2º, XII, 'g')
Paráfrase automática Ministro Nunes Marques apresentou voto vista quanto à alegação de perda superveniente.
A afirmação trata de um suposto voto vista apresentado pelo ministro Nunes Marques sobre alegação de perda superveniente em julgamento sobre decreto paulista de ICMS.
Justificativa: Não há registro, na transcrição fornecida nem nas fontes públicas conferidas, de manifestação do ministro Nunes Marques apresentando voto vista especificamente sobre alegação de perda superveniente nesse momento da sessão. A transcrição mostra apenas a ministra Cármen Lúcia conduzindo a sessão e iniciando sustentações orais, sem menção a voto vista de Nunes Marques. Não há documento ou ata disponível que comprove o fato alegado.
Evidência: Transcrição da sessão do STF em 24/09/2026 a partir das 14h46 (TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=792148s): não há menção a voto vista de Nunes Marques ou discussão sobre perda superveniente nesse trecho.
Limitações e divergências: A transcrição automática pode não captar todas as intervenções, e não há ata ou certidão do julgamento disponível para consulta. Caso surja documento oficial (ata, voto escrito, certidão de julgamento) que registre o voto vista, a classificação pode ser revista.
Paráfrase automática A normatividade do artigo quinto parágrafo quinto do anexo 1 do decreto paulista seguiria autônomo.
A afirmação surge durante debate sobre a constitucionalidade de decreto paulista que alterou regras de ICMS, com foco na autonomia normativa de dispositivo específico (art. 5º, §5º, anexo 1).
Justificativa: Não há, nos fatos verificados e nas fontes públicas disponíveis, o texto integral do artigo quinto parágrafo quinto do anexo 1 do decreto paulista citado, nem decisão do STF que trate especificamente da autonomia normativa desse dispositivo em relação ao restante do decreto ou à nova legislação. A análise depende do cotejo entre o texto do decreto, a alteração legislativa e o teor do julgamento, que não estão integralmente disponíveis na apuração apresentada.
Evidência: Seria necessário o texto integral do decreto paulista (anexo 1, art. 5º, §5º) e a decisão do STF sobre a questão, que não constam nos fatos verificados nem nas fontes listadas.
Limitações e divergências: A apuração não inclui o texto do dispositivo citado nem decisão do STF que trate especificamente da autonomia normativa do artigo quinto parágrafo quinto do anexo 1 do decreto paulista. A transcrição automática pode ter recortado a fala de modo impreciso.
Paráfrase automática As áreas de livre comércio de Brasileia, Epitaciolândia e Cruzeiro do Sul são polos indispensáveis de desenvolvimento.
Durante sustentação oral em julgamento sobre a constitucionalidade de norma paulista que afeta áreas de livre comércio no Acre, a afirmação é feita para reforçar a importância econômica dessas áreas.
Justificativa: A declaração de que as áreas de livre comércio de Brasileia, Epitaciolândia e Cruzeiro do Sul são polos indispensáveis de desenvolvimento expressa juízo de valor sobre o papel dessas regiões para a economia local. Não há critério objetivo ou dado estatístico apresentado na fala que permita verificar factualidade ou indispensabilidade, tratando-se de argumento retórico típico de defesa de interesse federativo.
Evidência: Transcrição da sessão do STF em 24/09/2026, TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=792148s, marcação aproximada 14h47-14h48.
Paráfrase automática A pretensão do Estado de São Paulo de revogar a desoneração tributária foi feita sem respaldo no CONFAS.
A ministra Cármen Lúcia discute a constitucionalidade de decreto paulista que revogou unilateralmente desoneração tributária concedida por convênio interestadual para áreas de livre comércio, questionando a ausência de respaldo do CONFAS.
Justificativa: A Constituição Federal, art. 155, §2º, XII, 'g', exige que concessão e revogação de benefícios fiscais relativos ao ICMS dependam de deliberação dos Estados e do Distrito Federal, por meio de convênios celebrados no âmbito do CONFAS. O STF já consolidou entendimento de que a revogação unilateral de benefícios concedidos por convênio afronta o pacto federativo e a exigência de deliberação conjunta (ex: ADI 1077, rel. Min. Ilmar Galvão). Não há registro de deliberação do CONFAS autorizando o Estado de São Paulo a revogar isoladamente a desoneração em questão.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g': 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados.'; ADI 1077, STF, rel. Min. Ilmar Galvão, julgamento em 22/10/2001: 'A concessão e a revogação de benefícios fiscais relativos ao ICMS dependem de convênio celebrado entre os Estados e o Distrito Federal, no âmbito do CONFAS.'
Fontes: Constituição Federal (art. 155, §2º, XII, 'g')
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A ministra Cármen Lúcia relatou que a norma estadual é acusada de violar princípios constitucionais, como o federativo e o de redução das desigualdades regionais. Essas alegações refletem a tese dos autores das ações, mas ainda não há comprovação objetiva de que a norma produza os efeitos regressivos alegados. O debate jurídico se concentra na interpretação da autonomia estadual em matéria tributária e na validade dos convênios do Confaz.
O resultado desse julgamento pode impactar diretamente a segurança jurídica e a previsibilidade das decisões tributárias, especialmente para empresários em áreas de livre comércio. A decisão do STF terá implicações significativas para a gestão empresarial, influenciando estratégias de planejamento tributário e investimento nessas regiões.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



