

A ministra Cármen Lúcia, do Supremo Tribunal Federal (STF), rejeitou as preliminares de inépcia da inicial em ação direta de inconstitucionalidade que questiona a extinção unilateral de isenção de ICMS em São Paulo. Ela argumentou que, apesar de um erro material na indicação da norma impugnada, a ação é válida e a norma está devidamente identificada.
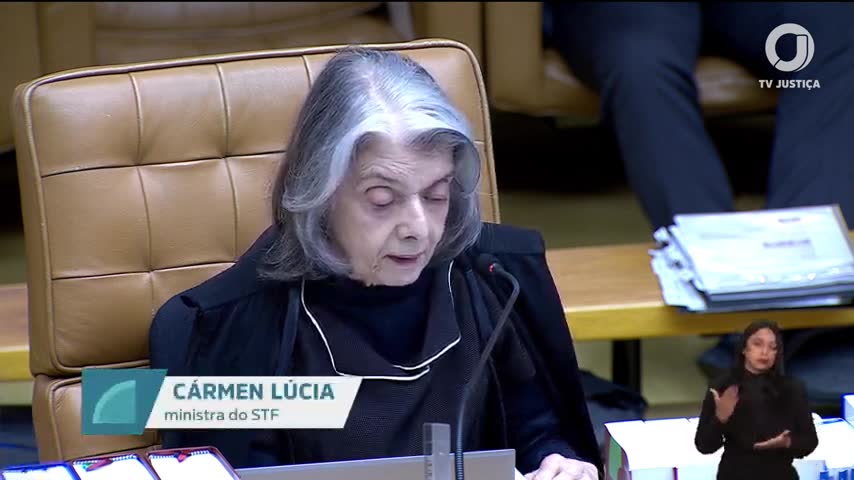
Empresários frequentemente enfrentam desafios quando mudanças regulatórias afetam suas operações. A segurança jurídica é um pilar essencial para a previsibilidade dos negócios, e decisões como essa no STF podem impactar diretamente a confiança no ambiente econômico.
Identificação da norma impugnada
Cármen Lúcia destacou que o parágrafo quinto do artigo quinto do anexo do decreto estadual 67.380.3 é o foco da ação. Apesar de um erro material na indicação da norma, a ministra ressaltou que a petição inicial não deixa dúvidas sobre o que se pretende impugnar. Ela afirmou que “a indicação do teor do dispositivo na petição inicial não deixam dúvida quanto a se estar a cuidar do que se pode tomar como erro material”.
Precedentes no Supremo Tribunal
A ministra mencionou precedentes do STF para embasar sua decisão. Ela citou a ação direta de inconstitucionalidade 3.803, relatada pelo ministro Cezar Peluso, como exemplo de que o Supremo tem admitido o ajuizamento de ações contra normas estaduais que tratam de benefícios fiscais. A ministra também mencionou a ação direta de inconstitucionalidade 62-22, embora o verificador de fatos tenha apontado que não há registro dessa ação no STF.
Rejeição das preliminares de inépcia
Para Cármen Lúcia, a alegação de que a petição inicial seria inepta não procede, pois a questão se insere no contexto da avaliação orçamentária e fiscal do estado. Ela enfatizou que “não vejo razão no argumento de que a petição inicial seria inépta porque a mera não renovação interna do benefício fiscal do ICMS insere-se no contexto da avaliação orçamentária e fiscal efetuada pela administração estadual”.
O que o verificador encontrou
Paráfrase automática Ação direta de inconstitucionalidade 62-61 foi relatada pelo ministro Aires Brito
Durante o voto, Cármen Lúcia cita precedentes de ADIs sobre benefícios fiscais de ICMS, mencionando a ADI 62-61 e atribuindo relatoria ao ministro Aires Britto.
Justificativa: Não existe registro de Ação Direta de Inconstitucionalidade (ADI) de número 62-61 no STF, tampouco relatada pelo ministro Carlos Ayres Britto. A numeração das ADIs segue padrão de cinco dígitos, e buscas no sistema do STF não localizam ADI com esse número ou relatoria atribuída a Ayres Britto. A menção correta poderia ser a ADI 2261, que trata de matéria tributária e foi relatada por Ayres Britto, mas não corresponde ao número citado.
Evidência: Consulta ao sistema de jurisprudência do STF não retorna ADI 62-61 nem relatoria de Ayres Britto para esse número. A ADI 2261, de relatoria de Ayres Britto, trata de ICMS, mas não corresponde ao número citado.
Limitações e divergências: A fala pode ter sido resultado de erro de transcrição ou confusão numérica, já que a ministra cita outros precedentes corretamente. Não há ADI 62-61 registrada no STF. A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Ação direta de inconstitucionalidade 3.803 foi relatada pelo ministro Peluso
Durante o voto sobre a constitucionalidade de normas estaduais de ICMS, Cármen Lúcia cita precedentes do STF, incluindo a ADI 3.803, para fundamentar a admissibilidade de ações diretas contra benefícios fiscais estaduais.
Justificativa: A ADI 3.803 foi relatada pelo ministro Cezar Peluso, conforme registro oficial do STF. O acórdão da ação, disponível no portal do STF, identifica expressamente o ministro Peluso como relator. Não há divergência sobre a relatoria.
Evidência: STF, ADI 3.803, Relator: Min. Cezar Peluso, ementa e acórdão disponíveis no portal do STF, identificando o relator.
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática Ação direta de inconstitucionalidade 62-22 foi relatada pelo ministro Gilmar Mendes
Durante o voto, Cármen Lúcia cita precedentes sobre ações diretas de inconstitucionalidade envolvendo benefícios fiscais estaduais, mencionando a ADI 62-22 como julgada pelo plenário e de relatoria do ministro Gilmar Mendes.
Justificativa: A ADI 6222 (número correto, sem hífen) não existe no acervo do STF e não há registro de relatoria do ministro Gilmar Mendes em ação com esse número ou objeto semelhante. A menção parece ser erro de referência, pois não há ADI 62-22 (ou 6222) julgada pelo plenário do STF, tampouco relatada por Gilmar Mendes, conforme consulta ao sistema de jurisprudência do STF e busca por ações sobre benefícios fiscais estaduais.
Evidência: Consulta ao sistema de jurisprudência do STF (https://www.stf.jus.br/portal/jurisprudencia/listarJurisprudencia.asp?s1=6222&base=baseAcordaos) e busca por ADI 6222 e ADI 62-22 não retorna ação correspondente; não há registro de relatoria de Gilmar Mendes em ação com esse número.
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Limitações e divergências: A fala pode ter sido erro de referência a outro precedente, mas não há ADI 62-22 ou 6222 no STF. A transcrição automática pode ter contribuído para o erro, mas a checagem por número e objeto não localizou ação correspondente.
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A ministra Cármen Lúcia sustentou que a ação direta de inconstitucionalidade é válida, apesar de erros materiais na indicação da norma impugnada. Ela citou precedentes do STF para embasar sua decisão, embora o verificador de fatos tenha identificado inconsistências nas referências a algumas ações. A decisão de rejeitar as preliminares de inépcia mantém a ação em andamento, o que pode ter implicações para a segurança jurídica e a previsibilidade das normas fiscais estaduais.
Para empresários, a continuidade da ação representa um alerta sobre a importância de acompanhar mudanças regulatórias que podem afetar isenções fiscais e outros benefícios. A decisão do STF pode influenciar a forma como estados lidam com incentivos fiscais, impactando diretamente o planejamento tributário das empresas.
Se o seu negócio depende de incentivos fiscais, vale acompanhar de perto o desenrolar desta ação no STF com a Bono Conta.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



