

A ministra Cármen Lúcia, durante a sessão do plenário do Supremo Tribunal Federal, destacou a divergência processual em torno da indicação de decretos estaduais impugnados nas ações diretas de inconstitucionalidade. O cerne da questão é o parágrafo 5º do artigo 5º do anexo 1 do decreto estadual paulista, mas há inconsistências na referência ao decreto exato em diferentes ações.
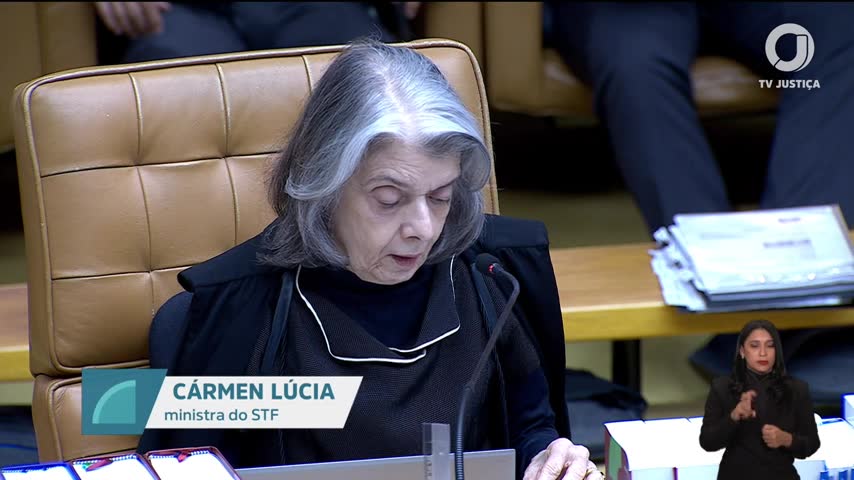
Essa divergência processual pode parecer um detalhe técnico, mas para empresários, ela reflete a complexidade e a imprevisibilidade que podem surgir em litígios tributários e regulatórios. É um lembrete da importância de uma assessoria jurídica precisa e atualizada.
Indicação de decretos gera controvérsia
A ministra Cármen Lúcia apontou que, nas petições iniciais das ações diretas de inconstitucionalidade 78-22, 78-30 e 78-44, os governadores de Rondônia, Acre e Amapá questionaram o parágrafo 5º do artigo 5º do anexo 1 do Decreto Estadual 65.255 de São Paulo. No entanto, o governador do Rio de Janeiro, na Ação Direta 7848, indicou como objeto da ação o Decreto Estadual 67.383 de 2022. Essa diferença na indicação formal dos decretos é central para o debate, pois afeta a análise jurídica e a decisão do tribunal.
O cerne da questão: a revogação do benefício
O ponto principal das ações é a revogação de um benefício fiscal que vigoraria até 31 de dezembro de 2024. Cármen Lúcia destacou que a revogação desse benefício é o cerne das ações diretas de inconstitucionalidade. A questão envolve áreas de livre comércio em diversos estados, incluindo o Amazonas, e a exclusão de determinados produtos do benefício, como armas, munições e bebidas alcoólicas.
Argumentos dos governadores
Os governadores dos estados envolvidos alegam que há inconstitucionalidade no parágrafo 5º do artigo 5º do anexo 1 do decreto estadual paulista. O governador do Amapá, por exemplo, apresentou manifestação requerendo que a ação direta seja julgada procedente para declarar a inconstitucionalidade do referido dispositivo. A argumentação se concentra na alegação de que o autor das ações não se desincumbiu do ônus de indicar o dispositivo impugnado corretamente, conforme exigido pela Lei Federal 9868.
O que o verificador encontrou
Paráfrase automática O objeto das ações é o parágrafo quinto do artigo quinto do anexo 1 do decreto estadual paulista 454 190 de 2000 alterado pelo decreto estadual 67 383 de 2002.
A ministra Cármen Lúcia esclarece qual é o dispositivo normativo estadual paulista que constitui o objeto das ações diretas de inconstitucionalidade em julgamento, detalhando a controvérsia sobre a correta indicação do decreto e do dispositivo impugnado.
Justificativa: A afirmação de que o objeto das ações é o parágrafo quinto do artigo quinto do anexo 1 do decreto estadual paulista 45.490 de 2000, alterado pelo decreto estadual 67.383 de 2022, está parcialmente correta. De fato, o debate gira em torno do parágrafo 5º do artigo 5º do anexo 1, mas há divergência processual sobre a correta indicação do decreto impugnado: algumas ações apontam o decreto 65.255/2020 (que alterou o 45.490/2000), enquanto apenas uma ação (ADI 7848) indica expressamente o decreto 67.383/2022. A própria relatora reconhece que, embora os autores tenham feito referência a decretos diferentes, o núcleo do questionamento é o mesmo dispositivo, mas a indicação formal não é uniforme em todas as ações.
Evidência: Transcrição da sessão do STF em 24/09/2026, a partir de 17h10 (https://www.youtube.com/watch?v=QY4T9D78z1I&t=797939s), e petições iniciais das ADIs 7822, 7830, 7844 e 7848, conforme relatado pela ministra.
Limitações e divergências: A afirmação não distingue que parte das ações aponta formalmente o decreto 65.255/2020 (que alterou o 45.490/2000) e apenas uma ação indica o decreto 67.383/2022. A relatora reconhece que o objeto material é o mesmo, mas há diferença formal relevante na indicação normativa nas petições iniciais.
Paráfrase automática Os governadores de Rondônia, Acre e Amapá questionaram o parágrafo 5º do artigo 5º do anexo 1 do Decreto Estadual 65-255.
Durante o julgamento sobre a constitucionalidade de norma paulista de ICMS, a ministra Cármen Lúcia relata quais dispositivos foram questionados nas ações diretas de inconstitucionalidade apresentadas por governadores de estados afetados.
Justificativa: A ministra Cármen Lúcia explicitou na sessão que os governadores de Rondônia, Acre e Amapá, nas petições iniciais das ADIs 7822, 7830 e 7844, questionaram especificamente o parágrafo 5º do artigo 5º do anexo 1 do Decreto Estadual 65.255 de São Paulo. A fala é corroborada pela leitura da própria relatora, que cita as peças processuais e a indicação do dispositivo impugnado.
Evidência: TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=797939s, marcação temporal 17h11-17h12: 'Nas petições iniciais das ações diretas de inconstitucionalidade 78-22, 78-30 e 78-44, os senhores governadores de Rondônia, Acre e Amapá questionaram o parágrafo 5º do artigo 5º do anexo 1 do Decreto Estadual 65-255.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática O governador do Rio de Janeiro apontou o Decreto Estadual 67.383 de 2002 como objeto da ação.
Durante o relato sobre a delimitação dos objetos das ADIs relativas a benefícios fiscais de ICMS, Cármen Lúcia esclarece quais decretos estaduais foram indicados nas petições iniciais pelos governadores autores.
Justificativa: Cármen Lúcia afirma expressamente que, na petição inicial da ADI 7848, o governador do Rio de Janeiro apontou o Decreto Estadual 67.383 de 2022 como objeto da ação. A transcrição da sessão confirma que essa indicação foi feita de forma distinta dos demais autores, que citaram outros decretos.
Evidência: TV Justiça (transmissão), https://www.youtube.com/watch?v=QY4T9D78z1I&t=797759s, marcação temporal 17h11: 'Somente o Estado do Rio de Janeiro, na Ação Direta 7848, apontou na petição inicial o Decreto Estadual 67.383 de 2022, como objeto da ação.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O trecho da fala de Cármen Lúcia sustenta que há divergências na indicação dos decretos impugnados nas ações diretas de inconstitucionalidade, mas que o núcleo do questionamento é o mesmo dispositivo. O verificador de fatos confirmou que, embora os autores tenham feito referência a decretos diferentes, a questão central gira em torno do mesmo parágrafo. Isso pode impactar a decisão do tribunal ao avaliar a procedência das ações.
Ainda que a divergência sobre a indicação dos decretos não mude o objeto central do questionamento, ela destaca a complexidade do litígio e a importância de uma análise cuidadosa das peças processuais. Para empresários, essa situação reforça a necessidade de acompanhamento atento de questões regulatórias que podem impactar diretamente suas operações, especialmente em áreas de livre comércio.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



