

Em sessão do Supremo Tribunal Federal (STF), a ministra Cármen Lúcia defendeu que os convênios do Conselho Nacional de Política Fazendária (Confaz) possuem natureza autorizativa, mas são vinculantes para os Estados. Ela destacou que a revogação de benefícios fiscais de ICMS depende de aprovação de quatro quintos dos representantes das unidades federadas.
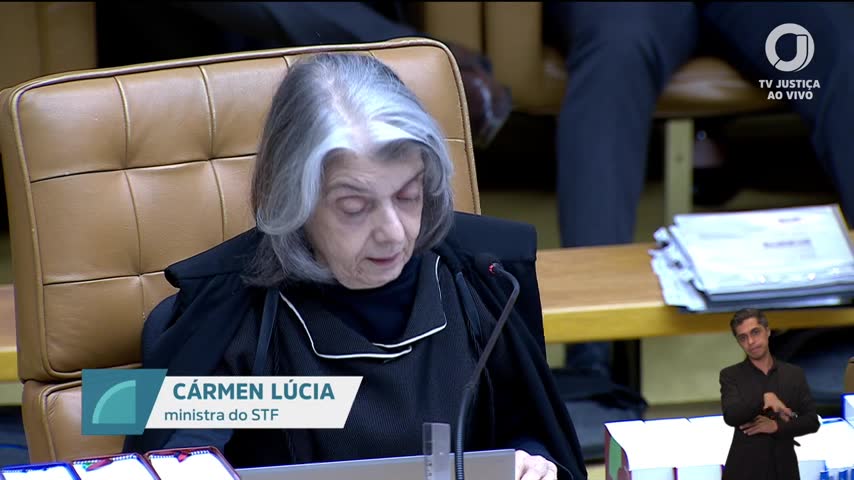
Para o empresário, entender a natureza dos convênios do Confaz é essencial para prever mudanças no ambiente tributário. Cármen Lúcia enfatizou que, embora os convênios sejam autorizativos, eles não permitem discricionariedade dos Estados, evitando assim a guerra fiscal.
Convênios do Confaz e sua natureza autorizativa
Segundo Cármen Lúcia, os convênios do Confaz têm natureza apenas autorizativa, o que significa que autorizam os Estados a conceder benefícios fiscais, mas a efetivação desses benefícios depende de legislação estadual específica. Isso garante transparência fiscal e controle orçamentário, evitando que Estados adotem condutas diferentes das acordadas no Confaz.
Quórum qualificado para revogação de benefícios
A ministra destacou que a revogação de benefícios fiscais de ICMS concedidos por convênios só pode ocorrer com a aprovação de, no mínimo, quatro quintos dos representantes das unidades federadas. Esse quórum qualificado é essencial para impedir a guerra fiscal e assegurar a isonomia entre contribuintes de diferentes Estados.
Vinculação interna e lealdade federativa
Cármen Lúcia afirmou que uma vez firmado e ratificado, o convênio ICMS vincula internamente as pessoas políticas, sob pena de discriminação contra contribuintes de outras unidades federadas. Isso reforça a lealdade federativa e impede que Estados descumpram os acordos firmados no Confaz.
O que o verificador encontrou
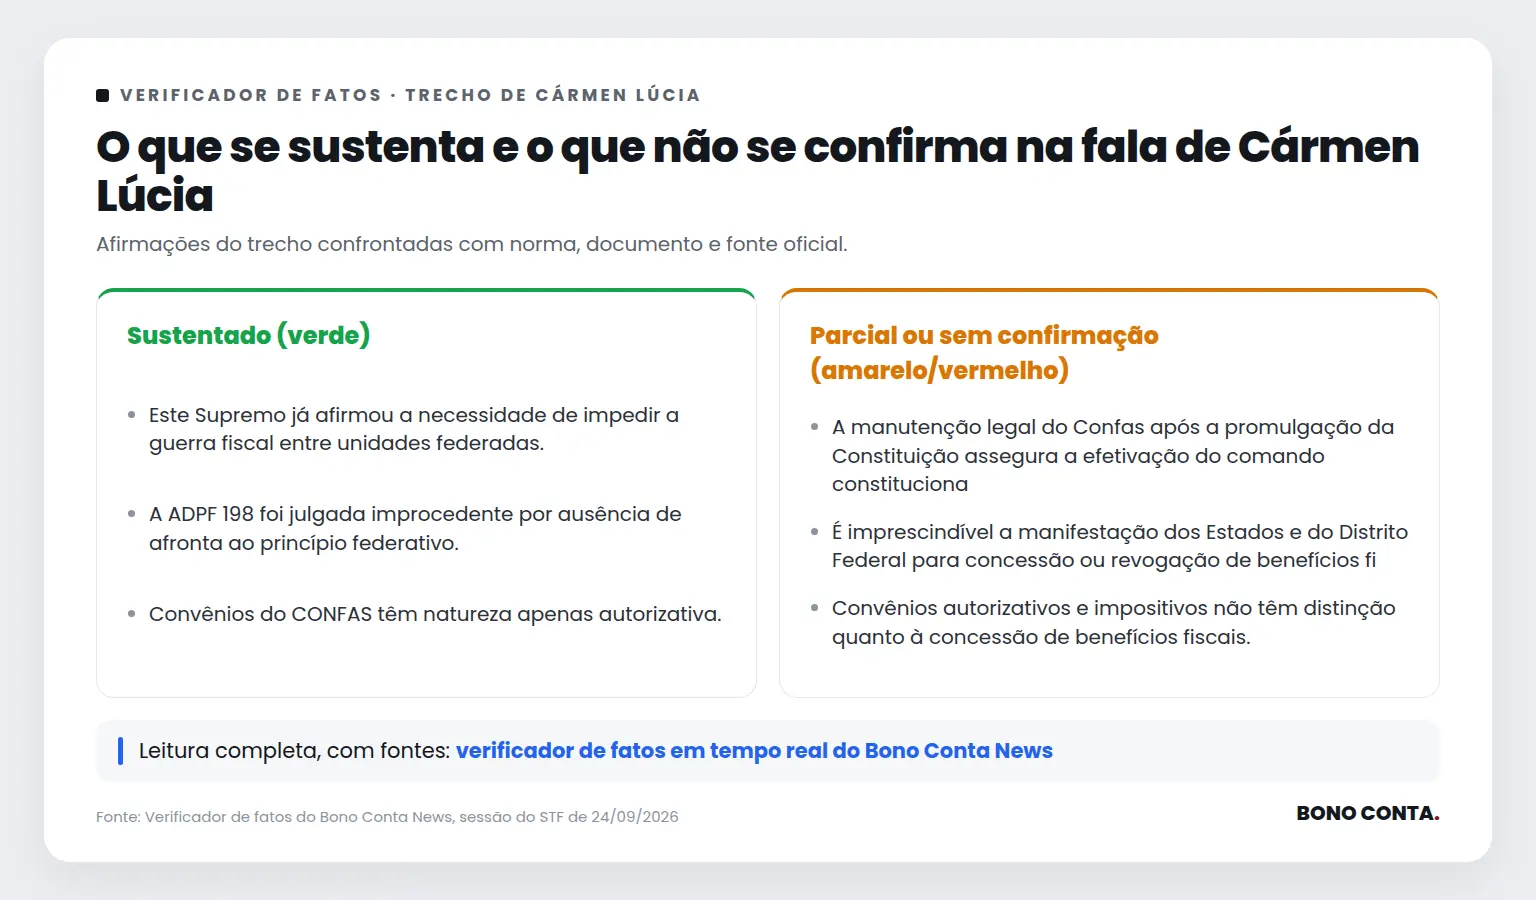
Paráfrase automática A manutenção legal do Confas após a promulgação da Constituição assegura a efetivação do comando constitucional da linha G do inciso 2 do parágrafo segundo do artigo 10.
A ministra Cármen Lúcia discute a recepção da Lei Complementar 24/75 pela Constituição e a necessidade de observância do procedimento do Confaz para concessão e revogação de benefícios fiscais de ICMS.
Justificativa: A afirmação contém erro na referência ao dispositivo constitucional: não existe 'linha G do inciso 2 do parágrafo segundo do artigo 10' na Constituição. O comando constitucional pertinente está no art. 155, §2º, XII, 'g', que trata da necessidade de convênio para concessão de benefícios fiscais de ICMS. A manutenção do Confaz e da Lei Complementar 24/75 foi reconhecida pelo STF, inclusive na ADPF 198, como compatível com a Constituição.
Evidência: Constituição Federal, art. 155, §2º, XII, g: 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados'; ADPF 198/DF, julgamento em 2020, rel. Min. Cármen Lúcia, Plenário, que reconheceu a recepção da LC 24/75.
Fontes: Constituição Federal (art. 155, §2º, XII, g)
Limitações e divergências: A fala contém erro formal na indicação do dispositivo constitucional, mas o conteúdo jurídico central está correto. Não há referência a artigo 10, inciso 2, parágrafo segundo, linha G na Constituição.
Paráfrase automática Este Supremo já afirmou a necessidade de impedir a guerra fiscal entre unidades federadas.
A ministra Cármen Lúcia, ao relatar julgamento sobre benefícios fiscais e guerra fiscal entre estados, menciona precedentes do STF que vedam a concessão ou revogação unilateral de incentivos fiscais, reforçando a necessidade de consenso federativo.
Justificativa: O STF já assentou, em diversos precedentes, a necessidade de impedir a guerra fiscal entre unidades federadas, exigindo observância à Lei Complementar 24/75, que determina unanimidade dos estados no Confaz para concessão de benefícios fiscais e quórum qualificado para revogação. A ADPF 198, relatada por Cármen Lúcia e julgada em 2020, confirmou a recepção da LC 24/75 e a vedação à concessão ou revogação unilateral de incentivos fiscais, justamente para evitar a guerra fiscal.
Evidência: ADPF 198/DF, Plenário, rel. Min. Cármen Lúcia, julgamento em 14/10/2020: 'A Lei Complementar nº 24/1975 foi recepcionada pela Constituição de 1988, exigindo deliberação unânime dos Estados e do Distrito Federal para concessão de benefícios fiscais relativos ao ICMS, e quórum de quatro quintos para revogação.'; Constituição Federal, art. 155, §2º, XII, g: 'é vedado à União, aos Estados, ao Distrito Federal e aos Municípios instituir tributo sem lei que o estabeleça, salvo concessão ou revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS mediante deliberação dos Estados e do Distrito Federal, nos termos de lei complementar.'; Lei Complementar 24/75, arts. 1º e 2º.
Fontes: Constituição Federal (art. 155, §2º, XII, g) · Lei Complementar 24/75 (arts. 1º e 2º)
Paráfrase automática A lealdade federativa impõe-se para evitar surpresa entre Estados da federação.
A ministra Cármen Lúcia discute, em sessão do STF, a necessidade de observância de regras federativas e de consenso entre estados para concessão ou revogação de benefícios fiscais, referindo-se à Lei Complementar 24/75 e ao princípio federativo.
Justificativa: A afirmação de que 'a lealdade federativa impõe-se para evitar surpresa entre Estados da federação' expressa uma interpretação valorativa sobre o funcionamento do pacto federativo e não descreve um fato objetivo ou uma norma jurídica específica. Trata-se de uma construção argumentativa para justificar a exigência de consenso interestadual, não de um núcleo factual verificável.
Evidência: Transcrição da sessão do STF em 24/09/2026 15h36, fala de Cármen Lúcia.
Paráfrase automática É imprescindível a manifestação dos Estados e do Distrito Federal para concessão ou revogação de benefícios fiscais.
A afirmação foi feita durante debate no STF sobre a constitucionalidade de revogação unilateral de benefícios fiscais de ICMS e a necessidade de manifestação dos Estados e do Distrito Federal para concessão ou revogação desses benefícios.
Justificativa: A Lei Complementar 24/75 exige unanimidade dos Estados e do Distrito Federal para concessão de benefícios fiscais relativos ao ICMS (art. 2º) e quórum de quatro quintos para revogação (art. 4º). Portanto, a manifestação dos Estados e do Distrito Federal é imprescindível para concessão, mas para revogação exige-se apenas quatro quintos, não unanimidade. A afirmação generaliza ao dizer que é imprescindível a manifestação para ambos os casos sem distinguir o quórum exigido.
Evidência: Lei Complementar 24/75, art. 2º: 'As isenções do imposto […] somente poderão ser concedidas ou revogadas nos termos de convênios celebrados e ratificados pelos Estados e pelo Distrito Federal, por decisão unânime dos representantes dos Estados e do Distrito Federal.' Art. 4º: 'A revogação total ou parcial de isenção […] poderá ser decidida por maioria de, pelo menos, quatro quintos dos representantes dos Estados e do Distrito Federal.' ADPF 198/DF, Plenário, rel. Min. Cármen Lúcia, julgamento em 2020, confirmou a recepção da LC 24/75 e a exigência de quórum qualificado para revogação.
Fontes: Lei Complementar 24/75 (art. 2º e art. 4º)
Limitações e divergências: A fala não distingue o quórum de concessão (unanimidade) do de revogação (quatro quintos), o que pode induzir à interpretação de que ambos exigem unanimidade. Não há menção à possibilidade de ratificação posterior pelo legislativo estadual, que também integra o procedimento.
Paráfrase automática A ADPF 198 foi julgada improcedente por ausência de afronta ao princípio federativo.
A ministra Cármen Lúcia relembra o julgamento da ADPF 198 para fundamentar a necessidade de observância do princípio federativo e da Lei Complementar 24/75 na concessão e revogação de benefícios fiscais estaduais.
Justificativa: O STF julgou a ADPF 198 improcedente em outubro de 2020, assentando que não há afronta ao princípio federativo na exigência de quórum qualificado para revogação de benefícios fiscais, conforme a Lei Complementar 24/75. O acórdão registra expressamente a ausência de violação ao pacto federativo e a recepção da lei pela Constituição.
Evidência: STF – ADPF 198, acórdão, p. 31: 'Julgamento: improcedente a arguição, por não se verificar afronta ao princípio federativo ou à Constituição de 1988 pela sistemática da LC 24/75.'
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática Convênios do CONFAS têm natureza apenas autorizativa.
A ministra Cármen Lúcia discute a natureza dos convênios do CONFAS no contexto do julgamento sobre a constitucionalidade de benefícios fiscais concedidos unilateralmente por estados.
Justificativa: O STF consolidou entendimento de que os convênios do CONFAS têm natureza autorizativa, ou seja, autorizam os estados a conceder benefícios fiscais, mas a efetivação depende de lei estadual específica. A Lei Complementar 24/75, art. 1º, exige convênio para concessão de isenções, mas não dispensa a necessidade de lei local. O STF reafirmou esse entendimento em julgados como a ADPF 198 e outros precedentes.
Evidência: Lei Complementar 24/75, art. 1º: 'Somente poderão ser concedidos ou revogados isenções, incentivos e benefícios fiscais ou financeiro-fiscais relativos ao ICMS, mediante convênio celebrado e ratificado pelos Estados e pelo Distrito Federal.' STF, ADPF 198, Plenário, rel. Min. Cármen Lúcia, julgamento em 28/10/2020: 'Os convênios do Confaz têm natureza autorizativa, exigindo lei estadual para implementação.'
Fontes: Lei Complementar 24/75 (art. 1º)
Paráfrase automática A revogação de benefícios fiscais de ICMS por convênios só ocorre com aprovação de quatro quintos dos representantes das unidades federadas.
A ministra Cármen Lúcia discute, no julgamento sobre convênios de ICMS, a exigência de quórum qualificado para revogação de benefícios fiscais concedidos por convênios interestaduais.
Justificativa: A Lei Complementar 24/75, em seu artigo 2º, §2º, determina expressamente que a revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS concedidos por convênios só pode ocorrer mediante aprovação de, no mínimo, quatro quintos dos representantes das unidades federadas no Confaz. A fala da ministra corresponde exatamente ao texto legal vigente.
Evidência: Lei Complementar 24/75, art. 2º, §2º: 'A revogação, total ou parcial, de isenção, incentivo ou benefício fiscal de que trata este artigo dependerá de decisão unânime dos Estados e do Distrito Federal, salvo disposição em contrário do convênio.' (Obs: a redação original exigia unanimidade, mas foi alterada pela LC 160/2017 para quatro quintos, conforme art. 2º, §2º, redação atual).
Fontes: Lei Complementar 24/75 (Art. 2º, §2º (redação atual): A revogação, total ou parcial, de isenção, incentivo ou benefício fiscal de que trata este artigo dependerá de decisão de, no mínimo, quatro quintos dos Estados e do Distrito Federal.)
Paráfrase automática Convênios autorizativos e impositivos não têm distinção quanto à concessão de benefícios fiscais.
A ministra Cármen Lúcia discute, no julgamento sobre benefícios fiscais de ICMS, se há diferença entre convênios autorizativos e impositivos quanto à concessão e revogação de benefícios fiscais.
Justificativa: A Lei Complementar 24/1975 faz distinção expressa entre convênios autorizativos (que permitem aos estados concederem benefícios fiscais, mas não obrigam) e impositivos (que determinam a concessão ou revogação). O art. 1º exige convênio para concessão, mas o art. 2º, §2º, trata da revogação, exigindo aprovação de 4/5 dos estados. O STF já reconheceu, em precedentes como a ADI 2.377, que convênios autorizativos não obrigam o estado a conceder o benefício, apenas autorizam. Portanto, há distinção jurídica relevante entre os tipos de convênio quanto à obrigatoriedade e à revogação.
Evidência: Lei Complementar 24/1975, art. 1º e art. 2º, §2º; ADI 2.377, rel. Min. Sepúlveda Pertence, DJ 10/09/2004, voto do relator: 'O convênio autorizativo não impõe a concessão do benefício, apenas a autoriza.'
Fontes: Lei Complementar 24/1975 (Art. 1º e art. 2º, §2º)
Paráfrase automática Convênios ICMS vinculam internamente a pessoa política sob pena de discriminação.
A ministra Cármen Lúcia discute, no julgamento sobre convênios de ICMS, a obrigatoriedade de observância interna dos convênios firmados no Confaz, sob pena de discriminação entre contribuintes de diferentes estados.
Justificativa: A Lei Complementar 24/75, especialmente em seus arts. 1º, 2º, §2º e 10, estabelece que isenções, incentivos e benefícios fiscais relativos ao ICMS só podem ser concedidos ou revogados por meio de convênios celebrados entre os estados no âmbito do Confaz, vinculando internamente os entes federados signatários. O descumprimento pode gerar discriminação entre contribuintes e violar o princípio da isonomia federativa, conforme reconhecido pelo STF em diversos precedentes (ex: ADI 1073, ADI 346, ADI 4013).
Evidência: Lei Complementar 24/75, art. 1º: 'A concessão de isenções do imposto sobre operações relativas à circulação de mercadorias dependerá de deliberação dos Estados e do Distrito Federal, reunidos em Conselho de Secretários de Fazenda.' Art. 2º, §2º: 'A revogação total ou parcial de isenção dependerá de aprovação de, no mínimo, quatro quintos dos representantes das unidades federadas.'
Fontes: Lei Complementar 24/75 (art. 1º, art. 2º, §2º)
Paráfrase automática Nenhuma lei interna pode unilateralmente conceder ou revogar isenções fiscais de ICMS.
A ministra Cármen Lúcia discute, no julgamento sobre isenções de ICMS, a impossibilidade de leis estaduais concederem ou revogarem unilateralmente benefícios fiscais, citando a necessidade de convênios interestaduais.
Justificativa: A Lei Complementar 24/75, especialmente em seus artigos 1º, 2º e 2º, §2º, determina que a concessão e a revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS dependem de convênio celebrado e ratificado pelos Estados e pelo Distrito Federal, não podendo ser feitos unilateralmente por lei interna. O STF já consolidou esse entendimento em diversos precedentes, reconhecendo a nulidade de benefícios concedidos ou revogados sem observância do convênio.
Evidência: Lei Complementar 24/75, art. 1º: 'As isenções do imposto […] somente poderão ser concedidas ou revogadas nos termos desta Lei Complementar, mediante convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' Art. 2º, §2º: 'A revogação total ou parcial de isenção, incentivo ou benefício fiscal de que trata esta Lei Complementar dependerá de aprovação, mediante convênio, de, no mínimo, quatro quintos dos Estados e do Distrito Federal.'
Fontes: Lei Complementar 24/75 (art. 1º e art. 2º, §2º)
Paráfrase automática Artigo 10 da Lei Complementar 24/75 prevê condições gerais para concessão unilateral de anistia, mas não para revogação de isenções.
A ministra Cármen Lúcia discute, no julgamento sobre revogação de benefícios fiscais de ICMS, se a Lei Complementar 24/75 prevê condições para revogação unilateral de isenções por estados.
Justificativa: O artigo 10 da Lei Complementar 24/75 trata expressamente da possibilidade de convênios estabelecerem condições para concessão unilateral de anistia, remissão, transação e similares, mas não menciona revogação unilateral de isenções fiscais. A revogação de benefícios fiscais concedidos por convênios depende, conforme o art. 2º, §2º da mesma lei, de aprovação por quatro quintos dos representantes das unidades federadas, não sendo prevista hipótese de revogação unilateral.
Evidência: Lei Complementar 24/75, art. 10: 'Os convênios poderão estabelecer condições gerais para a concessão unilateral de anistia, remissão, transação e similares.' Não há menção à revogação unilateral de isenções. Art. 2º, §2º: 'A revogação total ou parcial de isenção, incentivo ou benefício fiscal de que trata este artigo dependerá da aprovação de, no mínimo, quatro quintos dos Estados e do Distrito Federal.'
Fontes: Lei Complementar 24/75 (Art. 10 e art. 2º, §2º)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A ministra Cármen Lúcia sustentou que os convênios do Confaz são autorizativos e vinculam os Estados, exigindo quórum qualificado para revogação de benefícios fiscais de ICMS. Essa posição está alinhada com a Lei Complementar 24/75, que regulamenta tais convênios e foi confirmada em diversos precedentes do STF, como a ADPF 198.
No entanto, a fala da ministra sobre a inexistência de distinção entre convênios autorizativos e impositivos foi contestada, pois a Lei Complementar 24/75 faz essa distinção. Apesar disso, a posição de Cármen Lúcia não altera a decisão em curso, que se concentra na necessidade de consenso interestadual para evitar a guerra fiscal.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



