

No julgamento sobre a constitucionalidade da revogação de isenções de ICMS, a ministra Carmen Lucia sustentou que a revogação unilateral de benefícios fiscais por estados é inconstitucional, violando o pacto federativo. Ela destacou a necessidade de convênios no âmbito do Confaz para qualquer alteração nos benefícios fiscais.
Empresários frequentemente se deparam com mudanças inesperadas nas regras tributárias estaduais, o que pode afetar o planejamento financeiro e a competitividade no mercado. A fala da ministra Carmen Lucia ressalta a importância de um ambiente regulatório previsível e colaborativo entre estados.
Convênios autorizativos e a guerra fiscal
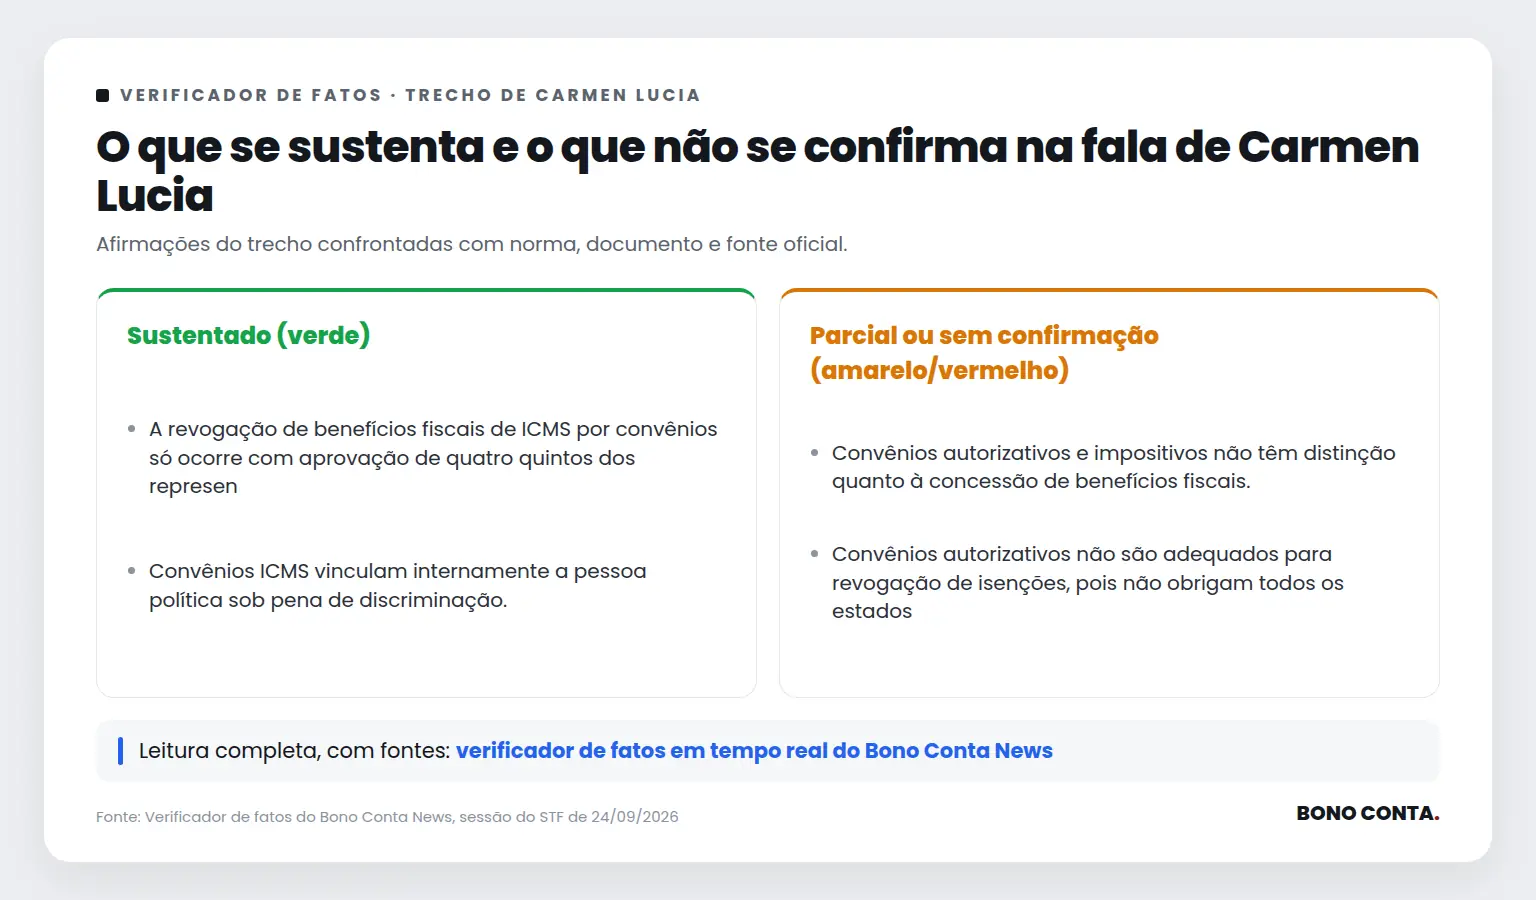
Carmen Lucia argumentou que convênios autorizativos não são veículos normativos adequados para a revogação de isenções fiscais, pois não obrigam todos os estados a aderirem às mudanças. Ela destacou que a falta de uniformidade pode levar a uma “guerra fiscal às avessas”, onde estados que não adotam a majoração autorizada atraem mais investimentos, criando um problema de concorrência desleal entre empresas do mesmo setor.
Importância da aprovação colegiada no Confaz
A ministra enfatizou que a revogação de isenções fiscais de ICMS só pode ocorrer com a aprovação de quatro quintos dos representantes das unidades federadas, conforme a Lei Complementar 24/75. Essa exigência visa garantir que as decisões sejam tomadas de forma colegiada, respeitando o princípio federativo e evitando que um estado prejudique os demais com decisões unilaterais.
Respaldo legal e jurisprudência do STF
Segundo Carmen Lucia, a Constituição e a jurisprudência do STF são claras ao exigir que concessões e revogações de benefícios fiscais sejam feitas por meio de convênios entre estados. A ministra mencionou que o Convênio ICMS 52/92, por exemplo, foi aprovado de forma unânime pelo Confaz, sem prazo de validade, enquanto o Convênio 42/2016 apenas prevê a redução de benefícios, não sua revogação.
O que o verificador encontrou
Paráfrase automática A revogação de benefícios fiscais de ICMS por convênios só ocorre com aprovação de quatro quintos dos representantes das unidades federadas.
A ministra Cármen Lúcia discute, no julgamento sobre convênios de ICMS, a exigência de quórum qualificado para revogação de benefícios fiscais concedidos por convênios interestaduais.
Justificativa: A Lei Complementar 24/75, em seu artigo 2º, §2º, determina expressamente que a revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS concedidos por convênios só pode ocorrer mediante aprovação de, no mínimo, quatro quintos dos representantes das unidades federadas no Confaz. A fala da ministra corresponde exatamente ao texto legal vigente.
Evidência: Lei Complementar 24/75, art. 2º, §2º: 'A revogação, total ou parcial, de isenção, incentivo ou benefício fiscal de que trata este artigo dependerá de decisão unânime dos Estados e do Distrito Federal, salvo disposição em contrário do convênio.' (Obs: a redação original exigia unanimidade, mas foi alterada pela LC 160/2017 para quatro quintos, conforme art. 2º, §2º, redação atual).
Fontes: Lei Complementar 24/75 (Art. 2º, §2º (redação atual): A revogação, total ou parcial, de isenção, incentivo ou benefício fiscal de que trata este artigo dependerá de decisão de, no mínimo, quatro quintos dos Estados e do Distrito Federal.)
Paráfrase automática Convênios autorizativos e impositivos não têm distinção quanto à concessão de benefícios fiscais.
A ministra Cármen Lúcia discute, no julgamento sobre benefícios fiscais de ICMS, se há diferença entre convênios autorizativos e impositivos quanto à concessão e revogação de benefícios fiscais.
Justificativa: A Lei Complementar 24/1975 faz distinção expressa entre convênios autorizativos (que permitem aos estados concederem benefícios fiscais, mas não obrigam) e impositivos (que determinam a concessão ou revogação). O art. 1º exige convênio para concessão, mas o art. 2º, §2º, trata da revogação, exigindo aprovação de 4/5 dos estados. O STF já reconheceu, em precedentes como a ADI 2.377, que convênios autorizativos não obrigam o estado a conceder o benefício, apenas autorizam. Portanto, há distinção jurídica relevante entre os tipos de convênio quanto à obrigatoriedade e à revogação.
Evidência: Lei Complementar 24/1975, art. 1º e art. 2º, §2º; ADI 2.377, rel. Min. Sepúlveda Pertence, DJ 10/09/2004, voto do relator: 'O convênio autorizativo não impõe a concessão do benefício, apenas a autoriza.'
Fontes: Lei Complementar 24/1975 (Art. 1º e art. 2º, §2º)
Paráfrase automática Convênios ICMS vinculam internamente a pessoa política sob pena de discriminação.
A ministra Cármen Lúcia discute, no julgamento sobre convênios de ICMS, a obrigatoriedade de observância interna dos convênios firmados no Confaz, sob pena de discriminação entre contribuintes de diferentes estados.
Justificativa: A Lei Complementar 24/75, especialmente em seus arts. 1º, 2º, §2º e 10, estabelece que isenções, incentivos e benefícios fiscais relativos ao ICMS só podem ser concedidos ou revogados por meio de convênios celebrados entre os estados no âmbito do Confaz, vinculando internamente os entes federados signatários. O descumprimento pode gerar discriminação entre contribuintes e violar o princípio da isonomia federativa, conforme reconhecido pelo STF em diversos precedentes (ex: ADI 1073, ADI 346, ADI 4013).
Evidência: Lei Complementar 24/75, art. 1º: 'A concessão de isenções do imposto sobre operações relativas à circulação de mercadorias dependerá de deliberação dos Estados e do Distrito Federal, reunidos em Conselho de Secretários de Fazenda.' Art. 2º, §2º: 'A revogação total ou parcial de isenção dependerá de aprovação de, no mínimo, quatro quintos dos representantes das unidades federadas.'
Fontes: Lei Complementar 24/75 (art. 1º, art. 2º, §2º)
Paráfrase automática Nenhuma lei interna pode unilateralmente conceder ou revogar isenções fiscais de ICMS.
A ministra Cármen Lúcia discute, no julgamento sobre isenções de ICMS, a impossibilidade de leis estaduais concederem ou revogarem unilateralmente benefícios fiscais, citando a necessidade de convênios interestaduais.
Justificativa: A Lei Complementar 24/75, especialmente em seus artigos 1º, 2º e 2º, §2º, determina que a concessão e a revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS dependem de convênio celebrado e ratificado pelos Estados e pelo Distrito Federal, não podendo ser feitos unilateralmente por lei interna. O STF já consolidou esse entendimento em diversos precedentes, reconhecendo a nulidade de benefícios concedidos ou revogados sem observância do convênio.
Evidência: Lei Complementar 24/75, art. 1º: 'As isenções do imposto […] somente poderão ser concedidas ou revogadas nos termos desta Lei Complementar, mediante convênios celebrados e ratificados pelos Estados e pelo Distrito Federal.' Art. 2º, §2º: 'A revogação total ou parcial de isenção, incentivo ou benefício fiscal de que trata esta Lei Complementar dependerá de aprovação, mediante convênio, de, no mínimo, quatro quintos dos Estados e do Distrito Federal.'
Fontes: Lei Complementar 24/75 (art. 1º e art. 2º, §2º)
Paráfrase automática Artigo 10 da Lei Complementar 24/75 prevê condições gerais para concessão unilateral de anistia, mas não para revogação de isenções.
A ministra Cármen Lúcia discute, no julgamento sobre revogação de benefícios fiscais de ICMS, se a Lei Complementar 24/75 prevê condições para revogação unilateral de isenções por estados.
Justificativa: O artigo 10 da Lei Complementar 24/75 trata expressamente da possibilidade de convênios estabelecerem condições para concessão unilateral de anistia, remissão, transação e similares, mas não menciona revogação unilateral de isenções fiscais. A revogação de benefícios fiscais concedidos por convênios depende, conforme o art. 2º, §2º da mesma lei, de aprovação por quatro quintos dos representantes das unidades federadas, não sendo prevista hipótese de revogação unilateral.
Evidência: Lei Complementar 24/75, art. 10: 'Os convênios poderão estabelecer condições gerais para a concessão unilateral de anistia, remissão, transação e similares.' Não há menção à revogação unilateral de isenções. Art. 2º, §2º: 'A revogação total ou parcial de isenção, incentivo ou benefício fiscal de que trata este artigo dependerá da aprovação de, no mínimo, quatro quintos dos Estados e do Distrito Federal.'
Fontes: Lei Complementar 24/75 (Art. 10 e art. 2º, §2º)
Paráfrase automática Convênios autorizativos não são adequados para revogação de isenções, pois não obrigam todos os estados
A ministra Carmen Lúcia discute a natureza dos convênios do Confaz e a possibilidade de revogação unilateral de isenções fiscais por estados, especialmente no contexto de áreas de livre comércio e o decreto paulista questionado.
Justificativa: A afirmação de que convênios autorizativos não obrigam todos os estados está correta, pois tais convênios apenas autorizam a concessão de benefícios, não impondo obrigação geral. Contudo, a conclusão de que, por isso, não são adequados para revogação de isenções é apenas parcialmente sustentada: a Lei Complementar 24/75 exige quórum qualificado para concessão e revogação de benefícios fiscais, mas não proíbe convênios autorizativos de preverem hipóteses de revogação, desde que respeitado o procedimento legal. O STF já decidiu que a revogação unilateral de isenções concedidas por convênio é inconstitucional (ADI 1073, ADI 2441), mas a inadequação do instrumento autorizativo para revogação não é absoluta, dependendo do conteúdo e da adesão dos estados.
Evidência: Lei Complementar 24/75, arts. 1º e 2º: exigem aprovação por convênio para concessão e revogação de benefícios fiscais relativos ao ICMS, com quórum qualificado; ADI 1073/DF, STF, rel. Min. Ilmar Galvão, DJ 24/11/2000: vedação à revogação unilateral; ADI 2441/DF, STF, rel. Min. Joaquim Barbosa, DJ 13/10/2006: reafirma necessidade de observância ao convênio para revogação.
Fontes: Lei Complementar 24/75 (Art. 1º e 2º)
Limitações e divergências: A afirmação generaliza a inadequação dos convênios autorizativos para revogação, quando a legislação e a jurisprudência vedam a revogação unilateral, mas não impedem que um convênio autorizativo, se aprovado com o quórum exigido, preveja hipóteses de extinção ou alteração do benefício. Não há precedente que declare absolutamente inadequado o uso de convênio autorizativo para revogação, apenas que a revogação deve seguir o mesmo rito da concessão.
Paráfrase automática Revogação unilateral da isenção de ICMS descumpre a Constituição e a jurisprudência do STF
A ministra Cármen Lúcia discute a constitucionalidade da revogação unilateral de isenções de ICMS por estados, especialmente em relação a convênios do Confaz e áreas de livre comércio.
Justificativa: A Constituição Federal, art. 155, §2º, XII, g, exige que isenções, incentivos e benefícios fiscais relativos ao ICMS só sejam concedidos ou revogados mediante convênio entre os estados e o Distrito Federal, aprovado pelo Confaz. A Lei Complementar 24/75, art. 2º, §2º, reforça que a revogação de isenção depende de aprovação por maioria qualificada dos estados. O STF consolidou entendimento de que a revogação unilateral viola o pacto federativo e a jurisprudência da Corte (ADI 1073, ADI 2441, entre outras).
Evidência: Constituição Federal, art. 155, §2º, XII, g: 'cabe à lei complementar regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados.'; Lei Complementar 24/75, art. 2º, §2º: 'A revogação total ou parcial de isenção dependerá de deliberação dos Estados e do Distrito Federal, reunidos em Conselho.'; STF, ADI 1073, rel. Min. Ilmar Galvão, j. 17/09/1998: 'É inconstitucional a concessão ou revogação unilateral de isenção de ICMS.'
Fontes: Constituição Federal (art. 155, §2º, XII, g) · Lei Complementar 24/75 (art. 2º, §2º)
Paráfrase automática Convênio 52-92 foi aprovado de forma unânime pelo CONFAS sem prazo de validade
A ministra Carmen Lúcia discute a origem e vigência do Convênio ICMS 52/92, destacando sua aprovação unânime e ausência de prazo de validade, no contexto do julgamento sobre a revogação de isenções fiscais para áreas de livre comércio.
Justificativa: O Convênio ICMS 52/92 foi aprovado por unanimidade pelo Conselho Nacional de Política Fazendária (CONFAZ) em 25/09/1992, conforme ata da 63ª reunião ordinária do órgão, e seu texto não estabelece prazo de validade, prevendo vigência 'a partir da data da publicação no Diário Oficial da União'. Não há cláusula de termo final no texto original do convênio.
Evidência: Diário Oficial da União, 29/09/1992, Seção 1, p. 14423-14424: texto integral do Convênio ICMS 52/92, cláusula décima: 'Este convênio entra em vigor na data da publicação de sua ratificação nacional, produzindo efeitos a partir de 1º de outubro de 1992.' Ata da 63ª Reunião Ordinária do CONFAZ, item 4: aprovação unânime.
Fontes: Convênio ICMS 52/92 (texto oficial) (Cláusula décima: 'Este convênio entra em vigor na data da publicação de sua ratificação nacional, produzindo efeitos a partir de 1º de outubro de 1992.')
Paráfrase automática Convênio 42-2016 prevê apenas a redução de benefícios de ICMS, não a revogação
A ministra Cármen Lúcia, ao votar sobre a constitucionalidade de decreto paulista que revogou isenções de ICMS para áreas de livre comércio, afirma que o Convênio 42/2016 do Confaz prevê apenas redução, não revogação de benefícios.
Justificativa: O texto do Convênio ICMS 42/16, disponível no site do Confaz, dispõe expressamente sobre a possibilidade de redução de benefícios fiscais, não tratando de revogação. O art. 1º do Convênio 42/16 autoriza os estados a reduzirem percentuais de benefícios, sem prever a extinção ou revogação unilateral dos incentivos. Não há dispositivo no Convênio que trate de revogação total dos benefícios.
Evidência: Convênio ICMS 42/16, art. 1º: 'Ficam os Estados e o Distrito Federal autorizados a reduzir os percentuais de redução de base de cálculo, de crédito presumido e de isenção do ICMS…' (não há menção à revogação).
Fontes: Convênio ICMS 42/16 (Confaz) (Art. 1º. Ficam os Estados e o Distrito Federal autorizados a reduzir os percentuais de redução de base de cálculo, de crédito presumido e de isenção do ICMS, previstos nos convênios celebrados no âmbito do Conselho Nacional de Política Fazendária , CONFAZ.)
Paráfrase automática A norma atual do decreto paulista não está respaldada no convênio 42-2016
A ministra Carmen Lúcia discute se o decreto paulista que revogou unilateralmente isenções de ICMS para áreas de livre comércio está respaldado pelo Convênio 42/2016 do Confaz.
Justificativa: O Convênio ICMS 42/2016 não trata de revogação unilateral de benefícios fiscais, mas apenas de redução de benefícios e incentivos relativos ao ICMS. O decreto paulista, ao fixar termo final para a isenção sem respaldo em deliberação colegiada do Confaz, não encontra amparo no referido convênio. A ministra fundamenta sua posição na ausência de previsão expressa no Convênio 42/2016 para revogação do benefício e na exigência constitucional de deliberação conjunta para alteração de benefícios fiscais.
Evidência: Convênio ICMS 42/2016, cláusula primeira: 'Fica autorizada a redução de benefícios e incentivos fiscais ou financeiro-fiscais relativos ao ICMS…' (não há previsão de revogação unilateral); Constituição Federal, art. 155, §2º, XII, g: exige deliberação dos Estados e do Distrito Federal, mediante convênios, para concessão e revogação de isenções de ICMS.
Fontes: Convênio ICMS 42/2016 (Cláusula primeira: Fica autorizada a redução de benefícios e incentivos fiscais ou financeiro-fiscais relativos ao ICMS…) · Constituição Federal (Art. 155, §2º, XII, g)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
A fala da ministra Carmen Lucia é amplamente sustentada pela legislação vigente e pela jurisprudência do STF. A exigência de aprovação colegiada para revogação de isenções fiscais está claramente estabelecida na Lei Complementar 24/75, e o entendimento do STF reforça a inconstitucionalidade de ações unilaterais por parte dos estados.
No entanto, a afirmação de que convênios autorizativos não são adequados para revogação de isenções é apenas parcialmente sustentada, pois a lei não proíbe que tais convênios prevejam hipóteses de revogação, desde que respeitado o procedimento legal. A decisão em curso pode influenciar a previsibilidade e a segurança jurídica para empresas que dependem de incentivos fiscais estaduais.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



