

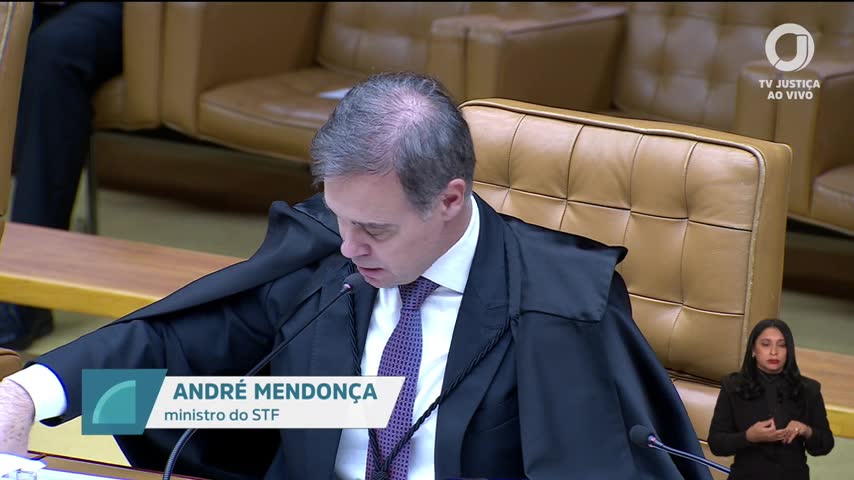
O ministro do Supremo Tribunal Federal (STF), André Mendonça, argumentou em sessão plenária que a autonomia dos estados deve ser respeitada na revogação de benefícios fiscais do ICMS. Segundo Mendonça, a internalização de convênios do Confaz não é obrigatória, e a saída também não deveria ser, para não criar um requisito superior ao ingresso.
Empresas estão acostumadas a lidar com mudanças regulatórias que afetam diretamente sua operação e planejamento financeiro. A decisão do STF sobre a autonomia dos estados na revogação de benefícios fiscais pode ter impactos significativos na segurança jurídica e previsibilidade das teses tributárias.
Autonomia estadual na revogação de benefícios
André Mendonça destacou que o convênio com a FAF autoriza benefícios tributários interfederativos, mas não obriga a internalização por parte dos estados. Ele argumentou que retirar a possibilidade de saída obrigatória criaria um requisito mais rígido para a saída do que para o ingresso, o que violaria a autonomia estadual. Mendonça afirmou que, “se fosse obrigatória a saída, depender também de toda a decisão no âmbito do CONFAS, nós estaríamos criando, de um lado, um requisito para a saída superior ao requisito para o ingresso”.
Constituição e lei complementar
O ministro enfatizou que a Constituição determina que a lei complementar tratará tanto da concessão quanto da extinção dos benefícios fiscais. Ele defendeu que o mesmo parâmetro deve ser usado para os dois processos, a fim de não comprometer a autonomia administrativa e financeira dos estados. “O objetivo da Constituição fala que a lei complementar tratará tanto da concessão como da extinção dos benefícios”, afirmou Mendonça.
Impacto nas decisões estaduais
Mendonça salientou que a extinção de um benefício em um estado não obriga os demais a fazerem o mesmo, reforçando a autonomia dos estados. Ele mencionou que circunstâncias específicas, como catástrofes ou mudanças fiscais, podem levar um estado a reavaliar a conveniência de manter ou não um benefício. “A extinção em relação ao Estado não obriga os demais Estados a também não terem mais a incidência daquele convênio”, explicou.
O que o verificador encontrou
Paráfrase automática A revogação unilateral do benefício tributário vai de encontro à Constituição e à jurisprudência do STF.
O ministro Edson Fachin vota acompanhando a relatora Cármen Lúcia pela inconstitucionalidade da revogação unilateral de benefícios fiscais de ICMS por estados, destacando a necessidade de observância ao mecanismo de convênios interestaduais.
Justificativa: A Constituição Federal, art. 155, §2º, XII, g, exige convênio interestadual para concessão e revogação de benefícios fiscais relativos ao ICMS. O STF já declarou recepcionada a Lei Complementar 24/1975, que prevê quórum qualificado para alteração desses benefícios (ADPF 198). A jurisprudência do STF reafirma que a revogação unilateral viola a Constituição.
Evidência: Constituição Federal, art. 155, §2º, XII, g; ADPF 198/DF, STF, Pleno, rel. Min. Cármen Lúcia, j. 2020; fala de Fachin em 24/09/2026 17h45 (TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=802070s).
Fontes: Constituição Federal (art. 155, §2º, XII, g)
Paráfrase automática A lei complementar 24 foi recepcionada pelo STF na ADPF 198.
Durante o julgamento sobre a constitucionalidade de normas estaduais de ICMS, Cristiano Zanin afirma que a Lei Complementar 24/75 foi recepcionada pelo STF na ADPF 198.
Justificativa: O STF, ao julgar a ADPF 198, declarou expressamente a recepção da Lei Complementar 24/75 pela Constituição de 1988. O acórdão e o voto da relatora, ministra Cármen Lúcia, confirmam que os mecanismos de quórum qualificado para concessão e revogação de benefícios fiscais do ICMS previstos na LC 24/75 permanecem válidos e constitucionais.
Evidência: STF, ADPF 198, acórdão, voto da relatora ministra Cármen Lúcia: 'declaro a recepção da Lei Complementar 24/75 pela Constituição de 1988' (https://redir.stf.jus.br/paginadorpub/paginador.jsp?docTP=AC&docID=7541232, p. 38-39).
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática O quórum de quatro quintos é necessário para revogar o benefício fiscal.
No julgamento sobre a constitucionalidade da revogação unilateral de benefícios fiscais de ICMS, Zanin afirma que a revogação exige quórum de quatro quintos, conforme a Lei Complementar 24/75.
Justificativa: A Lei Complementar 24/75, art. 2º, §2º, exige quórum de quatro quintos dos estados representados no Confaz para revogação de benefícios fiscais. O STF já reconheceu a recepção desse dispositivo pela Constituição de 1988, especialmente no julgamento da ADPF 198, relatoria da ministra Cármen Lúcia, consolidando a exigência do quórum qualificado.
Evidência: Lei Complementar 24/75, art. 2º, §2º: 'A revogação total ou parcial de isenção, incentivo ou benefício fiscal de que trata este artigo dependerá da aprovação de, no mínimo, quatro quintos dos Estados integrantes do CONFAZ.'; ADPF 198, STF, rel. Min. Cármen Lúcia, julgamento em 2020, reconhecimento da recepção do mecanismo.
Fontes: Lei Complementar 24/75 (art. 2º, §2º)
Paráfrase automática A ADPF 198 foi relatada pela ministra Carmen Lúcia em 2020.
Durante o julgamento sobre benefícios fiscais do ICMS, André Mendonça cita precedente do STF sobre a recepção da Lei Complementar 24/75, referindo-se à ADPF 198 relatada por Carmen Lúcia em 2020.
Justificativa: A ADPF 198 foi relatada pela ministra Carmen Lúcia e julgada em 2020, tendo o STF declarado a recepção da Lei Complementar 24/75 pela Constituição de 1988. O acórdão da ADPF 198 confirma expressamente a relatoria e o ano do julgamento.
Evidência: STF, ADPF 198, rel. Min. Cármen Lúcia, julgamento em 2020: 'Decisão: O Tribunal, por unanimidade, julgou parcialmente procedente o pedido formulado na arguição para declarar a recepção da Lei Complementar nº 24/1975 pela Constituição de 1988.' (https://portal.stf.jus.br/processos/detalhe.asp?incidente=5838022, ementa do julgamento)
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Paráfrase automática Convênio com a FAF autoriza benefícios tributários interfederativos, mas não obriga internalização.
O ministro André Mendonça discute a natureza dos convênios interfederativos para benefícios fiscais, defendendo que tais convênios autorizam, mas não obrigam os estados a internalizarem benefícios tributários.
Justificativa: O entendimento de que convênios do Confaz (incluindo convênios com a FAF) são autorizativos e não impositivos é reiterado pelo STF, que reconhece a necessidade de ato normativo estadual para a concessão dos benefícios. O STF já decidiu que a internalização não é automática nem obrigatória, cabendo a cada ente federado decidir sobre a adesão, conforme a Lei Complementar 24/75 e precedentes do Tribunal.
Evidência: TV Justiça, 24/09/2026, 17h46-17h49 (https://www.youtube.com/watch?v=QY4T9D78z1I&t=796288s); Lei Complementar 24/75, art. 1º, §1º; STF, ADI 1077/DF, rel. Min. Ilmar Galvão, j. 15/12/1999; STF, ADI 2441/DF, rel. Min. Cezar Peluso, j. 29/09/2005.
Fontes: Lei Complementar 24/75 (Art. 1º, §1º: 'A concessão de isenções do imposto dependerá de deliberação dos Estados e do Distrito Federal, reunidos em Conselho de Secretários de Fazenda.')
Paráfrase automática Retirar possibilidade de saída obrigatória criaria requisito superior ao ingresso.
O ministro André Mendonça discute se exigir consenso para a saída de um estado de convênio fiscal criaria um requisito mais rigoroso do que o exigido para sua entrada, defendendo simetria procedimental entre ingresso e saída.
Justificativa: A fala expressa a leitura de que, se a internalização de convênios do ICMS não é obrigatória para os estados, também não deveria ser obrigatória a permanência, sob pena de violar a autonomia estadual e criar requisito superior para a saída do que para o ingresso. A controvérsia reside na interpretação da Lei Complementar 24/75 (art. 1º e 4º) e da Constituição (art. 155, §2º, XII, g), que exigem convênio para concessão e revogação de benefícios fiscais, mas não detalham o procedimento para a saída individual de um estado. Parte da doutrina e decisões do STF entendem que a revogação unilateral viola o pacto federativo, enquanto outra corrente defende a autonomia estadual após a internalização.
Evidência: Lei Complementar 24/75, art. 1º: 'Somente poderão ser concedidas isenções, incentivos e benefícios fiscais ou financeiro-fiscais do ICMS, mediante convênio celebrado e ratificado pelos Estados e pelo Distrito Federal.' Art. 4º: 'A revogação ou modificação de isenção, incentivo ou benefício fiscal ou financeiro-fiscal de que trata esta Lei Complementar dependerá também de convênio.' Constituição Federal, art. 155, §2º, XII, g: 'cabe à lei complementar regular a forma como isenções, incentivos e benefícios fiscais serão concedidos e revogados.' STF, ADI 1073/DF, rel. Min. Ilmar Galvão, Plenário, j. 19/06/2002: reconhece a necessidade de convênio para concessão e revogação, mas não detalha saída individual. STF, ADI 4013/DF, rel. Min. Ricardo Lewandowski, Plenário, j. 18/03/2015: reafirma a exigência de convênio para alteração de benefícios.
Fontes: Lei Complementar 24/75 (art. 1º e art. 4º) · Constituição Federal (art. 155, §2º, XII, g)
Limitações e divergências: Não há precedente do STF que trate especificamente da possibilidade de saída unilateral de um estado de convênio fiscal após internalização. A questão é controvertida, pois a Lei Complementar 24/75 e a Constituição não detalham o procedimento para a saída individual, apenas exigem convênio para concessão e revogação. Parte da doutrina sustenta que a autonomia estadual permitiria a saída, enquanto outra parte entende que a revogação depende de consenso no Confaz.
Paráfrase automática Constituição fala que lei complementar tratará da concessão e extinção dos benefícios.
O ministro André Mendonça discute o fundamento constitucional para a necessidade de lei complementar tratar da concessão e extinção de benefícios fiscais do ICMS.
Justificativa: A Constituição Federal, em seu art. 155, §2º, XII, g, determina que cabe à lei complementar disciplinar a concessão e a revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS. Esse dispositivo expressamente prevê que a matéria deve ser tratada por lei complementar, abrangendo tanto a concessão quanto a extinção dos benefícios.
Evidência: Constituição Federal, art. 155, §2º, XII, g: 'caberá à lei complementar: […] g) regular a forma como, mediante deliberação dos Estados e do Distrito Federal, isenções, incentivos e benefícios fiscais serão concedidos e revogados.'
Fontes: Constituição Federal (art. 155, §2º, XII, g)
Paráfrase automática Extinção de benefício em um estado não obriga os demais a fazer o mesmo.
A afirmação foi feita durante o debate sobre a possibilidade de um estado revogar unilateralmente benefícios fiscais de ICMS concedidos via convênio do Confaz, discutindo se tal revogação obriga os demais estados a fazerem o mesmo.
Justificativa: A Lei Complementar 24/75, recepcionada pela Constituição de 1988, estabelece que a concessão e a revogação de benefícios fiscais relativos ao ICMS dependem de convênio entre os estados, mas a internalização e a extinção do benefício em cada estado depende de ato normativo próprio. O STF já decidiu que os convênios do Confaz têm natureza autorizativa, não impositiva, e que a adesão ou retirada de um estado não obriga os demais (ADIs 4.171, 4.172, 4.175, 4.178, julgadas em 2021; TV Justiça, 24/09/2026 15h46, voto Fux).
Evidência: TV Justiça, 24/09/2026 15h46, Luiz Fux: 'convênios do CONFAS são autorizativos e não obrigam estados a conceder benefícios fiscais. A internalização de convênios de ICMS depende de ato normativo estadual, não criando obrigação perpétua.' Lei Complementar 24/75, art. 1º e 4º; Constituição Federal, art. 155, §2º, XII, g.
Fontes: Lei Complementar 24/75 (Art. 1º e 4º , concessão e revogação de isenções depende de convênio, mas internalização depende de ato estadual.) · Constituição Federal (Art. 155, §2º, XII, g , cabe à lei complementar regular a concessão e revogação de benefícios fiscais do ICMS.)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
André Mendonça sustenta que convênios do Confaz são autorizativos e não impositivos, e que a revogação unilateral de benefícios fiscais não deve ser mais complexa que a concessão. A Constituição e a Lei Complementar 24/75 respaldam a necessidade de um quórum qualificado para alterações, mas não detalham a saída individual de estados.
O argumento de Mendonça sobre a autonomia estadual ainda não está totalmente confirmado, pois há controvérsias na interpretação da Lei Complementar 24/75. A decisão do STF sobre essa questão pode impactar a segurança jurídica e a previsibilidade das decisões tributárias, afetando o planejamento das empresas.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



