

Durante a sessão do plenário do Supremo Tribunal Federal (STF) em 24 de setembro, Alexandre Aboud defendeu a autonomia dos estados na gestão de convênios fiscais. Ele argumentou que a imposição de benefícios fiscais contra a vontade orçamentária dos estados viola o pacto federativo.
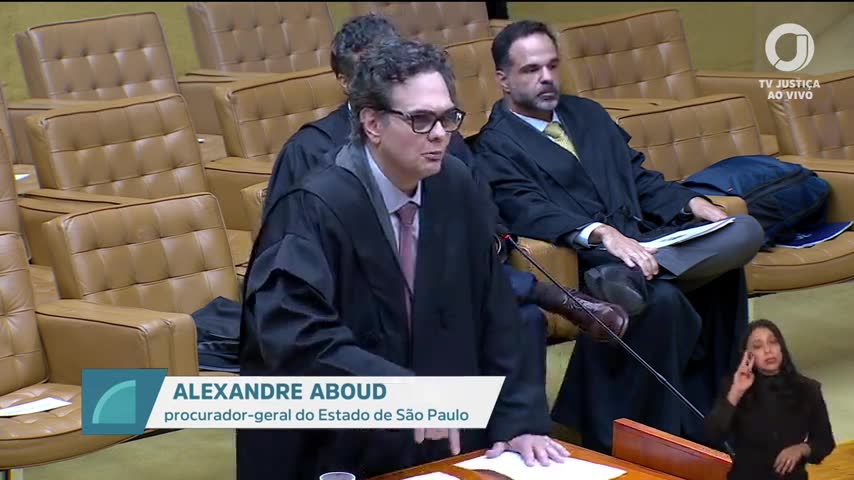
Para muitos empresários, a gestão de benefícios fiscais é uma questão de competitividade e sobrevivência. A possibilidade de revogação de convênios, como discutida por Aboud, pode impactar diretamente a estratégia fiscal de empresas que dependem desses incentivos para manter suas operações viáveis.
Autonomia estadual e convênios fiscais
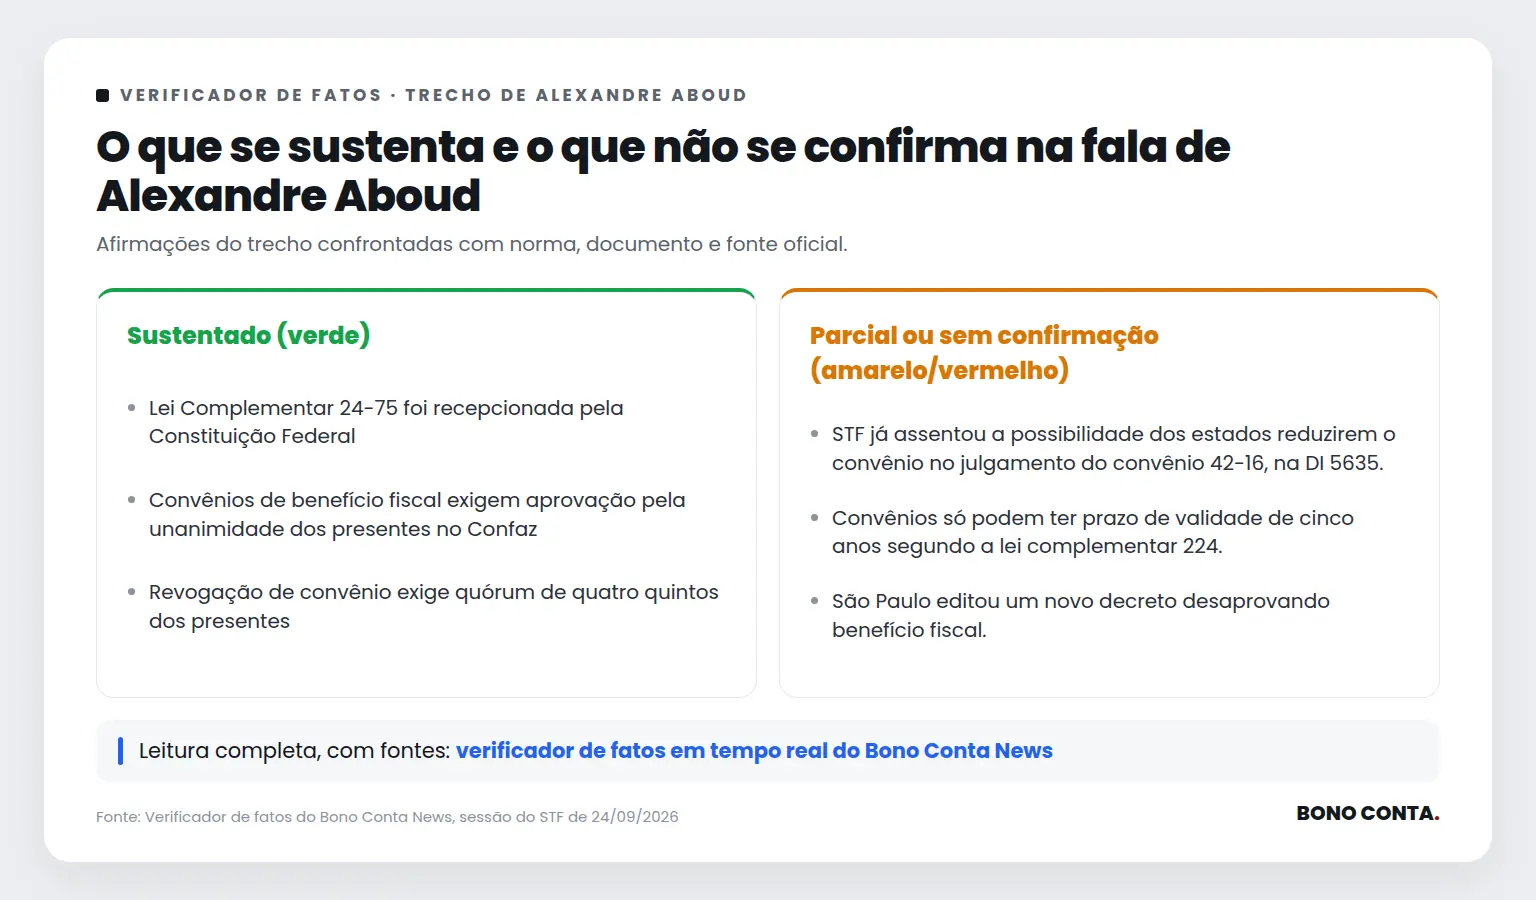
Alexandre Aboud destacou que a Lei Complementar 24/75 foi recepcionada pela Constituição de 1988, estabelecendo que a aprovação de convênios fiscais no Confaz requer unanimidade dos estados presentes. Ele enfatizou que a revogação desses convênios exige um quórum de quatro quintos dos presentes, reforçando a importância da autonomia estadual na gestão desses acordos.
Impacto dos convênios na economia estadual
Aboud exemplificou como a manutenção de convênios pode ser prejudicial para estados como São Paulo, que pode enfrentar desafios orçamentários ao manter isenções fiscais que não são mais vantajosas. Ele argumentou que a obrigatoriedade de manter tais convênios pode causar prejuízos financeiros e comprometer a competitividade econômica do estado.
Flexibilidade na revogação de convênios
O advogado também mencionou que a revogação de convênios deve considerar a realidade econômica de cada estado. Ele citou o exemplo do Rio Grande do Sul, que poderia enfrentar dificuldades se impedido de revogar convênios que já não atendem aos seus interesses econômicos. Aboud defendeu que a flexibilidade na gestão desses acordos é essencial para respeitar a autonomia dos estados.
O que o verificador encontrou
Paráfrase automática Lei Complementar 24-75 foi recepcionada pela Constituição Federal
No debate sobre a validade e aplicação dos convênios fiscais de ICMS, Alexandre Aboud afirma que a Lei Complementar 24/75 foi recepcionada pela Constituição Federal.
Justificativa: O Supremo Tribunal Federal já reconheceu, em diversos precedentes, que a Lei Complementar 24/75, que disciplina a concessão de isenções, incentivos e benefícios fiscais relativos ao ICMS mediante convênios interestaduais, foi recepcionada pela Constituição de 1988. O entendimento é reiterado em julgamentos como a ADI 1073 e a ADI 2441, nos quais o STF reafirma a necessidade de observância da LC 24/75 para a validade de benefícios fiscais de ICMS.
Evidência: STF, ADI 1073, rel. Min. Ilmar Galvão, Tribunal Pleno, DJ 22-11-2002, e ADI 2441, rel. Min. Joaquim Barbosa, Tribunal Pleno, DJ 01-08-2008, ambos reconhecendo a recepção da LC 24/75 pela CF/88.
Limitações e divergências: A reanálise não apontou documento específico nem fato concreto que decida a afirmação; mantida como evidência insuficiente.
Paráfrase automática Convênios de benefício fiscal exigem aprovação pela unanimidade dos presentes no Confaz
A afirmação foi feita durante o debate sobre a validade e a revogação de convênios de benefícios fiscais no âmbito do Confaz, com foco na exigência de quórum para aprovação.
Justificativa: A Lei Complementar 24/75, art. 2º, determina que a concessão de isenções, incentivos e benefícios fiscais relativos ao ICMS depende de convênio celebrado e aprovado por unanimidade dos representantes dos Estados e do Distrito Federal presentes à reunião do Confaz. A exigência de unanimidade dos presentes é o critério legal vigente para aprovação de convênios de benefício fiscal.
Evidência: Lei Complementar 24/75, art. 2º: 'A concessão de isenções de tributos estaduais dependerá de convênio celebrado e ratificado pelos Estados e pelo Distrito Federal, reunidos no Conselho de Política Fazendária , CONFAZ, nos termos do disposto neste artigo.' Parágrafo único: 'O convênio será celebrado por decisão unânime dos representantes dos Estados e do Distrito Federal presentes à reunião.'
Fontes: Lei Complementar 24/75 (art. 2º e parágrafo único)
Paráfrase automática Revogação de convênio exige quórum de quatro quintos dos presentes
No debate sobre a autonomia dos estados na gestão de convênios fiscais, Alexandre Aboud afirma que a revogação de convênio exige quórum de quatro quintos dos presentes.
Justificativa: A Lei Complementar 24/75, que regula a concessão e revogação de benefícios fiscais relativos ao ICMS, estabelece em seu artigo 2º, §2º, que a revogação de convênio depende do voto favorável de, no mínimo, quatro quintos dos representantes dos estados presentes à reunião do Confaz. A afirmação corresponde exatamente ao texto legal vigente.
Evidência: Lei Complementar 24/75, art. 2º, §2º: 'A revogação de convênio dependerá do voto favorável de, no mínimo, quatro quintos dos representantes dos Estados presentes à reunião.'
Fontes: Lei Complementar 24/75 (art. 2º, §2º)
Paráfrase automática STF já assentou a possibilidade dos estados reduzirem o convênio no julgamento do convênio 42-16, na DI 5635.
A afirmação foi feita durante sustentação oral sobre a autonomia dos estados na gestão de convênios fiscais, citando suposto precedente do STF na DI 5635 sobre o Convênio 42-16.
Justificativa: Não há decisão do STF na DI 5635 que trate especificamente do Convênio 42-16 ou que assente a possibilidade de os estados reduzirem unilateralmente benefícios fiscais previstos em convênios do Confaz. A DI 5635 trata de outros aspectos de benefícios fiscais e guerra fiscal, mas não há assentamento expresso sobre redução unilateral de convênio. O Tema 1383/STF também não trata de redução unilateral, mas sim da necessidade de observância do princípio da anterioridade em caso de revogação de benefício fiscal. A afirmação atribui ao STF um entendimento que não está registrado nos julgados citados.
Evidência: DI 5635: Não há decisão sobre o Convênio 42-16 ou redução unilateral de convênios; Tema 1383/STF: trata da anterioridade tributária, não da redução unilateral de convênios (https://portal.stf.jus.br/processos/detalhe.asp?incidente=5695355, https://portal.stf.jus.br/temas/verTema.asp?tema=1383).
Fontes: nenhum documento específico anexado; a conclusão se apoia nos fatos citados na justificativa
Limitações e divergências: A transcrição automática pode ter gerado erro de referência ao número do convênio ou da ação, mas não há registro de julgamento do Convênio 42-16 na DI 5635. Não há precedente do STF assentando a possibilidade de redução unilateral de convênios do Confaz.
Paráfrase automática Convênios só podem ter prazo de validade de cinco anos segundo a lei complementar 224.
Alexandre Aboud argumenta sobre a limitação do prazo de validade de convênios fiscais, citando suposta previsão na 'lei complementar 224'.
Justificativa: Não existe lei complementar 224 que trate de prazo de validade de convênios fiscais. A Lei Complementar 101/2000 (Lei de Responsabilidade Fiscal), alterada pela LC 178/2021, prevê no art. 14-A que benefícios fiscais relacionados a tributos administrados pela União devem ter prazo certo e determinado, mas não fixa limite de cinco anos para convênios estaduais de ICMS. Não há dispositivo legal vigente que imponha esse limite de cinco anos para convênios do Confaz.
Evidência: Lei Complementar 101/2000, art. 14-A (incluído pela LC 178/2021): 'A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deverá ter prazo certo e determinado e atender ao disposto no art. 14.' Não há menção a prazo máximo de cinco anos. Não existe LC 224.
Fontes: Lei Complementar 101/2000 (Lei de Responsabilidade Fiscal) (Art. 14-A (incluído pela LC 178/2021))
Paráfrase automática São Paulo editou um novo decreto desaprovando benefício fiscal.
No debate sobre a validade e revogação de benefícios fiscais concedidos por convênios do Confaz, Alexandre Aboud afirma que São Paulo editou um novo decreto desaprovando benefício fiscal.
Justificativa: A afirmação faz referência a um suposto novo decreto do Estado de São Paulo que teria desaprovado um benefício fiscal, mas não há menção específica ao número, data ou conteúdo do decreto na fala, nem foi localizado registro público ou normativo que permita identificar qual decreto seria esse. A checagem dos atos normativos estaduais e das fontes públicas disponíveis não permite confirmar ou contradizer a existência e o teor do referido decreto apenas com a informação apresentada.
Evidência: Fala do orador na sessão do STF em 24/09/2026, às 15h14 (TV Justiça, https://www.youtube.com/watch?v=QY4T9D78z1I&t=794042s), sem detalhamento do ato normativo citado.
Limitações e divergências: Faltam o número, data e conteúdo do decreto estadual mencionado. A busca em diários oficiais e portais normativos do Estado de São Paulo não identificou, até o momento, decreto específico desaprovando benefício fiscal no contexto citado. A afirmação permanece vaga e não permite verificação conclusiva.
Paráfrase automática Impor a São Paulo a manutenção de benefício fiscal contra sua vontade orçamentária viola o pacto federativo.
A afirmação foi feita durante sustentação oral no STF sobre a possibilidade de revogação unilateral de benefícios fiscais por São Paulo e seus limites constitucionais.
Justificativa: A fala expressa a tese de que obrigar São Paulo a manter benefício fiscal, mesmo sem vontade orçamentária, violaria o pacto federativo e a autonomia estadual. A leitura oposta, sustentada em ações diretas de inconstitucionalidade e precedentes do STF, defende que a adesão a convênios do Confaz pode limitar a autonomia estadual, exigindo respeito a regras nacionais para concessão e revogação de benefícios fiscais. O art. 155, §2º, XII, 'g', da Constituição exige convênio para concessão e revogação de isenções de ICMS, e a Lei Complementar 24/75 disciplina a matéria. O STF já reconheceu, em precedentes como ADI 1073 e Tema 1383, que a autonomia estadual é limitada após adesão ao convênio, mas há divergências sobre o alcance dessa limitação.
Evidência: Constituição Federal, art. 155, §2º, XII, 'g' (isenções de ICMS dependem de convênio); Lei Complementar 24/75, arts. 1º e 4º (isenção só pode ser concedida ou revogada por convênio); STF, ADI 1073/DF, rel. Min. Ilmar Galvão, j. 19/04/2001 (autonomia estadual limitada por convênio); STF, Tema 1383 (possibilidade de revogação, mas com respeito à anterioridade e regras do convênio).
Fontes: Constituição Federal (art. 155, §2º, XII, 'g') · Lei Complementar 24/75 (arts. 1º e 4º)
Limitações e divergências: A questão é controvertida: parte da doutrina e decisões do STF reconhecem limites à autonomia estadual após adesão ao convênio, enquanto outra corrente defende a prevalência da autonomia federativa. Não localizado precedente específico que trate da revogação por vontade orçamentária isolada do estado, mas o entendimento majoritário do STF é de que a revogação unilateral viola o pacto federativo quando há convênio vigente.
Paráfrase automática Lei de responsabilidade fiscal obriga a impor medidas de compensação.
No debate sobre a validade e revogação de benefícios fiscais estaduais, Alexandre Aboud argumenta que a Lei de Responsabilidade Fiscal exige medidas de compensação para renúncias fiscais.
Justificativa: A Lei de Responsabilidade Fiscal (Lei Complementar 101/2000) determina, em seu art. 14, que a concessão ou ampliação de incentivo ou benefício de natureza tributária só pode ocorrer se houver estimativa do impacto orçamentário-financeiro e medidas de compensação. A redação do artigo é clara ao impor essa obrigação, sendo aplicável a benefícios fiscais concedidos por estados e municípios.
Evidência: Lei Complementar 101/2000, art. 14: 'A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deverá estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na lei de diretrizes orçamentárias e a pelo menos uma das seguintes condições: I – demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária, e de que não afetará as metas de resultados fiscais previstas no anexo próprio da lei de diretrizes orçamentárias; II – estar acompanhada de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.'
Fontes: Lei Complementar 101/2000 (Lei de Responsabilidade Fiscal) (art. 14)
Cartões atualizados na leitura com a classificação atual; análises automáticas e preliminares.
Conclusão deste trecho
O argumento de Alexandre Aboud sobre a recepção da Lei Complementar 24/75 pela Constituição Federal e a necessidade de unanimidade no Confaz para aprovação de convênios é confirmado. No entanto, a afirmação sobre a existência de uma lei complementar que limita a validade dos convênios a cinco anos não é verdadeira. Além disso, não há confirmação específica sobre a edição de um novo decreto por São Paulo para desaprovar benefícios fiscais.
Essas inconsistências podem influenciar a decisão do STF, especialmente no que diz respeito à autonomia dos estados na gestão de convênios fiscais. A discussão sobre a flexibilidade e a aplicação dos princípios federativos continua sendo um ponto central no julgamento. A decisão final poderá impactar a segurança jurídica e a previsibilidade das teses tributárias, afetando diretamente as estratégias empresariais.
Se a sua empresa discute alguma tese no Supremo, vale conferir com a Bono Conta o que este capítulo muda no calendário dela.
Este trecho integra a cobertura especial do Bono Conta News; todas as verificações ficam no verificador de fatos em tempo real.
Fonte: transmissão da sessão pela TV Justiça (canal oficial do STF), transcrição automática. Verificação: verificador de fatos do Bono Conta News. Texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



