

O Tribunal Regional Federal da 4ª Região (TRF4) está prestes a tomar uma decisão crucial que pode mudar o cenário tributário para empresas no regime de Lucro Presumido com receita bruta anual superior a R$ 5 milhões. A questão em pauta é a validade de uma cobrança adicional de 10% sobre o lucro presumido para o Imposto de Renda Pessoa Jurídica (IRPJ) e a Contribuição Social sobre o Lucro Líquido (CSLL). Esta decisão pode ter um impacto significativo na forma como essas empresas planejam suas obrigações fiscais e gerenciam suas margens de lucro.
Para muitos empresários, o regime de Lucro Presumido é uma escolha estratégica que proporciona previsibilidade nos custos tributários. No entanto, a possibilidade de um acréscimo de 10% no cálculo pode comprometer essa previsibilidade, forçando uma reavaliação do planejamento financeiro. Essa incerteza pode ser um desafio silencioso que afeta diretamente o fluxo de caixa e a capacidade de investimento.
Como a decisão pode afetar o seu planejamento tributário
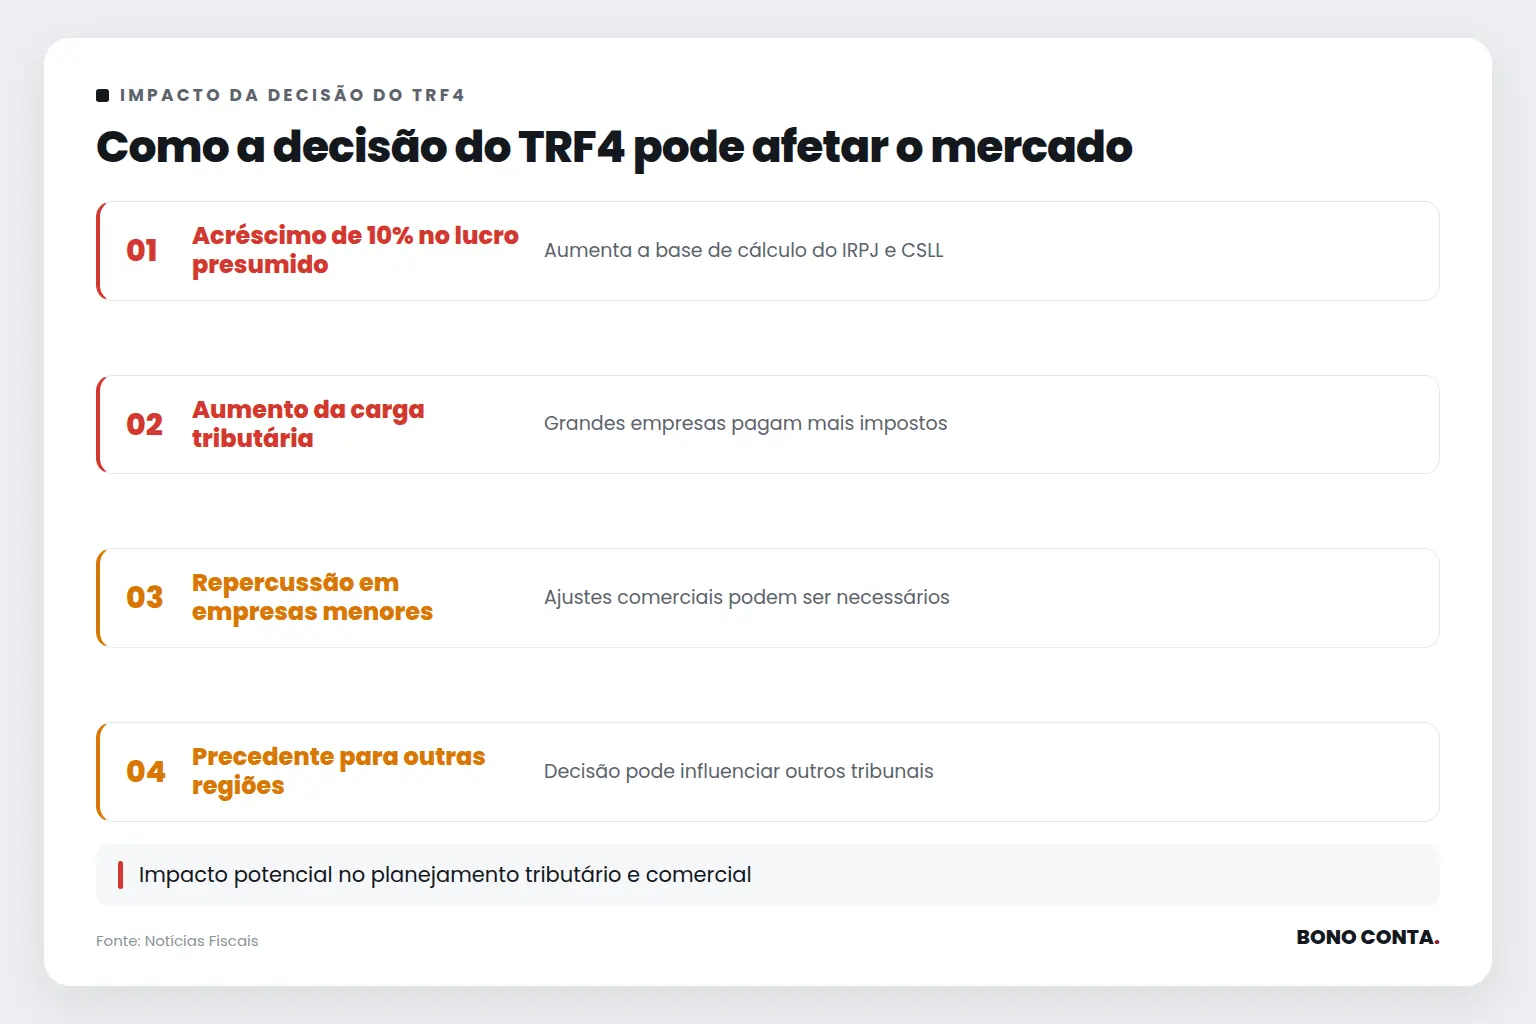
A decisão do TRF4, que terá efeito vinculante, pode alterar significativamente o cálculo do IRPJ e da CSLL para as empresas que se enquadram nos critérios de receita bruta. Caso a cobrança adicional seja validada, será necessário ajustar os cálculos tributários, impactando diretamente a margem de lucro das empresas afetadas. Esse ajuste pode exigir uma revisão completa do planejamento financeiro e tributário, demandando atenção e expertise para evitar surpresas indesejadas.
Além disso, essa decisão pode abrir precedentes para outras alterações tributárias, tornando essencial o acompanhamento de especialistas em contabilidade e tributação. Garantir que a empresa esteja em conformidade e otimizar suas obrigações fiscais será mais crucial do que nunca. O acompanhamento próximo de um consultor pode ser a diferença entre uma adaptação tranquila e uma crise financeira.
O que está em jogo para grandes empresas
Para empresas com receita bruta acima de R$ 5 milhões, a decisão pode significar um aumento significativo na carga tributária. A base de cálculo do lucro presumido incluiria um adicional de 10%, elevando o valor final a ser pago de IRPJ e CSLL. Isso exige que as empresas revisem seus planejamentos tributários e considerem cenários alternativos, como a possível migração para o regime de Lucro Real. No entanto, essa mudança de regime deve ser cuidadosamente analisada, considerando todos os aspectos financeiros e operacionais, uma vez que o Lucro Real pode não ser vantajoso para todas as empresas.
“Mas isso só afeta as grandes empresas, certo?”
Embora a decisão afete diretamente apenas empresas com receita bruta superior a R$ 5 milhões, o impacto pode reverberar por todo o mercado. Pequenas empresas que mantêm relações comerciais com essas grandes companhias podem enfrentar ajustes nas condições comerciais, dependendo do aumento de custos que as grandes empresas precisem repassar. Além disso, o entendimento do TRF4 pode servir de base para futuras decisões judiciais em outras regiões, ampliando o impacto da decisão para um número maior de empresas, inclusive aquelas que hoje não se sentem diretamente afetadas.
O custo de descobrir isso tarde demais
Empresas que se antecipam a essas mudanças podem ajustar suas estratégias tributárias a tempo, evitando surpresas desagradáveis e mantendo a competitividade no mercado. Aquelas que reagem apenas após a decisão podem enfrentar dificuldades em adaptar-se rapidamente ao novo cenário econômico. A diferença entre quem se prepara e quem reage está na capacidade de prever cenários e ajustar estratégias com base em informações precisas e atualizadas.
Compreender como essas mudanças impactam o seu negócio específico requer uma análise detalhada, que apenas um profissional com experiência em contabilidade consultiva e conhecimento das nuances do seu setor pode fornecer. Traduzir essas mudanças para os seus números e prazos é um trabalho que exige atenção e planejamento cuidadoso.
A Bono Conta está aqui para apoiar o seu planejamento tributário com insights precisos.
Oportunidades para a sua empresa
- Revisar o planejamento tributário para antecipar-se a mudanças
- Considerar a migração para o regime de Lucro Real se for vantajoso
- Ajustar estratégias financeiras para manter a margem de lucro
- Acompanhar decisões judiciais para prever impactos futuros
- Utilizar contabilidade consultiva para otimizar obrigações fiscais
Com informações de Notícias Fiscais. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



