

Em 7 de maio de 2026, por quatro votos a três, a Segunda Seção do Superior Tribunal de Justiça decidiu que empresa sem bens e empresa fechada de porta batida não são, sozinhas, motivo suficiente para o credor alcançar a casa, o carro e a conta do sócio. A tese virou o Tema 1.210, transitou em julgado em 26 de junho e agora vincula todo o Judiciário do país.
A notícia correu rápido pelas redes, e correu pela metade. Porque existe uma dívida que essa decisão não alcança, e é justamente a mais frequente na mesa do empresário brasileiro: a dívida com o Fisco. Para ela, tudo continua exatamente onde estava. Quem leu a manchete e respirou aliviado pode estar protegido do banco e exposto à Receita ao mesmo tempo.
O que o STJ decidiu, em português
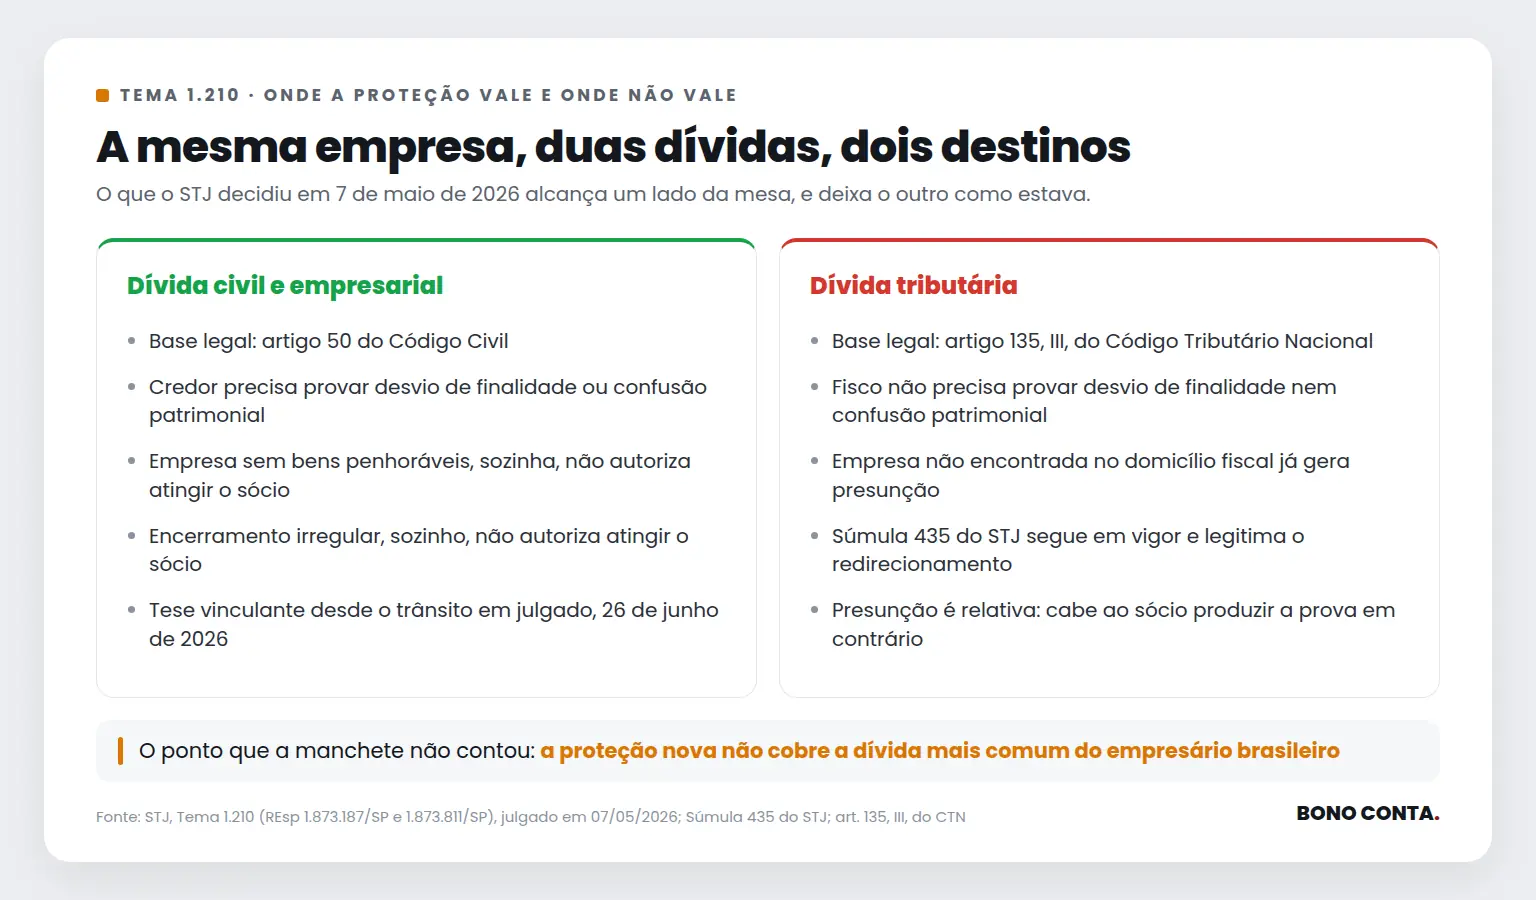
A tese firmada é objetiva: nas relações de direito civil e empresarial, a desconsideração da personalidade jurídica exige a efetiva comprovação de abuso, caracterizado por desvio de finalidade ou confusão patrimonial, nos termos do artigo 50 do Código Civil. A mera inexistência de bens penhoráveis e o encerramento irregular das atividades, isoladamente, não bastam.
Na prática, isso encerra um atalho. Até aqui, parte dos tribunais tratava a empresa vazia como prova de fraude: se não há o que penhorar, presume-se que alguém escondeu. O STJ inverteu o ônus. Agora quem cobra precisa demonstrar o abuso, não apenas apontar o cofre vazio.
Só que a decisão desenhou uma fronteira, e é nela que mora o risco.
A dívida que ficou de fora
Execução fiscal não se rege pelo artigo 50 do Código Civil. Ela tem instituto próprio, no artigo 135, inciso III, do Código Tributário Nacional, e conta com a Súmula 435 do próprio STJ, que continua intacta: presume-se dissolvida irregularmente a empresa que deixar de funcionar no seu domicílio fiscal, sem comunicação aos órgãos competentes, o que legitima o redirecionamento da execução fiscal para o sócio-gerente.
Leia de novo a condição que dispara tudo. Não é fraude, não é desvio, não é má-fé. É deixar de funcionar no endereço cadastrado sem avisar. Uma falha administrativa, não uma manobra criminosa.
“Mas eu nem fechei a minha empresa.”
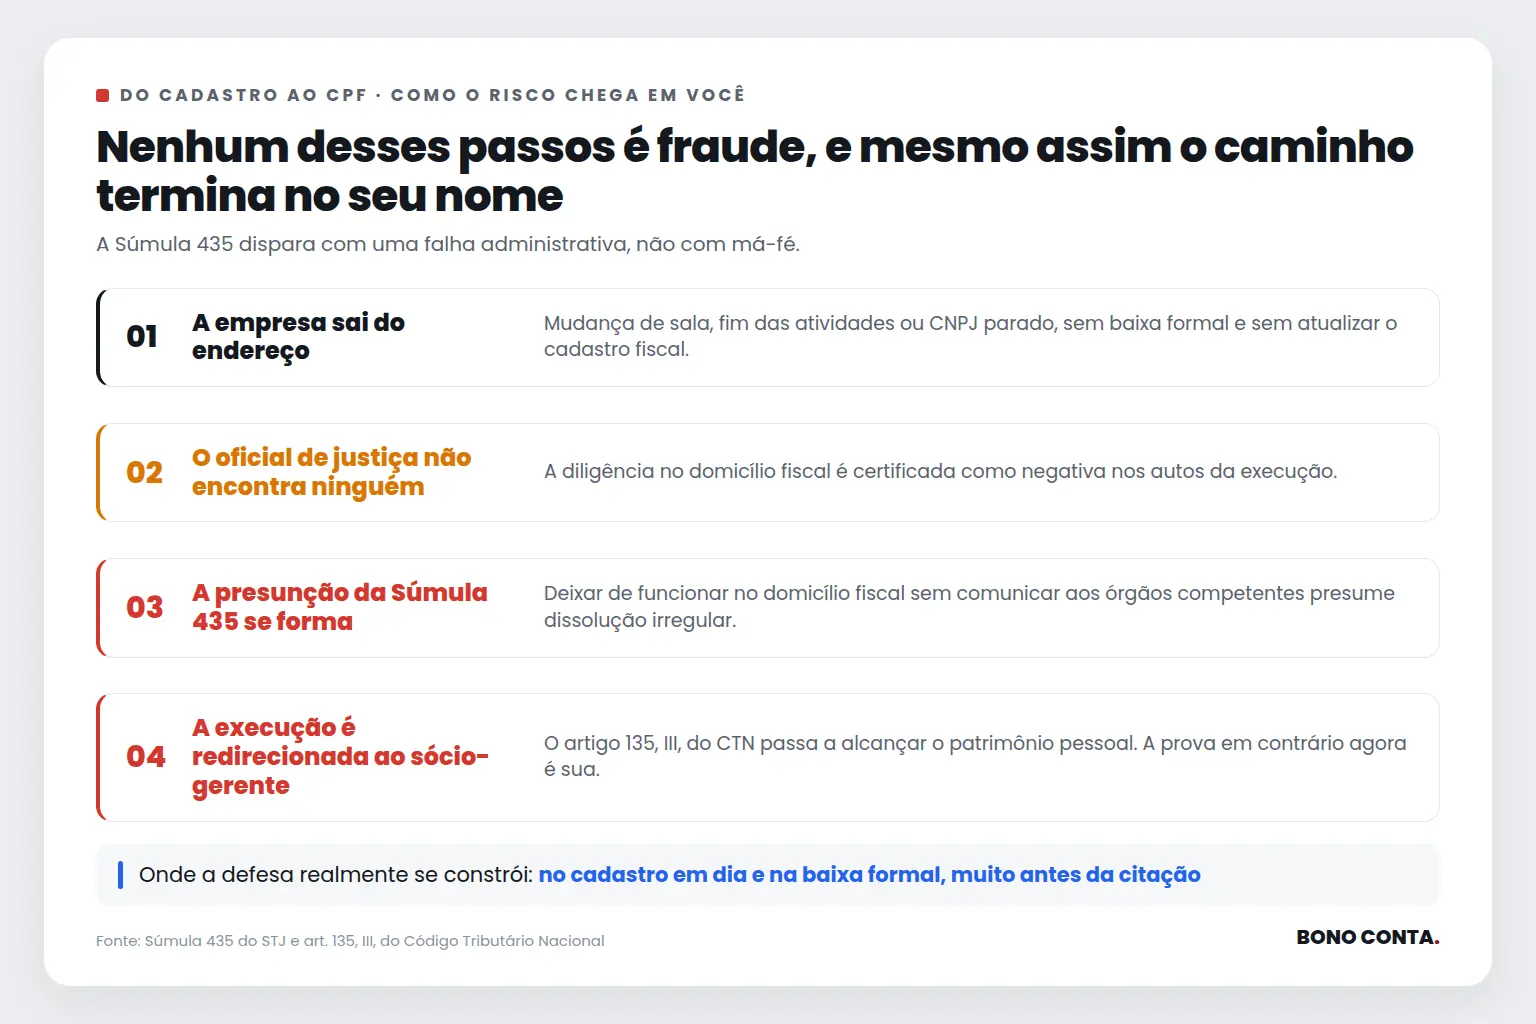
Você não precisa fechar. Basta a empresa não ser encontrada onde o cadastro diz que ela está. Mudou de sala e atualizou o contrato social, mas esqueceu o cadastro fiscal. Encerrou as atividades e parou de emitir nota, mas nunca deu baixa formal. Ficou com um CNPJ parado, sem movimento e sem endereço válido, esperando um dia reativar.
Em qualquer desses cenários, o oficial de justiça vai ao endereço, não encontra ninguém e certifica. A partir daí a presunção da Súmula 435 está formada, e o processo passa a mirar o seu CPF.
A presunção é relativa, e é aí que a prova decide
A boa notícia real, a que sobrevive à leitura completa, é que essa presunção admite prova em contrário. O sócio pode demonstrar que não agiu com dolo, fraude ou excesso de poder, que a empresa foi encerrada de forma regular, que o endereço estava atualizado, que não houve mistura entre o caixa da empresa e a conta da família.
Repare no que todas essas defesas têm em comum. Nenhuma delas se constrói no dia em que a citação chega. Elas se constroem antes, em escrituração organizada, cadastro em dia, baixa formal quando a empresa realmente encerra e uma separação limpa entre pró-labore, lucros e despesa pessoal. Já tratamos dessa fronteira entre o dinheiro da empresa e o do sócio em um artigo sobre distribuição de lucros, e ela é exatamente o que o juiz vai procurar quando alguém alegar confusão patrimonial.
O que separa quem tem razão de quem tem prova
Toda decisão judicial que amplia uma proteção também amplia a distância entre dois tipos de empresário. O que confia na tese e o que consegue documentá-la. O primeiro descobre, no meio da execução, que a razão sem papel não convence ninguém. O segundo entrega o que o processo pede e sai do risco.
Vale lembrar também que o placar foi apertado, quatro a três. Uma tese vinculante decidida por um voto de diferença pede menos euforia e mais organização. Traduzir o Tema 1.210 para a sua realidade significa olhar cada CNPJ que está no seu nome, verificar qual deles ainda existe só no papel e o que a sua contabilidade consegue provar sobre cada um deles hoje.
Se você tem um CNPJ parado ou um endereço fiscal desatualizado, vale sentar com a Bono Conta e resolver isso enquanto ainda é um ajuste cadastral, e não uma defesa judicial.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



