

Uma decisão recente do Superior Tribunal de Justiça (STJ) trouxe um novo alento para uma empresa de cinema, ao permitir que as despesas com o Programa de Alimentação do Trabalhador (PAT) sejam deduzidas também da base de cálculo da Contribuição Social sobre o Lucro Líquido (CSLL). Essa decisão reformou o entendimento anterior do Tribunal Regional Federal da 2ª Região (TRF-2), que limitava o benefício apenas ao Imposto de Renda. Embora a decisão seja individual, ela desafia uma jurisprudência majoritariamente contrária.
Para muitos empresários, lidar com a carga tributária é uma tarefa árdua e constante, que muitas vezes compromete a saúde financeira do negócio. A possibilidade de deduzir despesas como as do PAT pode representar uma redução significativa nos custos tributários. Contudo, muitos empresários ainda não exploram essa possibilidade, seja por desconhecimento ou pelo receio de enfrentar a complexidade burocrática envolvida.
O que a decisão do STJ muda para você
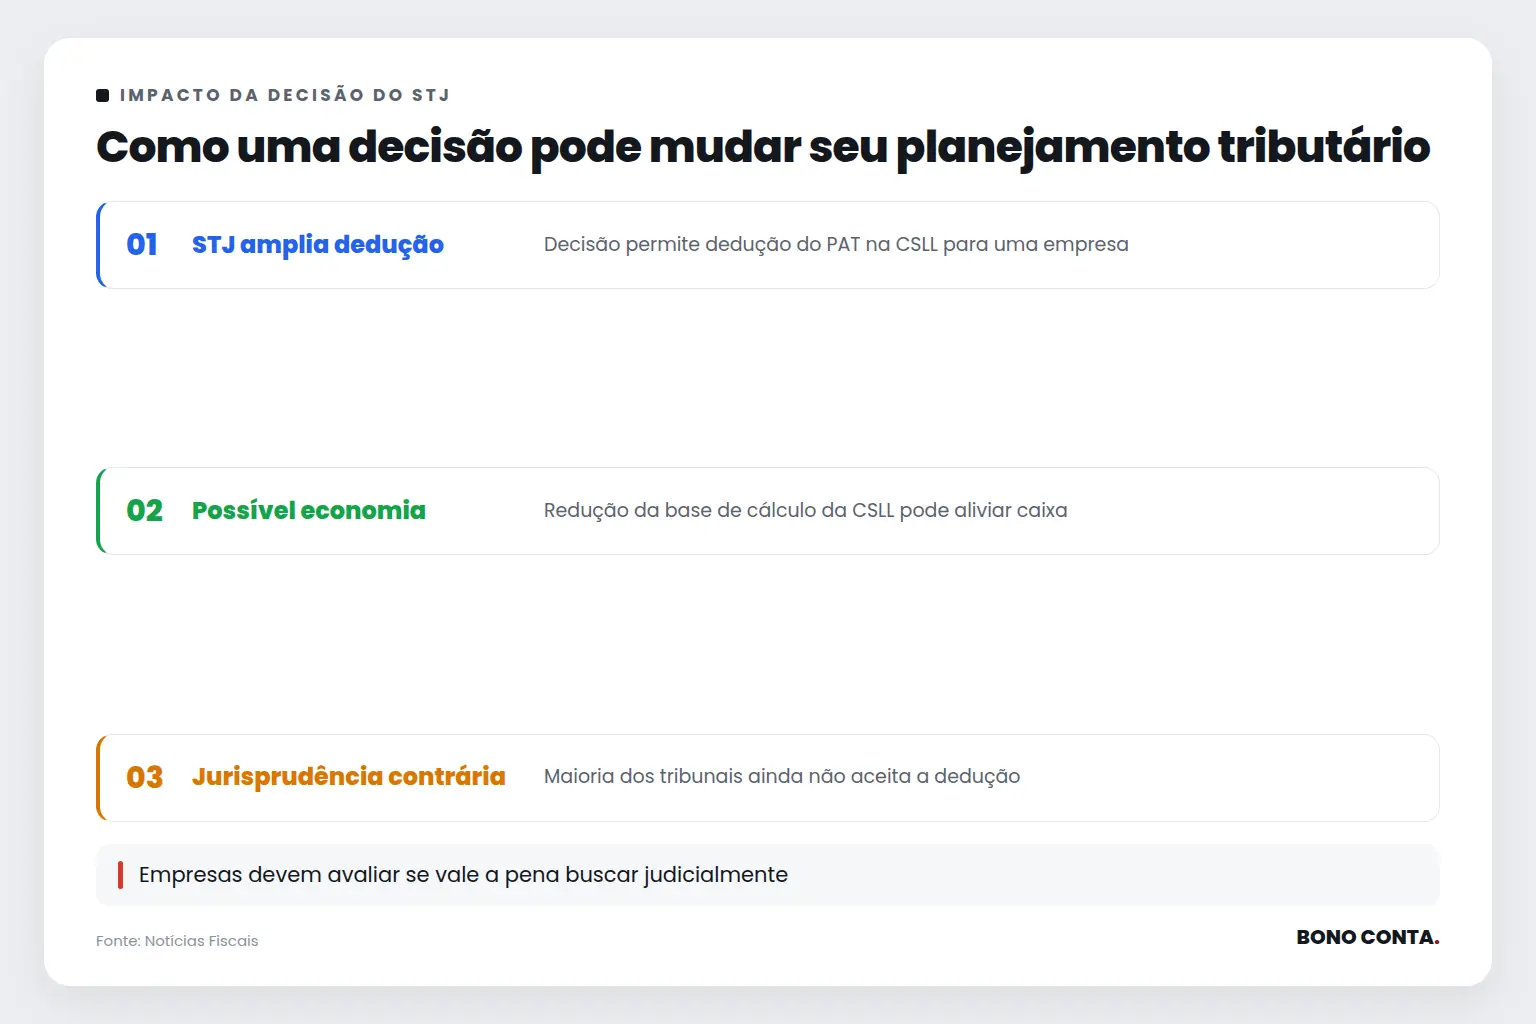
Com a decisão do STJ, uma nova possibilidade se abre: deduzir o PAT da CSLL. Apesar de não criar um precedente vinculante, essa decisão oferece um argumento para que outras empresas busquem o mesmo direito. A prática pode se tornar uma ferramenta estratégica para reduzir o impacto da CSLL no caixa da sua empresa, especialmente em setores com margens de lucro apertadas, como o de serviços e entretenimento.
A possibilidade de dedução ampliada demanda uma reavaliação do planejamento tributário. A economia gerada pode ser significativa, liberando recursos que podem ser reinvestidos em outras áreas do negócio. Essa reavaliação pode ser o diferencial necessário para aumentar a competitividade e a sustentabilidade financeira da sua empresa.
Como sua empresa pode se beneficiar dessa decisão
Embora a decisão do STJ seja isolada, ela oferece uma oportunidade para as empresas revisarem suas estratégias tributárias. Consultar um especialista pode ajudar a entender se a dedução do PAT na CSLL é aplicável ao seu caso e como estruturar um pedido judicial semelhante. Empresas que já utilizam o PAT devem considerar ampliar sua dedução, enquanto aquelas que ainda não adotaram o programa podem avaliar sua implementação, não apenas pelo benefício fiscal, mas também pela melhoria das condições de trabalho dos funcionários.
“Mas a jurisprudência ainda é contrária.” Sim, e isso é um desafio
É verdade que a jurisprudência majoritária ainda não favorece a dedução do PAT na CSLL. A decisão do STJ é uma exceção e pode enfrentar resistência em outras instâncias. No entanto, decisões como essa podem sinalizar uma mudança de paradigma e encorajar outros tribunais a revisitar o tema. O caminho pode exigir tempo e recursos, mas o potencial de economia tributária pode justificar o investimento. Empresas dispostas a desafiar o status quo podem estar melhor posicionadas caso o entendimento se consolide no futuro.
O custo de descobrir isso tarde demais
Empresas que se antecipam a essas mudanças no cenário tributário têm a oportunidade de moldar seu planejamento de forma mais eficiente. Aquelas que apenas reagem às decisões judiciais podem perder o timing necessário para maximizar seus benefícios. Traduzir essas decisões para o seu contexto específico requer um olhar atento e especializado, algo que a contabilidade consultiva pode oferecer. Compreender como essas mudanças impactam diretamente o seu setor e a sua operação pode ser o diferencial competitivo que você busca.
Para entender como essa decisão pode ser aplicada ao seu negócio, conte com a expertise da Bono Conta.
Oportunidades para a sua empresa
- Reavaliar o planejamento tributário para incluir deduções do PAT na CSLL
- Buscar consultoria especializada para explorar deduções fiscais adicionais
- Implementar o PAT para melhorar condições de trabalho e obter benefícios fiscais
Com informações de Notícias Fiscais. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



