

Empresas que operam sob o regime de lucro presumido e realizam a venda de quotas ou ações de outras sociedades, sem que essa seja sua principal atividade, agora enfrentam uma nova realidade tributária. O Superior Tribunal de Justiça (STJ), através de sua Primeira Turma, definiu que essas operações devem ser tributadas com uma presunção de 32% para o Imposto de Renda da Pessoa Jurídica (IRPJ) e a Contribuição Social sobre o Lucro Líquido (CSLL).
Para muitos empresários, a venda ocasional de participações societárias era uma forma de gerar capital extra, aproveitando-se de uma carga tributária potencialmente mais baixa. Essa decisão do STJ muda o cenário, alterando o cálculo que muitos estavam acostumados a fazer, o que pode impactar significativamente o caixa das empresas.
Impacto direto no planejamento tributário
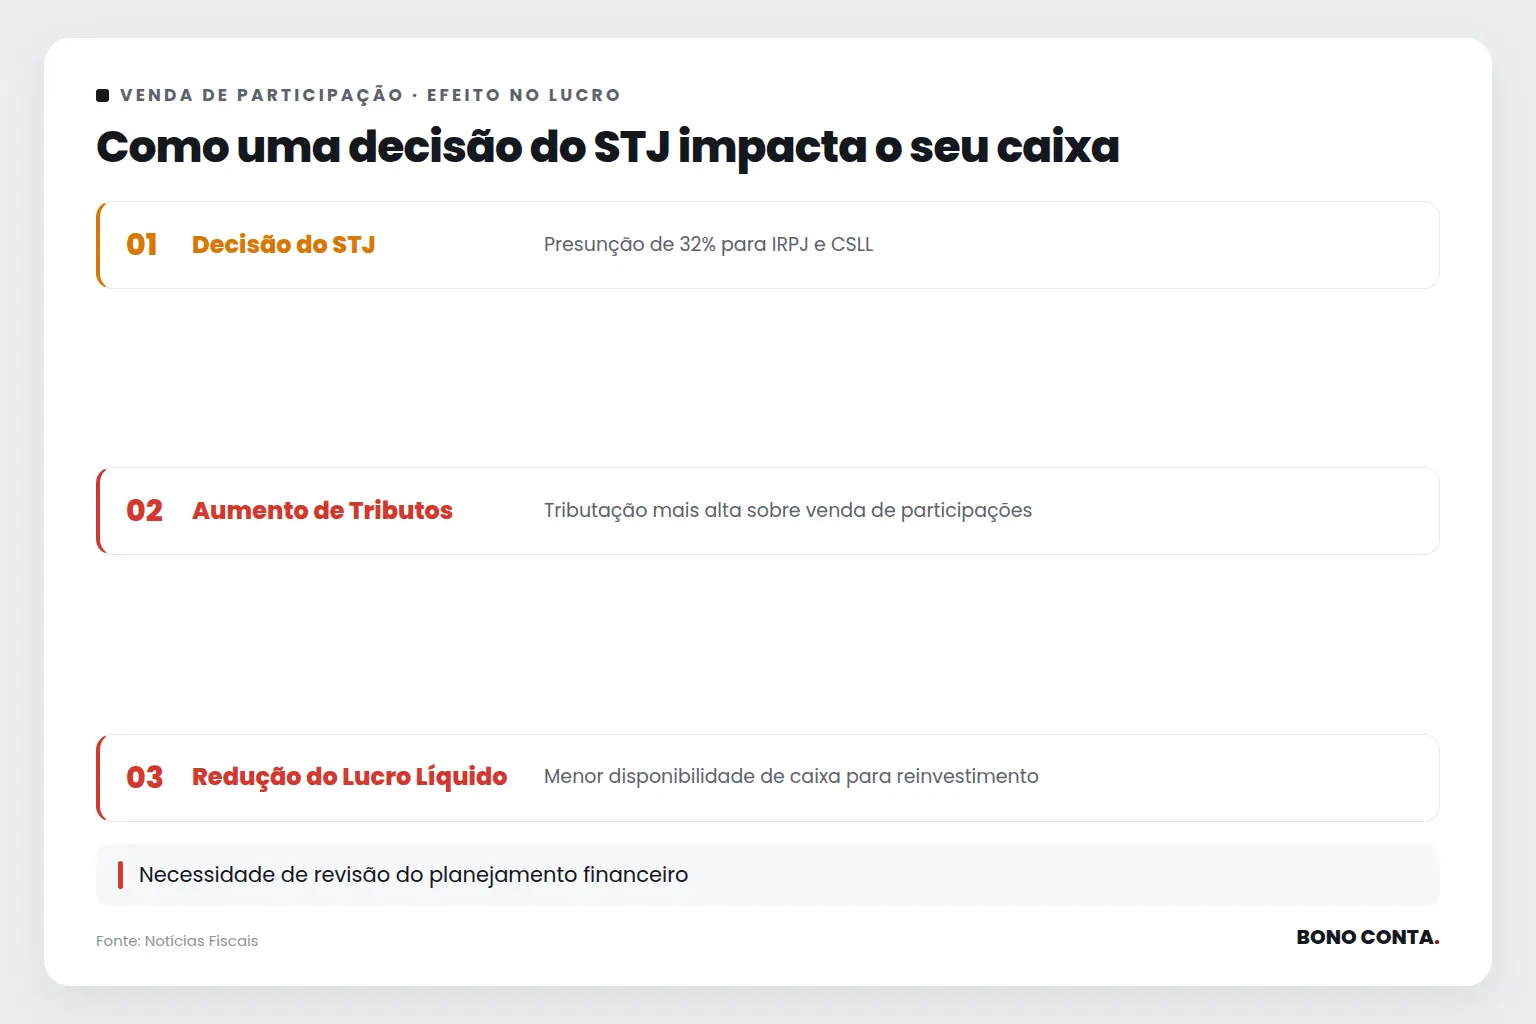
Com a decisão do STJ, surge um novo desafio para o planejamento tributário das empresas. Antes, algumas companhias acreditavam que poderiam aplicar um percentual de presunção mais baixo, reduzindo a carga tributária sobre essas transações. Agora, com a presunção de 32%, o montante a ser pago em tributos pode aumentar consideravelmente, exigindo uma revisão nas estratégias financeiras e tributárias. As empresas precisam reavaliar suas práticas para evitar surpresas desagradáveis no balanço final.
Como isso afeta o seu fluxo de caixa?
Para empresas que não têm a venda de participações como atividade principal, o impacto no fluxo de caixa pode ser significativo. A tributação mais alta pode reduzir o lucro líquido dessas operações, afetando a disponibilidade de recursos para reinvestimentos ou distribuição de dividendos. É crucial que os gestores revisem suas projeções financeiras para acomodar essa mudança e evitar surpresas no fechamento do caixa. Uma análise detalhada das operações pode ajudar a mitigar esses efeitos.
“Mas minha empresa não faz isso regularmente.”
Mesmo que a venda de participações não seja uma prática regular, a decisão do STJ é relevante. O entendimento unânime da Primeira Turma estabelece um precedente que deve ser considerado em qualquer planejamento futuro. Ignorar essa mudança pode resultar em surpresas desagradáveis na hora de apurar os resultados fiscais, tornando a revisão das práticas atuais uma necessidade imperativa. A atenção a esses detalhes pode ser a diferença entre um balanço positivo e um déficit inesperado.
Oportunidades para rever estratégias
Com a nova tributação, as empresas têm a oportunidade de revisar suas estratégias de investimento e desinvestimento. Avaliar criteriosamente o momento e a forma de vender participações pode ajudar a mitigar o impacto tributário. Além disso, considerar outras formas de estruturação societária pode ser uma alternativa para reduzir a carga fiscal, transformando um desafio em uma oportunidade de otimização financeira. A criatividade na gestão pode abrir novas portas para manter a rentabilidade.
A diferença entre quem se prepara e quem reage
Empresas que antecipam mudanças tributárias e ajustam suas estratégias tendem a lidar melhor com novas exigências fiscais. O planejamento proativo permite que os gestores tomem decisões informadas, minimizando riscos e maximizando oportunidades. Já aqueles que reagem apenas quando a mudança já está em vigor podem enfrentar dificuldades para ajustar suas finanças a tempo.
Entender como essa decisão do STJ se traduz nos números da sua empresa é fundamental. Adaptar-se às novas regras exige uma análise detalhada de como cada operação pode ser impactada. Essa é uma tarefa que requer o olhar atento de quem faz contabilidade consultiva diariamente.
Para explorar como as mudanças podem impactar o seu negócio, a Bono Conta está à disposição para ajudar.
Oportunidades para a sua empresa
- Revisar estratégias de investimento para mitigar impacto tributário
- Considerar novas formas de estruturação societária
- Planejar desinvestimentos de forma mais eficiente
- Aproveitar o momento para reavaliar o fluxo de caixa
- Explorar alternativas de reinvestimento com menor carga fiscal
Com informações de Notícias Fiscais. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



