

O Superior Tribunal de Justiça (STJ) está prestes a tomar uma decisão que pode transformar a gestão tributária das empresas no Brasil: a possibilidade de liberar créditos de PIS e Cofins para aquelas que adquirem insumos com alíquota zero, mas vendem seus produtos finais sob tributação regular. Iniciado em 3 de setembro, este julgamento pode redefinir como as empresas lidam com seus créditos tributários, oferecendo um novo alívio fiscal que pode impactar diretamente seus resultados financeiros.
Para muitos empresários, a compra de insumos com alíquota zero parece inicialmente benéfica, mas a ausência de créditos de PIS e Cofins pode se revelar um custo invisível. Quando o produto final é tributado, a falta de crédito impede a compensação do valor, afetando o fluxo de caixa e a saúde financeira do negócio. Esse custo oculto muitas vezes passa despercebido, mas pode ser crucial na competitividade da empresa.
O que está em jogo no julgamento do STJ
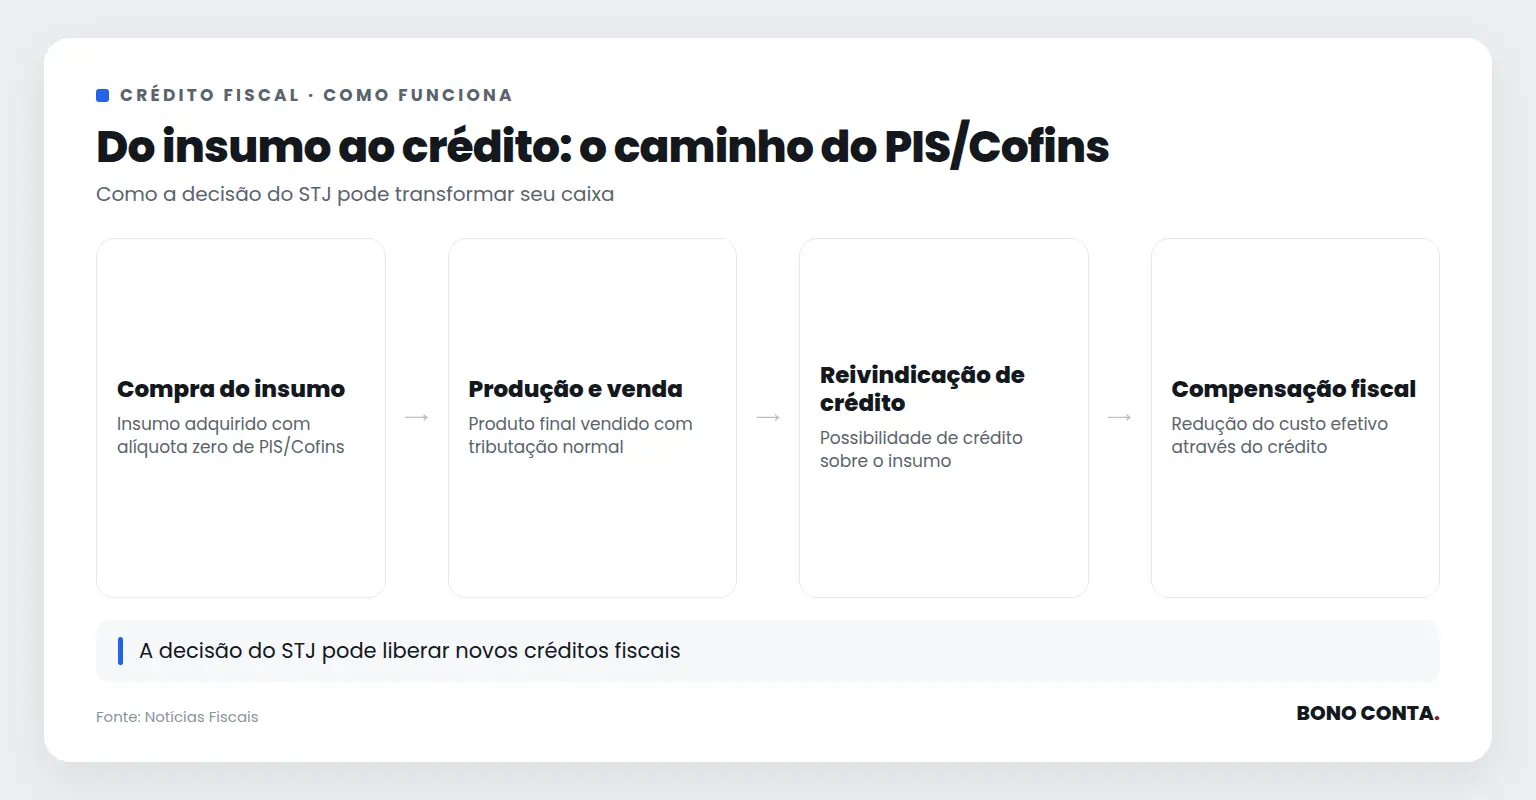
O julgamento do STJ é central para o planejamento tributário das empresas, pois discute a recuperação de créditos de contribuições sociais, mesmo quando os insumos são adquiridos com alíquota zero. Uma decisão favorável pode diminuir significativamente as despesas fiscais, aumentando a competitividade e a margem de lucro das empresas. Isso é especialmente relevante para setores que utilizam insumos com alíquota zero na produção de bens tributados, como alimentos e medicamentos.
Essa decisão pode levar as empresas a revisarem suas estratégias de compra e venda, incentivando ajustes nos processos internos para maximizar o uso de créditos fiscais e otimizar o planejamento financeiro. O impacto pode ser vasto, redefinindo a forma como as empresas estruturam suas operações para aproveitar ao máximo os benefícios fiscais disponíveis.
Como o crédito de PIS/Cofins pode beneficiar sua empresa
Se aprovado, o crédito sobre insumos de alíquota zero permitirá que as empresas otimizem seu fluxo de caixa e reduzam o custo efetivo das operações. Em vez de absorver o custo das contribuições sociais na venda, a empresa poderá compensar parte desse valor através do crédito obtido na compra dos insumos. Isso pode resultar em uma vantagem competitiva significativa, permitindo ajustes nos preços de venda ou reinvestimento dos recursos economizados em outras áreas do negócio.
A gestão eficiente desses créditos pode ser a diferença entre um balanço positivo e uma margem apertada. Empresas que souberem aproveitar essa mudança poderão experimentar um crescimento mais sustentável, com a possibilidade de reinvestir em inovação e expansão.
“Mas essa mudança ainda não é certa.” Sim, mas é hora de se preparar
Embora a decisão final do STJ ainda esteja pendente, preparar-se para essa possível mudança pode colocar sua empresa em uma posição vantajosa. Analisar os impactos dessa decisão no seu modelo de negócio e ajustar suas estratégias fiscais pode assegurar que você esteja pronto para maximizar essa oportunidade, caso ela se concretize. Rever contratos de fornecimento, ajustar políticas de precificação e planejar a gestão de caixa são passos que podem ser tomados desde já.
Antecipar-se ao resultado do julgamento pode ser a chave para capturar os benefícios assim que a decisão for anunciada. Isso pode garantir uma posição de destaque no mercado, especialmente em um cenário econômico tão competitivo quanto o atual.
O custo de descobrir isso tarde demais
Empresas que se antecipam às mudanças regulatórias geralmente capturam oportunidades que passam despercebidas para aquelas que apenas reagem às decisões já implementadas. A capacidade de adaptação e planejamento proativo pode ser o diferencial competitivo necessário para se destacar no mercado.
Traduzir essa potencial mudança para os seus números específicos exige conhecimento técnico e experiência em contabilidade consultiva. Um parceiro que compreenda a complexidade do cenário fiscal pode ser essencial para transformar essa decisão em um benefício real para o seu negócio.
Explore as oportunidades fiscais com a Bono Conta
Oportunidades para a sua empresa
- Possibilidade de recuperar créditos de PIS e Cofins em insumos com alíquota zero
- Redução do custo efetivo das operações através da compensação de créditos
- Ajuste de estratégias fiscais para otimização do fluxo de caixa
- Revisão de contratos e políticas de precificação para maximizar vantagens
- Reinvestimento dos recursos economizados em outras áreas do negócio
Com informações de Notícias Fiscais. Análise e texto: Redação Bono Conta.

Ficou com dúvidas? Fale agora pelo WhatsApp
Nossa equipe responde em minutos durante o horário comercial, de segunda a sexta, das 8h às 17h.



